
ETF-portfólió létrehozása lépésről lépésre: útmutató kezdőknek és haladóknak


5 OKT., 2026
Tartalomjegyzék
Az ETF-ek az egyik leghatékonyabb eszközt jelentik egy diverzifikált, hosszú távú befektetési portfólió felépítéséhez, méghozzá minimális költségek mellett.
Ebben az útmutatóban lépésről lépésre végigvezetem Önt saját ETF-portfóliója kialakításának, kezelésének és optimalizálásának folyamatán, függetlenül attól, hogy most kezdi az értékpapír-kereskedést, vagy már haladó befektető.
Mi az az ETF-portfólió, és miért érdemes ETF-ekbe fektetni?
Az Exchange-Traded Fund (ETF) egy tőzsdén kereskedett alap, amely egy adott indexet (például az S&P 500-at vagy az MSCI World-öt) követ. Lehetővé teszi, hogy egyetlen vásárlással több száz vagy akár több ezer vállalatba fektessen be egyszerre.
Az ETF-portfólió ezen alapoknak egy olyan, gondosan összeállított kombinációja, amely illeszkedik az Ön kockázattűrő képességéhez és céljaihoz. De miért is szeretjük ennyire az ETF-eket?
- Alacsony költségek: a népszerű indexkövető ETF-ek éves díja jellemzően 0,07–0,3%.
- Széles körű diverzifikáció: egyetlen alap több száz vagy több ezer vállalatot tartalmazhat.
- Napi likviditás: bármikor kereskedhet velük a tőzsdén, akár a részvényekkel.
- Transzparencia: pontosan nyomon követhető, mit tartalmaz az alap.
Az aktívan kezelt alapok többsége nem tudja tartani a lépést az indexekkel. Az S&P Dow Jones Indices SPIVA Europe jelentése szerint 2025-ben az euróban jegyzett, aktívan kezelt globális részvényalapok 71%-a elmaradt az S&P World index hozamától. A különbség nagy részét az aktív alapok magasabb díjai magyarázzák.

Rendszeres ETF befektetés – akár 0 Ft-os vételi díjjal
Egyszer beállítod, utána automatikus. A K&H Értékpapír rendszeres befektetési programjával havonta már 10 000 Ft-tól fektethetsz be S&P 500, MSCI World vagy NASDAQ 100 ETF-ekbe – TBSZ számlán, adómentesen

👉 Szeretnél többet tudni a K&H Értékpapírról? Olvasd el független brókerértékelésünket – díjak, platform, TBSZ és minden, amit tudni érdemes.
ETF-portfólió létrehozása: az első és legfontosabb lépések
Az ETF-portfólió felépítése három döntéssel kezdődik, és ezek egymásra épülnek: a cél kijelöli az időtávot, az időtáv és a kockázattűrés pedig az eszközallokációt.
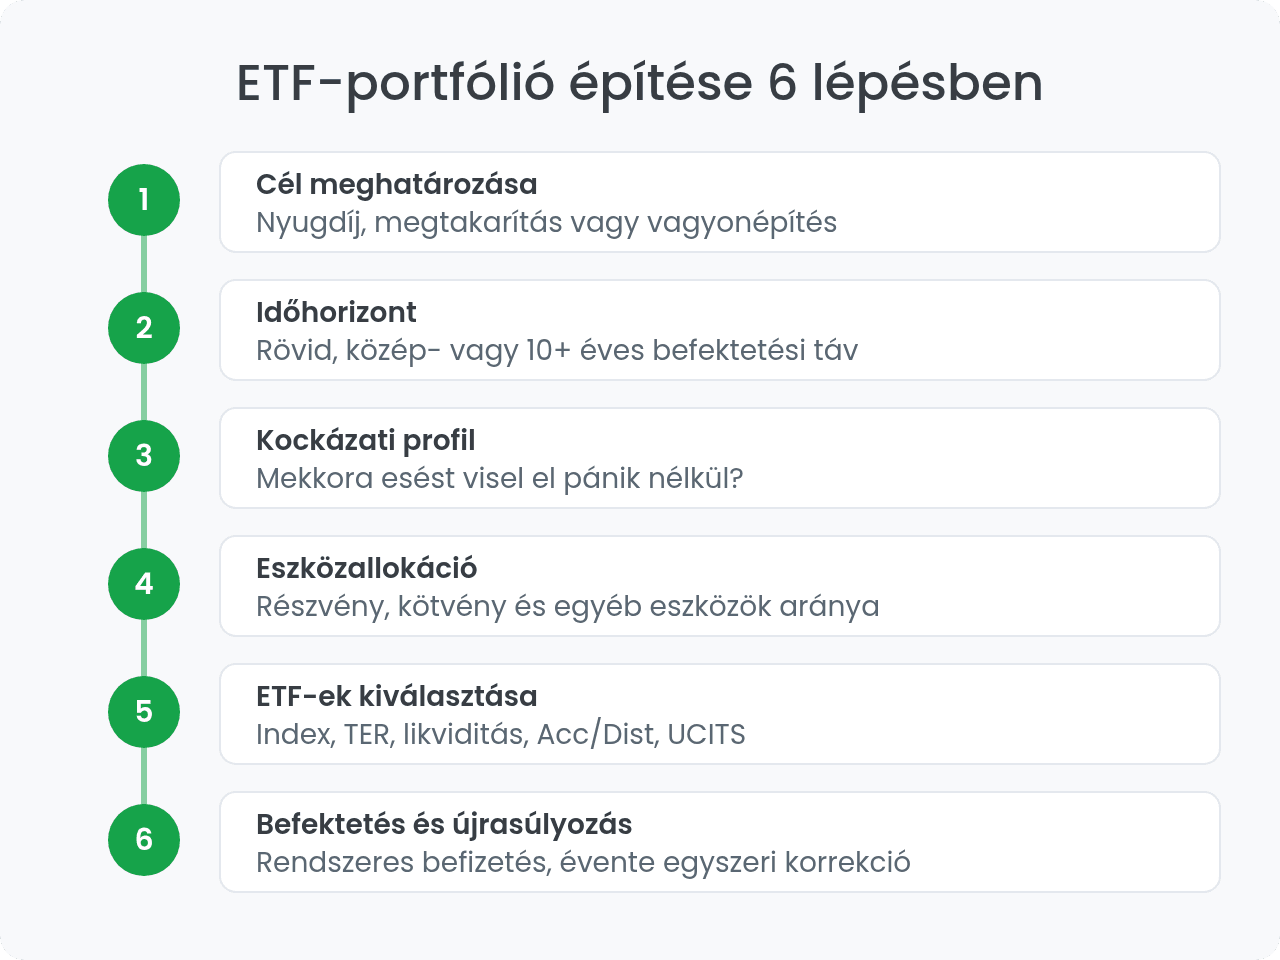
1. A befektetési cél meghatározása
Miért fektet be? Fontos, hogy tisztában legyünk a célunkkal, mert ez határozza meg a portfólió minden további jellemzőjét.
- Nyugdíj: biztonságos növekedés és stabil hozam szükséges.
- Közép- vagy hosszú távú megtakarítás: kiegyensúlyozott megközelítés.
- Vagyonépítés: agresszívabb részvénypozíciók.
Ha például nyugdíjra takarékoskodik, 30-40 év alatt a rendszeres befektetés jelentős vagyonná érhet, ezért a hosszú időtáv magasabb részvényarányt is elbír.
2. Befektetési időhorizont
Milyen hosszú távra tervez? Ez határozza meg az optimális eszközallokációt. Az alábbi általános irányelvek segíthetnek a döntésben:
- 5 év alatt: kockázatosabb lehet a magas részvényarány, bár a részvények hosszú távon általában felülmúlják az inflációt.
- 5-10 év: általában 60/40-es vagy 70/30-as részvény-kötvény arány javasolt.
- 10+ év: akár 80-100% részvényarány is vállalható, mert hosszú távon a részvénypiaci visszaesések történelmileg rendre korrigálódtak.
A 60/40-es portfólió (60% részvény, 40% kötvény) az egyik legnépszerűbb kiindulási pont. Historikus adatok alapján mérsékelt volatilitás mellett évi kb. 5,6%-os infláció feletti hozamot biztosított, maximális visszaesése pedig 28% volt, szemben a tisztán részvényportfóliók 53%-os korrekciójával.
3. Kockázati profil és volatilitás
A harmadik, talán legkritikusabb kérdés: mekkora kockázatot hajlandó vállalni? Ez határozza meg közvetlenül a részvények és kötvények arányát (más szóval súlyozását) a portfólióban.
A volatilitás azt jelzi, hogy egy befektetés értéke mennyire ingadozik. A részvények magasabb hozamlehetőséget kínálnak, de nagyobb kilengéseket produkálnak: egy rossz évben akár 30-50%-ot is eshetnek. A kötvények stabilabbak, de alacsonyabb hozamot ígérnek.
A kockázati profil meghatározásakor tegye fel magának a kérdést: „Képes lennék-e pánik nélkül végignézni, ha a portfólióm értéke egyetlen év alatt 20-30%-ot esne?”
Milyen stratégiával érdemes ETF-portfóliót építeni?
Passzív, indexkövető ETF-stratégia
A passzív stratégia az, amit az esetek többségében a kezdőknek és a hosszú távú befektetőknek ajánlunk. Lényege, hogy kiválasztunk néhány szélesen diverzifikált, globális indexet követő ETF-et, és nem próbáljuk meg „megverni” a piacot egyedi részvénykiválasztással.
A fenti SPIVA-adatok is mutatják, hogy az aktív alapok többsége hosszabb távon sem tudja tartósan megverni a piaci átlagot. A passzív stratégiával Ön a piaci hozamot célozza meg, a lehető legalacsonyabb költség mellett. A passzív stratégia előnyei:
- A népszerű indexkövető ETF-eknél évi 0,07–0,2% körüli alapkezelési díj.
- Évtizedes adatok bizonyítják a hatékonyságát.
- Nincs szükség a napi hírek és árfolyamok folyamatos követésére.
Taktikai ETF-stratégiák (haladóknak)
Néhány tapasztaltabb befektető szektorális (pl. technológia, egészségügy, energia) vagy tematikus (pl. tiszta energia, mesterséges intelligencia) ETF-eket is használ. Ezt „Core-Satellite” stratégiának hívjuk: a portfólió magját (80-90%) egy stabil világindex adja, a maradék 10-20% pedig a magasabb hozam reményében vállalt „szatellit” rész.
Eszközallokáció: az eszközosztályok szerepe a portfólióban
Részvény ETF-ek: a növekedési motor
A részvény ETF-ek biztosítják a tőke növekedését. Egy globális indexet követő alap (például a VWCE – Vanguard FTSE All-World vagy az IWDA – iShares Core MSCI World) azonnali hozzáférést ad több ezer vállalathoz.
Hosszú távon (10+ év) átlagosan évi 6-9% körüli hozamot generáltak, ami jelentősen meghaladja az inflációt.
Kötvény ETF-ek: a stabilizáló elem
A kötvények feladata a portfólió védelme. Amikor a részvénypiacok zuhannak, a kötvények gyakran stabilak maradnak vagy emelkednek. Egy megfelelően súlyozott kötvényrész érdemben csökkenti az ingadozást, és segít abban, hogy a válságok idején is kitartson a stratégiája mellett.
Ilyen ETF például az iShares Core Euro Govt Bond UCITS ETF (IEGA), amely a Bloomberg Euro Treasury Bond indexet követi, és eurózónás államkötvényeket tartalmaz.
Hogyan változik az arány a kockázat függvényében?
Az alábbi táblázatban összefoglaltuk, hogyan érdemes az eszközallokációt az Ön egyéni profiljához igazítani:
| Kockázati profil | Részvény % | Kötvény % | Egyéb % (arany/REIT) |
|---|---|---|---|
| Nagyon konzervatív – rövid távú célok (2-3 év), tőkemegőrzés | 20-30% | 60-70% | 10% |
| Konzervatív – nyugdíjhoz közel, alacsony kockázattűrés | 40% | 50% | 10% |
| Kiegyensúlyozott – átlagos befektető, 10-20 éves időtáv | 60% | 30% | 10% |
| Dinamikus – fiatalabb befektető, 20+ éves időtáv | 75-80% | 15-20% | 5% |
| Agresszív – 30+ éves időtáv, kiemelkedő kockázattűrés | 90-100% | 0-10% | 0-10% |
ETF-portfólió diverzifikálása
Az egyik leggyakoribb hiba, hogy a kezdők túl sok ETF-be fektetnek (15-20 vagy még több), ami átláthatatlanná teszi a portfóliót és feleslegesen növeli a tranzakciós költségeket. Az ellenkező véglet a túl kevés, szűk fókuszú eszköz (csak 1-2 szektor-ETF), ami nem véd eléggé a piaci mozgások ellen.
Eszközosztályok közötti diverzifikáció
Az ideális megközelítés az, ha 2-4 kulcsfontosságú ETF-re koncentrál, amelyek már önmagukban is több ezer eszközt tartalmaznak:
- Részvényrész (pl. 60-80%): 1-2 ETF elegendő, például a több ezer vállalatot lefedő VWCE (Vanguard FTSE All-World), vagy egy kombináció: USA (S&P 500) + fejlődő piaci ETF.
- Kötvényrész (pl. 20-30%): 1 ETF, például eurózónás államkötvények vagy globális összesített kötvényalap.
Ez a felépítés már biztosítja, hogy befektetése több földrész, szektor és deviza között oszoljon meg.
Földrajzi kitettség: USA vs. globális piac
A globális részvénypiac kapitalizációjának jóval több mint felét az USA adja, így megkerülhetetlen tényező. Két út áll Ön előtt:
- Teljes világindex (pl. VWCE, VWRL): ez a legkényelmesebb. Tartalmazza az USA-t, Európát és a fejlődő piacokat.
- Személyre szabott kombináció: például egy S&P 500 ETF és egy fejlődő piaci ETF. Előnye a rendkívül alacsony költség és a régiók közötti arányok szabad alakítása.
A túlzott diverzifikáció (12+ ETF) már nem csökkenti érdemben a kockázatot, viszont bonyolítja az adózást és az újrasúlyozást. A legtöbb befektetőnek 3-5 alap bőven elegendő.
Devizakockázat: miért számít a forint árfolyama?
Egy magyar befektető globális ETF-portfóliójának forintban mért hozamát nemcsak az alapok teljesítménye, hanem a forint árfolyama is befolyásolja. Ha a forint erősödik a dollárral és az euróval szemben, a forintban számolt hozam csökken, gyengülő forintnál pedig nő.
Hosszú távon a devizakitettség a globális diverzifikáció része. Aki rövid távon csökkentené, devizafedezett (hedged) ETF-osztályt választhat, amelynek viszont a fedezés költsége is megjelenik a hozamban.
Az ETF-ek kiválasztásának 6 legfontosabb szempontja
1. A követett index
Győződjön meg róla, hogy az ETF egy stabil, széles piaci indexet követ. Kezdőként kerülje a szűk szektorokat (pl. csak marihuána-részvények vagy csak robotika), és maradjon a globális vagy regionális alapoknál (S&P 500, MSCI World).
2. TER (Total Expense Ratio) – az éves költség
A TER mutatja meg, mennyit von le az alapkezelő évente a kezelésért.
- CSPX (S&P 500): 0,07% (rendkívül olcsó).
- VWCE (világindex): 0,14% (a Vanguard 2026-ban csökkentette a korábbi 0,19%-ról).
Egy 10 millió forintos portfóliónál a 0,07% és a 0,14% közötti különbség mindössze évi 7 000 Ft – a világindex szélesebb diverzifikációja ennél többet ér.
3. Tracking difference (követési különbség)
Legalább olyan fontos, mint a költségmutató: azt jelzi, mennyire pontosan követte az ETF a valóságban az indexét. A jól kezelt ETF-ek éves követési különbsége jellemzően a TER közelében marad. Ha egy alap rendszeresen 1-2%-kal elmarad az indextől, keressen másikat.
4. Likviditás és alapméret (AUM)
- Alapméret (Assets Under Management): javasolt a legalább 100 millió euró feletti alapokat választani. A túl kicsi alapokat a kezelő megszüntetheti vagy összeolvaszthatja.
- Likviditás: a népszerű alapoknál (VWCE, CSPX, IWDA) a vételi és eladási ár közötti különbség (spread) minimális, így gyorsan és alacsony költséggel eladhatók.
5. Akkumulációs (Acc) vs. disztribúciós (Dist) ETF
Ez az egyik legfontosabb döntés az adózás szempontjából:
- Akkumulációs: az osztalékot nem fizeti ki, hanem automatikusan újrabefekteti. Hosszú távú vagyonépítéshez és TBSZ-számlára ez az ajánlott, mert adóhatékonyabb és kihasználja a kamatos kamat elvét.
- Disztribúciós: az osztalékot kifizeti a számlájára. Akkor hasznos, ha rendszeres kiegészítő jövedelemre van szüksége.
Aki TBSZ nélkül, disztribúciós ETF-fel épít vagyont, felesleges adóterhet vállal az osztalékok után.
6. Miért csak UCITS ETF-et válasszunk?
Az UCITS ETF-ek az uniós UCITS-irányelv szigorú szabályai szerint működnek, a nemzeti felügyeletek (Magyarországon az MNB) ellenőrzése és az ESMA koordinációja mellett. Ez magas szintű befektetővédelmet és kötelező diverzifikációt biztosít: egyetlen vállalat súlya sem lehet túlzottan magas az alapban.
Az európai brókereken keresztül elérhető UCITS ETF-ek kezelése, különösen a magyar TBSZ-en, egyszerűbb és kedvezőbb, mint a nem UCITS alapoké.
Példák ETF-portfóliókra különböző kockázati szinteken
1. Konzervatív ETF-portfólió
(Például 45 év felettieknek vagy alacsony kockázattűrésű befektetőknek)
- Összetétel: 60% kötvény, 30% részvény, 10% alternatív eszköz (arany/REIT).
- Konkrét megvalósítás:
- 60%: iShares Euro Government Bond vagy Vanguard Euro Treasury ETF (kötvény).
- 30%: VWCE (Vanguard FTSE All-World – globális részvény).
- 10%: arany ETF (pl. iShares Physical Gold) vagy ingatlanpiaci REIT ETF.
2. Kiegyensúlyozott ETF-portfólió
(30–45 év közöttieknek, közepes kockázatvállalás mellett)
- Összetétel: 60% részvény, 30% kötvény, 10% alternatívák.
- Konkrét megvalósítás:
- 50%: VWCE (Vanguard FTSE All-World – globális részvény).
- 10%: iShares Core MSCI Emerging Markets (fejlődő piacok).
- 30%: eurózónás államkötvény ETF.
- 10%: ingatlanpiaci (REIT) ETF.
3. Dinamikus ETF-portfólió
(20–35 év közöttieknek, hosszú távú célokra és magas kockázattűrésre)
- Összetétel: 80% részvény, 15% kötvény, 5% alternatívák.
- Konkrét megvalósítás:
- 50%: VWCE (Vanguard FTSE All-World).
- 30%: iShares Core S&P 500 (extra USA-súlyozás).
- 15%: eurózónás vagy globális kötvény ETF.
- 5%: arany vagy technológiai szektor ETF.
A kiegyensúlyozott és a dinamikus példában a külön fejlődőpiaci, illetve S&P 500 ETF tudatos felülsúlyozás: a VWCE ezeket a piacokat már tartalmazza, ezért érdemes figyelni az átfedésekre.
ETF-portfólió újrasúlyozása és karbantartása
Mikor és miért szükséges az újrasúlyozás (rebalancing)?
Az újrasúlyozás biztosítja, hogy portfóliója ne térjen el az eredeti kockázati profiljától. A részvények idővel általában jobban teljesítenek a kötvényeknél, így egy 60/40-es portfólió néhány év alatt 75/25-össé válhat, ami jelentősen növeli a kockázatot. Két bevett módszer:
- Időalapú: évente egyszer (például januárban vagy a születésnapján) nézze át az arányokat.
- Küszöbalapú: ha egy eszközosztály súlya 5-10 százalékponttal eltér a céltól, végezze el a korrekciót.
Az újrasúlyozást a legegyszerűbben az új befizetésekkel teheti meg: a friss tőkét mindig az éppen alulsúlyozott ETF-be fektesse.
A rendszeres befizetés ereje (DCA-stratégia)
A Dollar-cost averaging (DCA) lényege, hogy havonta fix összeget fektet be az árfolyamtól függetlenül. Ez kiküszöböli a piaci időzítés érzelmi stresszét, és hosszú távon kisimítja a bekerülési árat. Ne várjon a „tökéletes” pillanatra: a piacon töltött idő fontosabb, mint a piac időzítése.
Hol érdemes ETF-portfóliót építeni?
| Bróker | ETF jutalék | Előnyök | Hátrányok |
|---|---|---|---|
| K&H Értékpapír | Rendszeres befektetésnél 0,6% (feltételekkel akár 0 Ft) | Van TBSZ, havi 10 000 Ft-tól, magyar ügyfélszolgálat | Bonyolultabb kezelőfelület kezdőknek |
| XTB | 0% havi 100 000 € forgalomig, felette 0,2% | Van TBSZ, 25 000 Ft-tól nyitható | 0,5% devizaváltási díj |
| Lightyear | Díjmentes ETF-kereskedés | Ingyenes TBSZ, több deviza kezelése | Fiatalabb cég, kevesebb kiegészítő funkció |
| eToro | 0% | Egyszerű app, CopyTrader funkció | Nincs TBSZ, 5 dolláros kifizetési díj |
Magyar befektetőknek az adómentességet biztosító TBSZ (Tartós Befektetési Számla) a legfontosabb szempont: az öt éves futamidő végén a hozam teljesen adómentes, idő előtti feltörésnél viszont akár 15% SZJA és 13% szocho terhelheti.
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.
Támogatott tartalom