
MOL részvény elemzés: árfolyam, osztalék és kockázatok 2026-ban

Tartalomjegyzék
A MOL részvény 2026 egyik legerősebben teljesítő magyar blue chipje. Az árfolyam a 2025 végi 2 940 forintról október 15-re 5 050 forintra emelkedett, vagyis az év eleje óta több mint 70%-ot erősödött.
A ralit az erős második negyedéves eredmény, a magas osztalék, az Aphrodite-gázmező megszerzése és a NIS-akvizíció reménye hajtotta. A kép azonban nem hibátlan: a NIS-ügylet még mindig nem zárult le, a Dunai Finomító AV3 üzeme csak októberben indul újra, az árkorlátozások pedig a töltőállomások eredményét rontják.
A kérdés ezért már nem az, hogy a MOL képes-e stabil készpénzt termelni, hanem az, hogy az elemzői átlag feletti árfolyamon maradt-e még felértékelődési potenciál.
- Kinek lehet jó? Azoknak, akik közép-európai energetikai kitettséget és rendszeres osztalékot keresnek, és elfogadják az olajipar ciklikusságát, valamint a politikai kockázatokat.
- Kinek kevésbé? Azoknak, akik kiszámítható árfolyamot vagy gyors növekedést keresnek: a MOL továbbra is az olajáraktól, a finomítói marzsoktól és az állami szabályozástól függ.
MOL részvény kulcsadatai (2026. október)
| Adat | Érték |
|---|---|
| Ticker / ISIN | MOL (BÉT) / HU0000153937 |
| Árfolyam (2026. okt. 15.) | 5 050 Ft |
| 52 hetes sáv | 2 720–5 460 Ft |
| Piaci kapitalizáció | kb. 4 138 milliárd Ft |
| Osztalék (2026-ban kifizetve) | 317,58 Ft, kb. 6,3%-os hozam |
| Elemzői átlagos célár | 4 400 Ft (13 elemző) |
| Következő gyorsjelentés | 2026. november 6. |
A MOL a BUX index egyik legnagyobb súlyú papírja az OTP mellett, ezért árfolyama a teljes hazai tőzsdei hangulatot mozgatja.

Fektessen magyar részvényekbe
Nyiss K&H Értékpapír számlát RANKIA promóciós kóddal, és most akár 50 000 Ft vételi jutalék-díjkedvezményt is kaphatsz!
Promóciós kód: RANKIA

👉 A részvételi feltételekről itt olvashatsz.
Mivel foglalkozik a MOL, és honnan jön a bevétele?
A MOL Nyrt. Magyarország egyik legnagyobb vállalata, amely 1991-ben alakult integrált olaj- és gázipari társaságként. A cég Közép-Európa egyik meghatározó energetikai szereplője, amely jelentős stratégiai átalakuláson (MOL 2030+) megy keresztül.
Üzleti modell
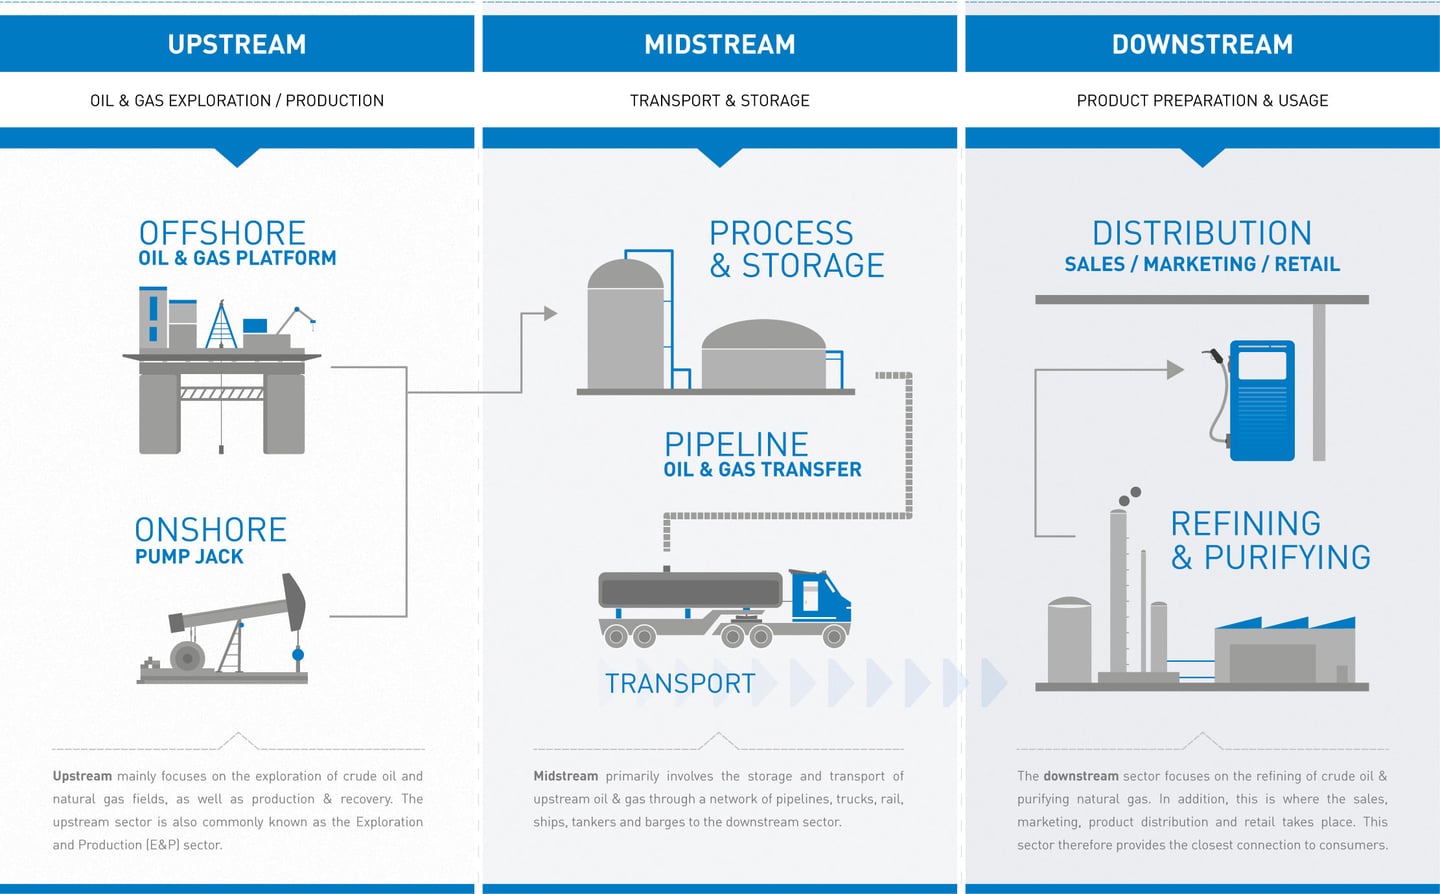
A MOL sikere az integrált modellben rejlik: a teljes értékláncot lefedi a kitermeléstől a végfelhasználóig. A főbb üzletágak:
- Upstream (kutatás és termelés): olaj- és gázkitermelés a régióban és nemzetközi szinten, 2026 első félévében napi átlag 95,5 ezer hordó olajegyenérték.
- Downstream (finomítás és kereskedelem): komplex finomítók (Százhalombatta, Pozsony) és petrolkémia.
- Fogyasztói szolgáltatások: 2 317 töltőállomás a régióban (2026. június vége), egyre több „nem üzemanyag” szolgáltatással (Fresh Corner).
- Gáz Midstream: földgázszállítás és -tárolás.
- Körforgásos gazdaság: hulladékgazdálkodás és újrahasznosítás (MOHU).
Tulajdonosi szerkezet és az állam szerepe
A MOL alaptőkéje 819,4 millió „A” sorozatú törzsrészvényből áll, emellett egy „B” sorozatú aranyrészvény a magyar államé, amely különleges szavazati jogokat biztosít. Az alapszabály szerint egyetlen részvényes sem gyakorolhatja a szavazati jogok több mint 10%-át.
A MOL Új Európa Alapítvány megszűnik, így a részvények 5,2%-a saját részvényként visszakerül a társasághoz. A saját részvények aránya azért fontos, mert az ezekre jutó osztalékot a többi részvényes kapja meg.
Hogyan alakult a MOL részvény árfolyama 2026-ban?
A MOL 2026. október 15-én 5 050 forinton zárt, ami az 52 hetes 2 720–5 460 forintos sáv felső harmadában van. A piaci kapitalizáció ezzel 4 100 milliárd forint fölé nőtt.
MOL Hungarian Oil and Gas Plc (MOL.BD)
- Árfolyam
- 5080
- Változás
- 50 (0.99404%)
- Napi tartomány
- 5010 — 5085
- 52 hetes tartomány
- 2810 — 5460
További információ: Részvények MOL Hungarian Oil and Gas Plc
Mi hajtotta a ralit?
Az év első felében a NIS tervezett felvásárlása volt a legerősebb katalizátor. A MOL januárban jelentkezett be az orosz Gazprom Neft 56,15%-os részesedésére, júniusban pedig aláírta a részvényesi megállapodást a szerb állammal. A NIS Szerbia egyetlen finomítóját és közel 400 töltőállomást üzemeltet.
A nyár második felében az eredmények vették át a főszerepet. A második negyedéves tisztított CCS EBITDA 1 297 millió dollárra ugrott a magas finomítói marzsok és az erős olaj- és gázárak miatt. Júliusban a MOL legfeljebb 720 millió dollárért 35%-os részesedést szerzett a ciprusi Aphrodite-gázmezőben, amely az évtized legnagyobb Upstream-akvizíciója.
MOL fundamentális elemzés: mit mutat a 2026-os első félév?
2026 első negyedéve gyenge volt: a tisztított CCS EBITDA 25%-kal, 626 millió dollárra esett a Barátság kőolajvezeték közel háromhónapos kiesése és a Dunai Finomító gondjai miatt. A második negyedév fordulatot hozott, így az első féléves tisztított CCS EBITDA 1 923 millió dollár lett.
| Szegmens EBITDA (Mrd Ft) | 2026 Q2 | 2025 Q2 | Változás |
|---|---|---|---|
| Upstream | 116,5 | 98,5 | +18% |
| Downstream (tisztított CCS) | 210,2 | 109,5 | +92% |
| Fogyasztói szolgáltatások | 58,9 | 87,7 | –33% |
| Gáz Midstream | 11,3 | 14,0 | –19% |
| Körforgásos gazdaság | 5,4 | –3,7 | pozitívba fordult |
| Nettó adósság/EBITDA | 0,49 | 0,69 | javult |
A második negyedévben az adózás előtti eredmény 1 000 millió, az adózott eredmény 786 millió dollár volt.
A CCS (Current Cost of Supply) EBITDA kiszűri a készletárak változásának hatását, így jobban mutatja az alapműködés teljesítményét.
Mi működik jól?
A kutatás-termelés stabil pénztermelő: a napi kitermelés 2%-kal nőtt az első félévben. A finomítói és petrolkémiai marzsok a második negyedévben kiugróan magasak voltak, a körforgásos üzletág pedig már pozitív EBITDA-t termel. Az első félév működési cash flow-ja 1 898 millió dollár volt.
Hol vannak a problémák?
A fogyasztói szolgáltatások EBITDA-ja 33%-kal csökkent a második negyedévben, főként a régiós üzemanyagár-korlátozások miatt. A Dunai Finomító AV3 üzeme a 2025 októberi tűz óta áll: az újraindítás a korábban várt szeptember 22. helyett októberben, fokozatosan kezdődik. Az első, 100 millió dolláros biztosítási kártérítés már beérkezett.
Mire érdemes figyelni?
Az elemzők szerint az első féléves eredmény már a nagyjából 3 milliárd dolláros éves EBITDA-útmutatás közel kétharmada. Az organikus beruházások 33%-kal, 592 millió dollárra nőttek, ami hosszabb távon az osztalékfizetési képességet is befolyásolja. A harmadik negyedéves számok 2026. november 6-án jelennek meg.
Mennyi osztalékot fizet a MOL?
Az áprilisi közgyűlés összesen 241,2 milliárd forint osztalékról döntött. Mivel a saját részvényekre jutó részt a többi részvényes között kell felosztani, a végleges összeg bruttó 317,58 forint lett részvényenként. Az eredeti javaslat alap- és rendkívüli osztalékból állt.
A fordulónap 2026. szeptember 16. volt, a jogosultsághoz szeptember 14-ig kellett megvenni a részvényt, a kifizetés pedig szeptember 25-én indult. Az 5 050 forintos árfolyammal számolva a hozam kb. 6,3%, ami elmarad az előző évek 8–11%-os szintjétől: az árfolyam gyorsabban nőtt, mint az osztalék.
| Kifizetés éve | Részvényenkénti osztalék | Osztalékhozam¹ |
|---|---|---|
| 2026 | 317,58 Ft | kb. 6,3%² |
| 2025 | 275 Ft | 8,85% |
| 2024 | 249,98 Ft | 8,21% |
| 2023 | 354,26 Ft | 11,1% |
| 2022 | 302,62 Ft | 9,95% |
¹ A MOL által közölt hozam, az ex-kupon napot megelőző záróárral számolva; az elmúlt öt kifizetés átlaga kb. 8,4%. ² Az október 15-i 5 050 forintos záróárral számolva.
Hogyan adózik a MOL osztalék?
Magánszemélyeknél a kifizető 15% szja-t von le az osztalékból. Aki legalább 5 évre fektet be, érdemes lehet TBSZ-ben tartania a részvényt, mert a lekötési idő után a hozam a feltételek teljesülése esetén adómentessé válhat.
Mi várható? MOL célárfolyam és forgatókönyvek
A MOL befektetői oldalán közölt 13 elemzői célár (2026. augusztus 12.) átlaga 4 400 forint, a sáv 3 074 forinttól (Pekao) 5 400 forintig (HSBC) terjed. Hat ház vételt, hat tartást, egy (ODDO BHF) eladást javasol. Az 5 050 forintos árfolyam így már mintegy 15%-kal az átlagos célár felett jár.
Pozitív katalizátorok
- Az AV3 üzem újraindítása: a teljes finomítói kapacitás visszatérése javíthatja a Downstream eredményét, a biztosítási kártérítés pedig részben ellensúlyozza a korábbi kiesést.
- Előrelépés a NIS-ügyben: a hatósági engedélyek megszerzése megszüntetné a bizonytalanságot, és megerősítené a MOL délkelet-európai pozícióját.
- Erős Upstream: a kitermelés nő, az Aphrodite-gázmező pedig hosszú távú növekedési lehetőséget ad.
Lehetséges árfolyam-forgatókönyvek
Az alábbi sávok nem hivatalos elemzői célárak, hanem a jelenlegi árfolyam, a működési kilátások és az elemzői célárak alapján felállított forgatókönyvek.
1. Konzervatív forgatókönyv: „Vissza a konszenzushoz”
Becsült árfolyamsáv: 4 000–4 500 Ft
A NIS-ügylet meghiúsul, a finomítói marzsok a második negyedéves csúcsról visszaesnek, vagy újabb különadók jelennek meg. Ebben az esetben a MOL ismét elsősorban osztalékpapírként árazódna, az elemzői átlag közelében.
2. Alapforgatókönyv: „Stabilizálódó működés”
Becsült árfolyamsáv: 4 700–5 300 Ft
Az AV3 üzem az év végére eléri a teljes kapacitást, a NIS-tárgyalások elhúzódnak, de nem omlanak össze. A sáv nagyjából a vételi ajánlást adó házak (Citi, Morgan Stanley, UBS) célárainak felel meg.
3. Optimista forgatókönyv: „Régiós terjeszkedés”
Becsült árfolyamsáv: 5 400–5 800 Ft
A NIS-akvizíció megkapja az engedélyeket, a finomítói eredmények erősek maradnak, és a kitermelés is nő. Ez már a legmagasabb elemzői célár feletti árazást jelentene, ezért több pozitív esemény együttes teljesülésére lenne szükség.
Milyen kockázatokkal jár a MOL részvény?
A legnagyobb egyedi kockázat a NIS. A szerbiai Forbes október 1-jén arról írt, hogy a Gazprommal folytatott tárgyalások gyakorlatilag összeomlottak; a MOL ezt nem erősítette meg, és közölte, hogy az OFAC engedélye alapján október 30-ig folytathatja a tárgyalásokat.
A szabályozási környezet szintén komoly kockázat: az árkorlátozások és a különadók közvetlenül csökkentik a profitot, a magyar állam pedig aranyrészvénnyel is befolyással bír. Az olajárak, a finomítói marzsok és a forint/dollár árfolyam ingadozása az eredményt és az osztalékot egyaránt érinti.
Végül az értékeltség is kockázattá vált: a részvény az elemzői átlag felett jár, miközben a beruházási igény 33%-kal nőtt. Egy gyengébb negyedév vagy egy rossz NIS-hír ezért nagyobb árfolyamesést válthat ki, mint egy olcsóbb kiinduló szintről.
Hogyan vásároljunk MOL részvényt?
A MOL részvény megvásárlásához értékpapírszámlára van szükség egy engedéllyel rendelkező brókernél vagy banknál. A forintban jegyzett BÉT-részvényt a K&H Értékpapírnál és a Lightyear alkalmazásban is megveheted; az XTB a varsói tőzsdén jegyzett MOL.PL instrumentumot kínálja.
1. Számlanyitás és feltöltés
Nyiss értékpapírszámlát, végezd el a digitális azonosítást, majd töltsd fel a számládat forinttal. Ha legalább 5 évre tervezel, érdemes lehet TBSZ-t (Tartós Befektetési Számlát) nyitni.
2. A MOL részvény kikeresése
- Nyisd meg a bróker alkalmazását vagy webes felületét.
- Keress rá a MOL tickerre vagy a HU0000153937 ISIN-kódra.
- Válaszd ki a Budapesti Értéktőzsdén jegyzett MOL részvényt.
3. Vásárlás
Add meg a befektetni kívánt összeget vagy darabszámot, majd válassz megbízástípust. Limitáras megbízással rögzítheted a maximális vételárat, piaci megbízással a legjobb elérhető áron vásárolsz.
Megéri MOL részvényt venni 2026-ban?
A MOL elsősorban konzervatív, osztalékfókuszú befektetőknek lehet jó választás, akik stabil közép-európai nagyvállalatban keresnek tulajdonrészt, és a kb. 6%-os osztalékhozamot vonzónak tartják.
Nem ajánlott viszont azoknak, akiket nyugtalanít az energiaszektor árfolyam-ingadozása (volatilitása), vagy akik a konszenzus feletti árfolyamon nem szeretnének belépni.
Előnyök és hátrányok
Előnyök
- Erős cash-flow és alacsony eladósodottság
- Kb. 6%-os osztalékhozam
- Integrált, diverzifikált üzleti modell
- Új upstream növekedés (Aphrodite)
Hátrányok
- Árfolyam az elemzői átlagos célár felett
- Olajár-volatilitás
- Szabályozási kockázat (árkorlát, különadó)
- Geopolitika
- Bizonytalan NIS-akvizíció
Ha a MOL mellett más magyarországi részvényekben is gondolkodsz, érdemes megnézni az alábbi elemzéseinket:
- OTP Bank részvény elemzés – árfolyam-előrejelzés és fundamentumok
- Richter részvény elemzés – gyógyszeripar, AbbVie-kapcsolat és osztalék
- Magyar Telekom részvény elemzés – rekordosztalék és ~7%-os hozam 2026-ban
- 4iG részvény elemzés – növekedési sztori vagy kockázatos fogadás?
- ALTEO részvény elemzés – energiatárolás, PICASSO és a BÉT legizgalmasabb fordulata
- OPUS Global részvény elemzés – rekordprofit, mégis 40%-os árfolyamesés
Gyakori kérdések a MOL részvényről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.