
Opciós ügyletek: hogyan működnek és hogyan kereskedhetsz velük?

Tartalomjegyzék
Ebben az útmutatóban végigvesszük, mi a call és a put opció, mitől függ az áruk, milyen eszközökre köthetők, és milyen stratégiákkal dolgoznak a gyakorlott kereskedők – a valós kockázatokkal együtt.
Mik azok az opciós ügyletek?
Az opciós ügyletek olyan szerződéses megállapodások, amelyek jogot (de nem kötelezettséget) adnak a tulajdonosnak, hogy megvásároljon vagy eladjon egy alapul szolgáló eszközt – részvényt, kötvényt, nyersanyagot, határidős ügyletet – egy előre meghatározott áron.
Ezt az árat nevezzük strike price-nak vagy magyarul lehívási árnak, a határnapot pedig lejárati dátumnak.
Az opció származtatott (derivatív) termék: az értéke nem önmagából, hanem a mögöttes eszköz árfolyamából vezethető le. A szerződésnek mindig két oldala van: a vevő megveszi a jogot, a kiíró pedig prémiumért cserébe vállalja a kötelezettséget.
Két alaptípus létezik, és minden összetettebb stratégia ezekből épül fel.
Vételi (call) és eladási (put) opciók
Vételi opció (call)
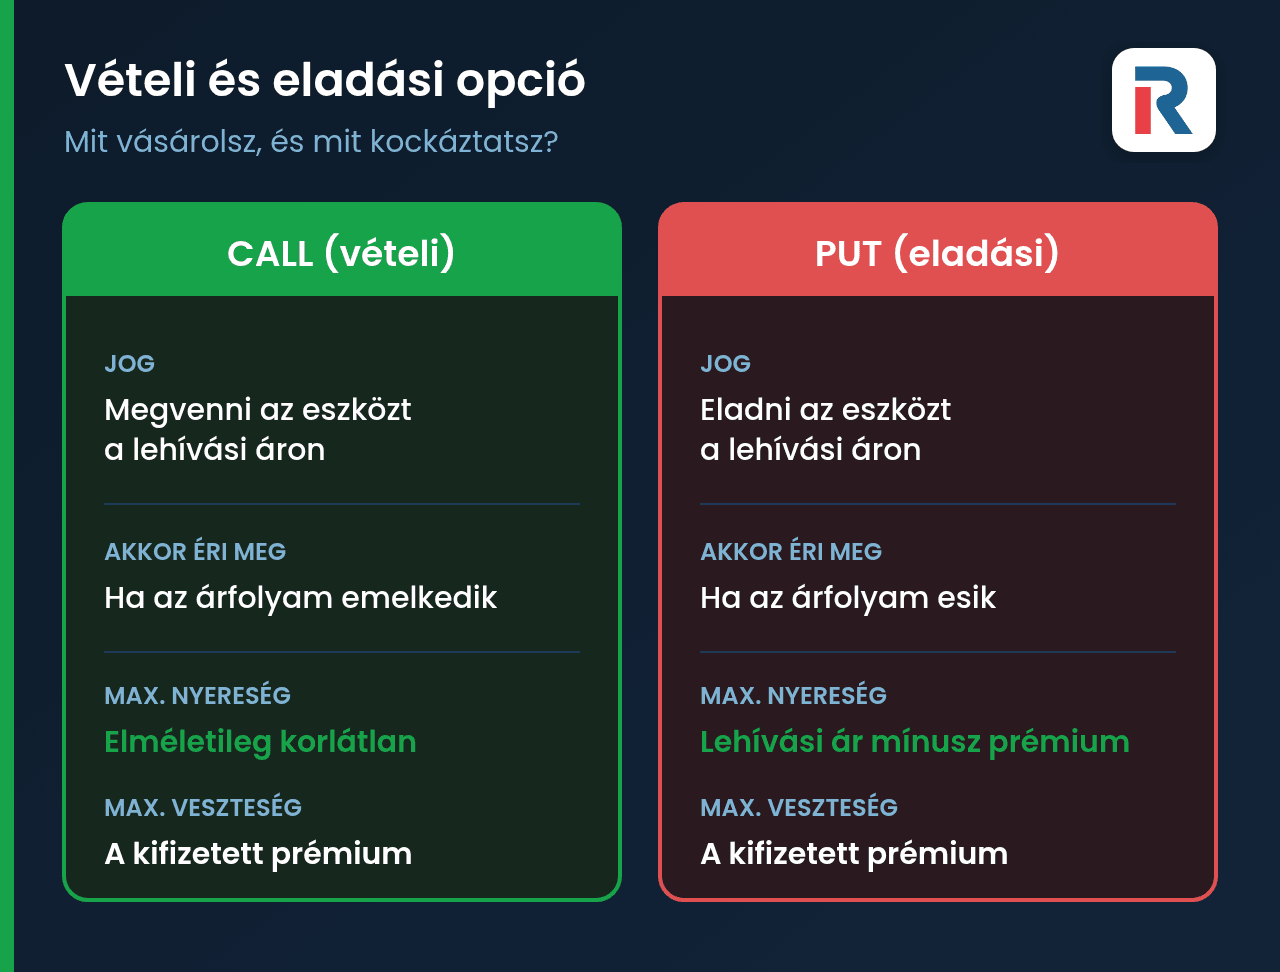
A call opció jogot ad a vevőnek, hogy a mögöttes eszközt a lehívási áron megvásárolja. Amerikai típusú opciónál ezt a lejáratig bármikor, európai típusúnál csak a lejáratkor teheti meg.
A call vásárlójának vesztesége a kifizetett prémiumra korlátozódik, a nyeresége viszont elméletileg korlátlan, mert az árfolyam felfelé nincs bekorlátozva.
Nézzünk egy számpéldát. Egy részvény 180 dolláron áll, és veszel rá egy 180 dolláros lehívási árú, három hónapos call opciót 6 dolláros prémiumért. Mivel egy kontraktus 100 részvényre szól, a pozíció 600 dollárba kerül.
Ha a részvény lejáratkor 200 dollár, az opció belső értéke részvényenként 20 dollár, vagyis 2000 dollár: a prémium levonása után 1400 dollár a nyereséged. Ha viszont 180 dollár alatt marad, az opció értéktelenül jár le, és a 600 dollár prémium a teljes veszteség.
Eladási opció (put)
A put opció jogot ad a tulajdonosnak, hogy eladjon egy eszközt a lehívási áron. Akkor kifizetődő, ha az árfolyam esik: a piacon olcsóbban veszed meg az eszközt, és a magasabb, szerződésben rögzített áron adod el.
A put vevőjének kockázata szintén a prémiumra korlátozott, a nyeresége pedig legfeljebb a lehívási ár és a prémium különbsége lehet, hiszen az árfolyam nullánál mélyebbre nem eshet.
Mi történik, ha te írod ki az opciót?
A kiíró oldalán fordul a képlet: ő kapja a prémiumot, de kötelezettséget vállal. Ha a mögöttes eszköz a birtokában van, fedezett (covered) pozícióról beszélünk; ha nincs, fedezetlen (naked) kiírásról, amely lényegesen nagyobb kockázatot hordoz.
Az opciós ügylet legfontosabb paraméterei
Minden opciós szerződést néhány visszatérő paraméter ír le, és ezek együtt határozzák meg az árát.
- Lehívási ár (strike price): az az árfolyam, amelyen a mögöttes eszköz megvehető vagy eladható. A szerződés létrejöttekor rögzítik.
- Lejárati dátum: az opció érvényességének vége. Az értéken kívüli opció jellemzően értéktelenül jár le, az értékkel rendelkező opciót pedig a szerződés feltételei szerint lehívják vagy elszámolják.
- Prémium: az opcióért fizetett ár. Nagyságát a mögöttes eszköz árfolyama, a piaci volatilitás és a lejáratig hátralévő idő együtt alakítja.
- Kontraktusméret: részvényopcióknál jellemzően 100 részvény szerződésenként, ami meghatározza a pozíció tényleges nagyságát.
A prémium két részre bontható. A belső érték az, amennyit az opció azonnali lehívása érne: call esetén az aktuális árfolyam és a lehívási ár különbsége, ha az pozitív.
Ami ezen felül van, az az időérték: a fennmaradó időszak bizonytalanságának ára.
Az időérték a lejárat felé haladva folyamatosan olvad, és lejáratkor nullára fut. Ezért drágább minden más paraméter azonossága mellett a hosszabb futamidejű és a magasabb volatilitású opció.
Minimális tőkekövetelmény nincs jogszabályban rögzítve: brókerenként változik, és opciós jogosultsági szinthez is köthető, ezért érdemes a választott szolgáltatónál ellenőrizni.
Milyen eszközökre köthetsz opciót?
Az opciók rendkívül sokféle mögöttes termékre elérhetők:
- Részvények: a legelterjedtebb forma, általában 100 részvényes csomagokban.
- ETF: nyersanyag-, szektor-, index- és devizaalapú ETF-ekre egyaránt köthetők, ezért nagyon rugalmasak.
- Nyersanyagok: kockázatkezelési és spekulatív eszközök egyszerre; az olajopciók például kifejezetten aktív piacot jelentenek.
- Határidős opciók: a legintenzívebben kereskedett határidős ügyletekre is elérhetők, jellemzően nagyobb tőkeigénnyel.
- Indexek: nem jár fizikai szállítással, az elszámolás készpénzben történik, mert magát az indexet nem lehet közvetlenül kereskedni.
A magyar befektetők túlnyomó része amerikai részvény- és indexopciókkal kereskedik, mert ott a legnagyobb a likviditás és a legszűkebb a vételi-eladási különbözet. A Budapesti Értéktőzsde származékos szekciójában is elérhetők opciók, de forgalmuk nagyságrendekkel kisebb.
Hogyan működik az opciós kereskedés a gyakorlatban?
Az opció ára több tényezőre egyszerre reagál, és ezt a viselkedést a görög mutatók írják le:
- Delta: mennyit mozdul az opció ára a mögöttes eszköz egységnyi árváltozására. 0,5-ös delta esetén 1 egységnyi elmozdulás 0,5 egységnyi opcióár-változást jelent.
- Gamma: a delta változásának üteme, vagyis mennyire gyorsan reagál maga az érzékenység.
- Théta: az időértékvesztés napi mértéke. A lejárat közeledtével gyorsul, és minden opcióra hat.
- Vega: az implikált volatilitás változásának hatása az opció árára.
- Rho: a kamatlábváltozás hatása az árazásra.
Az opciós görög betűk részletes magyarázata segít mélyebben megérteni az árképzési modelleket.
Az opció státusza: ITM, OTM és ATM
Az ITM, OTM és ATM rövidítések a jelenlegi eszközár és a lehívási ár viszonyát írják le.
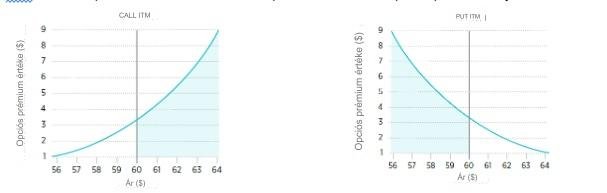
- In The Money (ITM): call esetén a mögöttes eszköz ára magasabb a lehívási árnál, put esetén alacsonyabb.
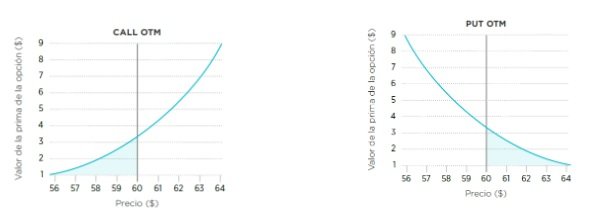
- Out of The Money (OTM): call esetén az eszköz ára alacsonyabb a lehívási árnál, put esetén magasabb.
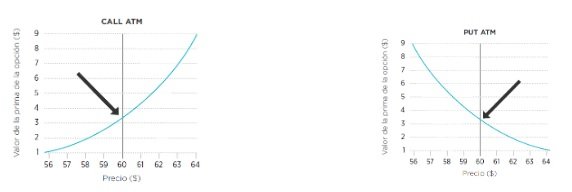
- At The Money (ATM): az eszköz ára egyenlő a lehívási árral, vagy nagyon közel van hozzá.
A gyakorlatban a legtöbb opciót nem lehívják, hanem lejárat előtt visszazárják: a kereskedők a prémium árfolyammozgásából próbálnak profitálni, nem az opciós jog tényleges gyakorlásából.
Opciós stratégiák kezdőknek és haladóknak
Az induláshoz elég egy opciós jogosultsággal rendelkező számla – a gyakorlati példáinkhoz az Interactive Brokers-számlára hivatkozunk –, majd egy likvid mögöttes termék, például az S&P 500 indexet követő SPY ETF. Érdemes limitáras megbízást használni, hogy a széles vételi-eladási különbözet ne rontsa el a belépőt.
A wheel stratégia
A wheel (kerék) stratégia put és call opciók sorozatos kiírásából termel prémiumbevételt, és hosszú távú elköteleződést igényel a mögöttes részvény iránt.
Először egy olyan részvényre írsz ki put opciót, amelyet szívesen tartanál a portfóliódban. Ha a jogot nem gyakorolják, megtartod a prémiumot; ha igen, megveszed a részvényt a lehívási áron.
Amint nálad van a részvény, kiírsz rá egy lehetőleg OTM covered call opciót. Ha nem hívják le, a prémium és a részvény is marad; ha lehívják, eladod a lehívási áron – és kezdheted elölről egy újabb put kiírásával.
Iron Condor
Az Iron Condor haladó opciós stratégia, amely akkor termel profitot, ha az árfolyam egy adott sávban marad a lejáratig. Két vertikális credit spread kombinációja: egy put spreadre és egy call spreadre épül.
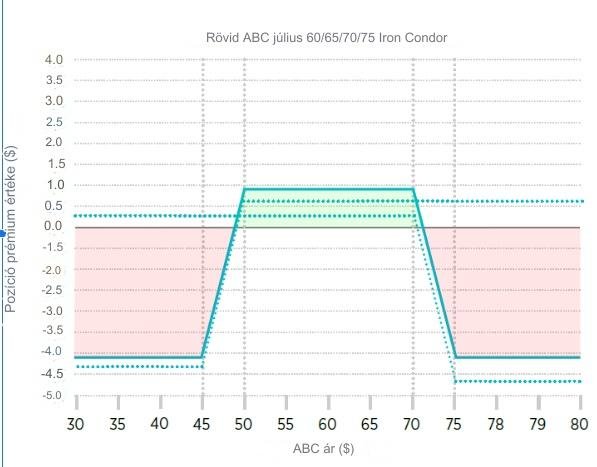
Először eladsz egy OTM putot és veszel egy alacsonyabb lehívási árút, majd eladsz egy OTM callt és veszel egy magasabb lehívási árút. A maximális nyereséged a kapott prémiumok összege, amely akkor realizálódik, ha az árfolyam lejáratkor a vételi és eladási opciók lehívási árai között marad.
Ha most kezded, ez az öt alapvető opciós stratégia jó kiindulópont.
Az opciós kereskedés kockázatai
Az opciók tőkeáttételes termékek: felnagyítják a nyereséget, de a veszteséget is.
- Teljes prémiumvesztés: ha az opció értéktelenül jár le, a vevő elveszíti a teljes kifizetett prémiumot.
- Fedezetlen call kiírása: ez az egyetlen eset, amely elméletileg korlátlan veszteséget okozhat, mert a részvényárfolyam felfelé nincs korlátozva, a kiíró viszont köteles szállítani.
- Fedezetlen put kiírása: a veszteség véges, de nagyon nagy lehet, hiszen a lehívási áron akkor is meg kell venned az eszközt, ha az közben összeomlott.
- Időkockázat: a théta miatt a mögöttes eszköznek a lejárat előtt kell a várt irányba mozdulnia, különben az időérték elolvad.
- Likviditási kockázat: ritkán kereskedett szériáknál széles a vételi-eladási különbözet, és nehéz jó áron zárni a pozíciót.
Adózás szempontjából az EGT-ben szabályozott piacon, felügyelt szolgáltatón keresztül kötött opciós ügylet jellemzően ellenőrzött tőkepiaci ügyletnek minősül (15% szja, szociális hozzájárulási adó nélkül). A minősítést és az adóévi elszámolást érdemes a brókered igazolásával és adótanácsadóval egyeztetni.
Gyakori kérdések az opciós ügyletekről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.