Tőzsdei befektetés kezdőknek (2026): teljes útmutató lépésről lépésre

Tartalomjegyzék
Sokan azt gondolják, hogy a tőzsdézés bonyolult, kockázatos, és csak azoknak való, akik már eleve sok pénzzel rendelkeznek. Ez a kép elavult. Ma egy átlagos magyar befektető ugyanazokhoz az eszközökhöz fér hozzá, mint egy Wall Street-i profi – a különbség csupán a tudásban és a szemléletben van.
A legnagyobb kockázat valójában nem a befektetés, hanem a tétlenség: aki a pénzét évekig bankszámlán hagyja, az infláció miatt reálértékben folyamatosan veszít. Aki viszont időben elkezd rendszeresen befektetni, annak a kamatos kamat hosszú távon látványos eredményt hoz – ehhez nem kell sem közgazdász diploma, sem nagy tőke.
Ebben a tőzsde kezdőknek szóló útmutatóban lépésről lépésre végigmegyünk a tőzsdézés alapjain: a pénzügyi profiltól és a brókerválasztástól az első megbízáson át a TBSZ-ig és a leggyakoribb hibákig.
Határozd meg a pénzügyi profilodat, mielőtt tőzsdézni kezdesz
Mielőtt bármit is vásárolnál, három kérdést kell megválaszolnod: Mennyi szabad tőkéd van? Mikor kell vissza a pénz? Mennyi veszteséget bírsz ki pánik nélkül?
Az első szabály: csak olyan pénzt fektess be, amire 3-5 évig nem lesz szükséged. A tőzsde rövid távon drasztikusan eshet: az S&P 500 index 2020 februárja és márciusa között mintegy 34%-ot zuhant.
Aki a mélyponton kénytelen volt eladni, ekkora veszteséget könyvelt el. Aki kivárta, 2020 augusztusára már visszajutott a korábbi csúcsra. Ezért érdemes előbb 3–6 havi kiadásnak megfelelő vésztartalékot képezni, hogy egy váratlan kiadás miatt ne kelljen esés idején eladnod.
A befektetési horizont meghatározza a stratégiádat:
- 1-3 év: állampapír, bankbetét – a tőzsde itt kockázatos
- 3-10 év: kiegyensúlyozott portfólió (részvény + ETF + kötvény)
- 10+ év: részvény- és ETF-túlsúly – historikusan ez hozza a legjobb eredményt
Tudtad?
A befektetők legnagyobb ellensége nem a piac, hanem önmaga
A leggyakoribb hiba: euforikusan veszünk, amikor minden drága, és pánikszerűen adunk el, amikor esik. Ezt hívják veszteségkerülési torzításnak – és felismerése már fél siker.
Hogyan válassz brókert 2026-ban?
A bróker az a platform, amelyen keresztül befektetsz. A legfontosabb szempontok: szabályozottság, díjstruktúra, elérhető eszközök, és hogy kínál-e TBSZ számlát (erről lent részletesen). Kezdőként a díjak és a TBSZ számítanak a legtöbbet.
| Bróker | Részvény- és ETF-díj | Erőssége | Kinek ajánlott? |
|---|---|---|---|
| XTB | 0% havi 100 000 EUR forgalomig, felette 0,2% (min. 10 EUR) | TBSZ, magyar nyelvű támogatás | Kezdőknek és haladóknak |
| K&H Értékpapír | ETF-ekre akár 0 Ft vételi díj rendszeres befektetésnél, egyébként 0,34%-tól | TBSZ, BÉT-hozzáférés, KBC-csoport háttér | TBSZ-t kereső hazai befektetőknek |
| Lightyear | ETF-ekre nincs végrehajtási díj, USA-részvényekre 0,1% (max. 1 USD) | Díjmentes TBSZ, többdevizás számla | Kis összeggel, rendszeresen befektetőknek |
Milyen díjakkal számolj?
- Vételi/eladási jutalék: sok brókernél 0%, de gyakran csak egy forgalmi határig
- Devizaváltási díj: jellemzően 0,1–1% (a Lightyearnél 0,35%, az XTB-nél 0,5%) – erre figyelj, ha forintos számláról EUR/USD eszközt veszel
- Inaktivitási díj: egyes brókereknél felszámolják, ha nem kereskedsz rendszeresen
Csak olyan brókerre bízd a pénzed, amelyet elismert felügyelet engedélyez, például az MNB, a KNF, a BaFin, a CySEC, az FCA vagy a SEC. A magyar befektetési szolgáltatók ügyfeleit a BEVA legfeljebb 100 000 euróig kártalanítja, ha a szolgáltató fizetésképtelenné válik.
Befektetés vagy tőzsdei kereskedés? Előbb ezt döntsd el
A tőzsdézés két, egymástól nagyon eltérő tevékenységet takar. A befektető évekre vásárol, és a vállalatok növekedéséből, osztalékából profitál, míg a kereskedő (trader) napokon vagy akár perceken belüli árfolyammozgásokra spekulál.
A rövid távú kereskedés – például a daytrade kereskedés – sokkal több időt, tudást és fegyelmet igényel, a tranzakciós költségek gyorsabban halmozódnak, és gyakran tőkeáttételes CFD-kkel (különbözeti ügyletekkel) történik. A brókerek kötelező tájékoztatói szerint a lakossági CFD-számlák többsége veszteséges.
A befektető a vállalat értékére figyel, a kereskedő az árfolyam lendületére. A befektetőnek elég évente néhányszor ránéznie a portfóliójára, a kereskedőnek viszont naponta órákat kell a képernyő előtt töltenie. Ha mégis kipróbálnád a kereskedést, előbb demószámlán gyakorolj, és csak olyan összeggel kezdj, amelynek az elvesztését nyugodtan viselnéd.
Kezdőként ezért a hosszú távú befektetés a járható út, és ez az útmutató is erre épül.
Hogyan működik a tőzsde?
A tőzsde egy szabályozott piac, ahol vállalatok részvényeket bocsátanak ki, befektetők pedig ezeket veszik és adják el. Ha Apple-részvényt vásárolsz, az Apple apró tulajdonosává válsz – ha a cég nő, a részvényed is értékesebb lesz.
Az árfolyamot a kereslet és a kínálat alakítja: ha több a vevő, mint az eladó, az ár emelkedik. A hazai piacot a Budapesti Értéktőzsde (BÉT) jelenti, ahol többek között az OTP, a MOL, a Richter és a Magyar Telekom részvényei forognak. Világszerte több tucat jelentős tőzsde működik, a legfontosabbak:
| Tőzsde | Ország | Jellemző index |
|---|---|---|
| NYSE | USA | Dow Jones |
| NASDAQ | USA | NASDAQ 100 |
| LSE | Egyesült Királyság | FTSE 100 |
| TSE | Japán | Nikkei 225 |
| BÉT | Magyarország | BUX |
A tőzsdék hétvégén és ünnepnapokon zárva tartanak. Az NYSE és a NASDAQ magyar idő szerint jellemzően 15:30–22:00 között működik (az óraátállítások körüli hetekben egy órával eltérhet). A pontos időpontokat a tőzsde nyitvatartás cikkünk foglalja össze.
Az első befektetés lépései
- Gyűjts szabad tőkét – ne fektess be olyan pénzt, amelyre rövid távon szükséged lehet
- Válassz brókert és nyiss számlát – ez az a platform, amelyen keresztül vásárolhatsz
- Töltsd fel a számlád – banki átutalással vagy kártyával
- Válaszd ki a befektetési eszközt – részvény, ETF, kötvény
- Adj le megbízást – piaci, limit vagy stop-loss megbízással
- Kövesd a portfóliódat – de ne nézd percenként az árfolyamot
A számlanyitás ma jellemzően online, 10–15 perc alatt elintézhető: személyi igazolványra, lakcímkártyára és adóazonosító jelre lesz szükséged. Ha amerikai részvényt vagy ETF-et is vennél, a brókernél töltsd ki a W-8BEN nyomtatványt is, így az amerikai osztalék forrásadója 30% helyett 15%.
Egy gyakorlati példa: ha havonta 30 000 Ft-ot tudsz félretenni, a TBSZ-számládon minden hónapban ugyanazon a napon megveheted ugyanazt a globális index ETF-et. Így nem kell az időzítésen gondolkodnod, és a befektetés rutinná válik.
A három legfontosabb megbízástípus:
- Piaci megbízás: azonnal teljesül az aktuális áron
- Limit megbízás: csak a megadott áron vagy annál jobban hajtódik végre
- Stop-loss: a stop-loss megbízás automatikusan eladja a pozíciót, ha az árfolyam egy meghatározott szint alá esik – ez a kockázatkezelés alapeszköze
Kezdőként a limit megbízás a biztonságosabb választás: pontosan tudod, legfeljebb mennyit fizetsz egy részvényért, ami főleg kisebb forgalmú papíroknál és a nyitás körüli, ingadozó percekben számít.
Mibe érdemes befektetni kezdőként?
| Eszköz | Kockázat | Várható hozam | Kezdőknek? |
|---|---|---|---|
| Magyar állampapír (MÁP Plusz) | Nagyon alacsony | 5–6% (sávos, fix kamat) | Igen, adómentesen |
| Kötvény ETF | Alacsony | 3-6% | Igen |
| S&P 500 index ETF | Közepes | 7-10% hosszú távon | Igen |
| Egyedi részvény | Magasabb | Változó | Tapasztalattal |
| Kriptovaluta | Nagyon magas | Nagyon változó | Nagyon kis arányban |
A MÁP Plusz kamata évről évre 5,00%-ról 6,00%-ra emelkedik, lejáratig tartva 5,48%-os éves hozamot (EHM) ad, és kamata szja- és szochomentes.
Kezdőknek az index ETF-ek a legjobb belépési pont: egyetlen termékkel több száz vállalat között diverzifikálsz, alacsony díjak mellett. Az S&P Dow Jones Indices SPIVA-jelentései szerint 10–15 éves távon az aktívan kezelt alapok többsége elmarad az indexétől.
Egyedi részvényekkel akkor érdemes foglalkozni, ha van időd a cégek elemzésére. Egy egyszerű kezdő portfólió lehet például 60% globális részvény-ETF és 40% állampapír vagy kötvény-ETF: a pontos arányt a befektetési horizontod és a kockázattűrésed határozza meg.
Népszerű index ETF-ek kezdőknek
- iShares Core S&P 500 (CSPX): az 500 legnagyobb amerikai vállalat
- Vanguard FTSE All-World (VWCE): globális diverzifikáció egyetlen ETF-ben
- iShares MSCI Emerging Markets (EIMI): fejlődő piacok, magasabb kockázat/hozam
További lehetőségeket a legjobb ETF-ek válogatásunkban találsz.
Hogyan kereshetsz pénzt a tőzsdén?
Négy fő módja van:
- Árfolyamnyereség: ha 1 000 Ft-ért veszel egy részvényt és 1 300 Ft-ért adod el, 300 Ft (30%) a nyereséged.
- Osztalék: egyes vállalatok nyereségük egy részét kifizetik; 5 000 Ft-os árfolyamnál 250 Ft osztalék 5%-os hozam.
- Devizaárfolyam-nyereség: ha a dollár erősödik a forinthoz képest, dolláros részvényeden akkor is nyersz, ha az ára stagnál.
- Részvény-visszavásárlás: ha egy cég visszavásárolja saját részvényeit, a megmaradó részvények értéke általában emelkedik.
A leggyakoribb hibák, amelyeket kezdőként elkövethetsz
A kezdő befektetők ritkán a piac miatt veszítenek, sokkal inkább a saját döntéseik miatt. A leggyakoribb csapdák:
- Túlzott önbizalom: néhány sikeres ügylet után nagyobb tétekkel, kevesebb elemzéssel kereskedni
- FOMO: akkor beszállni, amikor egy részvényről már mindenki beszél, és az ára már elszállt
- Veszteségkerülés: a vesztes pozíciókat túl sokáig tartani, a nyerteseket túl korán eladni
- Túl gyakori kereskedés: a sok ki-be ugrálás díjakban és adóban emészti fel a hozamot
- Egy lapra tenni mindent: egyetlen cégbe vagy szektorba fektetni a teljes tőkét
- Tőkeáttétel kezdőként: kölcsönpénzzel vagy CFD-vel a veszteség is megsokszorozódik
- Hírekre kapkodni: egy-egy negatív szalagcím miatt eladni egy hosszú távra vett befektetést
Ezek elkerülésében egy előre leírt, egyszerű befektetési terv segít a legtöbbet: mit veszel, milyen arányban, milyen gyakran, és mikor adsz el. További gyakorlati tippeket a befektetési tanácsok kezdőknek cikkünkben gyűjtöttünk össze.
Elemzési módszerek – amit kezdőként tudni kell
Két fő módszer létezik, és a legtöbb profi befektető mindkettőt használja. Index ETF-eknél egyik sem kötelező, egyedi részvényeknél viszont nélkülözhetetlen.
Fundamentális elemzés
Fundamentális elemzés során azt vizsgálod, mennyit ér egy vállalat valójában az eredményei alapján. A legfontosabb mutatók:
- P/E arány: ár osztva nyereséggel – minél alacsonyabb, annál olcsóbb az értékeltség
- EPS: egy részvényre jutó nyereség
- ROE: a saját tőke megtérülése
- Osztalékhozam: az éves osztalék az árfolyam százalékában
Egy példa: ha egy cég P/E-je 30, a befektetők mai áron a jelenlegi éves nyereség harmincszorosát fizetik érte, vagyis gyors növekedést várnak tőle. Ezeket nem kell kézzel kiszámolnod: a Finviz vagy a Macrotrends ingyenesen megmutatja mindet. A cégek szűrésének menetét a részvénykiválasztás cikkünk mutatja be.
Technikai elemzés
Technikai elemzés az árfolyamgrafikonokat vizsgálja, és a múltbeli mozgásokból próbál következtetni a jövőre. Kezdőknek a mozgóátlag, az RSI és a MACD a három legfontosabb eszköz:
- Mozgóátlag: kisimítja az árfolyamot, és megmutatja a trend irányát
- RSI: 70 felett túlvett, 30 alatt túladott állapotot jelez
- MACD: két mozgóátlag különbségéből jelzi a lehetséges trendfordulókat
A praktikus kombináció: fundamentális elemzéssel válaszd ki a részvényt, technikai elemzéssel időzítsd a belépést.
TBSZ számla – így fizethetsz kevesebb adót a tőzsdei nyereség után
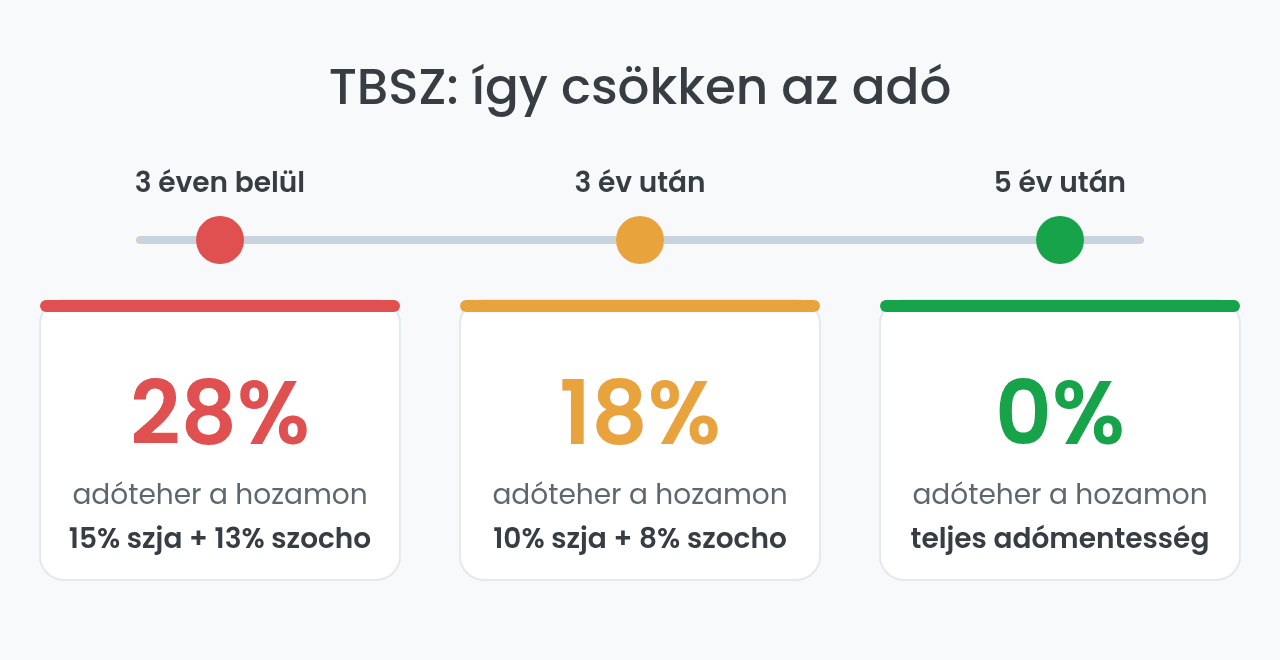
Magyarországon a tőzsdei nyereség után általánosan 15% szja + 13% szocho fizetendő. A tartós befektetési számlán (TBSZ) ez a teher legálisan csökkenthető vagy teljesen elkerülhető:
- 3 éven belüli feltörés: a normál 15% szja + 13% szocho
- 3 év után: összesen 18% (10% szja és 8% szocho) a 2024. december 31. után kötött szerződéseknél
- 5 év után: teljes adómentesség – sem szja, sem szocho
Nézzük egy példán: 1 000 000 Ft-ot fektetsz be, és 5 év alatt évi 10%-os hozammal kb. 610 000 Ft nyereséget termelsz.
| TBSZ nélkül | TBSZ-szel (5 év után) | |
| Nyereség | 610 000 Ft | 610 000 Ft |
| Szja (15%) | −91 500 Ft | 0 Ft |
| Szocho (13%) | −79 300 Ft | 0 Ft |
| Amit zsebre teszel | 439 200 Ft | 610 000 Ft |
Vagyis TBSZ nélkül a nyereséged közel 28%-át elviszi az adó, TBSZ-szel több mint 170 000 Ft marad nálad. Az osztalékok kezeléséről az osztalék adózása TBSZ-en cikkünk szól.
Kockázatok, amelyekkel számolnod kell
A tőzsdei befektetés nem kockázatmentes, de a kockázatok többsége ismert és jól kezelhető. A legfontosabb kockázatok, amelyekkel minden kezdőnek tisztában kell lennie:
- Piaci kockázat: az árfolyamok eshetnek – ez elkerülhetetlen, a hosszú távú befektetőnek el kell fogadnia
- Devizakockázat: ha forintos számláról dolláros vagy eurós eszközbe fektetsz, a forint erősödése csökkenti a hozamodat
- Koncentrációs kockázat: ha csak 1-2 részvényed van, egyetlen cég gyengélkedése az egész portfóliót lehúzza
- Likviditási kockázat: kisebb cégeknél nehéz lehet megfelelő áron eladni a részvényt
- Kamatkockázat: emelkedő kamatok mellett a korábban kibocsátott kötvények és a kötvény-ETF-ek árfolyama csökken
A kockázat csökkentésének legegyszerűbb módja a diverzifikáció – és ebben az index ETF-ek természetüknél fogva segítenek. A Markowitz-féle portfólióelmélet szerint a jól diverzifikált portfólió azonos kockázat mellett magasabb várható hozamot kínálhat.
Egyedi részvényeknél a pozícióméret is számít: egy gyakori ökölszabály, hogy egyetlen cég ne tegye ki a portfólió 5–10%-át. Így egy rossz döntés sem veszélyezteti a teljes megtakarításodat.
A stop-loss megbízás korlátozza a veszteséget, de gyors esésnél a vártnál rosszabb áron is teljesülhet. A stop-limit megbízás ezt kivédi, cserébe előfordulhat, hogy egyáltalán nem teljesül.
A portfóliót évente egyszer érdemes újrasúlyozni: ha a részvények aránya egy erős év után 60%-ról 70%-ra nőtt, a többletet eladva visszaállíthatod az eredeti arányt. Ez fegyelmezetten rákényszerít, hogy drágán adj el és olcsón vegyél.
Gyakori kérdések a tőzsdei befektetésről kezdőknek
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.