
Passzív jövedelem 2026-ban: források, buktatók és út a pénzügyi szabadsághoz

Tartalomjegyzék
Mi a passzív jövedelem, és mi nem számít annak?
A passzív jövedelem olyan bevétel, amely nem igényel folyamatos munkavégzést: befektetett tőkéből vagy korábban elvégzett munkából származik. Ilyen például a bérleti díj, a kamat, az osztalék vagy a jogdíj.
A passzív nem jelent teljesen munkamentes bevételt: egy kiadott lakás karbantartást, egy online kurzus frissítést igényelhet. A különbség az, hogy a bevétel nem kötődik közvetlenül a ledolgozott órákhoz.
A második állás, a szabadúszó munka és a napi kereskedés ezért nem számít passzív jövedelemnek: ezek folyamatos, aktív részvételt igényelnek.
A passzív jövedelem vonzereje érthető, de minden előnyének ára van. Érdemes a kettőt együtt mérlegelni, mielőtt pénzt vagy időt fektetsz bele.
Előnyök
- Időszabadság: a bevétel nem kötődik a munkaidődhöz, így több idő jut a családra, az utazásra vagy arra, amit igazán szeretsz.
- Választási lehetőség: a pénzügyi függetlenség nem feltétlenül jelenti a munka abbahagyását, inkább azt, hogy eldöntheted, dolgozol-e, és ha igen, mit és hogyan.
- Pénzügyi biztonság: egy második bevételi láb tartalékot ad a váratlan kiadásokra, hitel vagy hitelkártya igénybevétele nélkül.
- Skálázhatóság: egy digitális termék vagy egy portfólió bevétele nőhet anélkül, hogy arányosan nőne a ráfordított idő.
- Kisebb függőség: ha a bevételed több forrásból érkezik, egy elbocsátás vagy egy rosszabb év a munkahelyeden kevésbé rendíti meg a családi költségvetést.
Hátrányok
- Kezdeti ráfordítás: vagy jelentős tőke (ingatlan, értékpapír), vagy hónapoknyi munka (tartalom, kurzus) kell az induláshoz.
- Lassú megtérülés: a tartalomalapú források csak hosszabb építkezés után hoznak érdemi bevételt, a befektetéseknél pedig a kamatos kamat évtizedek alatt dolgozik igazán.
- Kockázat: a bérlő nem fizet, az árfolyam esik, egy platform algoritmusa megváltozik, vagyis a bevétel nem garantált.
- Adózás és adminisztráció: a legtöbb passzív jövedelem adóköteles, a bérbeadás vagy az online értékesítés pedig nyilvántartást igényel.
- Karbantartás: a bérlőcsere, a tartalomfrissítés vagy a portfólió évenkénti újrasúlyozása idővel visszahoz egy kis aktív munkát.
A passzív jövedelem 9 fő forrása
A passzív jövedelem ötletek és források két nagy csoportra oszthatók. A tőkealapú források pénzt, a tudásalapúak időt igényelnek az elején: az előbbieknél a befektetett vagyon, az utóbbiaknál az egyszer elvégzett munka termeli a bevételt.
| Forrás | Kezdőtőke | Időigény | Kockázat |
|---|---|---|---|
| Ingatlan-bérbeadás | Magas | Közepes | Közepes |
| Osztalékfizető részvények és ETF-ek | Kicsitől nagyig | Alacsony | Közepes–magas |
| Állampapír és bankbetét | Alacsony | Nagyon alacsony | Alacsony |
| Társulás befektetőként | Magas | Alacsony | Magas |
| Partnerprogramok (affiliate) | Minimális | Magas | Közepes |
| Online kurzus és e-könyv | Minimális | Magas | Közepes |
| Könyv szerzői jogdíjai | Minimális | Magas | Közepes |
| Reklámbevétel | Minimális | Magas | Közepes |
| Domainkereskedés | Alacsony | Közepes | Magas |
A táblázat értékei nagyságrendi becslések: a tényleges tőke- és időigény a választott eszköztől, a piaci helyzettől és a saját tapasztalatodtól függ. Ugyanaz a forrás lehet szinte passzív egy tapasztalt befektetőnek, és teljes munkaidős projekt egy kezdőnek.
1. Ingatlan-bérbeadás
Egy lakás, üzlethelyiség, telek, garázs vagy tároló kiadásával havi fix összegre számíthatsz, így előre tervezhető a bevétel. Hátránya a nemfizetés és az üres hónapok kockázata, valamint az, hogy egy lakás megvásárlásához jelentős tőke kell.
Egy lakás akár egymagában is érdemi bevételt adhat, míg garázsból vagy tárolóból ugyanehhez több kell. A megtérülést nettó módon számold: a bérleti díjból vond le az adót, a közös költséget, a karbantartást és az üres hónapokra képzett tartalékot.
Ha nincs tőkéd egy teljes ingatlanra, a tőzsdén forgó REIT ETF-ek ingatlanbefektetésre kisebb összegtől is ingatlanhozamhoz juttatnak, bérlőkezelés nélkül.
2. Osztalékfizető részvények és ETF-ek
Olyan vállalatokból építesz részvényportfóliót, amelyek rendszeresen és fenntartható módon fizetnek osztalékot, így az év során többször is kapsz kifizetést. Egy 5 000 000 forintos portfólió 4%-os osztalékhozam mellett évi 200 000 forint bruttó bevételt jelent.
A befektetési alapok és az ETF-ek ugyanezt diverzifikáltan kínálják. Léteznek fix hozamúak és változó hozamúak, mindegyik a saját kockázati profiljával, ezért a választás előtt érdemes megnézni a költségeket és a kibocsátót is.
Az árfolyam és az osztalék is ingadozhat, ezért ez a tőkealapú források közül az egyik leginkább változó forma, viszont közép- és hosszú távon ez hozhatja a legnagyobb hozamot. Kiindulópontnak jó a legnépszerűbb osztalékfizető ETF-ek áttekintése.
A hosszú távú befektetőknek a felhalmozó ETF-ek is érdekesek lehetnek: ezek nem fizetik ki az osztalékot, hanem automatikusan újrabefektetik, így a kamatos kamat hatása kifizetés és újravásárlás nélkül érvényesül.
3. Állampapír és bankbetét
A bankbetét és a kamatozó számla a legegyszerűbb forma: a betéteket az OBA betétesenként és hitelintézetenként 100 000 euróig védi. A valódi kockázat az infláció, mert ha magasabb, mint a kamat, a pénzed vásárlóereje csökken.
Az állampapírok rendszeres kamatot fizetnek az államnak nyújtott kölcsönért cserébe. A Magyar Állampapír Plusz (MÁP Plusz) jelenleg forgalmazott sorozata a Magyar Államkincstár szerint évi 5,00%-ról 6,00%-ra emelkedő kamatot fizet, és a kamatbevétele adómentes.
Ha nem tudod, melyik papír illik hozzád, a milyen állampapírt vegyek útmutatónk segít. Önmagukban ritkán visznek el a pénzügyi szabadságig, de stabil alapot adnak a portfólió kockázatosabb része mellé.
4. Társulás befektetőként
Tőkét biztosítasz egy vállalkozásnak csendestársként vagy üzletrész-tulajdonosként, cserébe részesedsz a nyereségéből, a napi működés viszont nem a te feladatod. A hozampotenciál magas, de a kockázat is: alapos átvilágítás és jogilag rendezett szerződés nélkül ne vágj bele.
A kisebb vállalkozások üzletrésze nehezen adható el, vagyis a befektetésed évekig lekötve maradhat. Csak olyan pénzt tegyél ilyen konstrukcióba, amelynek elvesztése nem rendíti meg a költségvetésedet.
5. Partnerprogramok (affiliate marketing)
Harmadik fél termékeit ajánlod blogon, közösségi médiában vagy hírlevélben, és minden eladás után előre megállapodott jutalékot kapsz, például az Amazon partnerprogramjában. Hátránya, hogy követők nélkül alig termel: a közönség felépítése hónapokig tart.
A jól rangsoroló tartalom viszont évekig termelhet. Akkor működik a legjobban, ha olyan témában ajánlasz termékeket, amelyet valóban ismersz, mert a hiteles ajánlás konvertál, a reklámízű nem.
6. Online kurzus és e-könyv
Egy egyszer elkészített kurzust vagy e-könyvet korlátlan számban értékesíthetsz a saját blogodon, a közösségi médiában vagy erre szakosodott platformokon. A fő nehézség itt is az elérés: a jó termék mellé ismertség és folyamatos marketing kell, a tartalmat pedig időnként frissíteni is érdemes.
A legjobban azok a digitális termékek fogynak, amelyek egy konkrét, gyakori problémát oldanak meg, például egy szoftver használatát vagy egy vizsgára való felkészülést. Az általános témájú anyagok között nagy a verseny, ezért ott nehezebb kitűnni.
7. Könyv szerzői jogdíjai
Ha nyomtatott vagy digitális könyvet írsz, a kiadó minden eladott példány után az ár egy százalékát fizeti jogdíjként. Ehhez általában az kell, hogy a szakmádban vagy a könyv témájában ismert legyél, és legyen olvasóközönséged.
Önkiadással, például e-könyv-platformokon, a jogdíj aránya jellemzően magasabb, cserébe a terjesztés és a marketing teljesen rád hárul.
8. Reklámbevétel
Egy sokak által olvasott blogon vagy weboldalon harmadik felek hirdetéseit helyezheted el bannerként vagy linkként. A fizetés lehet fix díj, illetve CPM vagy CPC alapú: adott összeg minden 1000 megjelenés vagy minden egyes kattintás után.
A reklámbevétel a látogatottsággal arányos, ezért a tartalomépítés éveken át tartó munkája előzi meg. A hirdetési hálózatok feltételei és díjai időről időre változnak, így a bevétel is ingadozhat.
9. Domainkereskedés
Ígéretes domainneveket regisztrálsz olcsón, és később felárral adod el annak a cégnek, amelynek szüksége lesz rájuk, például egy velenceiutak domaint egy utazási irodának. A bevétel kiszámíthatatlan, ezért ez inkább kiegészítő, hobbi jellegű forrás, mint stabil láb.
A regisztrációs és megújítási díjak évről évre terhelik a portfóliót akkor is, ha egyetlen domain sem kel el. Érdemes ezért kevés, jól megválasztott névvel kezdeni, és előre eldönteni, meddig tartod meg azokat, amelyekre nincs érdeklődő.
Létezik teljesen passzív jövedelem?
Röviden: nem. Minden forrás igényel kezdeti munkát vagy tőkét, és időnként karbantartást is. A reális cél nem a nulla munka, hanem az, hogy a befektetett idődhöz képest aránytalanul sok visszatérő bevételt építs fel.
Ez egyben a legjobb szűrő az átverések ellen. Ha valaki munka és kockázat nélküli, garantált passzív jövedelmet ígér, például napi fix hozamot vagy „automata” kereskedési robotot, ott szinte biztosan a te pénzed a termék.
Befektetés előtt mindig ellenőrizd az MNB nyilvántartásában, hogy a szolgáltató felügyelt intézmény-e. Engedély nélküli cégre ne bízz pénzt, akármilyen hozamot ígér, és akármilyen meggyőző ismerősök ajánlják.
Gyakori tévhit az is, hogy a passzív jövedelem gyors meggazdagodás. A valóságban évekig tartó, tudatos építkezés: az első forrás felépítése a legnehezebb, a második már a meglévő tudásodra, közönségedre vagy tőkédre épülhet.
Hogyan válassz passzív jövedelemforrást, és hogyan kezdj hozzá?
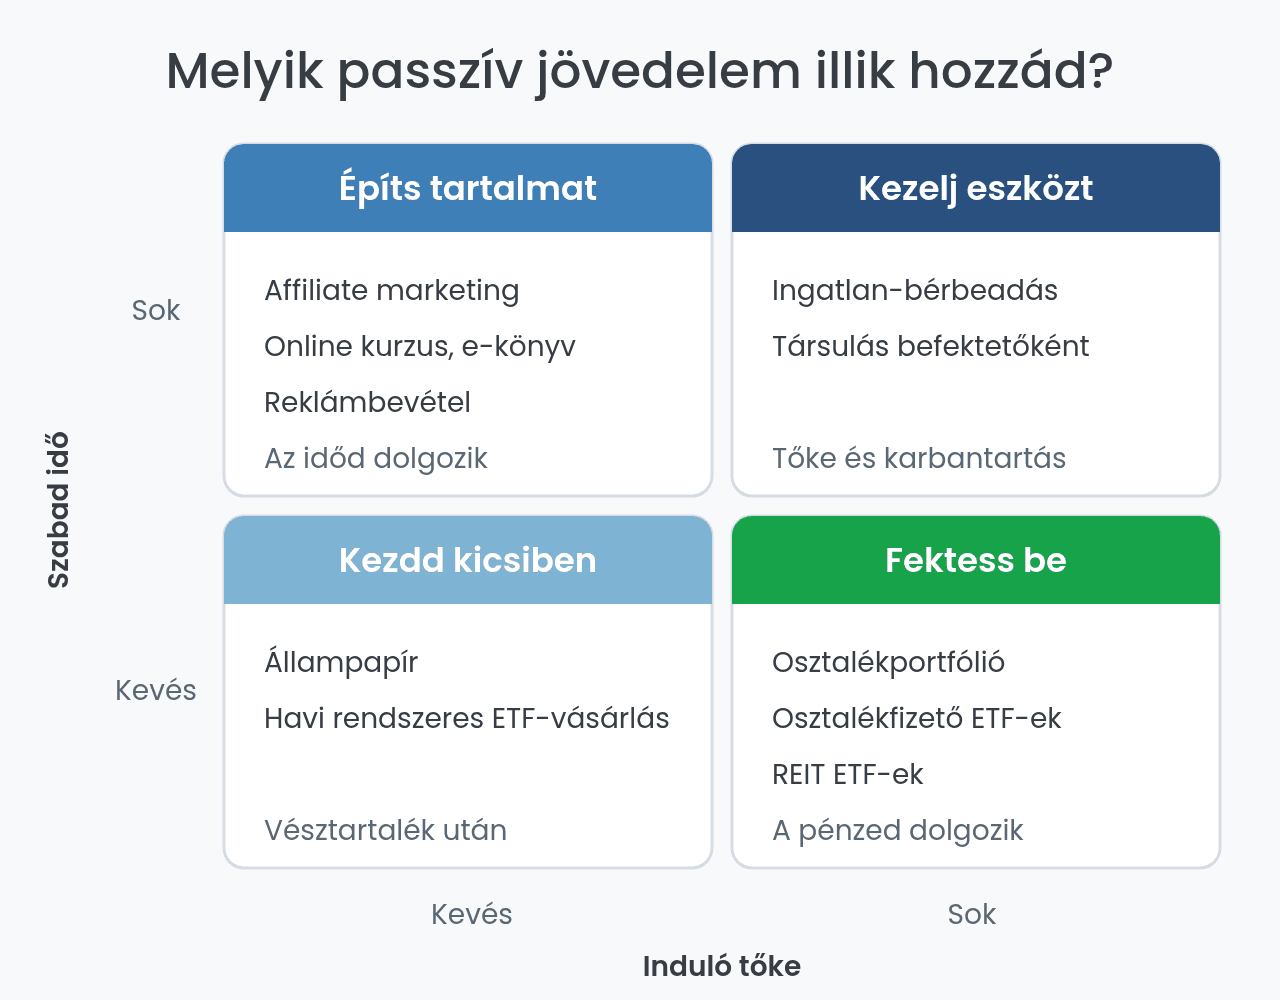
A választásnál három szempont dönt: mennyi tőkéd, mennyi időd és mekkora kockázattűrésed van. Ha tőkéd van, de időd kevés, a befektetési források a logikusak; ha időd van, de tőkéd nincs, a tudás- és tartalomalapú modellek.
- Vésztartalék először: mielőtt befektetnél, tegyél félre 3–6 havi kiadást, hogy egy váratlan kiadás miatt ne kelljen eladósodnod.
- Megtakarítási ráta: növeld a megtakarítást és tartsd kordában a kiadásokat, mert ebből lesz a befektethető tőke.
- Stratégia a profilodhoz: határozd meg, mennyit, mibe és milyen időtávra fektetsz, a kockázati profilodhoz és a személyes körülményeidhez igazítva.
- Több lábon állás: a diverzifikáció csökkenti a kockázatot, ezért kombinálj különböző kockázatú és szektorú forrásokat.
- Adótervezés: a legtöbb bevétel után adót kell fizetni, ezért az elején érdemes könyvelővel vagy adótanácsadóval egyeztetni.
Mennyi passzív jövedelem kell a pénzügyi szabadsághoz?
Pénzügyi szabadságról akkor beszélünk, amikor a passzív jövedelmed fedezi a megélhetési költségeidet, vagyis a munka már választás, nem kényszer. Egyszerű képlettel: befektetésekből származó jövedelem > megélhetési költségek.
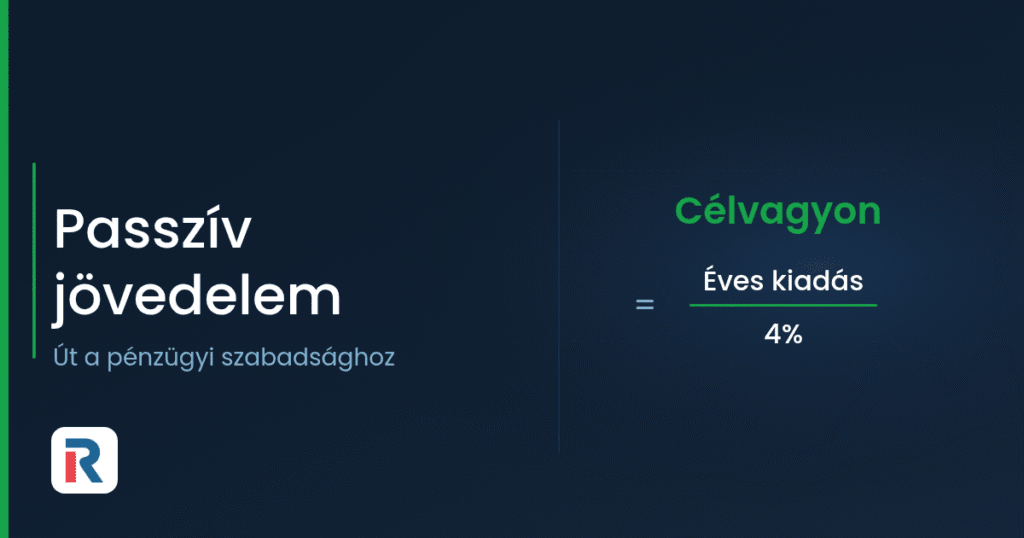
A szükséges vagyon becslésére a legismertebb eszköz a 4%-os szabály. William Bengen amerikai pénzügyi tanácsadó 1994-ben a Journal of Financial Planning hasábjain megjelent tanulmánya szerint a 4%-os első évi kivét a vizsgált múltbeli esetekben legalább 33 évig kitartott.
Ebből az ökölszabály: a célvagyon az éves kiadásod 25-szöröse. Ha évente 10 000 000 forintot költesz, nagyjából 250 000 000 forint befektetett vagyonra van szükség, mert 250 000 000 × 0,04 = 10 000 000 forint.
A szabály amerikai részvény- és kötvényhozamokon alapul, és nem számol a magyar adókkal. Irányadó számként kezeld, ne garanciaként.
A kamatos kamat: a leggyorsabb út a célvagyonhoz
A célvagyonhoz a kamatos kamat visz el a leggyorsabban: ha a hozamot nem veszed ki, hanem újrabefekteted, a kamat is kamatot termel, és a tőke exponenciálisan nő.
Például 5 000 000 forint 5%-os hozammal az első évben 250 000 forintot termel. Ha ezt újrabefekteted, a tőkéd 5 250 000 forint lesz, így a következő évi 10%-os hozam már nem 500 000, hanem 525 000 forint nyereséget jelent.
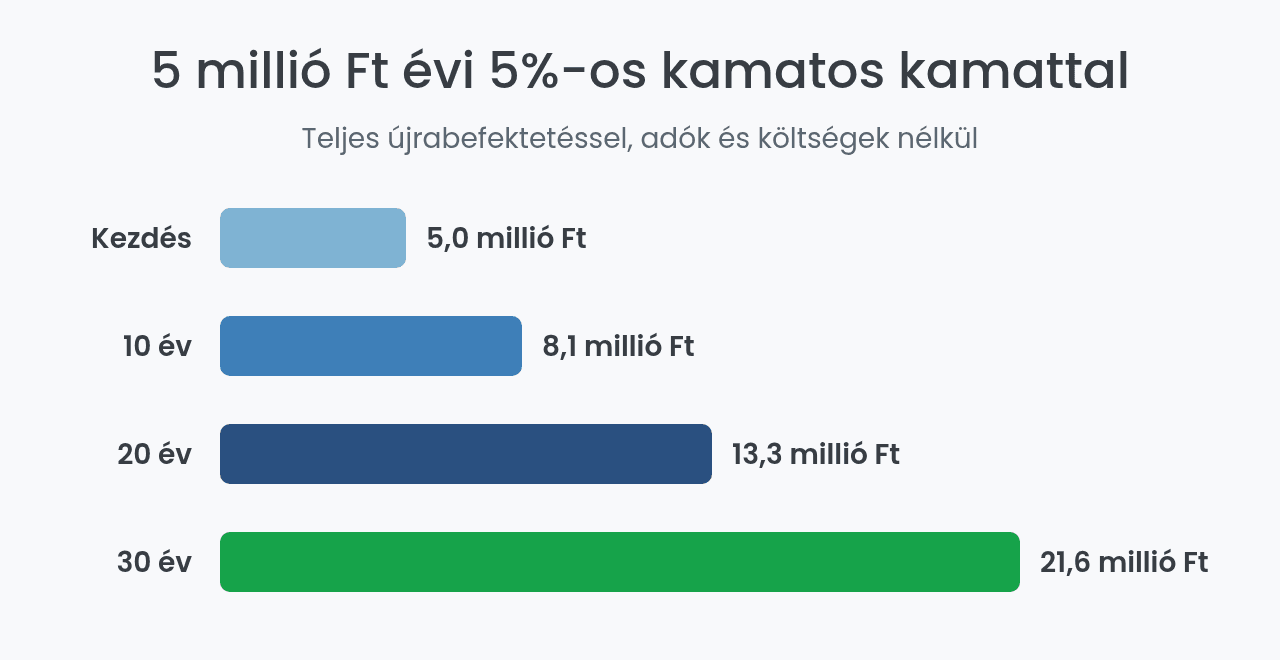
Ugyanez az 5 000 000 forint évi 5%-os hozammal és teljes újrabefektetéssel 10 év alatt nagyjából 8,1 millió, 30 év alatt közel 21,6 millió forintra nő, adók és költségek nélkül számolva. Használd a kamatos kamat kalkulátort, hogy kiszámold a saját célodat.
Gyakori kérdések a passzív jövedelemről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.