
Likviditás: mit jelent, hogyan mérik és hogyan kezeld a pénzügyeidben

Tartalomjegyzék
Képzeld el, hogy egy 50 millió forint értékű lakás tulajdonosa vagy. Papíron gazdag vagy. Aztán eltörik a lábad, és holnap reggelre 500 ezer forintra van szükséged a kezeléshez. A vagyon és a fizetőképesség két különböző dolog — pontosan ezt a különbséget írja le a likviditás.
Az ingatlant nem tudod napok, sokszor hetek vagy hónapok alatt sem pénzzé tenni anélkül, hogy komoly árengedményt adnál. Ez a likviditási krízis: van vagyonod, de nincs pénzed. Ugyanez döntötte be 2008-ban a nagy amerikai bankokat is — papíron gazdagok voltak, mégis fizetésképtelenné váltak.
Ebben az útmutatóban végigmegyünk azon, mit jelent pontosan a likviditás, hogyan mérik a piacon és a vállalati mérlegben, és hogyan építs fel olyan pénzügyi szerkezetet, amely egy váratlan kiadást is elbír.
Mit jelent a likviditás?
A likviditás azt fejezi ki, mennyire könnyen lehet egy eszközt valódi, azonnal felhasználható pénzzé alakítani. Nem pusztán azt jelenti, hogy eladható-e valami, hanem azt is, hogy milyen gyorsan, milyen áron és mennyire biztosan tehető pénzzé.
Egy bankszámlán lévő pénz szinte azonnal hozzáférhető, veszteség nélkül és nagy biztonsággal: maximálisan likvid. Egy ingatlan eladása ezzel szemben hosszabb időt vesz igénybe, gyakran árengedménnyel jár, és nem garantált, hogy a megfelelő pillanatban találsz vevőt.
A likviditás tehát nem az eszköz „értékéről”, hanem arról szól, hogy a gyakorlatban mikor és milyen feltételekkel tudod pénzzé tenni. A közgazdaságtan ugyanezt a fogalmat használja a fizetőképesség leírására is: likvid az a szereplő, aki esedékes kötelezettségeit határidőre rendezni tudja.
Likvid és illikvid eszközök: hol áll a te vagyonod?
A gyakorlatban nem két kategória van, hanem egy folyamatos skála. A készpénztől a műtárgyakig minden eszköz elhelyezhető rajta aszerint, hogy mennyi idő és mekkora árengedmény kell a pénzzé tételéhez.
| Eszköz | Pénzzé tétel ideje | Jellemző árengedmény |
|---|---|---|
| Készpénz, bankszámla | azonnal | nincs |
| Pénzpiaci alap, megtakarítási számla | 1–2 munkanap | nincs |
| Lakossági állampapír | 1–3 munkanap | idő előtti visszaváltásnál kamatveszteség |
| Nagy forgalmú részvény, ETF | T+2 elszámolás | néhány tízezrelék (spread) |
| Kisforgalmú részvény, zártvégű alap | napok–hetek | több százalék |
| Ingatlan, műtárgy | hónapok | 10% vagy több, válságban jóval nagyobb |
A skála két vége között nem a hozam, hanem a kiszámíthatóság a legnagyobb különbség: az alsó szinteken már az eladás ténye és időpontja is bizonytalan.
Hogyan mérik a likviditást a piacon?
A tőzsdei likviditás nem érzés, hanem mérhető. Három adatot érdemes megnézni, mielőtt egy papírba beszállsz.
- Forgalom: a napi átlagosan kereskedett mennyiség. Ha a tervezett tételed a napi forgalom érdemi részét kitenné, magad fogod elmozdítani az árat.
- Vételi-eladási árrés: a legjobb vételi és a legjobb eladási ajánlat közötti különbség. Minél likvidebb egy papír, annál szűkebb — érdemes átnézni, mi az a spread és hogyan épül be a költségeidbe.
- Piaci mélység: mennyi ajánlat áll az ajánlati könyvben az aktuális ár közelében. Sekély könyv esetén egy nagyobb eladás több árszintet „lesöpör”.
Az illikvid piacok szélső esete, amikor az ajánlati könyv egyik oldala kiürül: ilyenkor nincs kivel megkötni az ügyletet. A Budapesti Értéktőzsde (BÉT) kisebb papírjainál és zártvégű befektetési jegyeinél ez reálisan előfordul.
A tőzsdék ezért árjegyzőket (market makereket) bíznak meg azzal, hogy a kevésbé forgalmas papírokban is folyamatosan tartsanak vételi és eladási ajánlatot. Az árjegyzés nem szünteti meg az illikviditást, de korlátozza, mekkora árrést kell elfogadnod.
Vállalati likviditás: a likviditási mutatók
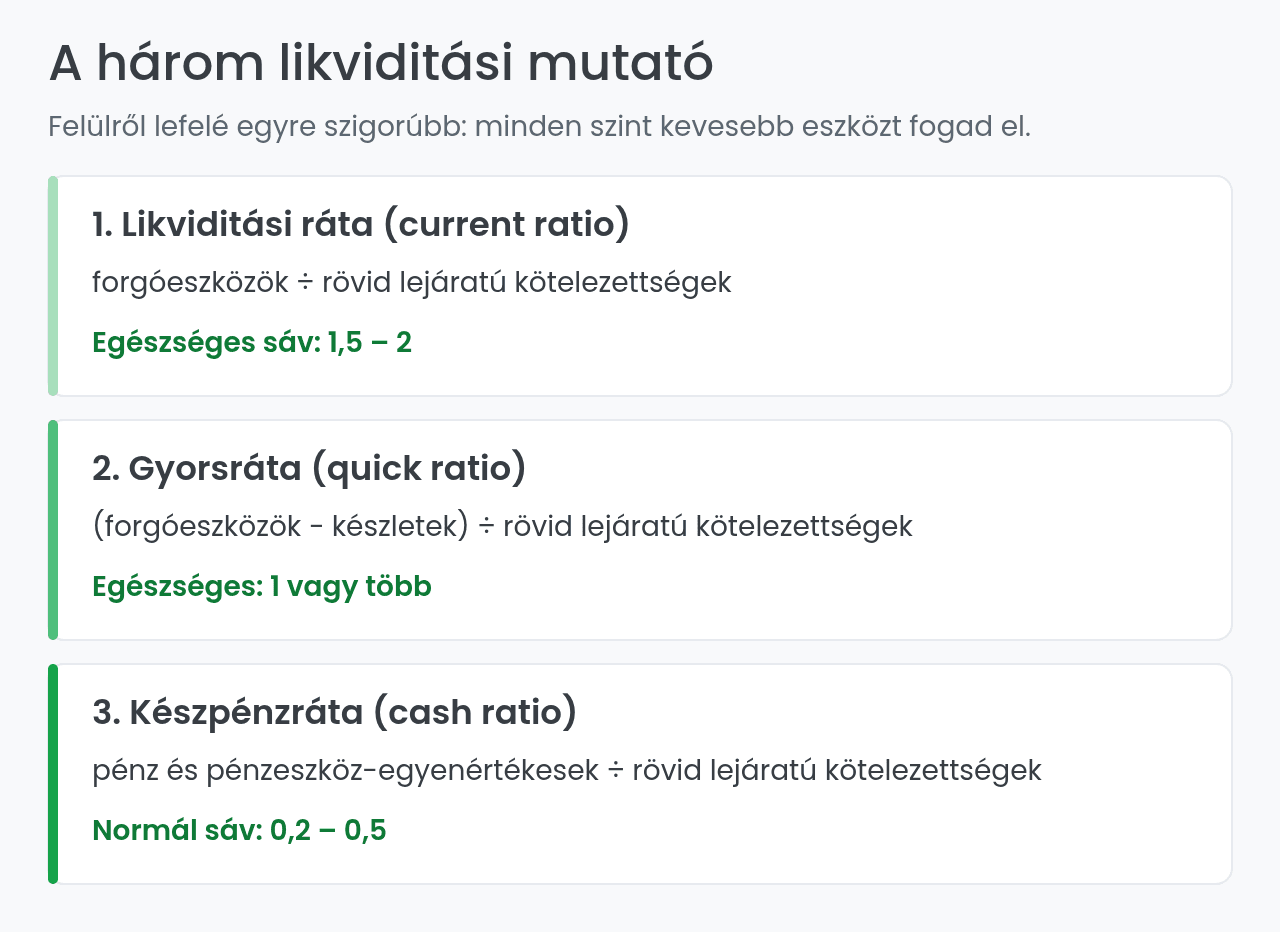
Vállalatnál a likviditás azt jelenti, hogy a rövid távon pénzzé tehető eszközök fedezik-e az egy éven belül esedékes kötelezettségeket. Ezt három mutató méri, egyre szigorúbb feltételekkel.
Likviditási ráta (current ratio): képlet és jó értékek
A likviditási mutató a forgóeszközöket viszonyítja a rövid lejáratú kötelezettségekhez:
Likviditási ráta = forgóeszközök ÷ rövid lejáratú kötelezettségek
Az 1 alatti érték azt jelzi, hogy a rövid lejáratú kötelezettségek meghaladják a forgóeszközöket: a cég fizetési nehézségbe kerülhet, ha a piaci körülmények változnak. Az 1,5 és 2 közötti sáv a legtöbb iparágban egészségesnek számít.
A túl magas ráta sem feltétlenül jó hír. A 3 fölötti érték gyakran azt jelenti, hogy a vállalat nagy készpénz- vagy készletállományt halmoz fel, vagyis a pénze nem dolgozik. A mutató trendje legalább annyit elmond, mint az aktuális értéke, ezért érdemes a többi vállalati pénzügyi mutató mellett olvasni.
Likviditási gyorsráta és készpénzráta
A gyorsráta kiveszi a képletből a készleteket, mert azok pénzzé tétele bizonytalan és időigényes:
Gyorsráta = (forgóeszközök − készletek) ÷ rövid lejáratú kötelezettségek
Ideális esetben a gyorsráta 1 vagy annál nagyobb: ekkor a cég a készletei eladása nélkül is rendezni tudja rövid tartozásait. A likviditási gyorsráta (quick ratio) számítása iparágtól függően más-más értéknél számít elfogadhatónak.
A készpénzráta a legszigorúbb: csak a pénzt és a pénzeszköz-egyenértékeseket veszi figyelembe. Ritkán ér el 1-et, és nem is kell: 0,2–0,5 közötti érték a legtöbb iparágban normális.
Amikor a nyereséges cég is fizetésképtelenné válik
A magyar üzleti élet egyik legveszélyesebb jelensége, hogy egy cég papíron nyereséges, mégis csődbe megy. A magyarázat a cash-flow hiánya: a profit könyvelési eredmény, a likviditás banki egyenleg.
- Januárban egy kisgyártó 10 millió forintért előállít egy terméket.
- Eladja egy nagy vevőnek — például egy multinak vagy állami beszállítónak.
- A vevő nem fizet azonnal, hanem 60 napos határidőre.
- Február végén indítania kellene a következő gyártást, fizetni a béreket és az alapanyagot, de az első vevő még nem utalt.
A cég hiába termelt profitot: likviditás hiányában működésképtelenné válik. Ez történt sok magyar beszállítóval a 2020-as járvány idején is, amikor a vevői fizetések kitolódtak, a bér- és rezsiköltségek viszont maradtak.
Likviditás a tőzsdén: forgalom, spread és elszámolás
A nagy forgalmú részvényeket, például az OTP-t vagy a Richtert, általában gyorsan és kis árengedménnyel lehet eladni. Kisebb, illikvidebb papíroknál viszont egy nagyobb megbízás már érdemben elmozdíthatja az árat.
Fontos különbség az is, hogy az eladás és az ügylet végleges elszámolása nem ugyanaz. Az EU-ban jelenleg T+2 elszámolás érvényes, vagyis az ügylet a kötést követő második munkanapon számolódik el. Az EU 2027. október 11-én tér át a T+1 ciklusra.
Ezért a tőzsdei eszközök gyorsan eladhatók, de nem helyettesítik az azonnal hozzáférhető vésztartalékot.
Likviditás kezelése: vésztartalék és likviditási létra
A vésztartalék: az első számú likvid eszközöd
A vésztartalék célja nem a hozam, hanem az, hogy egy váratlan kiadás miatt ne kelljen rossz pillanatban befektetést eladnod.
- Általában: 3–6 havi kiadás.
- Szabadúszóknak, vállalkozóknak: 6–12 havi kiadás.
Érdemes több szintre bontani:
- 40–50%: azonnal elérhető folyószámlán vagy megtakarítási számlán.
- 30–40%: pénzpiaci alapban, amely jellemzően 1–2 munkanap alatt hozzáférhető.
- 10–20%: rövid lejáratú állampapírban.
Állampapírnál számolj azzal, hogy az idő előtti visszaváltás veszteséggel járhat, ezért inkább a vésztartalék kevésbé sürgősen hozzáférendő részébe illik.
Ha állampapírok között választanál, nézd meg a Kincstári Takarékjegy és a milyen állampapírt vegyek útmutatót.
Az eladási sorrend: a likviditási létra
Amikor pénzre van szükséged, nem mindegy, melyik eszközhöz nyúlsz először. Ezt a gondolkodási sorrendet hívják likviditási létrának (liquidity ladder): úgy juss pénzhez, hogy a lehető legkisebb veszteséget szenvedd el.
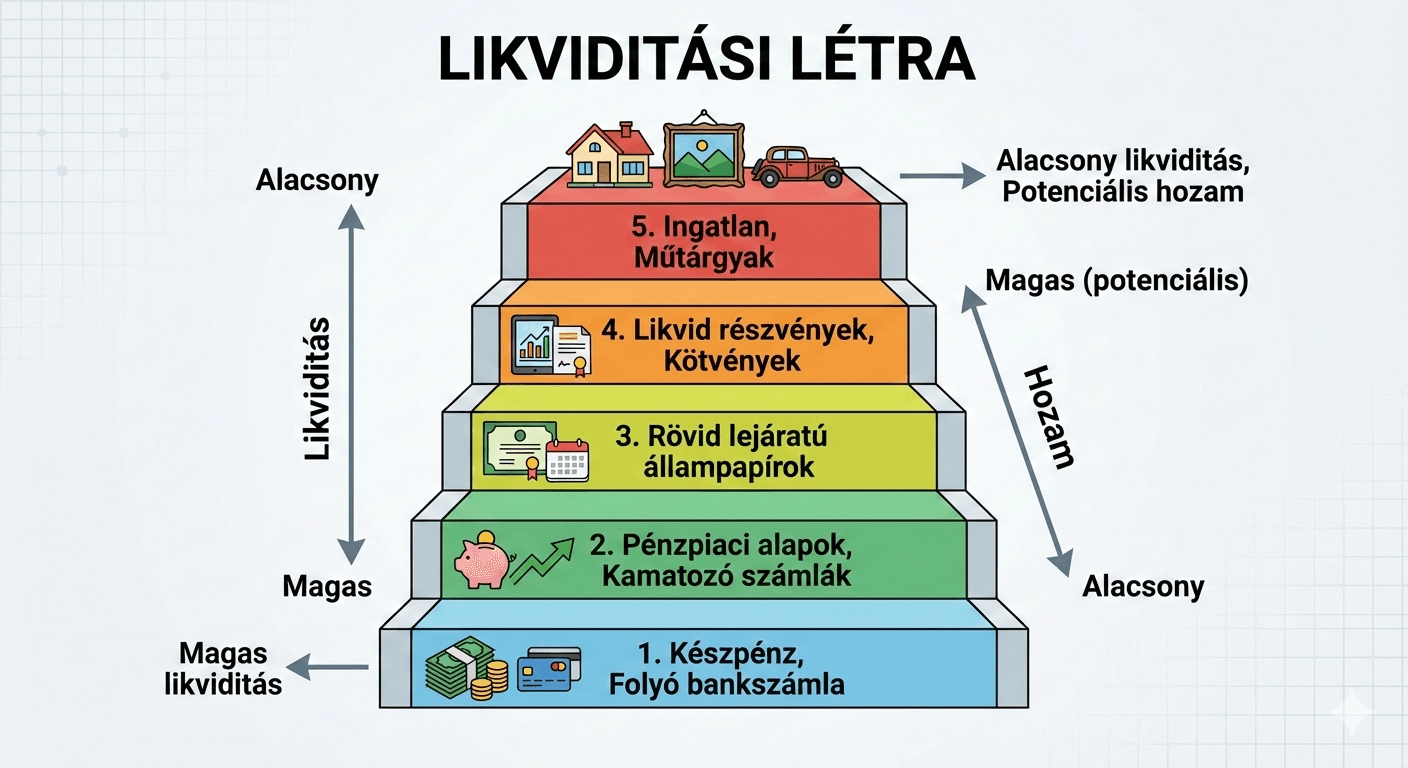
Elsőként a készpénzt és a bankszámlán lévő összeget használd, hiszen ezek azonnal elérhetők, veszteség nélkül. Ha ez nem elég, következnek a pénzpiaci alapok és a rövid lejáratú betétek, amelyekhez néhány napon belül, jellemzően értékvesztés nélkül hozzájutsz.
Csak ezután érdemes a likvid tőzsdei befektetésekhez nyúlni: nagy forgalmú részvényekhez, ETF-ekhez, állampapírhoz. Ezek gyorsan eladhatók, de már árfolyamkockázattal járnak, és az elszámolás miatt a pénz nem aznap érkezik.
A sor végén a nem likvid beruházások állnak: ingatlan, műtárgy, kisvállalati részesedés. Válsághelyzetben ezeket különösen érdemes elkerülni, mert az eladás lassú, az árak pedig jellemzően kedvezőtlenek. Egy tudatos befektető előre úgy építi fel a vagyonát, hogy ne kényszerüljön erre a szintre.
Likviditási prémium: mennyi hozamról mondasz le a biztonságért?
Az illikvid eszközök jellemzően magasabb hozamot kínálnak azért, mert a pénzedhez nehezebben férsz hozzá. Ezt nevezzük likviditási prémiumnak.
Ez azonban nem garantált: a magasabb költségek, a szélesebb spread és az eladás bizonytalansága könnyen felemésztheti az előnyt. Az illikviditás önmagában nem jelent magasabb hozamot.
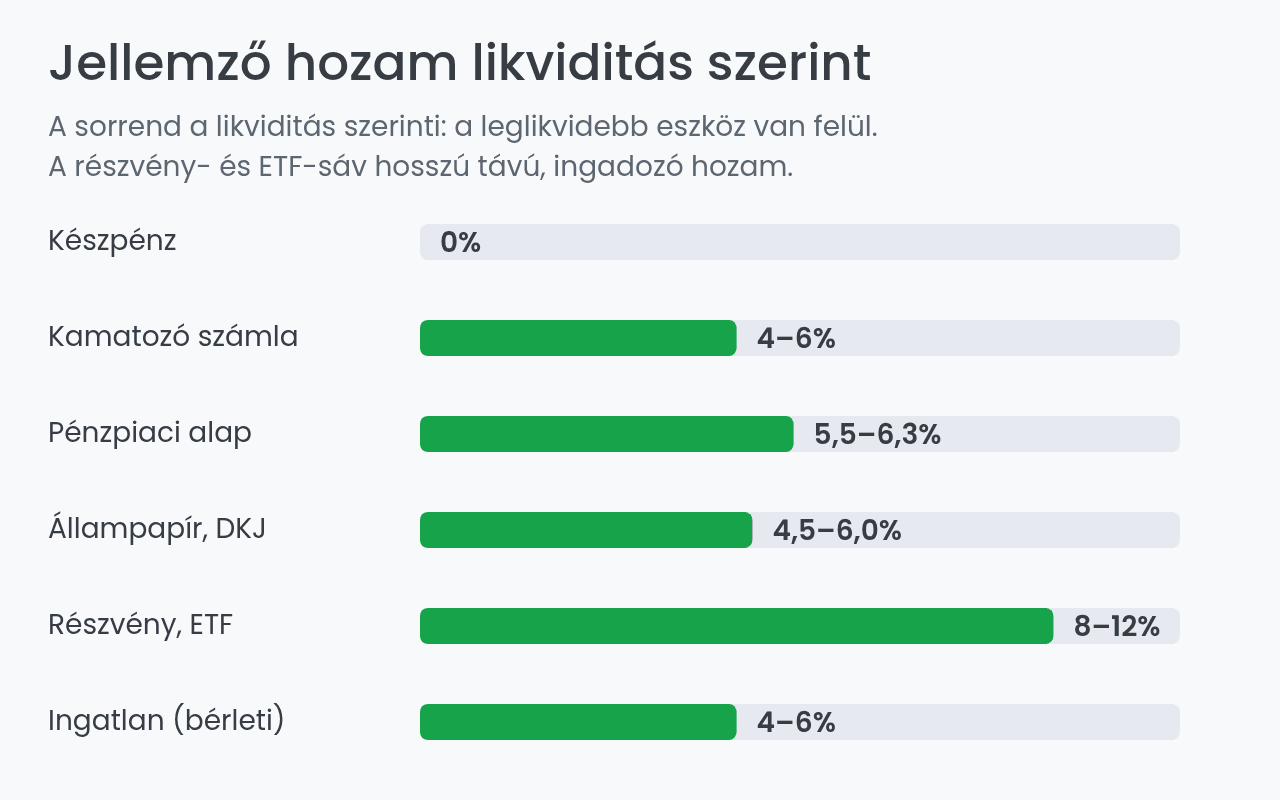
A lényeg ezért az, hogy a vésztartalék maradjon gyorsan hozzáférhető, míg a hosszú távú vagyon egy része kevésbé likvid eszközökben is tartható.
Gyakori tévhit: „bármikor eladható, tehát likvid”
A likviditás nem állandó: válságban egy normálisan könnyen eladható eszköz is illikviddé válhat. A 2008 utáni magyar ingatlanpiacon például az árak évekig estek, miközben a gyors eladás gyakran csak jelentős árengedménnyel volt lehetséges.
A lényeg ezért nem az, hogy egy eszköz eladható-e, hanem hogy milyen gyorsan és mekkora veszteséggel tudsz kiszállni belőle.
Összefoglalva: a likviditás azt mutatja meg, milyen könnyen tehető pénzzé egy eszköz. Magánpénzügyekben ezért érdemes előbb 3–6 havi vésztartalékot kialakítani, és csak ezután hosszabb távú, kevésbé likvid befektetésekben gondolkodni.
Gyakori kérdések a likviditásról
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.