OTP részvény elemzés 2026: stabil profitgép vagy már túl nagyok az elvárások?

Tartalomjegyzék
Befektetői profil szerint röviden:
A növekedést kereső befektetők számára az OTP vonzó lehet, hiszen a régiós hitelezés bővülése, az üzbegisztáni jelenlét és a Luminor felvásárlása egyaránt támogathatja a további növekedést. A felvásárlással ugyanakkor integrációs kockázatok is járnak.
Értékalapú szemlélettel már árnyaltabb a kép: a 2026-ra várt eredmény alapján számított, körülbelül 9,4-es P/E ráta önmagában nem utal egyértelmű alulértékeltségre. Az elsősorban osztalékot keresők számára pedig kevésbé lehet vonzó a részvény, mivel a mintegy 2,7%-os osztalékhozam elmarad a MOL vagy több régiós bank által kínált szinttől.
Az OTP részvény legfontosabb adatai (2026. október)
| Mutató | Érték |
|---|---|
| Tőzsde és ticker | BÉT, Prémium kategória – OTP |
| ISIN | HU0000061726 |
| Szektor | Bankszektor (univerzális kereskedelmi bank) |
| Részvények száma | 280 000 010 db |
| Piaci kapitalizáció | kb. 11 600 milliárd Ft |
| 52 hetes sáv | 30 130 – 47 470 Ft |
| Várható P/E (2026) | kb. 9,4 |
| Osztalék (2025 után) | 1 129,08 Ft (kb. 2,7%) |
| Index | A BUX tagja |
Az adatok forrása a BÉT kibocsátói adatlapja, az OTP befektetői oldala és az Erste Market 2026. október 15–16-i adatai.

Kedvezményes számlanyitás
Nyiss K&H Értékpapír számlát RANKIA promóciós kóddal, és most akár 50 000 Ft vételi jutalék-díjkedvezményt is kaphatsz!
Promóciós kód: RANKIA

👉 A részvételi feltételekről itt olvashatsz.
Mi az OTP Bank, és mivel foglalkozik?
Az OTP Bank a magyar bankszektor vezetője, amely az évtizedek alatt regionális pénzügyi csoporttá fejlődött. Több mint 16 millió ügyféllel, 1750 bankfiókkal és 11 országban való jelenléttel rendelkezik. Az 1949-ben alapított bank részvényeit 1995 óta jegyzik a BÉT-en.
Üzleti modell
Az OTP univerzális kereskedelmi bank, amely három fő jövedelemforrásra támaszkodik: kamatbevételek (hitel- és betétüzletág), díjbevételek (bankkártyák, számlavezetési és közvetítési díjak), valamint egyéb nem kamatjellegű bevételek (például ingatlanközvetítés vagy utazásszervezés).
A terjeszkedés továbbra is a stratégia része. Az OTP 2026 júliusában megállapodott a balti Luminor Bank felvásárlásáról, így Észtországban, Lettországban és Litvániában is megjelenne, 14 országra bővítve a jelenlétét. A bank közlése szerint a mérlegfőösszeg több mint 10%-kal nőne, az euróövezeti működés aránya pedig 50%-ra emelkedne. A lezáráshoz hatósági jóváhagyás kell.
OTP árfolyam: hogyan alakult, és mi mozgatja?
Az OTP árfolyam-trajektóriája az elmúlt időszakban egészen figyelemre méltó volt, különösen a 2022-es mélypont óta:
OTP Bank Nyrt (OTP.BD)
- Árfolyam
- 41600
- Változás
- -690 (-1.63159%)
- Napi tartomány
- 41600 — 42350
- 52 hetes tartomány
- 31460 — 47470
További információ: Részvények OTP Bank Nyrt
| Év | Nyitó árfolyam (Ft) | Záró árfolyam (Ft) | Éves változás |
|---|---|---|---|
| 2022 | 16 740 | 10 110 | -40% |
| 2023 | 10 150 | 15 800 | +56% |
| 2024 | 15 750 | 21 690 | +38% |
| 2025 | 21 690 | 35 100 | +62% |
| 2026 (okt. 15-ig) | 35 100 | 41 640 | +19% |
Az OTP árfolyama a 2022 végi 10 110 forintról 2026. szeptember 17-ére 47 470 forintra, vagyis négy év alatt több mint négyszeresére emelkedett. Október közepéig a csúcsról nagyjából 12%-ot adott vissza.
A 2026-os választás és a banki különadók
A Tisza Párt kétharmados választási győzelmét kedvezően fogadta a piac. A befektetők kiszámíthatóbb gazdaságpolitikát, az EU-val való kapcsolatok javulását és a banki különadók fokozatos csökkentését várják. Ezek mind pozitívak lehetnek az OTP számára.
A kedvező forgatókönyv jelentős része azonban már bekerült az árfolyamba. A további emelkedéshez konkrét intézkedésekre lesz szükség: a különadók tényleges mérséklésére, az EU-források felszabadítására és a költségvetési helyzet rendezésére.
Miért esett az OTP szeptember közepe óta?
Az OTP szeptember végén megerősítette, hogy felülvizsgálja oroszországi stratégiáját, és a teljes kivonulás lehetőségét is mérlegeli. A döntés az év végéig születhet meg. Október 8-án napközben az árfolyam a 38–39 ezer forintos sávba is lecsúszott.
A piac két dolgot áraz: egy esetleges kivonulás egyszeri leírását és a kieső orosz profitot. Az OTP ugyanakkor 2025 ősze óta nem tudott osztalékot hazahozni az orosz leánybankból, így a kimutatott profit és a hozzáférhető pénz nem azonos.
👉 OTP-részvény: miért esik, és hol lehet jó beszálló?
OTP fundamentális elemzés: eredmények és értékeltség
Az első féléves gyorsjelentés (2026. augusztus 5.) szerint az alapműködés erős maradt, de a kimutatott eredményt torzítják az év elején egyben elszámolt különadók. Vegyük sorra a legfontosabb mutatókat.
Nyereség és profitabilitás
Az OTP 2026 első félévében, a különadók időarányos elszámolásával 580 milliárd forint adózott eredményt ért el, 2%-kal kevesebbet, mint egy évvel korábban. A normalizált sajáttőke-arányos megtérülés (ROE) 21,0% volt, a kimutatott eredmény pedig 483 milliárd forint.
Az Erste Market elemzői konszenzusa 2026 egészére körülbelül 1 141 milliárd forintos profitot vár. Ez nagyjából megegyezik a 2025-ös, 1 146 milliárd forintos rekordévvel.
Kamatmarzs és hitelezés
A nettó kamatmarzs az első félévben 4,61%-ra javult, a nettó kamatbevétel pedig 13%-kal nőtt. A teljesítő hitelállomány fél év alatt 8%-kal, árfolyamszűrten egy év alatt 17%-kal bővült; a fő motor a jelzáloghitelezés volt, amelyet itthon az Otthon Start program is támogatott.
A menedzsment ezért emelte várakozását: az egész éves kamatmarzs a 2025-ös 4,34% fölött lehet, az organikus hitelbővülés pedig 15% körül maradhat. A költség/bevétel arány 42,0% volt, de idén kissé magasabb lehet, mint 2025-ben.
Hitelminőség és tőkehelyzet
A problémás (Stage 3) hitelek aránya 2025 vége óta 3,2%-ra csökkent, a kockázati költségek pedig 16%-kal mérséklődtek. A CET1-mutató június végén 17,6%, a teljes tőkemegfelelés 20,3% volt.
A nagyobb bizonytalanságot ezért nem a hitelportfólió, hanem az orosz és ukrán működés, a banki különadók és a Luminor-integráció jelenti.
Értékeltség: mennyire drága az OTP részvény?
A 2026-ra várt, körülbelül 4 434 forintos egy részvényre jutó eredménnyel számolva az OTP várható P/E rátája nagyjából 9,4, a P/BV pedig 2,0 körül alakul (Erste Market, 2026. október).
A közelmúltban frissített elemzői célárak átlaga 47 272 forint, ami mintegy 13%-kal haladja meg az október 15-i árfolyamot. A szeptemberi csúcs újbóli eléréséhez az orosz kérdés tisztázására is szükség lehet.
OTP vs. Erste és Raiffeisen: miben más az OTP?
Az OTP legfontosabb régiós versenytársai az Erste és a Raiffeisen. Az OTP előnye a magas profitabilitás és a gyorsabb hitelnövekedés, cserébe az osztalékhozama általában alacsonyabb, mert a profit nagy részét terjeszkedésre és tőkeépítésre fordítja.
Régiós banki összehasonlítás (2025/2026):
| Megnevezés | OTP Bank | Erste Group | Raiffeisen Bank International |
|---|---|---|---|
| Árfolyamváltozás (2025) | +62% (HUF) | +70% (EUR) | +95% (EUR) |
| P/E ráta (2026-os előretekintő) | 9,4 | 11,3 | 12 |
| Legutóbb kifizetett osztalék hozama | 2,7% | 0,7% | 2,9% |
Fizet-e osztalékot az OTP?
Igen: az OTP a 2025-ös eredmény után részvényenként 1 129,08 forint osztalékot fizetett, ami az október 15-i árfolyamon körülbelül 2,7%-os hozam. Az osztalékról az áprilisi rendes közgyűlés dönt (2026-ban április 17-én), a kifizetés jellemzően május végén vagy június elején esedékes.
A 2025-ös, 4 457 forintos egy részvényre jutó eredményhez képest ez nagyjából 25%-os kifizetési arány. A bank a profit nagyobb részét terjeszkedésre és tőkeépítésre fordítja, ezért a részvény vonzerejét inkább a profitnövekedés adja.
Hogyan adózik az OTP osztalék?
Magánszemélyként az osztalék után 15% szja-t és a jogszabályi felső határig 13% szociális hozzájárulási adót (szocho) kell fizetni. Tartós Befektetési Számlán (TBSZ) az ötéves lekötés végén az osztalék és az árfolyamnyereség is adómentesen vehető fel. Részletek: az osztalék adózása és a TBSZ.
OTP részvény előrejelzés: mi várható 2026 végéig?
Az OTP erős működési háttérrel érkezett 2026 második felébe, de az árfolyam a szeptemberi csúcs után már az orosz kockázatot is árazza. A következő fontos pont a 2026. november 11-én esedékes harmadik negyedéves jelentés.
A fő mozgatórugók
- Hitelezés és kamatmarzs: a menedzsment 15% körüli hitelbővülést és a tavalyinál magasabb kamatmarzsot vár, bár az alacsonyabb kamatok idővel nyomást gyakorolhatnak a bevételekre.
- Az orosz stratégiai felülvizsgálat: egy kivonulás egyszeri leírással járhat, ugyanakkor csökkentheti a részvényt terhelő bizonytalanságot.
- A Luminor felvásárlása: az eurózónás hitelek aránya 42%-ról 50%-ra emelkedhet; a tranzakció hosszú távon új növekedési lábat adhat, de még hatósági jóváhagyásra vár.
- Banki különadók és EU-források: az OTP vezetése nem tartja reálisnak a különadók érdemi csökkentését még 2026-ban, az EU-forrásokhoz való hozzáférés javulása viszont élénkíthetné a vállalati hitelkeresletet.
- Piaci hangulat: a magasabb értékeltség miatt az OTP érzékenyebb egy globális bankpiaci korrekcióra, geopolitikai feszültségre vagy a vártnál gyengébb eredményekre.
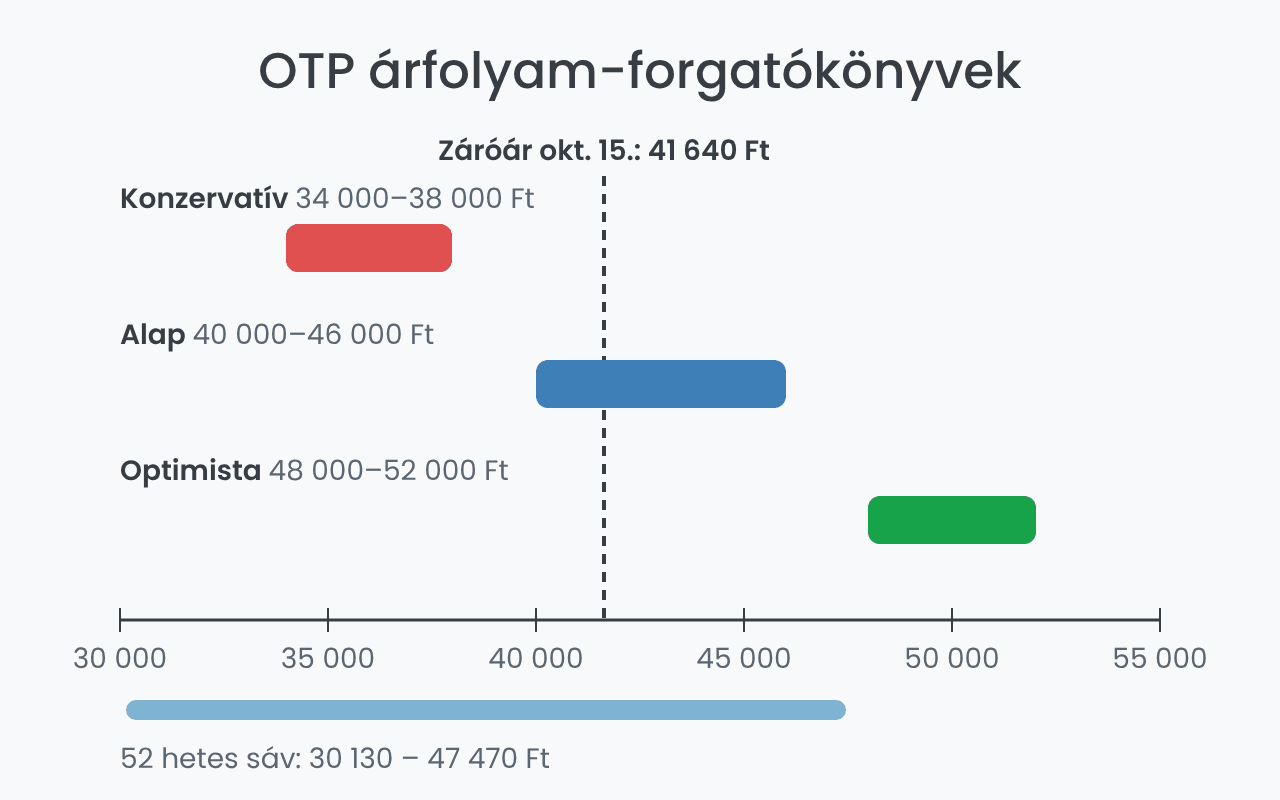
Árfolyam-forgatókönyvek 2026 végéig
Az alábbi sávok nem hivatalos elemzői célárak, hanem szemléltető forgatókönyvek!
1. Konzervatív forgatókönyv: „Orosz leírás és profitrealizálás”
Becsült árfolyamsáv: 34 000–38 000 Ft
Ebben az esetben az orosz kivonulás nagy egyszeri leírással jár, a kamatmarzs a vártnál gyorsabban szűkül, vagy a harmadik negyedéves jelentés csalódást okoz. A 34–35 ezer forintos sáv korábbi konszolidációs zóna, ahol a vevők korábban is megjelentek.
Ez nem jelentené az OTP fundamentumainak összeomlását. Inkább arról lenne szó, hogy a piac visszavesz a korábban beárazott optimizmusból.
2. Alapforgatókönyv: „Oldalazás és új bázis”
Becsült árfolyamsáv: 40 000–46 000 Ft
A bank fenntartja erős profitabilitását, folytatódik a régiós hitelnövekedés, az orosz kérdés pedig kezelhető veszteséggel zárul. A Luminor-tranzakció a tervek szerint halad, de az eredményhatása még nem jelenik meg.
Ez a forgatókönyv nagyjából megfelel a jelenlegi elemzői konszenzusnak: az OTP jó eredményeket termel, de az árfolyam inkább oldalazva, fokozatosan épít új bázist.
3. Optimista forgatókönyv: „Régiós nagybanki prémium”
Becsült árfolyamsáv: 48 000–52 000 Ft
Ehhez az OTP-nek ismét felül kellene múlnia a várakozásokat: ellenálló kamatmarzs, kétszámjegyű hitelnövekedés, javuló üzbég működés, kedvező feltételű orosz kivonulás és sikeres Luminor-integráció.
Ebben az esetben a piac már nem egyszerűen magyar bankként, hanem diverzifikált közép-kelet-európai és közép-ázsiai bankcsoportként értékelné az OTP-t, és a szeptemberi 47 470 forintos csúcs is megdőlhetne.
Az OTP részvény előnyei és kockázatai
Az OTP továbbra is kiemelkedően nyereséges és jól diverzifikált bank, de a részvény már nem nevezhető egyértelműen olcsónak. A kockázatok közül ma az orosz üzletág jövője a legfontosabb, mellette a marzsnyomás és a szabályozói környezet.
Egyetlen papírba fektetett nagy összeg helyett érdemes a diverzifikáció elvét is szem előtt tartani: egy bankrészvény árfolyamát egyetlen hír is napok alatt 10%-kal mozgathatja.
Előnyök
- Magas és stabil profitabilitás
- Több országra épülő eredménytermelés
- Gyors hitelállomány-növekedés
- Új növekedési lehetőség a Baltikumban
- Erős tőke- és likviditási helyzet
Hátrányok
- Korlátozott felértékelődés
- Marzsnyomás
- Szabályozói kockázat
- Orosz és ukrán kitettség
- Régiós verseny
Hogyan vásárolhatsz OTP részvényt?
OTP részvényt olyan brókernél vásárolhatsz, amely hozzáférést biztosít a Budapesti Értéktőzsdéhez (BÉT). Megbízáskor választhatsz piaci és limitáras megbízás között: a limitár védi a vételi árat a hirtelen kilengésektől.
K&H Értékpapír
A K&H Értékpapír magyar brókerként forintalapú BÉT-kereskedést, magyar ügyfélszolgálatot és TBSZ-t kínál, mobilon és weben is. A cikk elején bemutatott RANKIA promóciós kóddal számlanyitáskor vételi jutalék-kedvezmény is járhat.
Lightyear
A Lightyear jó választás lehet, ha egyszerű, mobilapp-központú felületet és alacsony díjakat keresel.
- Nyiss számlát, és végezd el a digitális azonosítást.
- Töltsd fel a számládat forinttal.
- Keress rá az OTP Bank részvényére az alkalmazásban.
- Add meg a vásárolni kívánt összeget vagy darabszámot, majd hagyd jóvá a megbízást.
Ha legalább öt évre tervezel, a TBSZ adózási szempontból is előnyös lehet: a feltételek teljesülése esetén a hozam adómentessé válhat.
További BÉT részvényelemzések
Ha az OTP Bank mellett más magyarországi részvényekben is gondolkodsz, érdemes átnézni a legjobb magyar részvények válogatását és az alábbi elemzéseinket:
- MOL részvény elemzés – árfolyam, osztalék és kilátások 2026-ra
- Richter részvény elemzés – gyógyszeripar, AbbVie-kapcsolat és osztalék
- Magyar Telekom részvény elemzés – rekordosztalék és ~7%-os hozam 2026-ban
- 4iG részvény elemzés – növekedési sztori vagy kockázatos fogadás?
- ALTEO részvény elemzés – energiatárolás, PICASSO és a BÉT legizgalmasabb fordulata
- OPUS Global részvény elemzés – rekordprofit, mégis 40%-os árfolyamesés
Gyakori kérdések az OTP részvényről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.