Teljes költségmutató (TER): mit jelent és hogyan számítják ki?

Tartalomjegyzék
Azt mutatja meg, hogy egy befektetési alap vagy ETF éves működési költségei mekkora arányt képviselnek az alap vagyonához képest. Ha egy alap TER-je 1%, akkor évente nagyjából a befektetett vagyon 1%-ának megfelelő költség terheli az alapot.
Ezt nem külön fizeted ki: az alapkezelő folyamatosan levonja az alap vagyonából, így a mutató közvetlenül csökkenti a hozamodat. Épp ezért a TER a legegyszerűbb eszköz arra, hogy két hasonló alap vagy ETF költségszintjét összehasonlítsd.
Hogyan számítják ki a TER-t?
A teljes költséghányad egyszerűsített képlete:
TER = éves működési költségek / átlagos nettó eszközérték × 100
Tegyük fel, hogy egy alap átlagos nettó eszközértéke 10 milliárd forint, éves működési költsége pedig 100 millió forint.
100 millió / 10 milliárd × 100 = 1%
Az alap TER-je tehát 1%. A mutatót utólag, a lezárt év tényleges költségeiből számítják: nem előrejelzés, hanem azt írja le, mennyibe került az alap működtetése az elmúlt évben.
Milyen költségeket tartalmaz a TER – és mit nem?
A TER az alap rendszeres, folyamatos működési költségeit fogja össze. Ami eseti, vagy közvetlenül téged terhel, jellemzően kimarad belőle.
| Költségtípus | Része a TER-nek? |
|---|---|
| Alapkezelési díj | Igen |
| Letétkezelési és őrzési díj | Igen |
| Adminisztráció és könyvvizsgálat | Igen |
| Jogi és felügyeleti díjak | Igen |
| Forgalmazói díj | Igen |
| Sikerdíj (teljesítménydíj) | Változó, gyakran külön soron |
| A portfólió tranzakciós költségei | Nem |
| Vételi, eladási és visszaváltási jutalék | Nem |
| Brókeri jutalék és devizaváltás | Nem |
A legfontosabb korlát, hogy a portfólió tranzakciós költségei nem részei a TER-nek. Ha egy aktívan kezelt alap sokat forgatja a portfólióját, a valós költségterhelés érzékelhetően magasabb lehet a közölt mutatónál.
Ha most ismerkedsz a konstrukcióval, érdemes előbb átnézni, hogyan működnek a befektetési alapok.
TER vagy TKM? Ne keverd össze a két mutatót
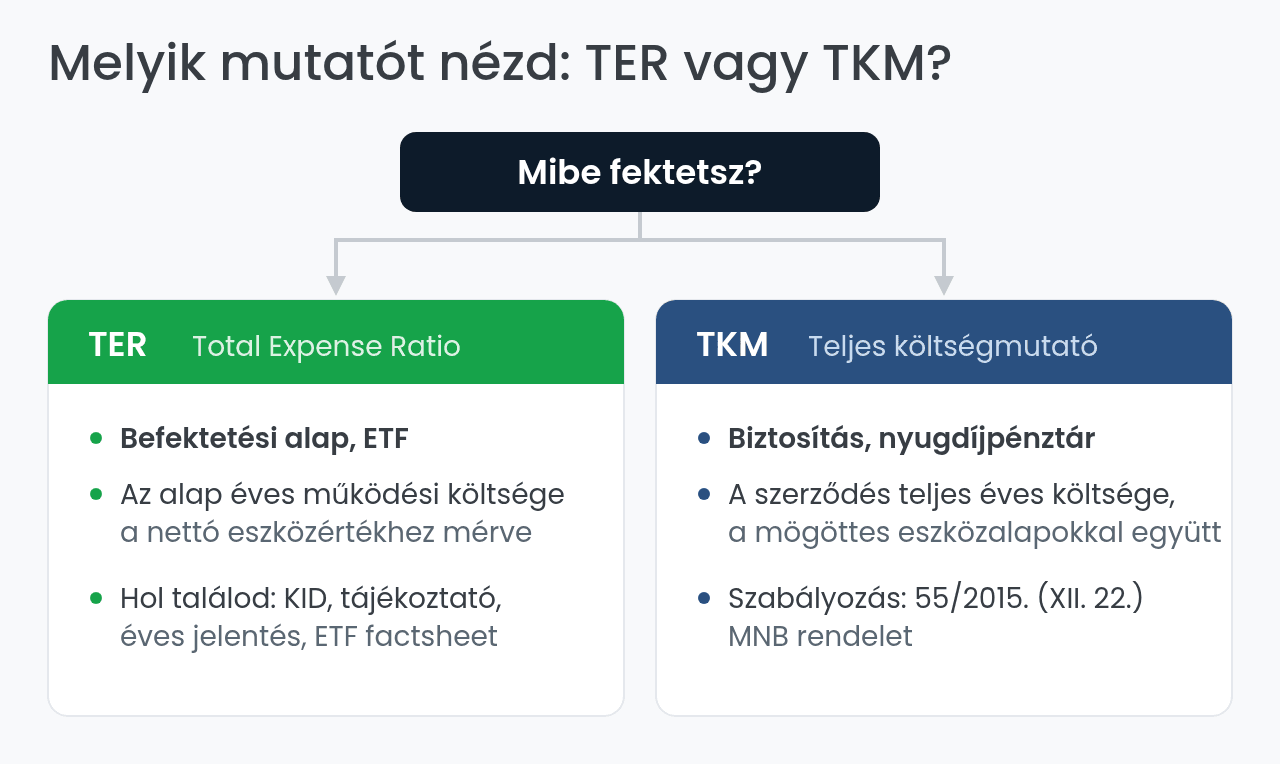
Magyarul mindkettőt „teljes költségmutatóként” emlegetik, és pontosan ez okozza a legtöbb félreértést. A TER az alapokra és ETF-ekre vonatkozik, a TKM a biztosításokra.
| Szempont | TER | TKM |
|---|---|---|
| Mire vonatkozik | Befektetési alapok, ETF-ek | Megtakarításos élet- és nyugdíjbiztosítások, önkéntes nyugdíjpénztárak |
| Mit mér | Az alap éves működési költsége a nettó eszközértékhez mérve | A szerződés teljes várható éves költsége, a mögöttes eszközalapokéval együtt |
| Szabályozási háttér | UCITS-előírások, MNB-közzététel | 55/2015. (XII. 22.) MNB rendelet |
A TKM a szerződés teljes költségterhelését fejezi ki, beleértve a mögöttes eszközalapok saját költségeit is. Ezért szélesebb költségkört fed le, ezért jellemzően magasabb a TER-nél. Két alapot tehát TER-rel, két megtakarítási biztosítást TKM-mel hasonlíts össze.
Mennyit visz el a költség a hozamodból?
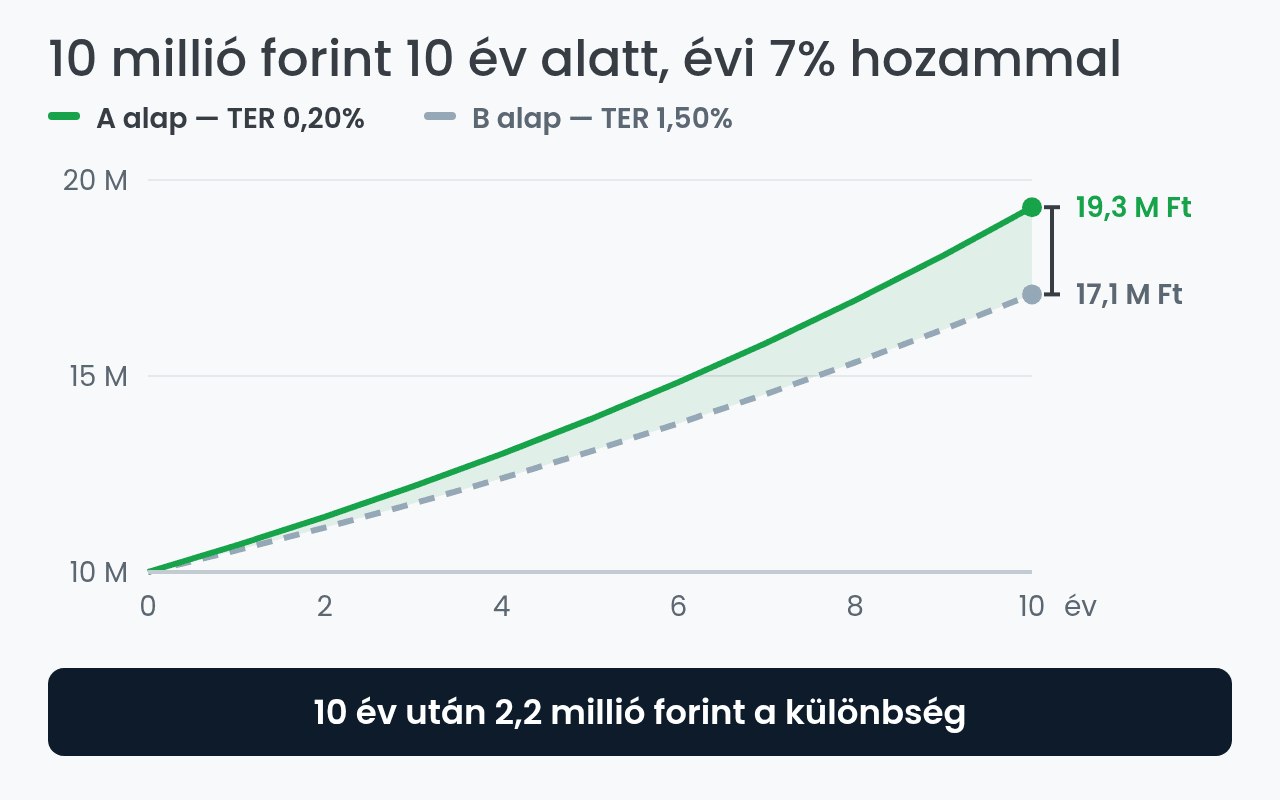
Tegyük fel, hogy 10 millió forintot fektetsz két hasonló alapba, amelyek egyaránt évi 7%-os bruttó hozamot érnek el.
| A alap | B alap | |
|---|---|---|
| Bruttó éves hozam | 7% | 7% |
| TER | 0,20% | 1,50% |
| Egyszerűsített nettó hozam | 6,80% | 5,50% |
| Első évi költség | kb. 20 000 Ft | kb. 150 000 Ft |
| Érték 10 év múlva | kb. 19,3 M Ft | kb. 17,1 M Ft |
Az első évben a különbség mindössze 130 000 Ft. Tíz év alatt viszont, változatlan hozamot és költséget feltételezve, már több mint 2,2 millió forintra hízik. A költségkülönbség ugyanúgy kamatos kamattal dolgozik, mint a hozam, csak éppen ellened.
Mennyi számít jó TER-nek Magyarországon?
Erre a magyar piacon van hivatalos viszonyítási pont. Az MNB minden évben közzéteszi a nyilvános befektetési alapok TER-mutatóit: 2024-ben a befektetők átlagosan 1,60%-os TER-rel szembesültek, szemben a 2023-as 1,49%-kal.
A jegybank adatai szerint a kötvényalapok költséghányada csökkent, a vegyes és a tőkevédett alapoké nőtt, az ingatlan- és részvényalapoké pedig lényegében változatlan maradt. A magasabb kockázatú kategóriák átlagos TER-je a felügyelet indoklása szerint a többlet szakértelmet igénylő kezelés miatt magasabb.
Gyakorlati fogódzó: 10 millió forintnál egy 1,60%-os TER évi 160 000 Ft költséget jelent. A saját alapod mutatóját mindig a kategóriája átlagához mérd, ne a teljes piacéhoz, mert a legjobb befektetési alapok között is nagy a szórás.
Önmagában azonban nem érdemes csak a költséget nézni. Az alap kiválasztásakor számít:
- a hosszabb távú teljesítmény
- a kockázat és volatilitás
- a befektetési stratégia
- és az alapkezelő tapasztalata
Hol találod meg egy alap TER-jét?
A költségadatokat az alap hivatalos dokumentumaiban keresd:
- a KID-ben (Key Information Document), a folyamatos költségek sorában
- az alap tájékoztatójában és éves jelentésében
- az alapkezelő hivatalos termékoldalán
- ETF-eknél a kibocsátó adatlapján (factsheet)
Egy dolgot érdemes tudni: az MNB TER-mutatója eltérhet a KID-ben szereplő költségtől, mert a két számítás módszertana különbözik – erre a felügyelet külön felhívja a figyelmet. Az európai szabályozási háttérről itt olvashatsz bővebben: mit jelent, hogy egy ETF UCITS.
Aktív vagy passzív alap: hol alacsonyabb a TER?
A passzívan kezelt indexalapok és ETF-ek TER-je jellemzően lényegesen alacsonyabb, mert nincs szükség folyamatos részvény- vagy kötvénykiválasztásra, elemzői csapatra és gyakori portfólióátrendezésre.
Az aktívan kezelt alapoknál a magasabb díj önmagában nem baj: a kérdés az, hogy cserébe hozza-e a többlethozamot. Azonos indexet követő két ETF esetében viszont a költség szinte az egyetlen valódi különbség, ezért itt a legfontosabb szempont – nézd meg a legjobb ETF-ek költségszintjét, mielőtt választasz.