
NYESZ 2026: így működik a nyugdíj-előtakarékossági számla

Tartalomjegyzék
A nyugdíj-előtakarékossági számla (NYESZ) az egyik legismertebb hosszú távú megtakarítási forma Magyarországon, amelyet az állam adókedvezménnyel támogat. Hosszú távú öngondoskodást ösztönöz, cserébe évi akár 100 000 forint adó-visszatérítést és adómentes hozamot kínál.
Megnézzük, mire vehetsz a számlán, mennyibe kerül, hol nyithatod meg, és milyen feltételekkel férsz hozzá a pénzhez 2026-ban.
Mi a NYESZ és hogyan működik?
A NYESZ egy speciális értékpapírszámla, amely nyugdíjcélú megtakarításra szolgál. Az MNB tájékoztatója szerint egy pénzszámla és egy értékpapírszámla együttese: a befizetés a pénzszámlára érkezik, ebből vásárolsz értékpapírt. A befektetési döntéseket teljes egészében te hozod meg.
A számlára csak a tulajdonos fizethet be, és a pénzneme mindig forint. Nyitáskor legalább 5000 forintot kell befizetni, utána nincs kötelező rendszeres befizetés.
A K&H Értékpapírnál a NYESZ nyitása díjmentes, és minden befizetés után az első vétel a befizetett összeg erejéig díjmentes. Kattints az alábbi gombra, és tájékozódj a részletekről a szolgáltató hivatalos oldalán!
Mibe fektethetsz a NYESZ-en, és milyen hozamra számíthatsz?
A NYESZ-re a jogszabályban meghatározott, forintban denominált értékpapírok vehetők, így a devizában jegyzett külföldi ETF-ek és részvények közvetlenül kimaradnak. A szolgáltatótól függően a választék jellemzően:
- befektetési jegy
A hozam teljes egészében a választott értékpapíroktól függ: a NYESZ garantált hozamot nem ad, csak adóelőnyt. Állampapírral kiszámíthatóbb, alacsonyabb kockázatú hozam érhető el, részvénnyel és részvényalapokkal hosszú távon magasabb, de ingadozó.
Az eszközök saját költsége is számít. Egy 5 millió forintos állománynál már 1 százalékpontnyi különbség az éves alapkezelési költségben évi 50 000 forint eltérést jelent, ezért hosszú távra az olcsó, indexkövető ETF-ek és az állampapírok a legkedvezőbbek.
Kezdő befektetőknek a széles diverzifikációjú alapok vagy ETF-ek lehetnek a legegyszerűbbek. A nyugdíjhoz közeledve érdemes fokozatosan növelni az állampapírok arányát, hogy egy késői tőzsdei esés ne közvetlenül a kifizetés előtt érje a megtakarítást.
Milyen költségei vannak a NYESZ-nek?
Az MNB szerint a NYESZ-hez mindössze két költségnem tartozik: a számlavezetési díj és a kereskedési (vételi, eladási) díj. Jogszabály alapján az éves számlavezetési díj legfeljebb a jóváírt állomány napi átlagának 1%-a lehet, de minimum 2000 forint.
| Díjtípus | Jellemző szint | Megjegyzés |
|---|---|---|
| Számlanyitás | Gyakran díjmentes | A K&H-nál és a Kincstárnál díjmentes |
| Számlavezetési díj | 0 Ft-tól (Kincstár) | Szolgáltatónként eltér, a hirdetmény tartalmazza |
| Kereskedési díj | Állampapírnál gyakran díjmentes | Befizetés után az első vétel sok helyen ingyenes |
| Alapok, ETF-ek saját költsége | Az alap TER-mutatója | Nem NYESZ-díj, de a hozamot csökkenti |
A túl gyakori kereskedés a legnagyobb költségtényező, mert minden vétel és eladás díjköteles. A ritkán átsúlyozott, hosszú távon tartott portfólió sokkal hatékonyabb.
Ha a díjakat nem fedezi a számlán lévő szabad pénz, a számlavezető felszólít a befizetésre. Tizenöt napon belüli rendezés hiányában a számlát azonnali hatállyal felmondhatja.
NYESZ, önkéntes nyugdíjpénztár vagy nyugdíjbiztosítás?
A NYESZ az önkéntes nyugdíjpénztár és a nyugdíjbiztosítás mellett a három államilag támogatott nyugdíjcélú forma egyike. Mindháromnál a befizetések 20%-a jár vissza, de a NAV szerint eltérő felső határral: pénztárnál évi 150 ezer, nyugdíjbiztosításnál 130 ezer forint, NYESZ-nél 100 ezer.
Több forma együtt legfeljebb évi 280 ezer forintot hozhat. A NYESZ-en te döntesz a befektetésekről, a pénztárnál és a biztosításnál jellemzően a szolgáltató.
Hol nyithatsz NYESZ-t?
NYESZ-t bankoknál, befektetési szolgáltatóknál és a Magyar Államkincstárnál nyithatsz. Az MNB szerint a számla nem érhető el minden pénzintézetnél, és a díjak, a kínált értékpapírok, valamint az online kezelés szolgáltatónként eltérnek.
| Szolgáltató | Amit érdemes tudni |
|---|---|
| K&H Értékpapír | Díjmentes nyitás; befektetési jegy, állampapír, részvény és kötvény vehető |
| Magyar Államkincstár | Díjmentes számlavezetés, de csak forintos állampapír vehető |
| Gránit Bank | 2025 decembere óta mobilalkalmazásban is nyitható és kezelhető |
| OTP, Erste, CIB, UniCredit, MagNet | Kínálnak NYESZ-t; a díjakat a bankok hirdetménye tartalmazza |
Ha évente csak néhány tranzakciót tervezel, a számlavezetési díj számít többet, aktívabb kereskedésnél a tranzakciós díj. Szolgáltatót később is válthatsz, de csak a teljes NYESZ-egyenleg vihető át; amit a fogadó szolgáltató nem forgalmaz, azt előbb el kell adni.
Ha a NYESZ-számlát olyan helyen nyitnád, ahol az ügyintézés egyszerű és a költségek átláthatóak, érdemes megfontolnod a K&H Értékpapír NYESZ konstrukcióját. A digitális megoldásokkal a megtakarításaid nyomon követése kényelmes, a széles alapválaszték pedig segít a diverzifikált portfólió kialakításában.
Államkincstári NYESZ: díjmentes, de csak állampapírral
A Kincstári NYESZ feltétele egy normál (fő) értékpapírszámla a Kincstárban, amelyen 5000 forint szabad pénzt kell biztosítani. A számla a magyarorszag.hu oldalon azonnal megnyitható, utána WebKincstárban és MobilKincstárban kezelhető.
A számlavezetés díjmentes, a lakosságnak forgalmazott forintos állampapírok mindegyike megvásárolható rá. Részvényt, ETF-et vagy befektetési alapot viszont nem tarthatsz rajta.
Mennyi adó-visszatérítés jár a NYESZ után?
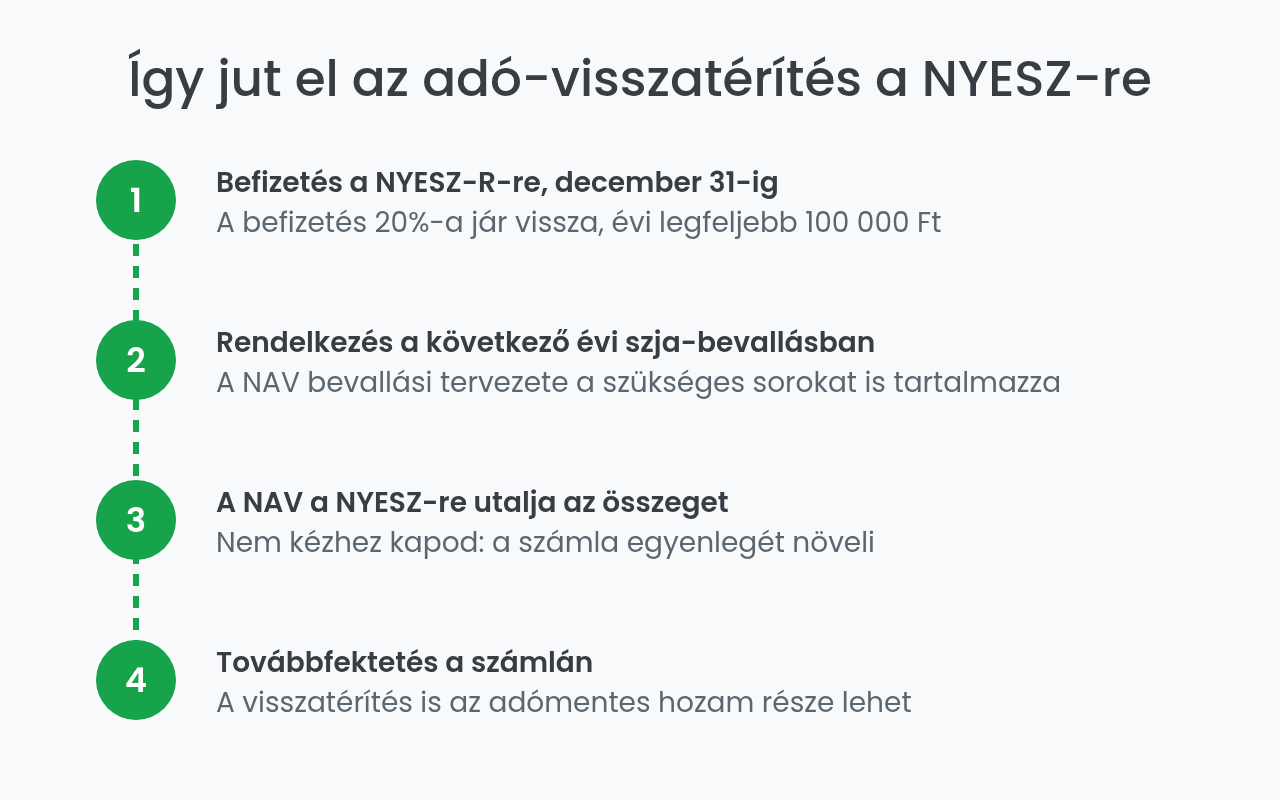
A befizetések 20%-a, évente legfeljebb 100 000 forint igényelhető vissza az szja-ból; a maximumhoz évi 500 000 forint befizetés kell. Az adott évi kedvezményhez a befizetésnek december 31-ig meg kell érkeznie.
A visszatérítést a következő évi szja-bevallásban kell kérni: a NAV bevallási tervezete a szükséges sorokat is tartalmazza. Az összeget a NAV a NYESZ-re utalja, ahol tovább fektethető.
Aki 10 éven át évi 500 000 forintot fizet be, összesen 1 millió forint adó-visszatérítést kap, a piaci hozamoktól függetlenül.
NYESZ-ből több is nyitható, de adó-visszatérítés csak az R-jelölésű számla után jár, és NYESZ-R-je egy időben mindenkinek csak egy lehet.
Mikor férsz hozzá a pénzhez, és hogyan adózik?
A 2013 után nyitott NYESZ-ről akkor veheted fel adómentesen a megtakarítást, ha nyugdíjra jogosult vagy, és a nyitás óta 10 év eltelt. Ekkor a hozam után sem kamatadót, sem szochót nem kell fizetni.
Ha a feltételek nem teljesülnek, a hozam egyéb jövedelemként adózik, és a korábbi adó-visszatérítést 20%-kal növelten vissza kell fizetni. Halál esetén a megtakarítást a törvényes örökös kapja meg hagyatéki eljárásban.
A teljes egyenleg adómentesen TBSZ-re is átvezethető, ha a NYESZ megszűnik. Ilyenkor az átalakítás évében és az előző évben kapott támogatást 20%-kal növelten vissza kell fizetni.
Ha a NYESZ mellett TBSZ-t is nyitnál, a K&H Értékpapírnál mindkét számlatípust egy helyen kezelheted.
Kinek éri meg a NYESZ?
Azoknak éri meg, akik legalább 10 évig nélkülözni tudják a pénzt, ki tudják használni az évi 100 ezer forintos visszatérítést, és szívesen döntenek maguk a befektetésekről. A számlán tartott értékpapírokat a szolgáltató csődje esetén a BEVA védi, befektetőnként legfeljebb 100 000 euróig.
Kevésbé ideális, ha a pénzre várhatóan korábban szükséged lehet, vagy nem akarsz befektetésekkel foglalkozni. A nyugdíjhoz közel állóknak a 10 éves tartási idő számít: aki hamarabb megy nyugdíjba, annak a nyitás után 10 évet kell várnia az adómentes felvételig.
Figyelmeztetések:
Jelen cikk a Rankia és a K&H Értékpapír közötti szponzorált együttműködés keretében született meg.
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel. A cikkben szereplő kijelentések, vélemények a szerző(k) adott időpontban fennálló, személyes véleményét tükrözik, amelyek nem feltétlenül egyeznek a K&H Értékpapír álláspontjával. Az ismertetett termékek, szolgáltatások további részleteit és feltételeit a K&H Értékpapír mindenkori Üzletszabályzata, Kondíciós Listája, a termékmegállapodások, valamint mindezek mellékletei tartalmazzák, melyek változhatnak. A tőzsdei kereskedési és tőkepiaci befektetési döntések kockázatokkal járnak, melyek tőkevesztést is okozhatnak. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni. Tevékenységi engedély hivatkozási szám: 2009/10240/570, ügyiratszám: Sp/2009/614/571. A „K&H Értékpapír” a Patria Finance Magyarországi Fióktelepe mint az ügyfelek tényleges befektetési szolgáltatója által használt márkanév.