Mi a fundamentális elemzés? Lépések, mutatók és módszerek

Tartalomjegyzék
Ebben a cikkben lépésről lépésre bemutatjuk, milyen kimutatásokból és mutatókból dolgozik az elemzés, miben különbözik a felülről lefelé és az alulról felfelé megközelítés, és mikor érdemes a technikai elemzéssel kombinálni.
Mi a fundamentális elemzés?
A fundamentális elemzés egy olyan elemzési módszer, amely egy cég kimutatásaiban található adatok, mutatók és változók tanulmányozásával határozza meg a cég valódi értékét.
Az elemzés abból indul ki, hogy az árfolyam rövid távon eltérhet a belső értéktől, hosszabb távon viszont közelít hozzá. A kérdés tehát mindig az, hogy alul- vagy túlértékelt-e az adott papír. Ezért a módszer elsősorban hosszú távú befektetési döntésekhez nyújt segítséget, és a cég mellett az iparágát és a gazdasági környezetet is vizsgálja.
A módszer nemcsak részvényekre alkalmazható. Indexeknél a makrogazdasági adatok, nyersanyagoknál a kereslet és a kínálat, devizáknál a kamatkülönbségek és a gazdasági növekedés adják az elemzés alapját. Ebben a cikkben a részvények elemzésére összpontosítunk.
Hogyan végezzünk fundamentális elemzést lépésről lépésre?
Nincs egyetlen mutató, amelyből eldönthető lenne, hogy érdemes-e megvenni egy részvényt. Célszerűbb egymásra épülő kérdéseken végighaladni:
- Értsd meg az üzleti modellt: miből származik a bevétel, kik a vevők, és mekkora a verseny az iparágban?
- Gyűjtsd össze az adatokat: az éves és negyedéves jelentéseket a vállalat befektetői oldalán, a Budapesti Értéktőzsdén jegyzett cégeknél a BÉT és az MNB közzétételi oldalán is megtalálod. Amerikai cégek elemzéséhez a Finvizt ajánlanám.
- Elemezd a pénzügyi kimutatásokat: a mérleget, az eredménykimutatást és a cash-flow kimutatást, lehetőleg több évre visszamenőleg.
- Számold ki a kulcsmutatókat: jövedelmezőség, eladósodottság és értékeltség, és vesd össze őket a versenytársakéval.
- Vizsgáld meg a környezetet: a kamatszintet, az inflációt, a gazdasági növekedést és az iparág kilátásait.
- Becsüld meg a belső értéket: hasonlítsd az árfolyamhoz, és hagyj biztonsági ráhagyást a becslés hibáira.
Milyen pénzügyi kimutatásokat használ a fundamentális elemzés?
Az alábbiakban áttekintjük, milyen pénzügyi kimutatások képezhetik a fundamentális elemzés kiindulópontját.
Mérleg
A cég mérlege megmutatja a cég pénzügyi helyzetét egy adott pillanatban. Információt nyújt a cég eszközeiről és forrásairól.
A mérleg több kulcsfontosságú változót kínál a fundamentális elemzéshez. Ezek közül néhány:
| Kimutatás | Mit mutat? |
|---|---|
| Mérleg | Eszközök, kötelezettségek és saját tőke |
| Eredménykimutatás | Bevételek, költségek és nyereség |
| Cash-flow kimutatás | Tényleges pénzbeáramlás és pénzkiáramlás |
Eredménykimutatás
Az eredménykimutatás megmutatja a cég bevételeit, kiadásait és eredményét – azaz nyereségét vagy veszteségét – egy adott időszakban.
Néhány, a fundamentális elemzés szempontjából fontos változó, amit az eredménykimutatásból megkaphatunk:
- árbevétel
- üzemi és adózott eredmény
- árrések (profitmarzsok)
- EBITDA
- egy részvényre jutó eredmény (EPS)
Cash-flow kimutatás
A cash-flow kimutatás vagy pénzáram-kimutatás egy adott időszakban a vállalatba beáramló (pénzbevétel), illetve onnan kiáramló pénzmennyiséget (pénzkiadás) mutatja meg.
A cash-flow kimutatásból többek között az alábbi fontos változókhoz juthatunk hozzá:
- működési tevékenységből származó pénzáramlás
- befektetési tevékenységekből származó pénzáramlás
- finanszírozási tevékenységekből származó pénzáramlás
- nettó változás a készpénzben
A számviteli nyereség és a tényleges pénztermelés eltérhet egymástól. A tartósan gyenge működési cash-flow figyelmeztető jel, még akkor is, ha közben nő a kimutatott eredmény.
Milyen mutatók segítenek az értékelésben?
Most, hogy már tudod, milyen pénzügyi kimutatások szolgálhatnak a fundamentális elemzés alapjaként, nézzünk néhány konkrét mutatót. Ezeket a kulcsfontosságú pénzügyi mutatókat mindig több évre visszamenőleg és a versenytársakkal összevetve érdemes vizsgálni.
Tőkeáttételi mutatók
A tőkeáttételi mutatók meghatározzák, hogy egy vállalat eszközeinek mekkora része van saját és mekkora része idegen forrásból finanszírozva.
Íme, néhány gyakran használt tőkeáttételi mutató:
| Mutató | Mit mutat? |
|---|---|
| Kötelezettségek / eszközök | A külső finanszírozás aránya |
| Kötelezettségek / saját tőke | A kötelezettségek súlya a saját tőkéhez képest |
| Banki adósság / saját tőke | A banki tartozások súlya a saját tőkéhez képest |
| Banki adósság / (saját tőke + banki adósság) | A banki finanszírozás aránya ebben a tőkekörben |
Az értelmezés mutatónként eltér. Ha a kötelezettségek és a saját tőke aránya 1,0 (100%) fölött van, a cég több idegen forrásból gazdálkodik, mint saját tőkéből. Ha viszont a kötelezettségek/összes eszköz mutató haladja meg az 1,0-t, a saját tőke negatív: több a tartozás, mint az eszköz.
A tőkeáttételi mutatók különösen fontosak a befektetők számára, hiszen segítenek a kockázat szintjének meghatározásában, különösen az olyan tényezők esetén, mint az eladósodottság, szolvencia és likviditás. Megmutatják, hogy egy vállalat fizetőképes-e, képes-e teljesíteni jelenlegi és jövőbeli pénzügyi kötelezettségeit.
Jövedelmezőségi mutatók
A jövedelmezőségi mutatók megmutatják, hogy egy vállalat elegendő bevételt termel-e ahhoz, hogy fedezni tudja költségeit. A pénzügyi mutatók között kulcsszerepet játszanak a vállalat gazdasági egészségének értékelésében.
Egy vállalat bizonyos területen jövedelmező, más területen veszteséges lehet, ezért többféle jövedelmezőségi mutató létezik. Ezek a teljesítmény és hozam szempontjából is kulcsfontosságúak, hiszen ezekből következtethetünk a cég eredményességére.
Néhány gyakori jövedelmezőségi mutató:
Egyetlen év magas jövedelmezősége keveset mond. Az erős versenyelőny jele, ha a vállalat több éven át meg tudja tartani a magas ROE-t és a stabil marzsot.
Piaciérték-mutatók
A piaciérték-mutatók a részvény árfolyamát vetik össze a vállalat egy részvényre jutó eredményével, könyv szerinti értékével, árbevételével vagy cash-flow-jával. Ezekből derül ki, hogy mennyit fizet a piac a vállalat teljesítményéért. Ide tartozik a piaci kapitalizáció is, amely a vállalat méretéről ad gyors képet.
Néhány népszerű piaciérték-mutató:
| Mutató | Mit mutat? |
|---|---|
| P/E | Árfolyam a részvényenkénti nyereséghez képest |
| P/B | Árfolyam a részvényenkénti könyv szerinti értékhez képest |
| P/S | Árfolyam a részvényenkénti árbevételhez képest |
| P/CF | Árfolyam a részvényenkénti cash-flow-hoz képest |
| EV/EBITDA | Vállalatérték az EBITDA-hoz képest |
| Osztalékhozam | Éves részvényenkénti osztalék az árfolyam százalékában |
Egy egyszerű példa: ha egy részvény 5000 forinton forog, és a részvényenkénti éves eredmény 500 forint, a P/E mutató értéke 10. Ha a hasonló cégek átlagosan 15-ös P/E-n forognak, a papír olcsónak tűnhet, de csak akkor, ha a nyereség nem esik vissza.
A mutatók mellett az árbevétel, a cash-flow és a könyv szerinti érték növekedését is érdemes figyelni, mert ezek mutatják meg, merre tart a vállalat.
Melyik mutatót választanám az egyes csoportokból?
Ha minden felsorolt csoportból egyet választanék, a mérlegből a likviditást, az eredménykimutatásból az EPS-t, a cash-flow kimutatásból a működési pénzáramlást nézném. Ezek a rövid távú fizetőképességről, az egy részvényre jutó nyereségről és a tényleges pénztermelésről adnak képet. A tőkeáttételi mutatók közül az összes kötelezettség/saját tőke arányt, a jövedelmezőségnél a ROE-t, az értékeltségnél pedig a P/E-t választanám. Mindegyiket több évre visszamenőleg, az iparági sajátosságokat figyelembe véve értékelném.
A fundamentális elemzés módszerei: alulról felfelé és felülről lefelé
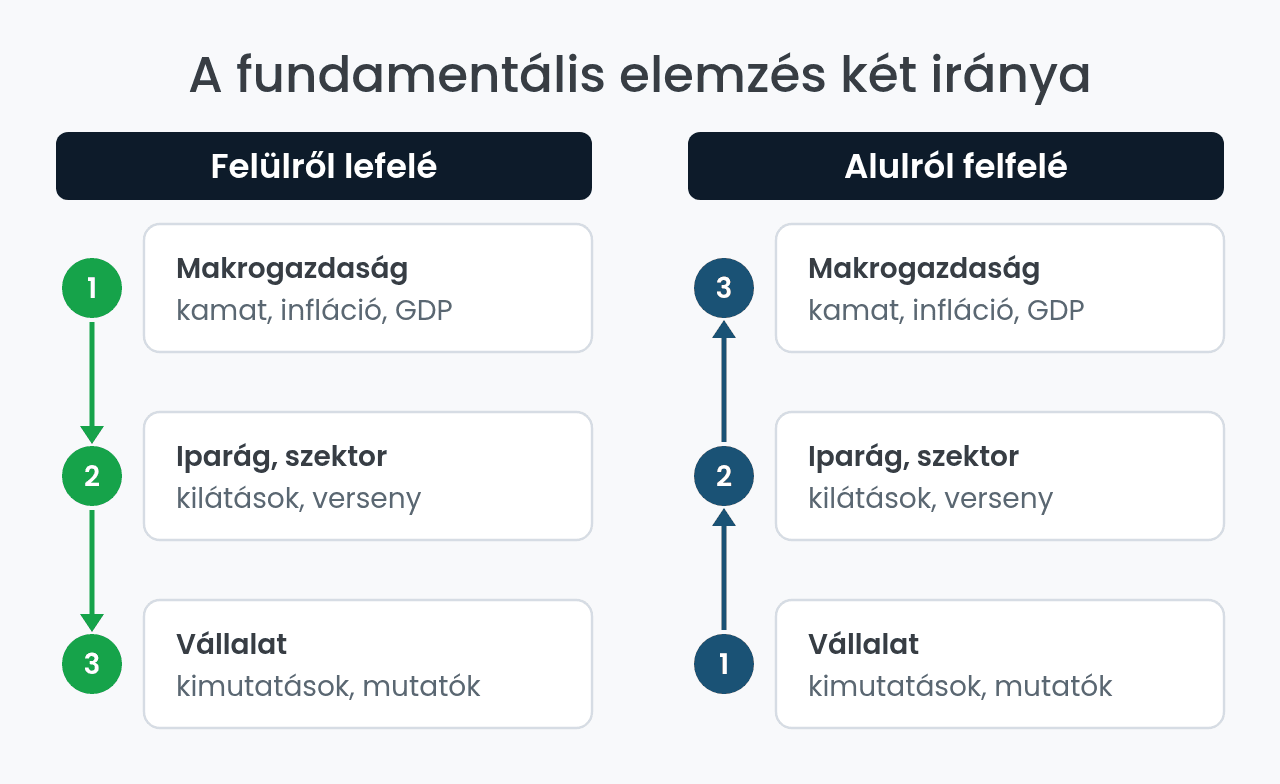
Már tudjuk, milyen fontos pénzügyi kimutatások és mutatók segíthetnek a fundamentális elemzés során. De hogyan használjuk ezeket? Két alapvető megközelítés létezik, amelyek a kiindulópontban különböznek.
Alulról felfelé
Az alulról felfelé elemzést a befektetők egy-egy részvény értékelésére és kiválasztására használják. Az elemzés a cég jellemzőiből és alapjaiból indul ki, és a makrogazdasági tényezők helyett a kiválasztott cégek tanulmányozására összpontosít.
Olyan elemeket vizsgál, mint a cég pénzügyi kimutatásai, költségszerkezete, üzleti modellje, vezetőségének minősége, termékei, versenyhelyzete és növekedési stratégiája. Tipikus kérdés, hogy a cég bevétele és cash-flow-ja akkor is nő-e, ha a gazdaság éppen lassul. A cél, hogy azonosítsuk az alulértékelt részvényeket. A belső érték becslésére gyakran használják a diszkontált pénzáramlás modellt (DCF), ami szintén része az elemzési eszköztárnak.
A megközelítés a számok mellett a minőségi szempontokat is figyelembe veszi, például a cég hírnevét, innovációs képességét vagy a termékei iránti keresletet. Ezek a tényezők nehezen számszerűsíthetők, mégis gyakran ezek döntik el, mennyire tartós egy cég versenyelőnye.
Felülről lefelé
A felülről lefelé elemzés olyan megközelítés, amely a makrogazdasági tényezőkből és a piac általános állapotából indul ki. A cél, hogy megtaláljuk azokat a szektorokat és részvényeket, amelyek az adott környezetben várhatóan jól teljesítenek.
Először a gazdasági növekedést, az inflációt, a kamatlábakat és a kormányzati politikát elemzik, majd azt, hogy ezek milyen hatást gyakorolnak az egyes szektorokra. Egy magyar befektetőnél például az MNB alapkamata és a forint árfolyama is befolyásolja, mely ágazatok járnak jobban.
Egy példa: emelkedő kamatkörnyezetben a bankok kamatbevétele jellemzően nő, a magas adóssággal működő ingatlan- és közműcégek finanszírozása viszont drágul. A felülről lefelé gondolkodó befektető ilyenkor előbb a kedvezményezett szektort választja ki, és csak utána keresi meg benne a legerősebb mutatókkal rendelkező céget.
Az ígéretes szektorok azonosítása után következik az iparági elemzés: a szektor növekedési kilátásai, a verseny és a szektortársak mutatói. Csak ezután kerülnek sorra az egyes cégek.
Hogyan használják a befektetők a fundamentális elemzést?
A fundamentális elemzés leginkább a hosszú távú befektetők eszköze: abban segít, hogy mibe érdemes fektetni, kevésbé abban, hogy mikor. Az eredmény alapján a befektetők jellemzően valamelyik jól ismert stílust követik.
- Értékalapú befektetés: érett, stabil, a belső értékénél olcsóbban forgó cégeket keres, amelyek nyereségük jelentős részét gyakran osztalékként fizetik ki (például JPMorgan Chase, Pfizer).
- Növekedési befektetés: a gyorsan bővülő, nyereségüket visszaforgató cégekre fogad, akár magasabb P/E mellett is (például Amazon, Meta).
- Blue chip befektetés: a piacvezető, nagy tőkeértékű, likvid és jellemzően stabil osztalékot fizető nagyvállalatokat választja (például Apple, Visa, Coca-Cola).
A blue chip részvények a póker legértékesebb, kék zsetonjáról kapták a nevüket. Hogy mely vállalatok számítanak blue chipnek, országonként és piaconként változik.
Fundamentális elemzés példa: egy vállalat értékelése
Nézzünk egy leegyszerűsített, kitalált példát. Egy hazai gyártócég árbevétele öt év alatt évi 8%-kal nőtt, a ROE-ja tartósan 15% körül van, az adóssága a saját tőke felét sem éri el, a működési cash-flow-ja pedig minden évben pozitív.
A részvény 9-es P/E-n forog, miközben a szektortársak átlaga 13. Egy értékalapú befektető ezt vételi lehetőségnek tekintheti, ha nem talál olyan okot – például zsugorodó piacot vagy egyszeri nyereséget –, amely az alacsony értékeltséget indokolná.
Egy növekedési befektető ugyanezt a céget valószínűleg kihagyná, mert az évi 8%-os bővülés nem elég gyors a stílusához. Ugyanazokból az adatokból tehát a befektetési céltól függően más döntés születhet.
Mi a különbség a fundamentális elemzés és a technikai elemzés között?
A fundamentális elemzés mellett a másik alapvető tőzsdei elemzési módszer a technikai elemzés. Leegyszerűsítve: a technikai elemzés az árfolyammozgás „hogyan”-jára, a fundamentális a „miért”-jére keres választ. Az alábbi táblázat röviden összefoglalja a különbségeket.
| Technikai elemzés | Fundamentális elemzés | |
| Koncepció | Feltételezi, hogy az alapvető tényezők már be vannak árazva, és az árminták ismétlődnek | A vállalat adataiból, az iparágból és a makrogazdaságból becsli a belső értéket |
| Fő kérdés | Mikor vegyek vagy adjak el? | Mibe érdemes fektetni? |
| Cél | Az ármozgások irányának előrejelzése, a be- és kiszállás időzítése | Annak megállapítása, hogy egy eszköz alul- vagy túlértékelt-e |
| Eszközök | Trendek, ártartományok, indikátorok, oszcillátorok, grafikonok | Pénzügyi kimutatások, tőkeáttételi, jövedelmezőségi és piaciérték-mutatók |
| Időhorizont | Bármilyen, gyakran perces–órás időkeretek | Hosszabb táv: hónapok, évek |
| Befektetési stílus | Napi és swing kereskedés | Hosszú távú, értékalapú és növekedési befektetés |
| Főbb kritikák | Nem minden információ van beárazva; a hatékony piaci hipotézis (EMH) szerint a múltbeli árakból nem lehet tartósan nyerni | Szubjektív feltételezéseken múlik; az EMH szerint a nyilvános adatok már beépültek az árba |
A két módszer kiegészíti egymást: sok befektető a fundamentális elemzéssel választja ki a részvényt, a technikaival pedig a vétel vagy az eladás időpontját.
Ha évekre vásárolsz részvényt, a fundamentális elemzés adja a döntés alapját, mert hosszú távon a cég értéke számít, nem a napi árfolyam. Rövid távú kereskedésnél a technikai jelzések fontosabbak, de egy váratlan gyorsjelentés vagy kamatdöntés a legszebb grafikont is felülírhatja. Kezdő befektetőként érdemes a fundamentális alapokkal indulni, mert ezek magyarázzák a cég működését.
Egy kombinált gyakorlat: a fundamentális szűrővel kiválasztod az alulértékeltnek tűnő cégeket, majd a technikai elemzéssel megvárod, amíg az árfolyam megfordul vagy egy támasz közelébe ér. Így elkerülheted, hogy túl korán szállj be egy olcsó, de még eső részvénybe.
Leggyakoribb hibák
A leggyakoribb hiba, ha egyetlen mutató alapján döntünk. Az alacsony P/E nem feltétlenül jelent olcsó részvényt: ha a nyereség a következő években visszaesik, a papír értékcsapdának (value trap) bizonyulhat.
Szintén félrevezető eltérő iparágak cégeit közvetlenül összehasonlítani, vagy egyetlen, egyszeri tételekkel torzított év eredményéből kiindulni. A goodwill és más immateriális eszközök szintén torzíthatják a mérlegre épülő mutatókat, például a P/B-t. Egy kiváló vállalat sem mindig jó befektetés, ha az árfolyama a magas várakozásokat is beárazta már.
A harmadik gyakori csapda a megerősítési torzítás: ha már megszerettünk egy céget, hajlamosak vagyunk csak azokat az adatokat észrevenni, amelyek a döntésünket igazolják. Érdemes ezért előre leírni, milyen adat esetén adnánk el a részvényt.
Gyakori kérdések a fundamentális elemzésről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.