
DCA (dollárköltség-átlagolás): hogyan működik és mikor éri meg?

Tartalomjegyzék
Ebben a cikkben végigmegyünk azon, hogyan működik a módszer a gyakorlatban, mit mondanak róla a nagy szolgáltatók visszatesztelései, kinek éri meg, és hogyan indíthatsz DCA-t magyar befektetőként.
Mi az a DCA (dollárköltség-átlagolás)?
A dollárköltség-átlagolás (angolul dollar-cost averaging, röviden DCA) olyan befektetési módszer, amelynél a tőkédet nem egyszerre, hanem előre meghatározott részletekben fekteted be. A nevében a "dollár" csak a módszer amerikai eredetére utal: forintban és euróban pontosan ugyanígy működik.
Három elemből áll:
- Fix összeg: minden alkalommal ugyanakkora summát fektetsz be, például havi 50 000 forintot.
- Fix gyakoriság: előre eldöntött időközönként vásárolsz, jellemzően havonta vagy kéthetente.
- Árfolyamtól független végrehajtás: akkor is vásárolsz, ha a piac esik, és akkor is, ha emelkedik.
A módszer matematikai lényege, hogy fix összegből alacsonyabb árfolyamon automatikusan több egységet veszel, magasabb árfolyamon kevesebbet. Emiatt az átlagos bekerülési árad a harmonikus közép, ami sosem magasabb az időszak számtani átlagáránál — ez a DCA egyetlen matematikai garanciája.
Fontos, hogy ez az átlagár-előny nem azonos a hozamelőnnyel. Az alacsonyabb bekerülési ár csak arra vonatkozik, amit ténylegesen megvettél; a még be nem fektetett pénz eközben készpénzben áll.
Hogyan működik a dollárköltség-átlagolás a gyakorlatban?
A dollárköltség-átlagolás lényegében a lépcsőzetes befektetés egy módszere.
Példa a dollárköltség-átlagolásra
Tegyük fel, hogy öt hónapon át havi 100 eurót fektetsz be ugyanabba az eszközbe, miközben az árfolyam ingadozik:
| Idő | Befektetés | Részvényenkénti ár | Vásárolt részvények |
|---|---|---|---|
| 1. hónap | 100 € | 10 € | 10 |
| 2. hónap | 100 € | 10 € | 10 |
| 3. hónap | 100 € | 5 € | 20 |
| 4. hónap | 100 € | 8 € | 12,5 |
| 5. hónap | 100 € | 10 € | 10 |
| Portfólió összesen | 500 € | 8 € | 62,5 |
Ahogy láthatjuk, a módszer alkalmazásával sikerült 8 eurós átlagos részvényenkénti árat elérnünk, miközben az öt hónap egyszerű átlagára 8,6 euró volt.
Ugyanez egy összegben befektetve
Nézzük meg, mi történt volna, ha ugyanígy alakulnak a részvényárak, ám az egész összeget az első hónapban fektettük volna be:
| Idő | Befektetés | Részvényenkénti ár | Vásárolt részvények |
|---|---|---|---|
| 1. hónap | 500 € | 10 € | 50 |
| Portfólió összesen | 500 € | 10 € | 50 |
Láthatjuk, hogy így 12,5-tel kevesebb részvényünk lett volna, mint a dollárköltség-átlagolás módszerével.
Diagramon, így nézne ki:
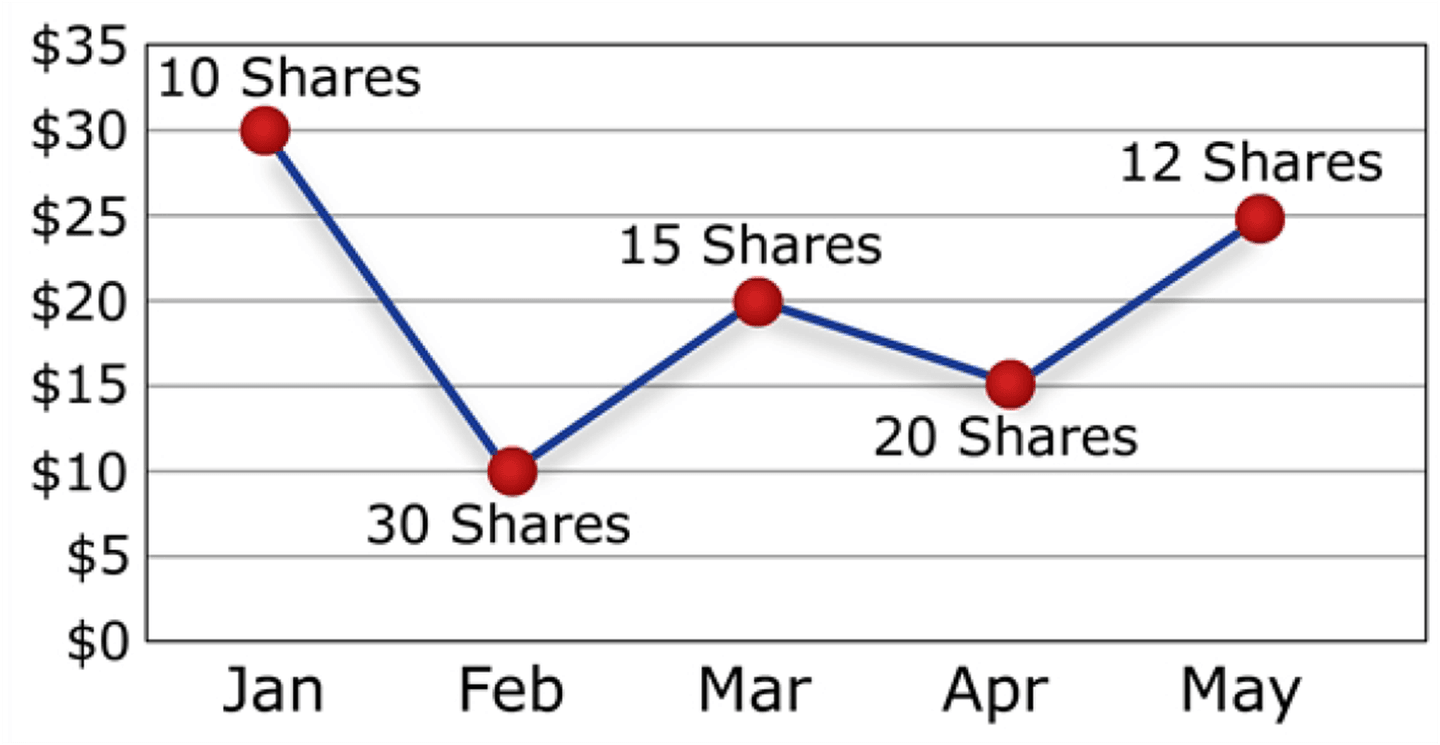
Ez azért van, mert amikor az ár csökken, ugyanabból az összegből több részvényt tudunk vásárolni. A módszer tehát az áringadozásból csinál előnyt — de csak akkor, ha az árfolyam a vásárlási időszak alatt tényleg ingadozik.
DCA vs. egyösszegű befektetés: melyik hoz többet?
A DCA legfontosabb ellenpontja az egyösszegű befektetés (lump sum investing): a teljes tőke azonnali piacra vitele. A kérdést a Vanguard 2023 februárjában publikált kutatása (Cost averaging: Invest now or temporarily hold your cash?) vizsgálta meg a legrészletesebben, amerikai, brit és ausztrál piaci adatokon.
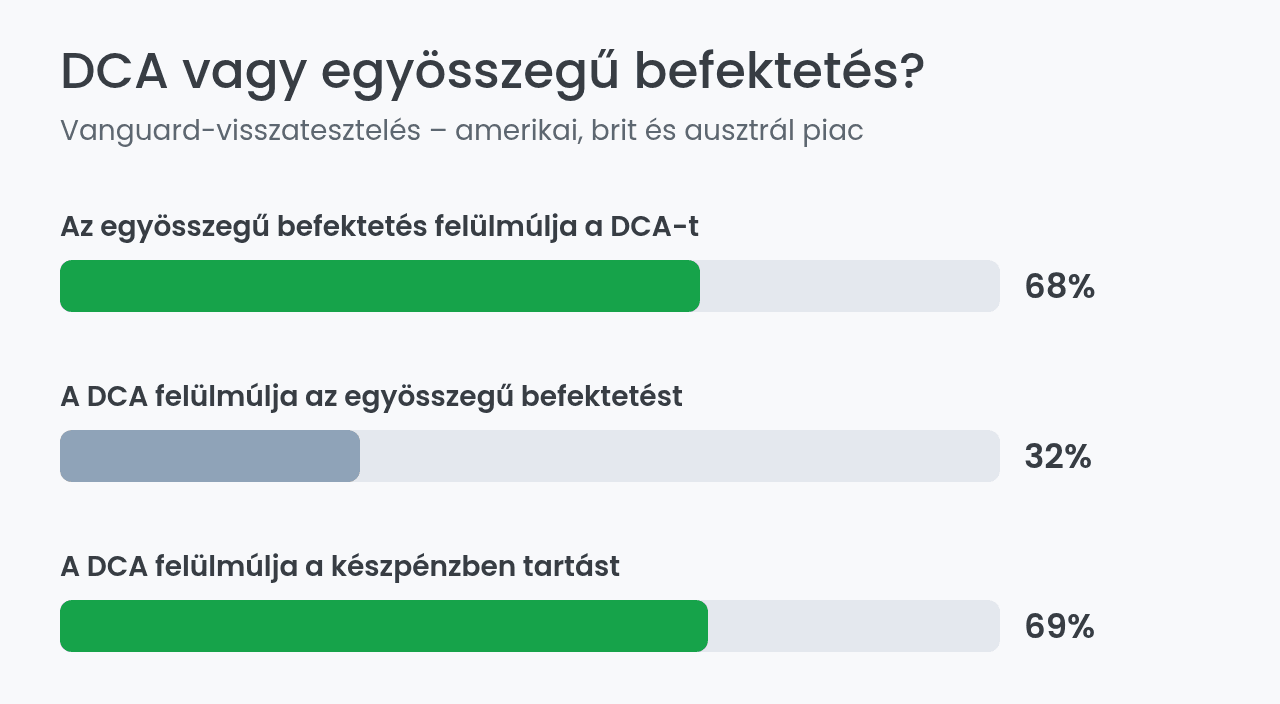
Az eredmény egyértelmű: az 1976 és 2022 közötti időszakban az egyösszegű befektetés az esetek nagyjából 68%-ában felülmúlta a DCA-t. A modell alapesetben három egyenlő, egymást követő havi részletet feltételezett egy 60% részvényből és 40% kötvényből álló portfólión.
Az ok kézenfekvő: ha egy eszköz hosszú távú várható hozama pozitív, a korábban befektetett tőke hosszabb ideig termel. A DCA alatt készpénzen álló rész ebből a hozamból egyszerűen kimarad.
A kutatás második megállapítása viszont a módszer mellett szól. A fokozatos befektetés az esetek 69%-ában felülmúlta a készpénzben tartást — vagyis ha az igazi alternatíva a halogatás, a DCA egyértelműen a jobb választás. A Vanguard elemzői ezért azoknak ajánlják, akik erősen kockázat- és veszteségkerülők.
Két különböző helyzet: meglévő tőke vagy havi megtakarítás
A DCA körüli félreértések nagy része abból fakad, hogy két teljesen eltérő helyzetet kezelnek együtt:
- Meglévő nagyobb tőke elosztása: van egy összeged — öröklés, bónusz, ingatlaneladás —, és eldöntöd, hogy több hónapra bontod. A Vanguard fenti számai kizárólag erre a helyzetre vonatkoznak.
- Rendszeres megtakarítás befektetése: havonta keletkezik új megtakarításod, és azt fekteted be. Ez nem stratégiai döntés, hanem a pénzáramlásod következménye.
A második esetben nincs mihez képest "egy összegben" befektetni, mert a pénz még nincs nálad. Ilyenkor a DCA nem választható stratégia, hanem az egyetlen lehetséges út — és a rá vonatkozó kritikák sem érvényesek.
A dollárköltség-átlagolás előnyei és hátrányai
Az alábbi táblázat összefoglalja, mit ad és mit vesz el a módszer:
| Előnyök | Hátrányok |
|---|---|
| Csökkenti a rossz időzítés kockázatát | Emelkedő piacon elmarad a hozam |
| Kiveszi az érzelmeket a döntésből | A készpénzen álló rész nem termel |
| Kis összeggel is elkezdhető | Több tranzakció, magasabb összköltség* |
| Automatizálható és fenntartható | Nem véd a tartós értékvesztés ellen |
*A díjszabástól függ: tételenkénti fix jutaléknál a hatás jelentős, forgalomarányos díjnál elhanyagolható.
A legfontosabb előny nem a matematikai, hanem a viselkedési. A befektetők jelentős része a legrosszabb pillanatban ad el, mert a nagy esést nem bírja végignézni. A DCA azzal segít, hogy előre kiveszi a kezedből a döntést, így a piaci pánik nem tud beleszólni a tervbe.
A legfontosabb hátrány az elmaradó hozam. Ahogy a korábbi példában láttuk, még ideálisabb lett volna a 3. hónapban vásárolni, amikor az árfolyam a mélyponton járt, és az 5. hónapban eladni. A piaci mélypont vagy csúcs pontos eltalálásának esélye viszont alacsony, ezért ezt a lehetőséget a gyakorlatban nem lehet stratégiaként kezelni.
Kinek éri meg a DCA, és kinek nem?
A módszer akkor a legerősebb, ha a fő kockázat nem a piac, hanem a saját döntéshozatalod. Jellemzően annak érdemes választania:
- Aki most kezd befektetni, és még nem élt át 20-30%-os piaci esést élesben.
- Aki egy nagyobb, egyszeri összeget kapott, és annak azonnali befektetése álmatlan éjszakákat okozna.
- Aki havi fix megtakarításból épít portfóliót, mert nála a DCA az alaphelyzet.
Kevésbé éri meg viszont annak, aki hosszú, tíz éven túli időtávra fektet be, és el tudja viselni a köztes ingadozást: statisztikailag jobban jár az azonnali befektetéssel. Ugyanígy nem ideális, ha tételenkénti fix jutalékkal kereskedsz, és a havi összeged olyan kicsi, hogy a díj több százalékot visz el belőle.
Külön óvatosságot kíván az egyedi részvényre épített DCA. Egy széles indexnél a rendszeres vásárlás a felépülésre játszik, egy konkrét vállalatnál viszont a tartós árfolyamesés mögött fundamentális romlás is állhat, amit a további vásárlás csak felnagyít.
Meddig és milyen gyakran érdemes DCA-zni?
Ez nagyban függ a kockázati profilodtól és az adott eszköztől, de a szakaszolás hossza nem tetszőleges. Meglévő tőke elosztásánál a gyakorlatban a három–tizenkét hónapos sáv a szokásos; a Vanguard alapesetben három egyenlő havi részletet modellezett.
A logika egyszerű: minél hosszabbra nyújtod a szakaszt, annál nagyobb részt hagysz készpénzben, és annál nagyobb az elmaradó hozam kockázata. Ha viszont a volatilitási és kockázati profilod konzervatívabb, akár egy évnél hosszabb ütemezés is védhető döntés lehet.
Gyakoriságban a havi ütem a leggyakoribb, mert a legtöbb ember jövedelme is havi ciklusban érkezik. A hetit vagy kéthetit ritkán éri meg választani: a szórás csökkenése minimális, a tranzakciók száma viszont sokszorozódik, és fix díjaknál ez közvetlenül a hozamodat csökkenti.
Hogyan indíts DCA-t Magyarországon lépésről lépésre?
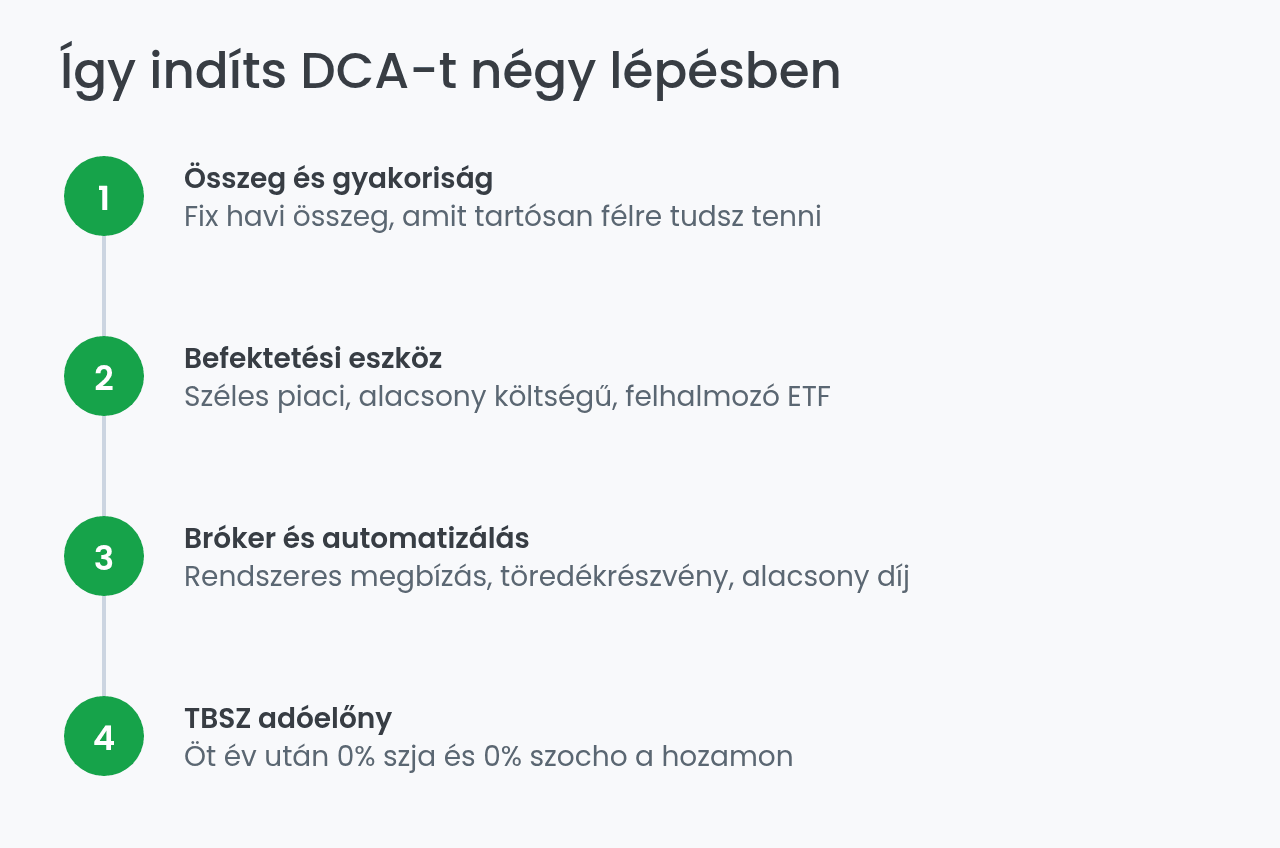
1. Összeg és gyakoriságOlyan összeget válassz, amit tartósan félre tudsz tenni – a kitartás számít, nem a kezdő összeg. Rögzítsd írásban, mennyit, mikor és milyen esemény hatására nem változtatsz a terven.
2. Befektetési eszköz
Szélesen diverzifikált, alacsony költségű ETF a klasszikus választás – nem egy cégre, hanem egy egész piacra fogadsz. Rendszeres vásárlásnál a felhalmozó (accumulating) ETF-ek kényelmesebbek, mert automatikusan visszaforgatják az osztalékot.
3. Bróker és automatizálás
Amit érdemes nézni: automatizálható megbízás/befektetési terv, tételenkénti díj kis összegeknél, töredékrészvény-vásárlás lehetősége.
- XTB: díjmentes Befektetési Tervek, havi 100 000 euróig jutalékmentes ETF-vásárlás (efölött 0,2%, min. 10 euró), 15 eurótól indítható, 0,5% devizaváltás.
- K&H Értékpapír: TBSZ min. 25 000 forinttól, de mobilbankban csak egyösszegű befektetés indítható rá.
- Lightyear: ingyenes TBSZ (nincs számlanyitási/vezetési/kiutalási díj), 0,35% devizaváltás.
Mivel a legtöbben forintban spórolnak, de devizás eszközt vesznek, a devizaváltási díj minden vásárlásnál felmerül, és éves szinten összeadódik.
4. TBSZ adóelőny
5 év után a hozam szja- és szocho-mentes. Korábbi megszakításnál: 3 év után 8%, 3 év előtt 13% szocho. Egy TBSZ-re csak a nyitás évében (felhalmozási időszak) fizethetsz be – minden évhez új számla kell, de több szolgáltatónál párhuzamosan is nyitható.
Leggyakoribb hibák
A készpénzen álló rész elfelejtése – ha éven át adagolod be a pénzt, a még be nem fektetett rész is veszít értékéből infláció miatt, ezért kamatozó számlán vagy rövid állampapírban érdemes tartani
- Leállítás a legnagyobb esésben – pont a legolcsóbb vásárlásokról maradsz le
- Túl gyakori vásárlás fix jutalékkal – felzabálja a hozamot
- Újrasúlyozás elmulasztása – a portfólió kockázata eltolódik
- Azt hinni, hogy a DCA mindentől véd – az időzítési kockázatot mérsékli, de nem a tartós értékvesztéstől
Gyakori kérdések a dollárköltség-átlagolásról
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.