
Határidős ügyletek: hogyan működik a határidős kereskedés?

Tartalomjegyzék
Az eredetileg a nyersanyagtermelők kockázatának csökkentésére kitalált határidős ügyletek mára minden kereskedő számára elérhető, tőkeáttételes pénzügyi termékké váltak. Ugyanaz a tőkeáttétel, ami felnagyítja a nyereséget, a veszteséget is felnagyítja — ezért érdemes a mechanikájukat megérteni, mielőtt az első kontraktust megnyitod.
Ebben a cikkben végigmegyünk azon, mik azok a határidős ügyletek, hogyan működik a fedezeti és elszámolási rendszerük, miben különböznek a CFD-től, milyen típusaik léteznek, és hol kereskedhetsz velük magyar befektetőként.
Mik azok a határidős ügyletek?
A határidős ügylet szabványosított, előre meghatározott lejárati dátumú szerződés. Lejáratkor a vevő és az eladó kicseréli az alapul szolgáló eszközt egy előre rögzített áron. Az alaptermék lehet tőzsdei index, részvény, államkötvény vagy nyersanyag.
Aki megvásárolja a kontraktust, kötelezettséget vállal az eszköz lejáratkori megvételére: hosszú (long) pozíciót vesz fel.
Aki eladja, az eszköz átadására vállal kötelezettséget, és így rövid (short) pozícióba kerül.
A határidős szerződés szimmetrikus derivatíva: mindkét fél egyenlő, de ellentétes irányú kötelezettséget vállal. Ez a lényegi különbség az opcióhoz képest, ahol a vevőnek joga, de nem kötelezettsége a teljesítés.
A szabványosítás azt jelenti, hogy a kontraktus mérete, lejárata és tickmérete nem alku tárgya: a tőzsde rögzíti. Ezért cserélhető szabadon, és ezért van mögötte központi elszámolóház, amely garantálja a teljesítést — a BÉT termékeinél ez a KELER CCP.
Hogyan működik egy határidős ügylet?
A határidős ügyletek lejárati dátumai jellemzően a lejárati hónap harmadik péntekjére esnek. Amikor kontraktust veszel, egy előre meghatározott áron vállalsz kötelezettséget az alaptermék jövőbeli megvételére.
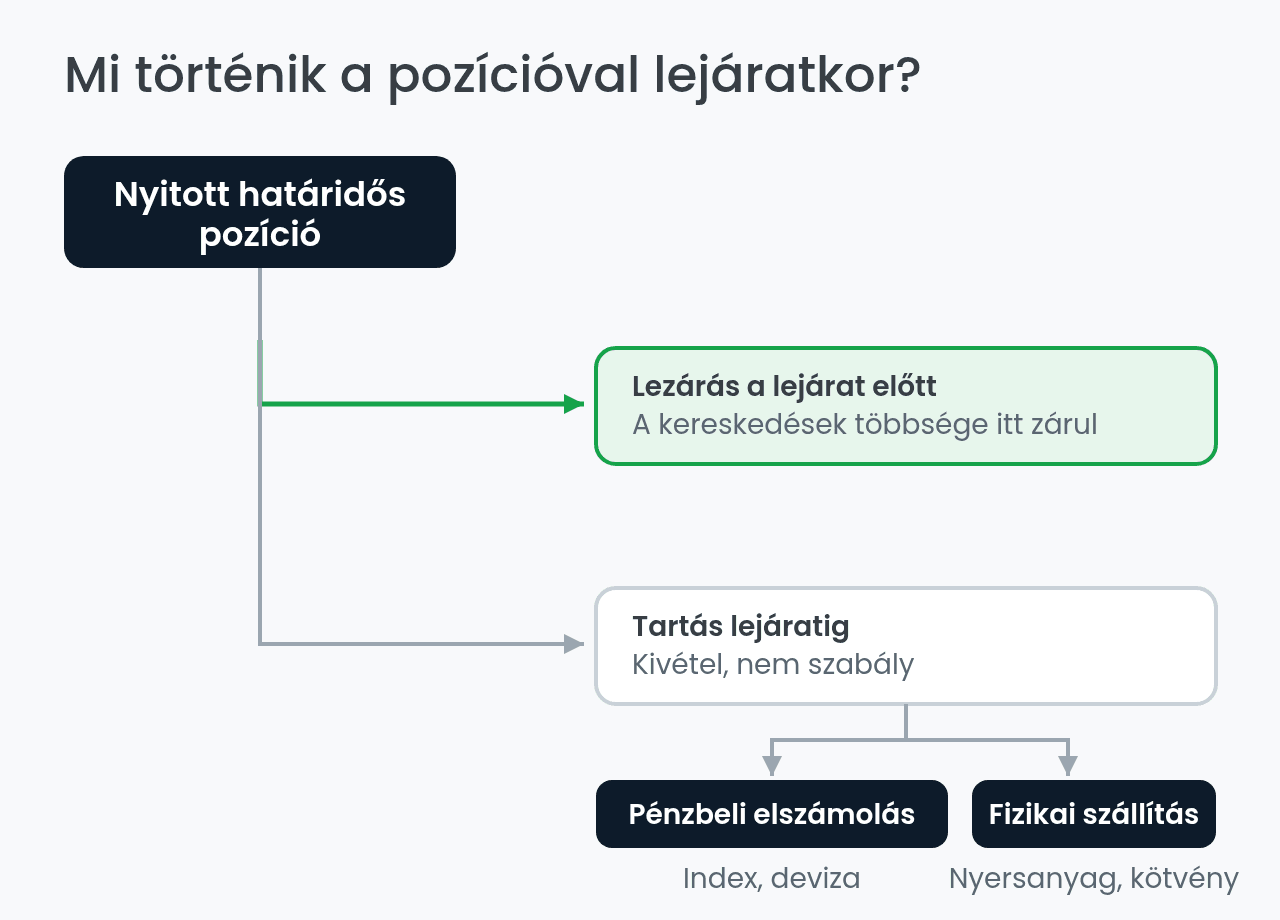
A gyakorlatban azonban a vásárlás célja nem a lejáratig tartás, hanem hogy magasabb áron add el. Eladásnál fordítva: a cél az alacsonyabb áron történő visszavásárlás. A kereskedési tevékenység döntő többségét jóval lejárat előtt lezárják.
A pozíció fenntartásához letétet (margint) kell elhelyezned, ami a kontraktusérték töredéke — terméktől és volatilitástól függően jellemzően 3–12 százalék. Ez az összeg zárolva marad a számládon.
Ezt követi a napi elszámolás (mark-to-market): a bróker minden kereskedési nap végén kiértékeli a pozíciódat. Nyereség esetén jóváírja a különbözetet, veszteségnél levonja, és ha a fedezet a fenntartási szint alá esik, letétfeltöltési felszólítást (margin callt) kapsz.
Két szabványosított paramétert érdemes a belépés előtt megnézni, mert együtt adják meg a tényleges kitettségedet:
- Kontraktusméret (multiplikátor) — hány egységnyi alapterméket képvisel egy kontraktus.
- Tickérték — hány pénzegységet mozdul a pozíciód a legkisebb megengedett árlépésre.
A határidős piacok nem 24/7-ben, hanem közel 24/5-ben tartanak nyitva. A CME Globexen a kereskedés vasárnap este indul és pénteken zár, napi rövid technikai szünettel; a BÉT határidős szekciója ennél jóval szűkebb, munkanapokon kereskedik.
Hosszú és rövid pozíció a határidős piacon
Hosszú pozícióban akkor keresel, ha az alaptermék ára emelkedik. A belépési árhoz képest minden pont nyereséget a kontraktus szorzója (multiplikátora) váltja forintra vagy euróra.
Rövid pozícióban az áresésen keresel: előbb eladsz, majd alacsonyabb áron vásárolsz vissza. A határidős piacon ehhez nem kell értékpapírt kölcsönkérned, ezért a shortolás itt technikailag ugyanolyan egyszerű, mint a vétel.
A szimmetria ára a kockázat szimmetriája: rövid pozíción az elméleti veszteség korlátlan, mert az árnak nincs felső korlátja. Ezért a short kontraktusokhoz stop megbízás nélkül belépni különösen kockázatos.
Mi történik lejáratkor: pénzügyi elszámolás vagy fizikai szállítás?
Két elszámolási mód létezik, és ez határozza meg, mi történik, ha mégis lejáratig tartod a pozíciót:
- Pénzben rendezett (cash settlement) — nincs eszközmozgás, csak a nyereség vagy veszteség kerül elszámolásra. Minden indexkontraktus így működik, hiszen egy részvényindexet fizikailag nem lehet leszállítani.
- Fizikai szállítással rendezett — a mögöttes eszköz ténylegesen gazdát cserél. Jellemzően nyersanyagoknál és egyes kötvényeknél.
A fizikai teljesítés lakossági kereskedő számára szinte mindig felesleges bonyodalom: a réz megvásárlásához nemcsak a teljes vételárra, hanem tárolási és szállítási költségre is szükség van.
Ezért a legtöbb bróker előzetes értesítést küld a lejáratról, és kéri, hogy a pozíciót előtte zárd le — vagy automatikusan lezárja. A lejáratig tartás inkább kivétel, mint szabály.
Határidős ügylet vagy CFD: mi a különbség?
A lakossági kereskedők gyakran CFD kereskedés útján érik el ugyanazokat a piacokat, mert a belépési küszöb alacsonyabb. A két termék jogi szerkezete azonban eltérő:
| Szempont | Határidős ügylet (futures) | CFD |
|---|---|---|
| Hol köttetik | Szabályozott tőzsdén, elszámolóházzal | Tőzsdén kívül, a brókerrel szemben |
| Lejárat | Fix lejárati dátum | Nincs, de finanszírozási díj terheli |
| Kontraktusméret | Szabványosított, jellemzően nagy | Szabadon skálázható, tört méret is |
| Költség | Kontraktusonkénti jutalék | Spread + éjszakai finanszírozás |
A futures a partnerkockázat szempontjából biztonságosabb, mert az elszámolóház lép a felek közé. A CFD viszont kisebb tőkével is elérhető, és nem kell a lejáratot görgetned (rollolnod).
A határidős ügyletek típusai és alaptermékei
Alaptermék szerint a legfontosabb csoportok:
- Részvényindex-határidős ügyletek — a legnagyobb forgalmú szegmens. Ide tartozik az S&P 500 és a DAX kontraktusa, itthon pedig a Budapesti Értéktőzsdén jegyzett BUX index határidős terméke.
- Határidős devizaügyletek — egy adott devizamennyiséget képviselnek egy másikkal szemben, jellemzően dollárral szemben jegyezve; a spot forex kereskedés alternatívái.
- Árupiaci határidős ügyletek — kőolaj, arany, réz, gabona. Ezeket tervezték eredetileg fizikai szállításra, és itt a legerősebb a termelői fedezeti kereslet.
- Kötvény- és kamatláb-határidős ügyletek — államkötvényekre és referenciakamatokra, elsősorban intézményi fedezésre.
A kontraktusok mérete miatt sok piacon léteznek E-mini és Micro változatok is, amelyek a standard kontraktus tized- vagy századrészét képviselik. Ezek tették a részvényindex-futurest elérhetővé a kisebb számlaméretű kereskedők számára is.
A határidős ár ritkán egyezik meg az azonnali (spot) árral. Ha a távolabbi lejárat drágább, a piac contangóban van — ez a tipikus állapot a tárolási költséggel járó nyersanyagoknál. Ha olcsóbb, backwardationről beszélünk, ami azonnali szűkösséget jelez. Ez a különbség szabja meg a rollolás eredményét.
Magyar befektetőként a devizás és az indexkontraktusok a leggyakoribbak: együtt lehetővé teszik a portfólió diverzifikálását és a forintkitettség fedezését anélkül, hogy az alaptermékeket meg kellene vásárolnod.
A határidős kereskedés előnyei és kockázatai
A fő előny a tőkeáttétel: ha egy 10 000 euró értékű kontraktushoz 1 000 euró letét elegendő, az áttétel 1:10. A tőkeáttétel működése minden derivatív terméknél ugyanez.
További előny a kétirányú kereskedés (a short ugyanolyan egyszerű, mint a long), a magas likviditás a nagy kontraktusokon, és az átlátható, tőzsdei árjegyzés.
A kockázati oldal ugyanennek a tükörképe. A tőkeáttétel miatt a letétnél nagyobb veszteséget is elszenvedhetsz, hirtelen piaci résnél (gapnél) a stop megbízásod a tervezettnél rosszabb áron teljesülhet, és a letétfeltöltési felszólítás kényszerlikvidálással végződhet.
Az áttételi arányt a kontraktusra vonatkozó tőzsdei szabályozás és a bróker feltételei határozzák meg. A volatilisebb piacokon magasabb a letéti követelmény, ami automatikusan alacsonyabb tőkeáttételt jelent.
Költségek, jutalékok és fedezeti követelmény
A határidős kereskedés díjai kontraktusonként, nem az ügyletérték százalékában merülnek fel. Ez a napon belüli (intraday) kereskedőknél összeadódik, a több napra pozíciót tartóknál viszont elhanyagolható tétel marad.
A második költségtényező a fedezet alternatívaköltsége: a zárolt letét addig nem fektethető be másba. Amint lezárod a pozíciót, a bróker azonnal felszabadítja.
Az intraday kereskedőknek sok bróker csökkentett napon belüli letéti követelményt kínál, azzal a feltétellel, hogy a pozíció a kereskedési nap végéig lezárul. Ha mégis nyitva marad, a teljes overnight fedezetet meg kell képezni.
Harmadik tétel a rollolás költsége: ha a kitettséget a lejáraton túl is fenn akarod tartani, a lejáró kontraktust le kell zárnod és a következőt megnyitnod, ami újabb jutalékot és árkülönbözetet jelent.
Hol és hogyan kezdj határidős kereskedésbe?
Tiszta, tőzsdei futures kontraktusokhoz olyan bróker kell, amely elszámolóházi hozzáféréssel rendelkezik. Az Interactive Brokers kínálata a legszélesebb: a jutalék kontraktusonként 0,25 és 0,85 USD között alakul, fix vagy volumenalapú árazással. További részletekért olvasd el Interactive Brokers-áttekintésünket!
Ha kisebb tőkével, határidős termékeket követő CFD-ken keresztül indulnál, az iFOREX Europe vélemények alapján a bróker magyar nyelvű ügyfélszolgálattal és oktatási anyaggal dolgozik, az XTB a saját xStation 5 platformjával és budapesti irodával, az eToro pedig multi-asset kínálattal. Mindhárom esetben CFD-ről van szó, nem tőzsdei futures kontraktusról.
A megbízási típusok ugyanazok, mint más tőzsdei piacokon:
- Piaci megbízás — árhatár nélkül, azonnali teljesítésre.
- Limitáras megbízás — csak az általad megadott árszinten vagy annál kedvezőbben teljesül.
- Stop-loss és take-profit — a nyitott pozícióhoz csatolva automatikusan zárják azt.
Az érvényességi idő alapesetben a kereskedési nap vége, de több napra vagy adott időpontig is beállítható.
Gyakori kérdések a határidős ügyletekről
Figyelmeztetések:
Az iFOREX Europe az iCFD Limited kereskedelmi neve, amelyet a Ciprusi Értékpapír – és Tőzsdefelügyelet (CySEC) engedélyez és szabályoz a 143/11. számú licenc alatt. A CFD összetett eszköz, és a tőkeáttétel miatt a hirtelen veszteség jelentős kockázatával jár. Ennél a szolgáltatónál a lakossági befektetői számlák 80%-án veszteség keletkezik a CFD-kereskedés során. Fontolja meg, hogy érti-e a CFD-k működését és hogy megengedheti-e magának a veszteség magas kockázatát. Az iFOREX Europe által használt vagy közzétett bármely múltbeli teljesítmény vagy szimulált múltbeli teljesítmény jelzése nem megbízható mutatója a jövőbeli eredményeknek, és kizárólag csakis oktatási célokat szolgál. A kereskedés díjakkal jár. Bizonyosodjon meg arról, hogy tisztában van az ezzel járó kockázatokkal és költségekkel. Az ezen az oldalon található anyagok kizárólag reklámozási és marketingcélokat szolgálnak, és semmilyen módon nem értelmezhetők, sem közvetlenül, sem pedig közvetve befektetési tanácsként, ajánlásként vagy befektetési stratégia javaslataként egy pénzügyi instrumentummal kapcsolatban.