P/E mutató: jelentése, képlete és értelmezése

Tartalomjegyzék
A P/E elsősorban arra használható, hogy hasonló vállalatok értékeltségét összehasonlítsuk, és felmérjük, mennyit hajlandó fizetni a piac a jelenlegi vagy várható profitért.
Például egy 10-es P/E azt jelenti, hogy a részvény árfolyama az éves egy részvényre jutó nyereség tízszerese.
Mit jelent a P/E mutató?
A P/E a részvény aktuális árfolyamát hasonlítja össze az egy részvényre jutó nyereséggel, vagyis az EPS-sel.
Minél magasabb az érték, annál többet fizetnek a befektetők ugyanannyi vállalati profitért. Ez gyakran magasabb növekedési várakozásokat tükröz.
Az alacsony P/E kedvezőbb értékeltségre utalhat, de önmagában nem jelenti, hogy a részvény olcsó: a piac gyengébb növekedést vagy a profit visszaesését is árazhatja.
Ezért nincs olyan P/E-érték, amely minden vállalat esetében automatikusan jónak vagy rossznak számítana.
Hogyan számítjuk ki a P/E mutatót?
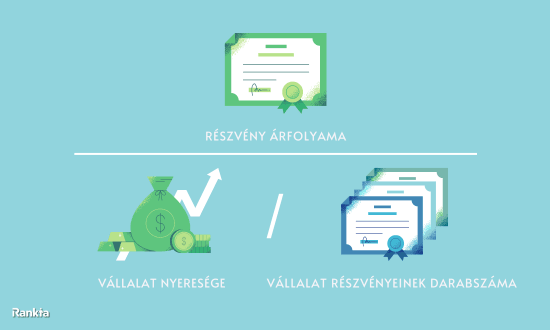
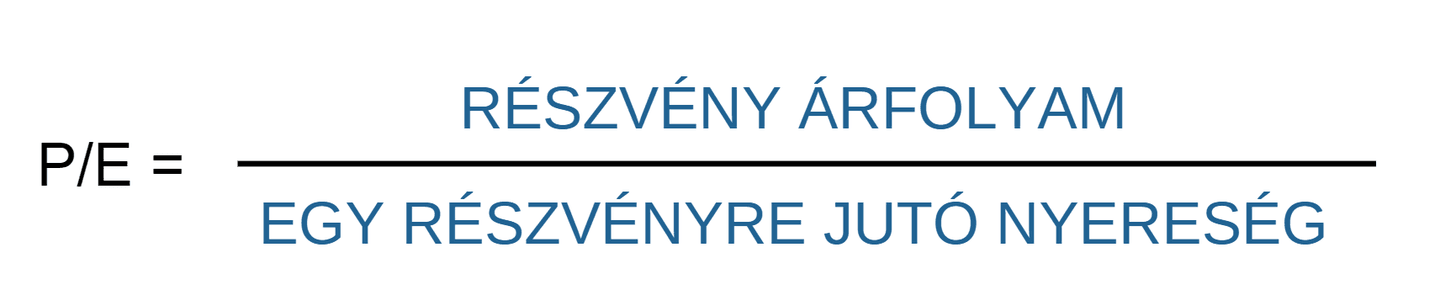
A P/E képlete:
P/E = Részvény árfolyama / EPS
ahol:
- Részvényár: a részvény aktuális piaci árfolyama.
- EPS (Earnings per Share): az egy részvényre jutó nyereség.
Az EPS kiszámítása:
EPS = Nettó nyereség / Forgalomban lévő részvények száma
P/E számítás egyszerű példával
Tegyük fel, hogy egy vállalat részvényének árfolyama 5 000 Ft, az éves EPS pedig 500 Ft.
P/E = 5 000 / 500 = 10
A vállalat részvénye tehát az éves egy részvényre jutó nyereség 10-szeresén forog. Másképp megfogalmazva: a befektetők 10 forintot fizetnek minden 1 forintnyi éves részvényenkénti nyereségért.
Hogyan értelmezzük a P/E mutatót?
A P/E értékét mindig kontextusban érdemes vizsgálni.
| P/E | Lehetséges értelmezés |
|---|---|
| Alacsonyabb | Kedvező értékeltség, lassabb növekedési várakozás vagy magasabb kockázat |
| Magasabb | Erősebb növekedési várakozás, de nagyobb túlárazottsági kockázat |
| Szektorhoz hasonló | A vállalat értékeltsége nagyjából megfelelhet a versenytársakénak |
Egy gyorsan növekvő technológiai vállalat természetesen magasabb szorzón foroghat, mint egy érett, lassan növekvő közműcég.
Hasonlítsd össze a szektorral
A P/E egyik leghasznosabb alkalmazása az azonos vagy hasonló üzleti modellel rendelkező vállalatok összehasonlítása.
Ha például két bank közül az egyik P/E-je 8, a másiké 12, érdemes megvizsgálni, mi indokolja a különbséget:
- gyorsabb profitnövekedés
- magasabb jövedelmezőség
- jobb mérleg
- alacsonyabb üzleti kockázat vagy eltérő piaci várakozások
Az alacsonyabb P/E tehát önmagában még nem teszi jobb befektetéssé az adott vállalatot.
Milyen P/E számít jónak?
Univerzális küszöbérték nincs, viszonyítási pontok viszont vannak. Az S&P 500 index P/E mutatója 26,07 volt 2026. szeptember 18-án, miközben az 1871 óta számított történelmi átlag 16,23, a medián pedig 15,08 (forrás: multpl.com, Robert Shiller adatsora alapján).
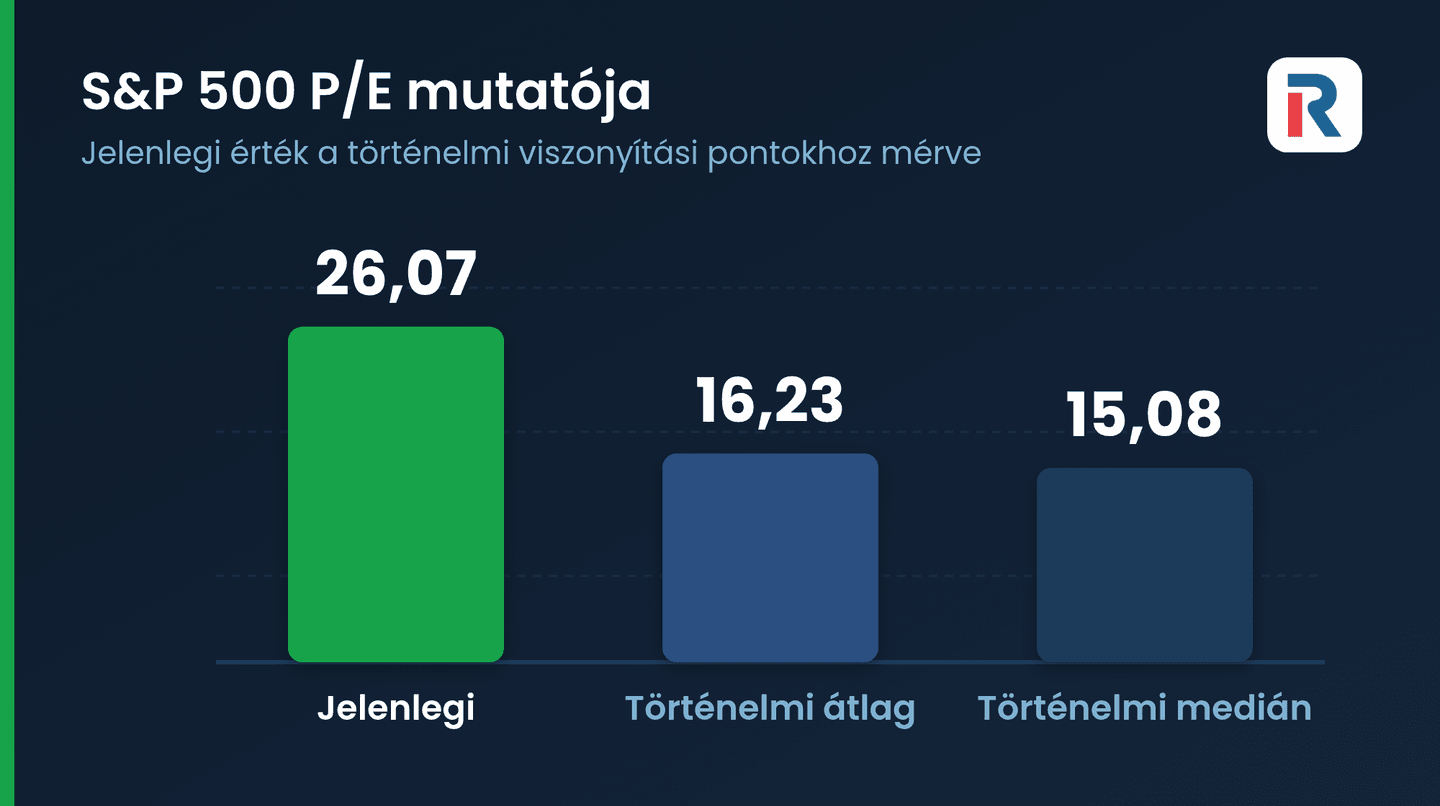
Ebből az látszik, hogy az amerikai piac jelenleg a saját történelmi átlagánál lényegesen drágábban forog. Ugyanez a szám vállalati szinten mást jelent: egy 25 körüli P/E egy gyorsan növekvő technológiai cégnél megszokott, egy banknál vagy közműszolgáltatónál viszont kiugróan magas.
Három viszonyítási pontot érdemes egyszerre használni:
- a szektor átlagos P/E-jét
- a vállalat saját historikus P/E-jét
- a várható profitnövekedést
Megmutatja a P/E, hány év alatt térül meg a befektetés?
Nem pontosan. Ha egy részvény P/E-je 10, az árfolyam valóban a jelenlegi éves nyereség tízszerese, de ez nem jelenti azt, hogy a befektető tíz év múlva automatikusan visszakapja a befektetett összeget.
Ennek több oka van:
- a vállalat profitja változhat
- a nyereséget részben visszaforgathatják
- nem minden profitot fizetnek ki osztalékként
- a részvény árfolyama folyamatosan változik
A P/E ezért értékeltségi szorzó, nem valódi megtérülési idő.
Trailing P/E és forward P/E: mi a különbség?
A P/E kiszámításánál nem mindegy, milyen nyereséget használunk.
Trailing P/E
A trailing P/E az elmúlt 12 hónap tényleges EPS-ével számol:
Trailing P/E = Aktuális árfolyam / elmúlt 12 havi EPS
Előnye, hogy már publikált eredményekre épül. Hátránya, hogy múltbeli adatokat használ, miközben az árfolyam a jövőbeli várakozásokat tükrözi.
Forward P/E
A forward P/E a következő időszakra becsült EPS-ből indul ki:
Forward P/E = Aktuális árfolyam / várható EPS
Ez előretekintőbb mutató, viszont elemzői becslésekre támaszkodik, amelyek később eltérhetnek a tényleges eredményektől.
Példa
Tegyük fel, hogy egy részvény árfolyama 5 000 Ft.
- elmúlt 12 havi EPS: 250 Ft → trailing P/E = 20
- következő évre várt EPS: 400 Ft → forward P/E = 12,5
A különbség arra utal, hogy a piac jelentős profitnövekedést vár.
Hogyan használd a P/E-t a gyakorlatban?
A mutató önmagában ritkán ad választ, döntési szűrőként viszont jól működik:
- Keresd meg az adatot. A P/E a legtöbb brókerplatform és pénzügyi portál részvényadatlapján szerepel.
- Nézd meg, melyik verzióról van szó — trailing vagy forward —, mert a kettő akár duplája is lehet egymásnak.
- Viszonyítsd a szektor átlagához és a cég saját historikus szorzójához.
- Keresd az eltérés okát: növekedés, egyszeri tétel, eladósodottság vagy tartós üzleti probléma áll-e mögötte.
Mik a P/E mutató korlátai?
A P/E gyors és könnyen használható, de önmagában nem elegendő egy részvény értékeléséhez:
- Ciklikus vállalatoknál félrevezető lehet. A fellendülés csúcsán a kiugró profittól a P/E alacsonynak tűnhet, miközben a nyereség rövidesen visszaeshet.
- Nem veszi figyelembe az adósságot. Két azonos P/E-jű vállalat pénzügyi helyzete jelentősen eltérhet, ha az egyiknek nagyobb az adóssága.
- Az egyszeri tételek torzíthatják. Eszközeladás vagy értékvesztés jelentősen módosíthatja a nettó eredményt, és ezzel a P/E-t is.
- Nem mutatja meg a növekedési ütemet. Egy magas P/E indokolt lehet gyorsan növekvő profit mellett, egy stagnáló cégnél viszont kevésbé vonzó.
Mi történik, ha a vállalat veszteséges?
Ha az EPS negatív, a hagyományos P/E mutató általában nem ad érdemi információt. Például 2 000 Ft-os árfolyam és -100 Ft-os EPS mellett matematikailag -20-as P/E jön ki, amit nem érdemes ugyanúgy értelmezni, mint egy nyereséges vállalat pozitív szorzóját.
Veszteséges cégeknél ezért más mutatók, például a P/S vagy bizonyos esetekben az EV/EBITDA használata lehet célravezetőbb.
Milyen mutatókat érdemes még a P/E mellett használni?
Egy részvény elemzésénél célszerű több mutatót együtt vizsgálni:
- EV/EBITDA: különösen hasznos eltérő adósságállományú vállalatok összehasonlítására.
- P/B: a részvényárat a könyv szerinti értékhez viszonyítja.
- P/S: az árfolyamot vagy piaci kapitalizációt az árbevételhez hasonlítja.
- PEG: a P/E-t a vállalat várható profitnövekedéséhez viszonyítja.
- ROE: megmutatja, milyen hatékonyan használja a vállalat a részvényesek tőkéjét.
👉 Pénzügyi mutatók a fundamentális elemzésben
Gyakori kérdések
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.