
Asset management (vagyonkezelés): mi az és hogyan működik?

Tartalomjegyzék
Mi az az asset management?
A vagyonkezelés az a tevékenység, amelynek során egy szakértő pénzügyi eszközök portfólióját kezeli és felügyeli az ügyfél nevében: részvényeket, kötvényeket, befektetési alapokat vagy ingatlanokat. A cél kettős — a hozam maximalizálása és a veszteség kockázatának csökkentése egyszerre.
A vagyonkezelő (asset manager) pénzügyi szakember, aki eszközöket kezel egyéni befektetők, vállalatok, nyugdíjalapok és más pénzügyi intézmények nevében. Dolgozhat vagyonkezelő cégnél, befektetési banknál, fedezeti alapnál és egyéb pénzügyi vállalatnál.
A szolgáltatás négy alappillére:
- Eszközök kiválasztása a befektetési célokhoz igazítva
- A portfólió diverzifikálása a kockázat csökkentése érdekében
- Folyamatos monitorozás és rendszeres beszámoló az ügyfélnek
- Korrekciók végrehajtása, hogy a hozam-kockázat egyensúly ne csússzon el
Az asset management magában foglalhatja ingatlanvagyon kezelését is: az ingatlanok üzemeltetését, a karbantartás felügyeletét, a bérleti szerződéseket és a bérleti bevétel maximalizálását.
Fontos különbség, hogy a vagyonkezelő meghatalmazás alapján, önállóan dönt a portfólión belül — nem kér jóváhagyást minden egyes megbízáshoz. Ettől lesz szolgáltatás és nem tanácsadás: te a stratégiát és a kockázati keretet hagyod jóvá, a végrehajtás a szakemberé.
A vagyonkezelés típusai: privát, online és intézményi
Nem minden vagyonkezelés ugyanaz. Három modell létezik, és a köztük lévő különbség elsősorban a belépési küszöb és a személyes kapcsolat mértéke.
- Privát vagyonkezelés. A klasszikus modell: a vagyonkezelő és az ügyfél személyes kapcsolatban áll egymással, a szolgáltatás pedig egy előre rögzített vagyonhatár felett érhető el. A vagyonkezelő nemcsak a portfóliót figyeli, hanem gyakran adózási, örökösödési és hitelfelvételi kérdésekben is támogatja az ügyfelet.
- Online vagyonkezelés és robotanácsadás. Digitális szolgáltatás, ahol a beutalt összeget egy algoritmus helyezi el a kockázati profilodnak megfelelő, jellemzően indexalapokból álló portfóliókba, majd automatikusan újrasúlyozza azt. Lényegesen alacsonyabb belépési küszöb, cserébe nincs személyes tanácsadó.
- Intézményi vagyonkezelés. Nyugdíjalapok, biztosítók és alapítványok vagyonát kezelő szolgáltatás. Az egyéni befektető ezzel közvetve, a nyugdíjpénztárán vagy a befektetési alapjain keresztül találkozik.
A három modell ugyanazt a logikát követi — célmeghatározás, diverzifikálás, felügyelet —, csak más áron és más szintű személyes kiszolgálással. Magyarországon a privát vagyonkezelés a bankok privátbanki üzletágához kötődik, az online modellt pedig jellemzően nemzetközi szolgáltatók és a hazai alapkezelők modellportfóliói fedik le.
Van egy negyedik eset is, amit érdemes külön kezelni: a bizalmi vagyonkezelés. Ez nem befektetési, hanem jogi konstrukció, amelyben a vagyon tulajdonjoga átszáll a kezelőre — a cikk végén részletesen kitérünk a különbségre.
Milyen eszközöket kezel egy vagyonkezelő?
Nézzük meg azokat az eszköztípusokat, amelyek kezelésében az eszközkezelő szakértő lehet.
Részvények
A részvények olyan pénzügyi eszközök, amelyek egy vállalat tulajdonjogának egy részét képviselik. Aki részvényt vásárol, részvényessé válik: joga van részesedni a nyereségből és részt venni a vállalat döntéshozatalában. A részvény gyakori befektetési forma, ami kétféle jövedelemforrást biztosíthat: osztalékok és az árfolyam emelkedése.
Nyugdíjalapok
A nyugdíjalap olyan befektetési alap, amit a munkavállalók nyugdíjára szánt pénzeszközök felhalmozására használnak. Ezeket az alapokat szakosodott szervezetek kezelik, finanszírozásuk pedig a munkáltatók és a munkavállalók hozzájárulásaiból valósul meg.
Céljuk, hogy jövedelemforrást biztosítsanak nyugdíjba vonulás után. Eszközök széles körébe fektetnek be — részvényekbe, kötvényekbe és ingatlanokba —, hogy hosszú távon növeljék az alap értékét. A hozzáférés és a nyugdíjazási feltételek országonként eltérnek a helyi szabályozás alapján.
REIT-ek
A REIT (Real Estate Investment Trust) ingatlanokra szakosodott, tőzsdén jegyzett befektetési alap. Lehetővé teszi, hogy a befektető közvetett módon birtokoljon ingatlanvagyont: irodaházakat, bevásárlóközpontokat vagy szállodákat.
A REIT-ek bevétele a bérbeadásból és az ingatlanok eladásából származik, és a nyereség nagy részét osztalékként fizetik ki. Így az ingatlanpiac elérhetővé válik anélkül, hogy saját ingatlant kellene vásárolni — és a portfólió is diverzifikáltabb lesz.
Hogyan működik a vagyonkezelés a gyakorlatban?
A vagyonkezelés öt kulcsfontosságú lépésből áll:
- Befektetési célok meghatározása. A vagyonkezelés első lépése az ügyfél céljainak tisztázása: hozammaximalizálás, kockázatminimalizálás, a tőke hosszú távú növekedése vagy rendszeres jövedelem. Itt méri fel a szakember a kockázattűrő képességedet és az időtávodat is.
- Eszközök kiválasztása. A célok ismeretében az eszközkezelő összeválogatja a portfóliót: részvények, alapok, kötvények, ingatlanok és likvid eszközök közül.
- A portfólió diverzifikálása. A diverzifikáció a vagyonkezelés egyik legfontosabb eleme: különböző eszközosztályok, szektorok és földrajzi régiók keverésével csökkenti a veszteség kockázatát.
- Felügyelet és újrasúlyozás. A kész portfóliót az eszközkezelő folyamatosan figyeli, és ha a piaci mozgás elmozdítja a célarányoktól, korrigál.
- Az ügyfél tájékoztatása. A vagyonkezelő rendszeresen beszámol a teljesítményről és az elvégzett változtatásokról, így átlátható marad, mi történik a pénzeddel.
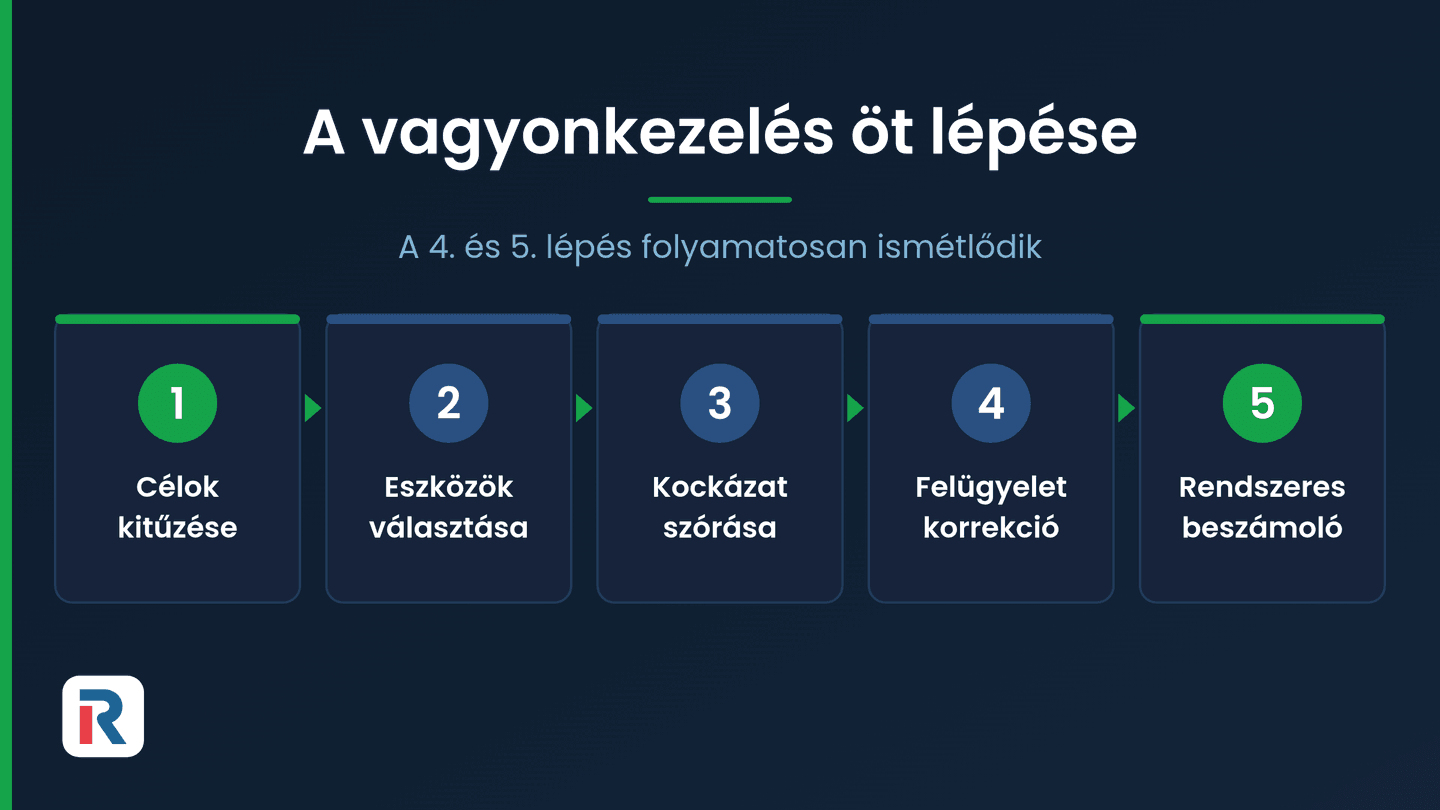
A folyamat nem egyszeri projekt, hanem ciklus: a 4. és 5. lépés folyamatosan ismétlődik, és évente legalább egyszer a célok is felülvizsgálatra kerülnek. Ha változik az élethelyzeted — új munka, ingatlanvásárlás, közeledő nyugdíj —, az első lépéshez kell visszatérni, mert onnantól minden más paraméter is elmozdul.
👉 További információ: Mibe fektess be? - 7 alternatíva a sikeres befektetéshez
Mennyibe kerül a vagyonkezelés? Díjak és költségek
A vagyonkezelés díja a hozamod közvetlen levonása, ezért érdemes pontosan tisztázni. Négy díjtípussal találkozol:
| Díjtípus | Jellemző mértéke | Mire vonatkozik |
|---|---|---|
| Kezelési díj (management fee) | a kezelt vagyon éves 0,25–1,5%-a | A portfólió kezeléséért, a vagyon nagyságával általában csökken |
| Sikerdíj (performance fee) | a hozam 10–20%-a | Csak egy előre rögzített referenciaszint felett |
| Tranzakciós költség | megbízásonként | Az adásvételek végrehajtása, gyakran külön a kezelési díjtól |
| Alapkezelői díj (TER) | évi 0,05–2% | A portfólióban lévő alapok és ETF-ek saját költsége |
A robotanácsadók a skála alján helyezkednek el, a személyes privát vagyonkezelés a tetején. A díjakat mindig összesítve nézd: a kezelési díj és az alapok TER-je egymásra rakódik.
Egy példa arra, miért számít ez: 10 millió forinton évi 1,5% teljes költség 150 000 forintot jelent egyetlen évben — de húsz év alatt, a kamatos kamat hatásán keresztül, már a végvagyon negyedét is elviheti egy évi 0,3%-os megoldáshoz képest. Ezért a díj nem részletkérdés, hanem a hozam egyik legfontosabb meghatározója.
A vagyonkezelés előnyei és hátrányai
A szolgáltatásnak valódi haszna van, de ára is.
Előnyök
- Szakértelem
- Diverzifikáció
- Kockázatkezelés
- Piaci hozzáférés
- Időmegtakarítás
Hátrányok
- Költség
- A kontroll elvesztése
- Belépési küszöb
- A múltbeli teljesítmény nem garancia
- Érdekkonfliktus lehetősége
A mérleg jellemzően akkor billen a vagyonkezelés javára, ha összetett a helyzeted — több számla, több deviza, adózási vagy öröklési kérdések —, vagy ha tudod magadról, hogy eséskor hajlamos vagy pánikszerűen eladni. Egyszerű, hosszú távú megtakarításnál a díj gyakran többe kerül, mint amennyit a szakértelem hoz.
Vagyonkezelés, brókerszámla vagy privátbanki szolgáltatás?
Könnyű összekeverni a három szolgáltatást, pedig más a szerepük.
| Szempont | Vagyonkezelés | Brókerszámla | Privátbanki szolgáltatás |
|---|---|---|---|
| Ki dönt? | A vagyonkezelő, meghatalmazás alapján | Te, minden megbízásnál | A tanácsadó javasol, te döntesz |
| Mit kapsz? | Kezelt portfóliót | Végrehajtást és platformot | Teljes pénzügyi tervezést |
| Díjmodell | Kezelési díj a vagyonra | Tranzakciónkénti jutalék | Csomagdíj vagy vagyonarányos díj |
| Belépési küszöb | Közepes–magas | Nincs vagy alacsony | Magas |
Röviden: a brókerszámla eszköz, amivel te magad fektetsz be; a vagyonkezelés szolgáltatás, ahol átadod a döntést; a privátbanki szolgáltatás pedig ennél szélesebb — a befektetés mellett adózási, öröklési és hitelezési tervezést is tartalmaz.
A gyakorlatban ezek nem zárják ki egymást. Sok befektető kombinálja a megoldásokat: a hosszú távú, nyugdíjcélú megtakarítást kezelt portfólióban vagy modellportfólióban tartja, a saját ötleteit pedig külön brókerszámlán, kisebb összeggel futtatja. Így a vagyon nagyobb részén érvényesül a fegyelem, a tanulási költség pedig arra a részre korlátozódik, ahol nem fáj.
Magyar befektetőként egy további tényező is mérlegre kerül: a TBSZ (tartós befektetési számla). Ötéves tartás után mentesít a kamatadó alól, de csak akkor tudsz vele élni, ha a szolgáltatód kínálja — ezt érdemes előre tisztázni, mert utólag nem pótolható.
Hogyan válasszunk vagyonkezelőt? 6 szempont
- Biztonság és szabályozás. Ez az első szempont: nézd meg, melyik hatóság felügyeli a szolgáltatót. Érdemes előnyben részesíteni az európai, amerikai vagy ausztrál szabályozókat — Magyarországon az MNB engedélye és a BEVA-tagság az alapkövetelmény.
- Tapasztalat és hírnév. Mérd fel a szakmai előéletet: múltbeli teljesítmény, ügyfélvélemények, mióta működik a cég. A múltbeli eredmény nem garantálja a jövőbeli hozamot, de figyelembe veendő szempont.
- Befektetési stratégia. Minden eszközkezelőnek más a megközelítése. Ehhez elengedhetetlen lesz több személyes egyeztetés, mert az asset manager ezek során méri fel a kockázati profilodat, hogy koherens tervet alakítson ki.
- Diverzifikáció. Egy jó eszközkezelőnek alapos diverzifikációs stratégiával kell rendelkeznie: az eszközök elosztása osztályok, szektorok és régiók között — részvények, REIT-ek, kötvények és alapok keverékével.
- Jutalékok. Kérd el a teljes díjstruktúrát írásban, és győződj meg róla, hogy a költségek arányban állnak a kapott szolgáltatással.
- Átláthatóság és kommunikáció. Egy megbízható vagyonkezelő világos információt ad a befektetésekről, a portfólió változásairól és a teljesítményről, és hajlandó válaszolni a kérdéseidre.