
Mibe fektess be 1 millió forintot 2026-ban? – 7 legjobb alternatíva


25 SZEPT., 2026
Tartalomjegyzék
Támogatott tartalom
Az infláció 2026-ban is dolgozik ellened: ha az 1 millió forint csak a bankszámlán pihen, a vásárlóereje évről évre csökken. Az okos befektetés nem arról szól, hogy minél többet kockáztass, hanem arról, hogy a pénzed ne álljon tétlenül.
Ebben a cikkben végigmegyünk a 7 legjobb lehetőségen, a legbiztonságosabbtól a magasabb hozamú opciókig, és a végén egy konkrét példán megmutatjuk, hogyan oszthatod fel ezt az 1 millió forintot ésszerűen.
Miért érdemes befektetni 1 millió forintot 2026-ban?
Ha az egymillió forintod nem kamatozik, az infláció fokozatosan csökkenti a vásárlóerejét. Évi átlagosan 4%-os infláció mellett öt év múlva körülbelül 822 ezer mai forintnak megfelelő értéket képviselne – ez közel 178 ezer forintos vásárlóerő-csökkenés.
A befektetés nem luxus, és nem feltétlenül spekuláció. Sokkal inkább arról szól, hogy a megtakarításod lépést tartson az inflációval – vagy lehetőleg meg is haladja azt. 1 millió forinttal erre már valódi lehetőség van: ez az összeg elegendő ahhoz, hogy egy diverzifikált, kiegyensúlyozott portfóliót építs.
Tudtad?
Az S&P 500 index – az 500 vezető amerikai nagyvállalat tőzsdeindexe – az elmúlt 50 évben átlagosan évi 10% körüli hozamot ért el. Egy 1 millió forintos befektetés 10 éven keresztül, évi 10%-os hozam mellett közel 2,6 millió forintra növekedhet.
Fontos azonban, hogy minden befektetés előtt tisztázd magadban: mikor lehet szükséged erre a pénzre. Ha 1–2 éven belül felhasználnád, más eszközök jönnek szóba, mint akkor, ha 10 évre is nélkülözni tudod.
Mit érdemes mérlegelni befektetés előtt?
Három kérdést tegyél fel magadnak, mielőtt bármit tennél az 1 millió forintoddal:
- Időhorizont: Mikor lesz szükséged a pénzre? 1–3 év: maradj biztonságos eszközöknél. 5–10 év: vállalhatsz több kockázatot. 10+ év: a részvények és ETF-ek a legjobb barátaid.
- Kockázatvállalás: El tudod-e viselni, ha a portfóliód értéke időnként 10–20%-ot esik? Ha nem, a biztonságos eszközök aránya legyen magasabb.
- Diverzifikáció: Ne tedd fel az összes pénzt egyetlen lapra. Az 1 millió forint már elegendő ahhoz, hogy legalább 2–3 különböző eszközosztályt kombináljál.
A 7 legjobb befektetési lehetőség 2026-ban – kockázat szerint
1. Állampapírok – biztonságos alap (kockázat: nagyon alacsony)
A magyar állampapírok alacsony kockázatú megtakarítási lehetőséget jelenthetnek: a tőke és a kamat megfizetéséért a magyar állam felel. A FixMÁP kamata rögzített, a MÁP Pluszé előre meghatározott, lépcsőzetesen emelkedő, a PMÁP-é pedig a sorozat feltételei szerint az inflációhoz igazodik.
A várható kamatbevételt mindig a konkrét sorozat alapján számold ki. Egymillió forint névérték évi 5%-os kamattal például 50 000 forint kamatot termel egy teljes év alatt – ez szemléltető példa, nem aktuális ajánlat. Lejárat előtti eladásnál az érvényes visszavásárlási árfolyam számít, ezért a befektetett összegnél kevesebbet is visszakaphatsz.
Előny
- Állami garancia a tőkére és a kamatra
- Adómentes kamatjövedelem (2019 után kibocsátott papíroknál)
- Fix kamatozásnál előre tervezhető kamatbevétel
- Már rövid, akár 1 éves futamidőtől elérhető
- Lejárat előtt is értékesíthető
Hátrány
- Hosszú távon alacsonyabb hozam a részvényekhez képest
- Idő előtti eladásnál veszteség keletkezhet
- Nem minden típus követi az inflációt
- Forintalapú, nem véd a forint gyengülése ellen
2. Kamatozó számla – rugalmas, azonnali hozzáférés (kockázat: nagyon alacsony)
Egyes bankok és brókerek kamatot fizetnek a számlán tartott, be nem fektetett pénzre. Az XTB naponta számítja a kamatot, és havonta írja jóvá. A kamatláb változó, az új ügyfelek kedvezményes feltételei eltérhetnek a később alkalmazottaktól.
Ez átmeneti megoldás lehet a befektetésre váró pénznek. A nettó eredményt azonban az adózás, devizás egyenlegnél pedig az árfolyamváltozás és az átváltási költség is befolyásolja.
Előny
- Azonnali hozzáférés
- Napi kamatszámítás
- Nincs lekötés
Hátrány
- A kamat változó, az MNB-döntésektől függ
- Hosszú távon nem veri az inflációt
3. Befektetési alapok – szakértőre bízod a döntést (kockázat: az alap összetételétől függ)
A befektetési alapoknál professzionális alapkezelők dolgoznak a pénzeddel – te nem kell, hogy nap mint nap figyeld a piacokat. Az alap típusától függően fektethetsz részvényekbe, kötvényekbe vagy vegyes portfólióba.
A költségekre érdemes figyelni: az alapkezelési díj mellett vételi, visszaváltási vagy sikerdíj is felmerülhet. Évi egy százalékpontnyi többletköltség hosszú távon jelentősen csökkentheti a megtakarítást: egymillió forint húsz év alatt évi 7%-os hozammal körülbelül 3,87 millióra, 6%-kal 3,21 millióra nőne.
Előny
- Szakértők kezelik a portfóliót
- Kis összeggel is diverzifikálható
- Széles választék különböző stratégiákkal
- Rendszeres befektetés is lehetséges
Hátrány
- Magasabb költségek (évi 0,5–2%)
- Sok alap nem teljesíti túl az indexeket
- Kevésbé átlátható működés
- Egyes alapoknál korlátozott likviditás
4. ETF-ek és indexalapok – az okos alapértelmezett (kockázat: közepes)
Az ETF (tőzsdén kereskedett alap) egyetlen vásárlással ad hozzáférést több száz vagy ezer vállalathoz. Egy S&P 500 ETF megvásárlásakor egyszerre leszel résztulajdonosa az Apple-nek, a Microsoftnak, az Amazonnak és még 497 másik cégnek.
Az ETF-ek éves költsége 0,03–0,69% között van – ez töredéke az aktívan kezelt alapokénak. Hosszú távon a legtöbb aktív alapkezelő nem veri az S&P 500-at, ezért sok tapasztalt befektető az ETF-eket választja portfóliója alapjaként.
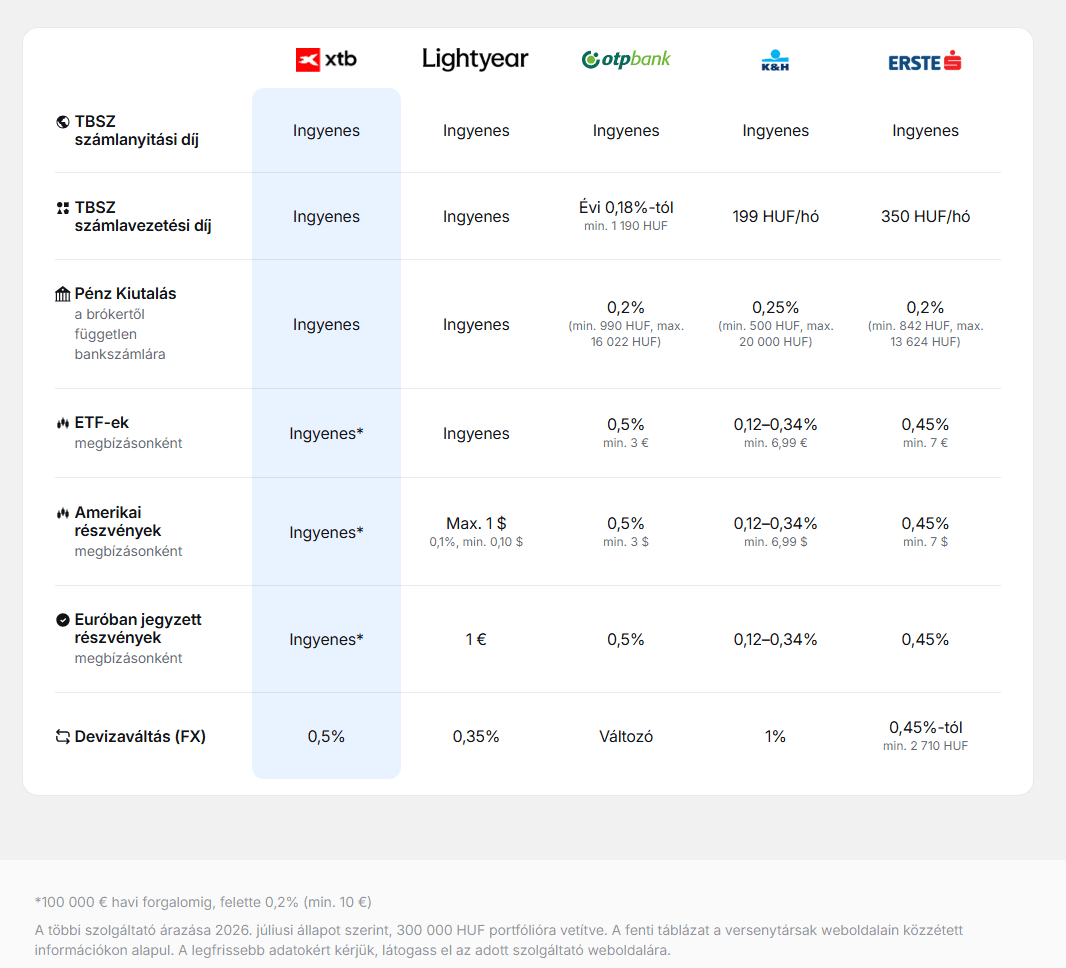
Az XTB-nél ETF-eket már TBSZ-en is vásárolhatsz, havi 100 000 eurós kereskedési forgalomig 0% jutalékkal. A limit felett 0,2%, minimum 10 euró jutalék érvényes; devizaváltási költség is felmerülhet.
Előny
- Alacsony költségek (kb. 0,03–0,69% évente)
- Széles körű diverzifikáció egyetlen befektetéssel
- Hosszú távon versenyképes teljesítmény
- Bármikor adhatók és vehetők
- Az XTB-n 0% jutalékkal elérhetők
Hátrány
- Rövid távon jelentős árfolyam-ingadozás
- Piaci visszaeséseknek kitett
- Az összetétel nem módosítható egyénileg
- Devizakockázat előfordulhat
5. Egyedi részvények – magasabb hozam, több odafigyeléssel (kockázat: magas)
Ha egy adott cégben különösen hiszel – érted az üzleti modelljét, ismered a termékeit, és követed a pénzügyi eredményeit –, akkor az egyedi részvényvásárlás is szóba jöhet. A potenciális hozam magasabb, mint az ETF-eknél, de az egyedi részvénykockázat is nagyobb.
Kezdőknek általában nem ajánlott az 1 millió forint nagy részét egyedi részvényekbe fektetni – inkább az ETF-portfólió mellé, kisebb arányban célszerű ezt az utat választani.
Előny
- Magas hozampotenciál
- Konkrét cégekbe történő befektetés
- Osztalékjövedelem lehetősége
- Teljes rugalmasság vétel és eladás esetén
Hátrány
- Magas egyedi kockázat
- Folyamatos figyelmet igényel
- Erős érzelmi hatások befolyásolhatják a döntéseket
- Kezdők számára könnyen hibás döntésekhez vezethet
6. Arany és bitcoin – diverzifikáció és magas kockázat (kockázat: nagyon magas)
Az arany hagyományosan inflációs védelemként funkcionál, és kevésbé korrelál a részvénypiacokkal – ha a tőzsde esik, az arany sokszor stabil marad vagy emelkedik. Kis arányban (5–10%) egy kiegyensúlyozott portfólióban helye lehet.
A bitcoin és más kriptovaluták esetében a magas volatilitás komoly kockázatot jelent. Aki mégis kitettséget szeretne, annak az 1 millió forint legfeljebb 5%-át érdemes erre szánni – nem többet.
Előny
- Arany: infláció elleni védelem, stabilitás
- Bitcoin: magas növekedési potenciál
- Diverzifikációra alkalmas eszközök
- Jó likviditás
Hátrány
- Bitcoin: extrém árfolyam-ingadozás
- Arany: nem termel jövedelmet
- Szabályozási kockázatok (különösen kriptónál)
- Nehezebb értékelni, mint hagyományos befektetéseket
7. Befektetés önmagadba – a legjobb hosszú távú döntés
Ha most kezded a befektetést, az egyik legjobb dolog, amit tehetsz: szánj időt és energiát az alapok megismerésére. Egy jól megalapozott pénzügyi tudás hosszú távon sokkal többet ér, mint egyetlen szerencsés befektetési döntés.
Az XTB ingyenes oktatási anyagokat, webinárokat és piaci elemzéseket kínál magyarul – ez egy jó kiindulópont anélkül, hogy bármit kellene fizetned érte.
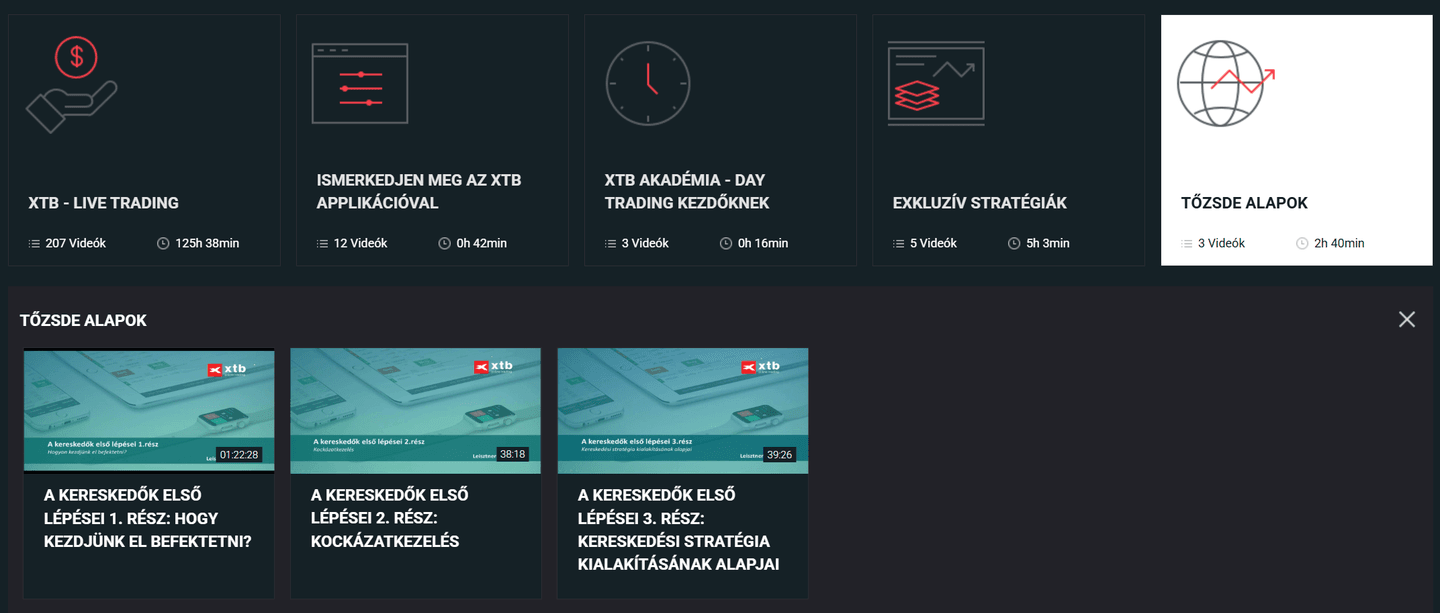
Számlanyitás után lesznek elérhetőek az oktatási anyagok!
Hogyan osztanám fel az 1 millió forintot? – Egy konkrét példa
Az elvek szépek, de mi a helyzet a gyakorlatban? Az alábbi felosztás egy hosszú távra, legalább 5–10 évre szóló szemléltető példa, amely külön vésztartalékot feltételez. A 65–70%-os részvényarány miatt jelentős átmeneti veszteség is előfordulhat, ezért ez a portfólió nem mindenkinek megfelelő.
| Eszköz | Összeg | Arány | Miért? |
|---|---|---|---|
| S&P 500 ETF | 400 000 Ft | 40% | Hosszú távú növekedés, alacsony díj |
| Globális részvény-ETF (például MSCI ACWI) | 250 000 Ft | 25% | Földrajzi diverzifikáció |
| Állampapír | 200 000 Ft | 20% | Biztonságos alap, adómentes hozam |
| Kamatozó számla | 100 000 Ft | 10% | Likvid tartalék, közben kamatozik |
| Egyedi részvény / arany | 50 000 Ft | 5% | Kísérletezés, tanulás |
Ez nem befektetési ajánlás – csak egy szemléltető példa arra, hogyan lehet gondolkodni az 1 millió forint felosztásáról. A te céljaid, időhorizontod és kockázatvállalási hajlandóságod alapján más arányok is megfelelők lehetnek.
A portfólió 65%-át részvény-ETF-ek adják. Az S&P 500 és a globális ETF között jelentős átfedés lehet, így a kombináció tudatosan nagyobb amerikai részvénykitettséget jelent.
Az állampapír és a kamatozó egyenleg mérsékelheti a teljes portfólió ingadozását, de a váratlan kiadásokra elkülönített tartalékot nem helyettesíti. Az egyedi részvény és az arany eltérő szerepet tölt be, ezért az utolsó 5% felhasználása a választott eszköztől függ.
Automatizáld a befektetést – az XTB Befektetési Terv
Ha nem szeretnél minden hónapban manuálisan megbízást adni, az XTB Befektetési Terv funkciója megoldja helyetted. Kiválasztod, mely ETF-ekbe szeretnél fektetni és milyen arányban – például 70% S&P 500 ETF, 30% globális ETF –, megadod a havi összeget, és a platform automatikusan vásárol helyetted. Már 15 eurótól (kb. 6 000 Ft) elindítható, kezelési díj nélkül.
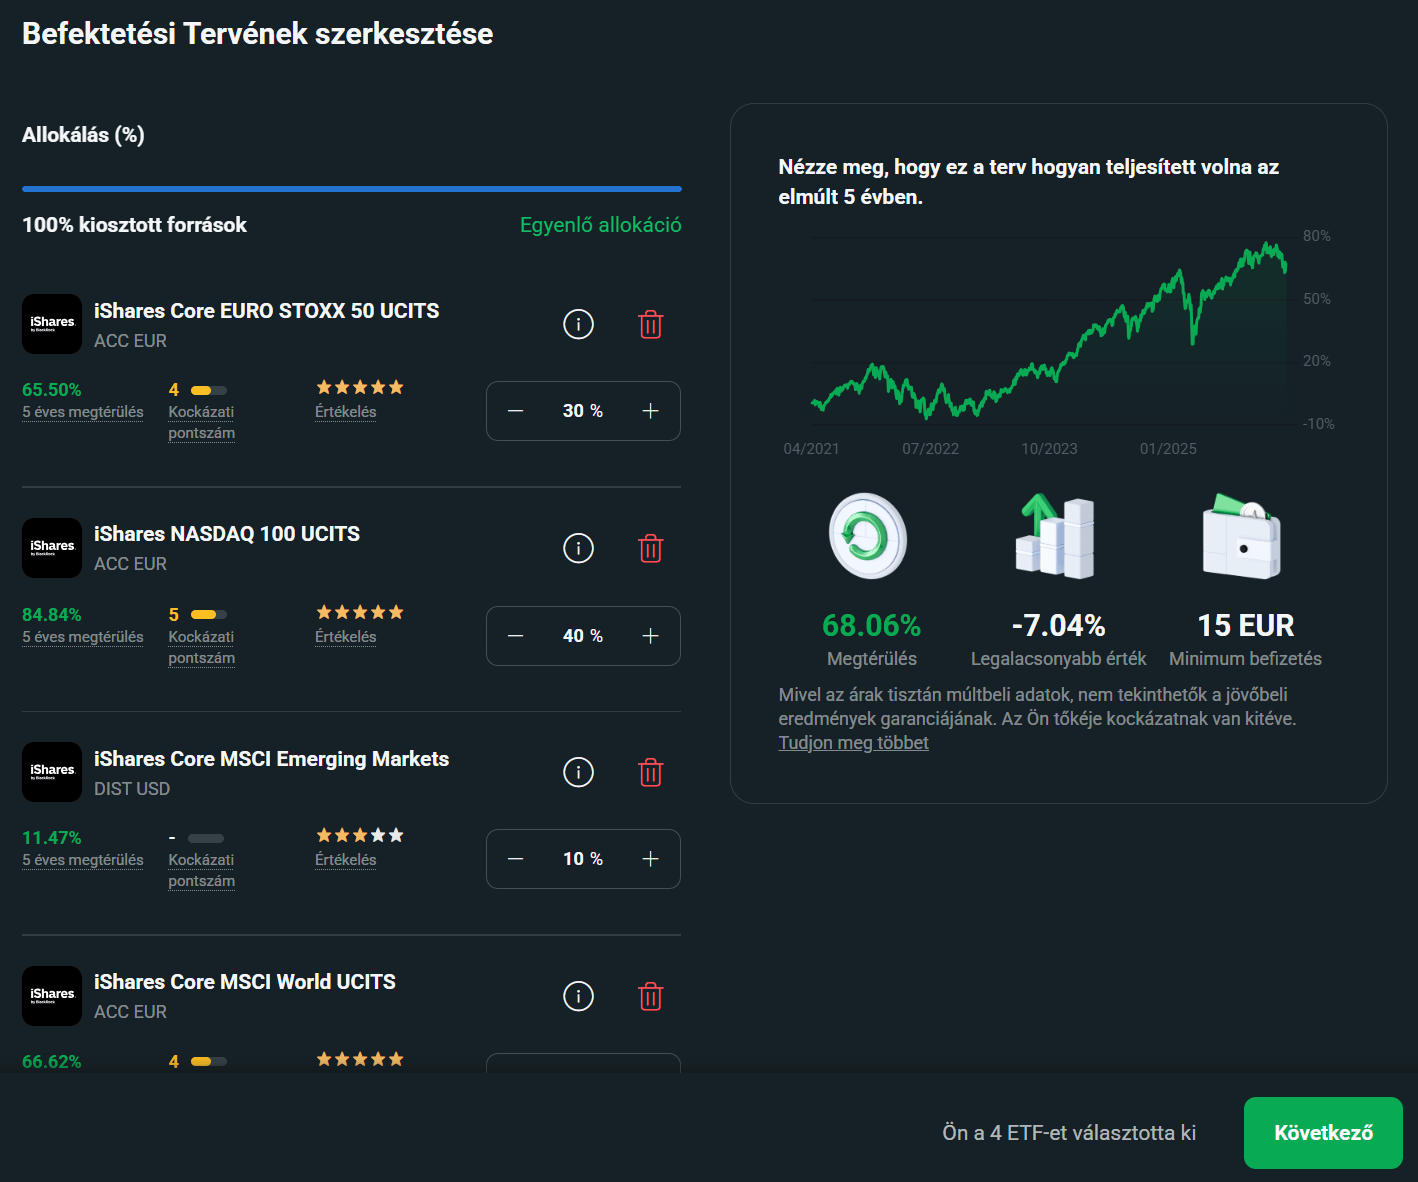
Ez pontosan az a megközelítés, amit a fenti felosztási táblában az ETF-résznél alkalmaztunk – csak automatizálva, emberi beavatkozás nélkül.
Mibe fektess be 5 vagy 10 millió forintot? – Ugyanaz az alapelv
Az elvek nem változnak attól, hogy nagyobb összeget fektetsz be – csak a lehetőségeid bővülnek. 5 millió forintnál már érdemes lehet egyedi részvényeket is komolyabban bevonni a portfólióba, nem csak 5%-os arányban. 10 milliónál a diverzifikáció még fontosabbá válik: több ETF, esetleg különböző devizák, és ha hosszú táv a cél, akkor az adóoptimalizálás (TBSZ) is komolyabb szerepet kap.
A lényeg: a befektetési logika ugyanaz – diverzifikálj, gondolkodj hosszú távon, és ne hagyd, hogy a pénzed tétlenül álljon. Az összeg csak annyit változtat, hogy a kisebb tételek (pl. egyedi részvény, arány) nagyobb abszolút értéket képviselnek.
👉 Nézd meg az 1, 5 és 10 millió forintra összeállított befektetési stratégiákat.
Adózás és TBSZ – amit érdemes tudni
A részvények és ETF-ek eladásából származó, ellenőrzött tőkepiaci ügyletnek minősülő éves nettó nyereséget 15% szja terheli, szocho nem. Az osztalék és a kamat adózása ettől eltérhet.
TBSZ-en a gyűjtőévet követő öt év végén a hozam magyar szja- és szochomentes. A 2025-től nyitott vagy újrakötött számlák korábbi megszüntetésénél a hozam adóterhe a hároméves időszak vége előtt 28%, a hároméves fordulónaptól az ötéves lejárat előtt 18%.
Már egymillió forintnál is érdemes összehasonlítani a TBSZ-t kínáló szolgáltatók díjait és feltételeit.
Összefoglalás – mi a legjobb befektetés 1 millió forinttal?
Nincs egyetlen „legjobb” válasz – de van egy bevált alapelv: diverzifikálj, gondolkodj hosszú távon, és ne hagyd, hogy a pénzed tétlenül álljon.
Ha most kezdesz, az egyik legegyszerűbb és leginkább bevált kiindulópont egy S&P 500 ETF és egy globális ETF kombinációja. Ezt kiegészítheted kisebb arányban állampapírral vagy kamatozó számlával a stabilitás érdekében. Ahogy tapasztalatot szerzel, fokozatosan tovább alakíthatod a portfóliódat.
Az XTB-nél részvények és ETF-ek közül választhatsz, hosszú távú megtakarításaidhoz pedig már TBSZ-t is nyithatsz. A döntésnél a kereskedési és devizaváltási költségeket, valamint a pénzkivét adózási feltételeit együtt mérlegeld.
Gyakran ismételt kérdések
Figyelmeztetések:
A CFD-k összetett pénzügyi eszközök, és a tőkeáttétel miatt nagy a pénz gyors elvesztésének kockázata. Ennél a szolgáltatónál a lakossági befektetői számlák 77%-a veszít pénzt CFD-kereskedés során. Fontolja meg, hogy érti-e, hogyan működnek a CFD-k, és hogy megengedheti-e magának a pénzvesztés magas kockázatát.
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.