
A világ 10 legtöbb pénzt generáló szektora és hogyan fektess be beléjük


11 SZEPT., 2026
Tartalomjegyzék
Ha arra tippelnél, hogy a technológia vagy az olajipar mozgatja a legtöbb pénzt a világon, a valóság mindkettőnél prózaibb: a kiskereskedelem. Az alábbi rangsor a globális éves bevétel — nem a profit és nem a tőzsdei érték — alapján sorolja be a tíz legnagyobb szektort, és mindegyikhez megadja azt az UCITS ETF-et, amelyen keresztül magyar befektetőként is kitettséget szerezhetsz.
Az alábbiakban végigmegyünk mindegyik szektoron: mekkora a forgalma, mi hajtja a növekedését, melyek a vezető vállalatai, és melyik ETF-en keresztül fektethetsz be.
Melyik a legtöbb pénzt generáló szektor a világon?
A tíz szektor együtt több mint 114 billió dollár éves forgalmat mozgat, ami nagyságrendileg a globális GDP-t is meghaladja — mert a bevétel az ellátási lánc minden szintjén újra megjelenik, míg a GDP csak a hozzáadott értéket számolja.
A rangsor ezért a szektorok méretét mutatja, nem a jövedelmezőségét. A tőzsdei értéken alapuló listát külön cikkben nézzük meg, a világ 10 legnagyobb vállalata között.
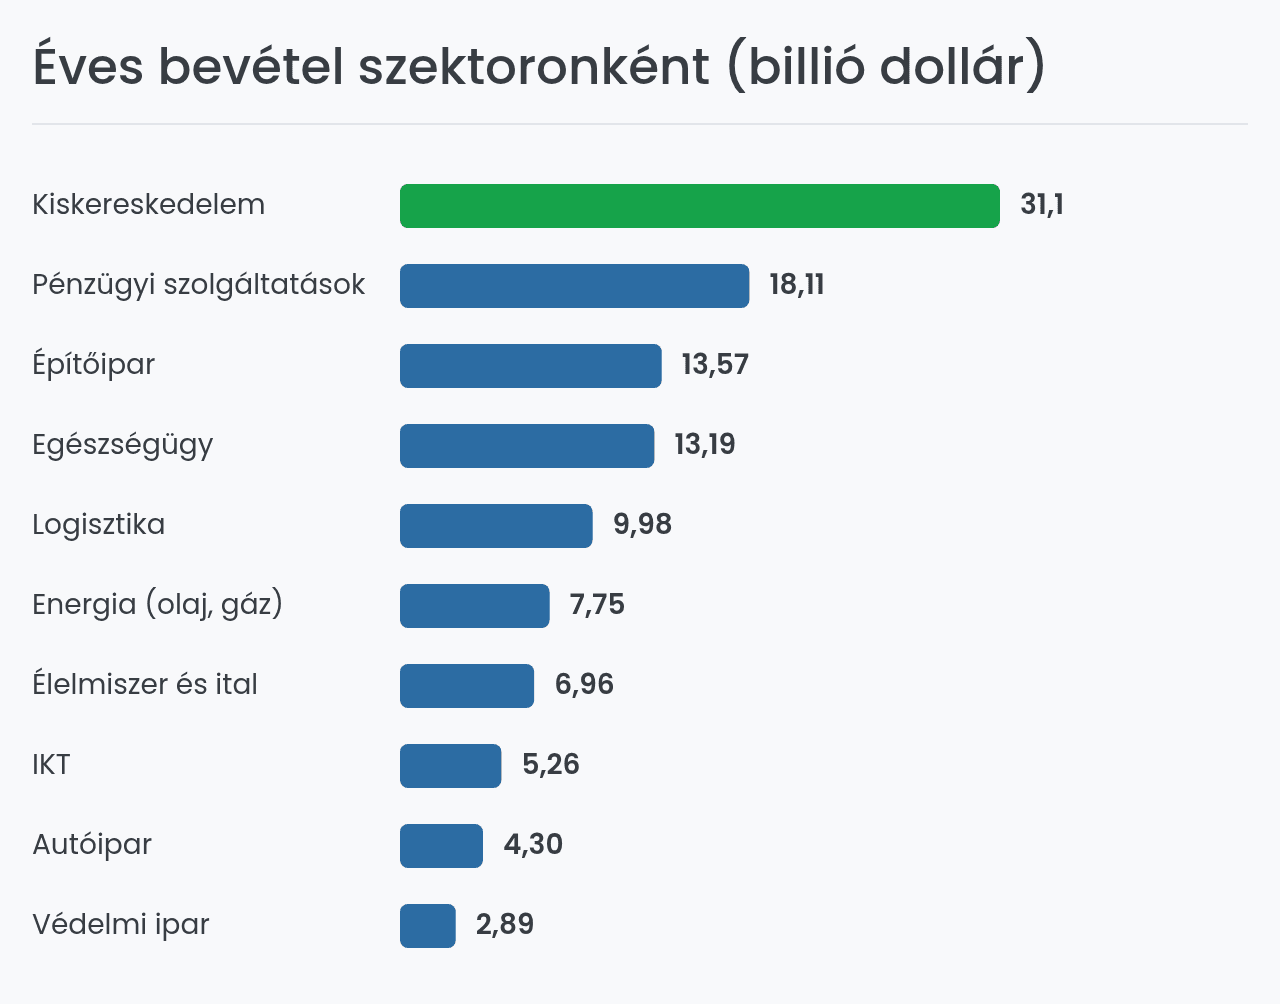
1. Kiskereskedelem és e-kereskedelem: 31,1 billió dolláros forgalom
A kiskereskedelem továbbra is a globális gazdaság legnagyobb fogaskereke, ami elnyeli a háztartások kiadásait és szinte minden fogyasztási cikk ellátási láncának a végpontja. A pandémia után növekedése normalizálódott, de a digitalizáció — különösen Ázsiában és Latin-Amerikában — továbbra is segíti az ágazat fejlődését, míg a nyugati országokban az omnichannelre összpontosítanak.
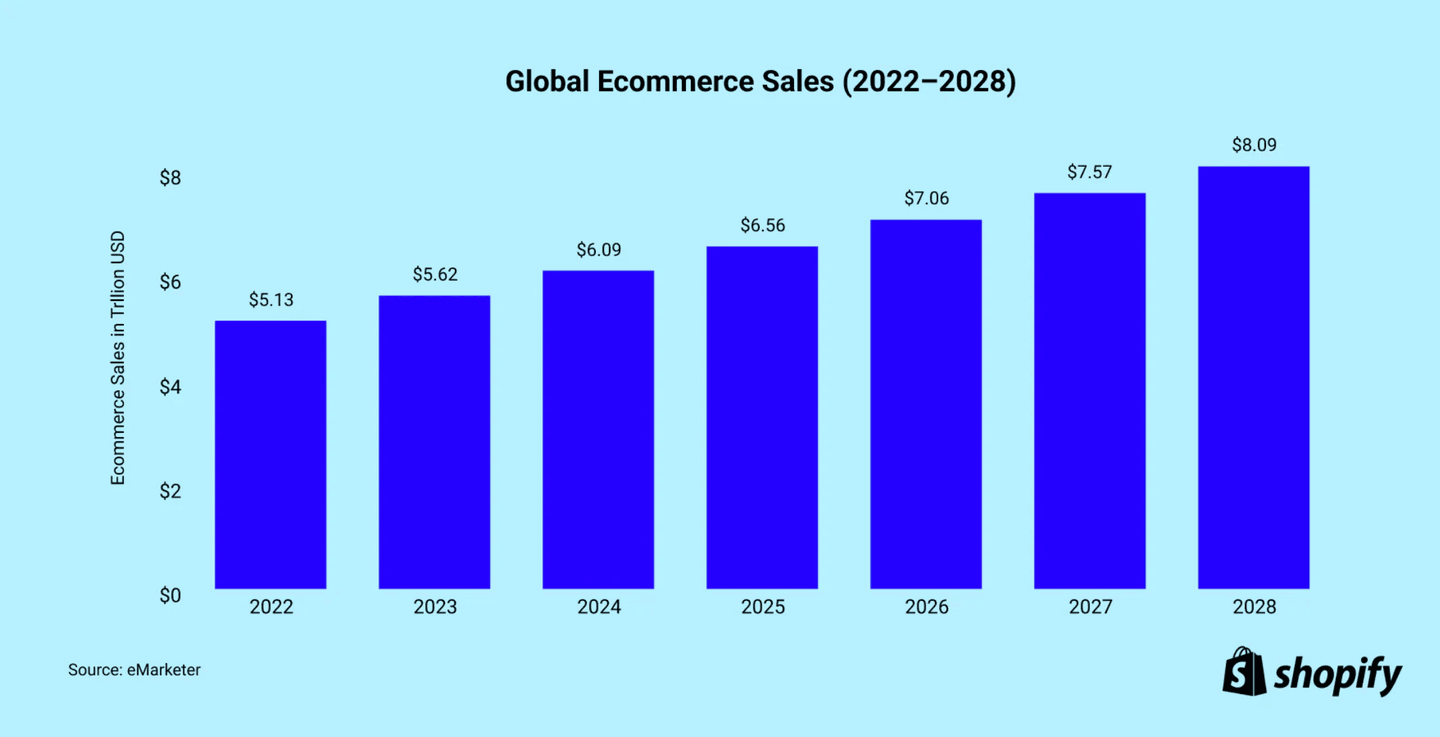
Bár az eladások nagy része még mindig a tényleges boltokban történik, az e-kereskedelem forgalma 2025-ben 6,42 billió dollár volt az eMarketer becslése szerint, ami a teljes kiskereskedelmi forgalom több mint 20%-a. A vállalati innováció jelentős része is ide összpontosul (social commerce, dinamikus árazást lehetővé tévő mesterséges intelligencia, városi quick commerce).
A Shopify 2026-os jelentése szerint az online forgalom 2028-ra 7,89 billió dollárra nő, ami évi 8,5% körüli növekedési ütemet jelent az évtized hátralévő részében.
| Adatok | |
| Bevétel (2024) | 31,1 billió dollár |
| CAGR (2024‑30) | 8,5% (31,1 → 50,8 billió dollár) |
| Vállalatok (ticker) | Amazon (AMZN), Walmart (WMT), Alibaba (BABA) |
| ETF UCITS | SPDR MSCI World Consumer Discretionary (IE00BYTRR640) |
2. Pénzügyi szolgáltatások: bankok, biztosítók és a fintech
A banki és biztosítási szektor tovább digitalizálódik: az azonnali fizetések, az open banking és a blokklánc növelik a jutalékbevételeket és csökkentik a működési költségeket.
Globális szinten a fintech tömeges alkalmazása bővíti a bevételi alapot, elsősorban a feltörekvő piacokon. A The Business Research Company adatai szerint az ágazat forgalma 7,6%-os CAGR mellett 2030-ra megközelítheti a 28 billió dollárt a 2024-es 18,11 billióról.
A szektor sajátossága, hogy a bevétele erősen kamatkörnyezet-érzékeny: a magas kamatok a bankok kamatmarzsát javítják, a hitelezési aktivitást viszont visszafogják. Ez az egyik oka annak, hogy a pénzügyi szektor ETF-jei jellemzően ciklikusan teljesítenek.
| Adatok | |
| Bevétel (2024) | 18,11 billió dollár |
| CAGR (2024‑30) | 7,6% |
| Vállalatok (ticker) | JPMorgan (JPM), HSBC (HSBA LN), Allianz (ALV.DE) |
| ETF UCITS | SPDR MSCI World Financials (IE00BYTRR970) |
3. Építőipar és infrastruktúra: a GDP-hez kötött óriás
A lakossági építőipar és a lakóépületek piaca mindenütt szoros kapcsolatban áll a GDP-vel: a feltörekvő országokban a városiasodás miatt növekszik, a fejlett országokban pedig az energetikai megújulás és az infrastruktúra modernizációja miatt.
Ezenkívül figyelembe kell venni, hogy a „zöld” infrastrukturális közprogramok (pl. az Inflation Reduction Act az USA-ban vagy a RePowerEU terv) és a moduláris építési technológiák megjelenése fokozza az ágazat termelékenységét.
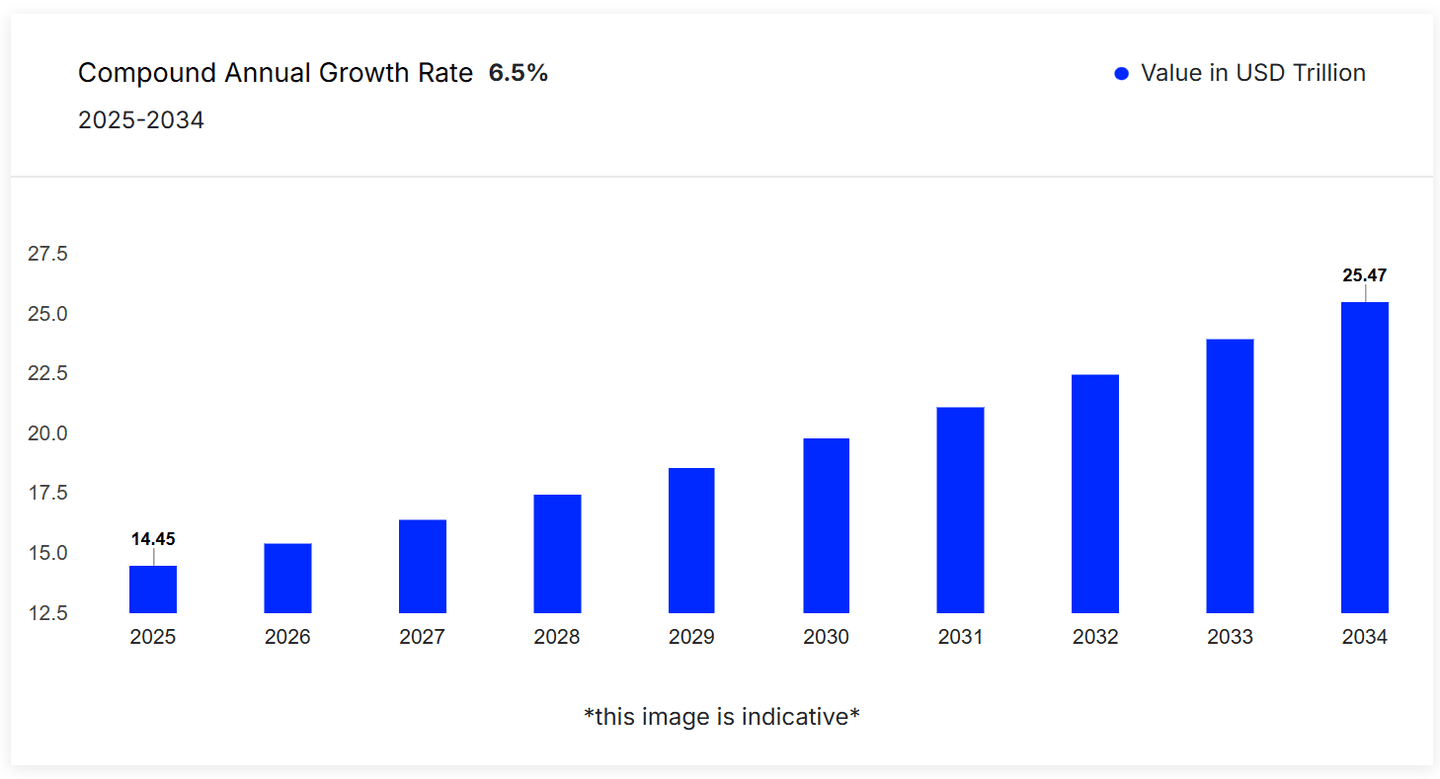
Ezért nem meglepő, hogy olyan tanácsadó cégek, mint a Claight Corporation (Expert Market Research) évi 6,5%-os növekedési potenciált vetítenek előre 2030-ig. Aki nem a kivitelezőkre, hanem a bérbe adott ingatlanra szeretne kitettséget, annak a legjobb REIT ETF-ek ingatlanbefektetésre jelentenek alternatívát.
| Adatok | |
| Bevétel (2024) | 13,57 billió dollár |
| CAGR (2024‑30) | 6,5% |
| Vállalatok (ticker) | China State Construction (601668.SS), Vinci (DG.PA), ACS (ACS.MC) |
| ETF UCITS | iShares Global Infrastructure (IE00B1FZS467) |
4. Egészségügyi szolgáltatások: az elöregedő népesség hajtja
A népesség elöregedése és a krónikus betegségek növelik az egészségügyi kiadásokat. A kórházak, klinikák és biztosítók egyre nagyobb mértékben alkalmazzák a telemedicinát, a diagnosztikai mesterséges intelligenciát és a genetikai terápiákat, amelyek vonzzák a kockázati tőkét.
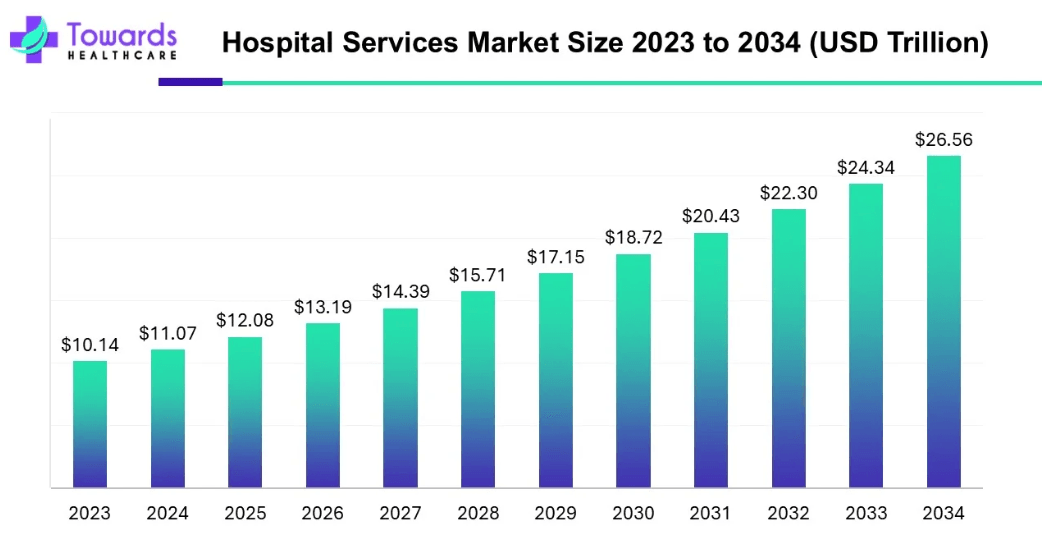
A Towards Healthcare becslése szerint a kórházi szolgáltatások piaca 2026-ban 13,19 billió dollár, és 2035-re 28,99 billió dollárra nő. Ez évi 9,15%-os ütem, amivel az egészségügyi szolgáltatások a rangsor leggyorsabban növekvő szektorát adják.
A növekedés motorja földrajzilag áttolódik: az ázsiai-csendes-óceáni térség és Afrika lefedettségbővítése nagyobb mértékben járul hozzá, mint az érett nyugati piacok, ahol a kiadások növekedését az állami finanszírozás korlátai fogják vissza.
| Adatok | |
| Piacméret (2026) | 13,19 billió dollár |
| CAGR (2026‑35) | 9,15% (13,19 → 28,99 billió dollár) |
| Vállalatok (ticker) | UnitedHealth (UNH), Pfizer (PFE), Novo Nordisk (NVO) |
| ETF UCITS | Amundi STOXX Europe 600 Healthcare Acc (LU1834986900) |
5. Logisztika és szállítás: az e-kereskedelem gerince
Az e-kereskedelem fellendülése és az ellátási láncok „near-shoring” átrendeződése növeli a logisztikai szolgáltatások iránti keresletet; a raktárak digitalizálása és automatizálása pedig fokozza a hatékonyságot.
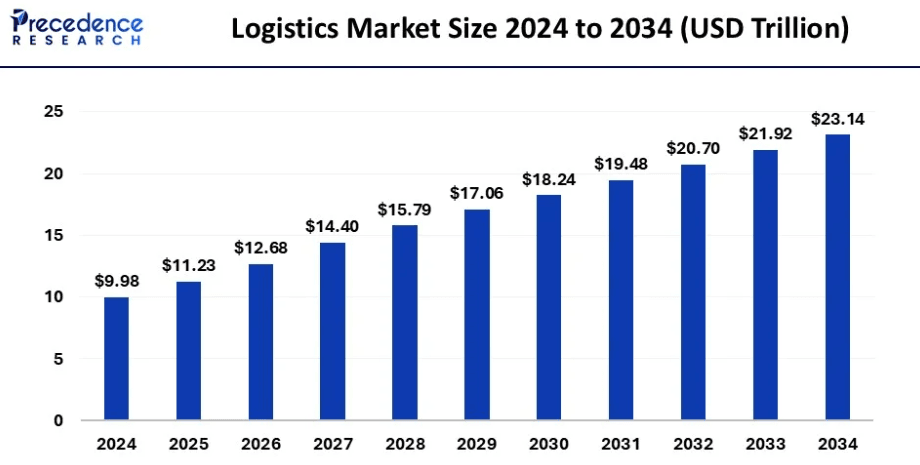
A Precedence Research szerint az ágazat forgalma a 2024-es 9,98 billió dollárról 2034-re 23,14 billió dollárra nő, ami évi 8,8%-os ütem. A hajtóerők között az intermodális szállítás integrációja, a dekarbonizáció és Ázsiában a határokon átnyúló kereskedelem bővülése áll.
A logisztika azért érdekes kitettség, mert az e-kereskedelem növekedéséből közvetve profitál, de a marzsai kevésbé vannak kitéve a kiskereskedelmi árversenynek — igaz, az üzemanyag- és bérköltségekre viszont érzékenyebb.
| Adatok | |
| Bevétel (2024) | 9,98 billió dollár |
| CAGR (2024‑34) | 8,8% (9,98 → 23,14 billió dollár) |
| Vállalatok (ticker) | UPS (UPS), DHL Group (DHL.DE), A.P. Møller‑Mærsk (MAERSK‑B.CO) |
| ETF UCITS | L&G Ecommerce Logistics UCITS ETF (IE00BF0M6N54) |
6. Energia: olaj és gáz — a legnagyobb osztalékfizetők
Még az energetikai átmenet mellett is az olaj és a gáz a legfőbb alapja a közlekedésnek és az áramtermelésnek, és persze a petrolkémiának. A 2022-es áremelkedés révén ez az ágazat rekordmértékű készpénzállományt ért el és történelmi csúcsokon járó osztalékokat fizet.
Ugyanakkor a nagy olajvállalatok a szén-dioxid-leválasztásba és kék hidrogénbe fektetnek be, hogy biztosítsák szerepüket 2030 után is; míg a nemzeti termelők (NOC-ok) növelik részesedésüket alacsony költségű közel-keleti projektekkel.
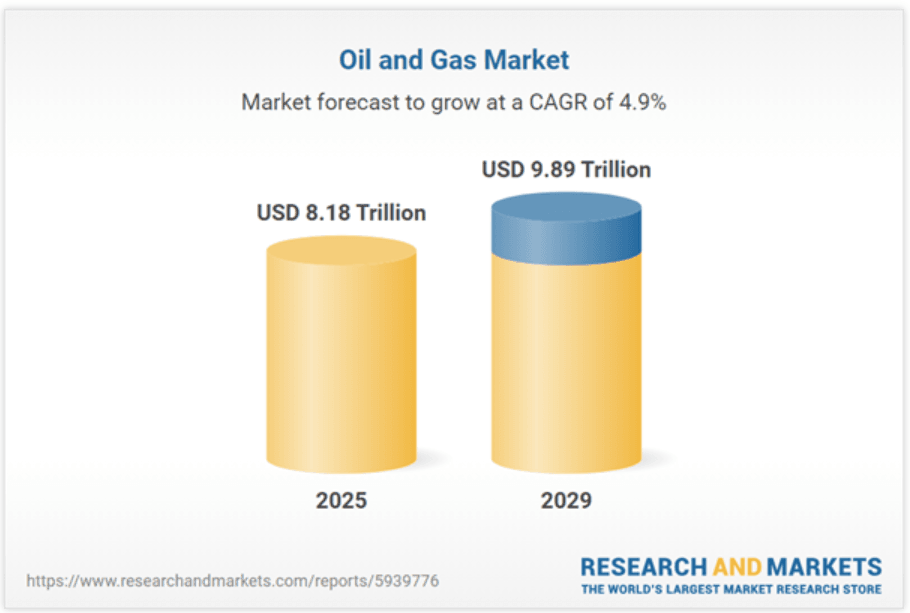
A Research and Markets előrejelzése szerint az ágazat éves növekedése 4,9% marad az évtized végéig — ez a rangsorban a második leglassabb ütem, ami jól mutatja, hogy a méret és a növekedés két külön dolog.
| Adatok | |
| Bevétel (2024) | 7,75 billió dollár |
| CAGR (2024‑30) | 4,9% |
| Vállalatok (ticker) | Exxon Mobil (XOM), Saudi Aramco (2222.SR), Shell (SHEL LN) |
| ETF UCITS | iShares MSCI World Energy (IE00BJ5JP105) |
7. Élelmiszer és ital: a defenzív alapvetés
Az alapvető fogyasztás és a „better-for-you” innováció stabilitást kölcsönöznek az ágazatnak, miközben növekedik a növényi alapú és az azonnal fogyasztható kategóriák jelentősége.
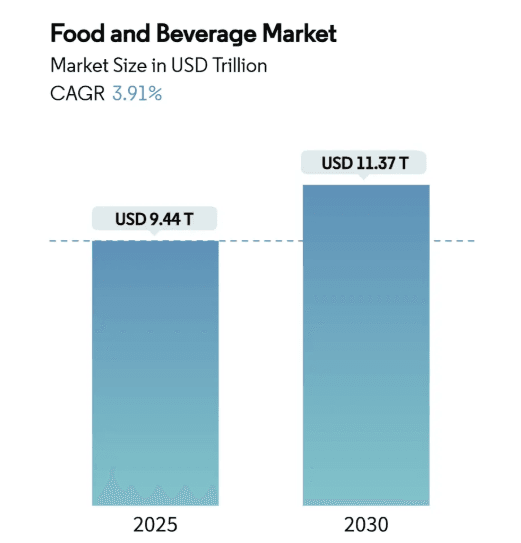
A haszonkulcsokat a feldolgozás automatizálásával és a forgalmazókkal kötött hosszú távú szerződésekkel védik meg. A Mordor Intelligence szerint a globális piac 6,96 billió dollár, és évente körülbelül 3,9%-kal növekszik az urbanizáció miatt, illetve a jövedelmek javulásának köszönhetően Ázsiában és Afrikában.
Ez a rangsor leglassabban növekvő szektora, viszont defenzív jellegű: recesszióban is stabil a kereslet, mert az élelmiszer nem elhagyható kiadás. Ezért szerepel gyakran a kockázatcsökkentő portfóliórészben.
| Adatok | |
| Bevétel (2024) | 6,96 billió dollár |
| CAGR (2024‑30) | 3,9% |
| Vállalatok (ticker) | Nestlé (NESN.SW), PepsiCo (PEP), Unilever (ULVR LN) |
| ETF UCITS | iShares MSCI World Consumer Staples (IE00BJ5JP329) |
8. Információs és kommunikációs technológia: az AI-ciklus motorja
A felhő, a generatív mesterséges intelligencia és a kiberbiztonság iránti kereslet miatt a technológiai kiadások a legstabilabbak közé tartoznak. A Gartner előrejelzése szerint a 2024-es digitális capex közel 60%-át szoftverekre és IT-szolgáltatásokra fordították, háttérbe szorítva a hagyományos hardvereket.
A mesterséges intelligencia felgyorsítja a szerverek cseréjének ciklusát, ami rekordmértékű befektetést generál az adatközpontokba, az IT-piacot pedig egy „AI-first” modell felé mozdítja el. Aki célzottabb kitettséget keres, annak a legjobb félvezető ETF-ek szűkebb, de volatilisebb belépőt adnak.
Az Exactitude Consultancy 6,5%-os éves növekedést prognosztizál az IKT szektor számára az évtized végére. A méret és a hír-értékesség itt válik szét a legjobban: az IKT csak a nyolcadik a bevételi rangsorban, miközben a tőzsdei kapitalizációban az első.
| Adatok | |
| Bevétel (2024) | 5,26 billió dollár |
| CAGR (2024‑30) | 6,5% |
| Vállalatok (ticker) | Apple (AAPL), Microsoft (MSFT), Samsung Electronics (005930.KS) |
| ETF UCITS | iShares S&P 500 Info Tech (IE00B3WJKG14) |
Az Nvidián túli lehetőségeket a technológiai vállalatok, amikbe érdemes befektetni című elemzésünkben vesszük végig.
9. Autóipar és mobilitás: elektromosítás és szoftver
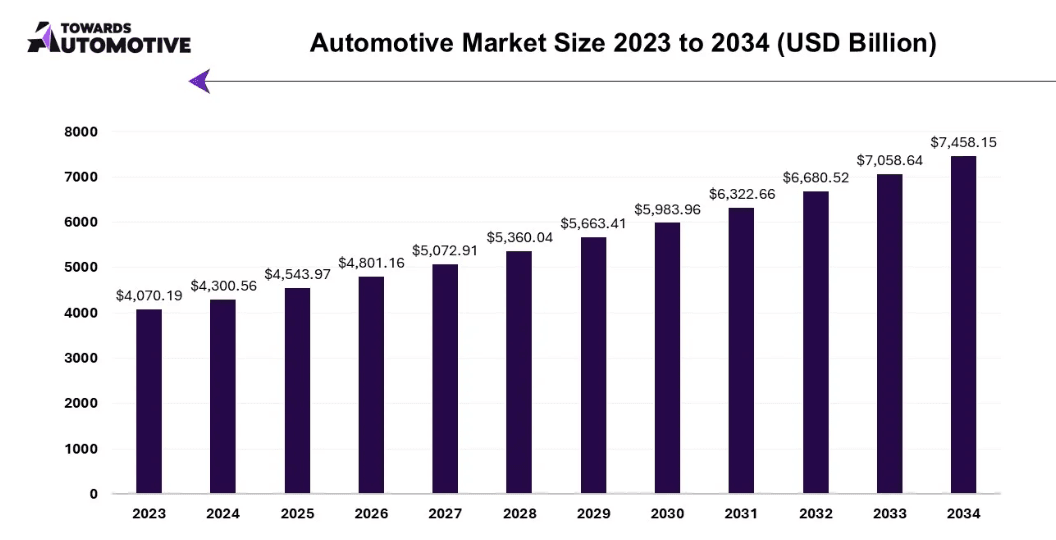
E szektort egyfelől a COVID utáni piaci rendeződés jellemzi, másfelől az elektromosítás gyorsulása. A globális eladások 2024-ben elérték a 4,3 billió dollárt, és a stratégia fő pillérei 2030-ig az akkumulátorokba és a helyi ellátási láncokba történő befektetések.
A hagyományos gyártók új szerepkört találnak maguknak a „szoftveresen definiált járművek” szállítóiként, miközben új szereplők (Tesla, BYD) nyernek teret az elektromos járművek piacán. A termékösszetétel és a szén-dioxid-kreditek dönthetik el a jövedelmezőséget.
A Towards Automotive várakozása szerint az autóipar éves növekedése 5,7% körül alakul. A szektor ETF-jei jellemzően nem a klasszikus gyártókra, hanem az elektromos hajtáslánc és a vezetéstámogató technológia beszállítóira koncentrálnak.
| Adatok | |
| Bevétel (2024) | 4,30 billió dollár |
| CAGR (2024‑30) | 5,7% |
| Vállalatok (ticker) | Toyota (7203.T), Tesla (TSLA), Volkswagen (VOW3.DE) |
| ETF UCITS | iShares Electric Vehicles & Driving Tech (IE00BGL86Z12) |
10. Fegyvergyártás és védelmi ipar: a geopolitika hozta vissza
A védelmi ipar a vadászgépek, rakéták vagy hajók gyártásával foglalkozó nagyvállalatoktól az elektronikai, kiberbiztonsági és katonai logisztikai cégekig terjed. Itt a kereslet közvetlenül összefügg a külpolitikával: az ukrajnai háború, a gázai konfliktus és az USA–Kína rivalizálás történelmi csúcsra emelte a globális katonai kiadásokat.
A SIPRI 2026 áprilisában közölt adatai szerint a világ katonai kiadásai 2025-ben 2 887 milliárd dollárt tettek ki, ami reálértéken 2,9%-os növekedés 2024-hez képest és a 11. egymást követő emelkedő év. A globális katonai teher — a kiadások GDP-hez mért aránya — 2,5%-ra emelkedett.
Az Egyesült Államok és Kína a piac közel felét uralja, de Európa, a Közel-Kelet és az Indo-Csendes-óceáni térség egyre nagyobb részt képvisel az újrafegyverkezési programok és a NATO-kötelezettségvállalások révén. A Business Research Insights éves 5%-os növekedési rátát prognosztizál.
| Adatok | |
| Katonai kiadás (2025) | 2,89 billió dollár (2 887 milliárd) |
| CAGR (2024‑30) | 5% |
| Vállalatok (ticker) | Lockheed Martin (LMT), BAE Systems (BA.L), RTX Corp (RTX) |
| ETF UCITS | VanEck Defense UCITS ETF (IE000YYE6WK5) |
Hogyan fektess be a legnagyobb szektorokba?
A tíz szektor mindegyikéhez létezik olyan UCITS ETF, amelyet magyar értékpapírszámláról is megvásárolhatsz. Az UCITS az európai befektetővédelmi keretrendszer: ezek az alapok EU-ban bejegyzettek, szigorúbb diverzifikációs és letétkezelési szabályok alá esnek, és nem érintik őket az amerikai alapok osztalékadó-hátrányai.
A szolgáltató oldalán két dolgot érdemes ellenőrizni. A magyar brókereket a Magyar Nemzeti Bank (MNB) engedélyezi és felügyeli, a külföldi székhelyűeket a saját tagállami hatóságuk a MiFID II keretei között; a Rankia szerkesztősége minden platformnál ezt nézi meg először.
A második a befektetővédelem. A magyar szolgáltatók a Befektető-védelmi Alap (BEVA) tagjai, amely a Budapesti Értéktőzsde tájékoztatása szerint befektetőnként 100 000 euró összeghatárig nyújt kártalanítást — egymillió forintig 100%-ban, az e feletti részre 90%-ban. A BEVA a szolgáltató csődje esetén védi az ügyfélvagyont, az ETF árfolyamveszteségére nem terjed ki.
Szektor ETF vagy egyedi részvény?
A választás a kockázatvállalásodon és az időráfordításodon múlik. Az ETF egyetlen tranzakcióval több tucat vállalatra ad kitettséget, az egyedi részvény viszont nagyobb hozampotenciált — és nagyobb szórást — kínál.
| Szektor ETF | Egyedi részvény | |
|---|---|---|
| Diverzifikáció | 30–150 vállalat egy pozícióban | Egy vállalat kockázata |
| Költség | Évi 0,15–0,50% TER + tranzakciós díj | Csak tranzakciós díj |
| Időráfordítás | Alacsony, nem kell cégeket elemezni | Magas: gyorsjelentések, versenytársak |
Kezdőként az ETF a védhetőbb választás; a befektetési tanácsok kezdőknek összefoglalónk ezt részletesen végigveszi.
Mire figyelj egy szektor ETF kiválasztásánál?
Négy paraméter dönti el, hogy egy szektor ETF megfelel-e a céljaidnak:
- TER (teljes költségmutató): a szektor ETF-ek jellemzően drágábbak a széles indexeknél. Egy 0,45%-os TER 10 000 euró befektetésen évi 45 euró költséget jelent, ami 20 év alatt érezhetően lefaragja a hozamot.
- Jogi forma: érdemes ellenőrizni, mit jelent, hogy egy ETF UCITS, mert csak ezek elérhetők akadálytalanul lakossági befektetőként az EU-ban.
- Felhalmozó vagy osztalékfizető: a felhalmozó (accumulating) változat újra befekteti az osztalékot, így TBSZ-en kívül is egyszerűbb az adminisztráció.
- Alapméret és likviditás: a néhány tízmillió eurós alapoknál nagyobb a bezárás és a szélesebb vételi-eladási sáv kockázata.
A teljes szűrési logikát a legjobb ETF-ek válogatásunkban részletezzük, a széles indexes belépőt pedig a hogyan fektethetünk be az S&P 500-ba útmutató írja le.
Szektor ETF vásárlása lépésről lépésre
- Válassz brókert, amely elérhetővé teszi az európai tőzsdéken jegyzett UCITS ETF-eket és lehetőleg TBSZ-t is kínál. A piac áttekintéséhez a 10 legjobb online bróker összehasonlításunk a kiindulópont.
- Nyiss számlát és végezd el az azonosítást. Magyar szolgáltatónál ez jellemzően pár óra, nemzetközi brókernél 1–2 munkanap.
- Keresd meg az ETF-et ISIN alapján — a fenti táblázatokban minden szektornál megadtuk. Az ISIN a ticker helyett azért biztosabb, mert ugyanaz az ETF több tőzsdén, több tickeren is jegyzett lehet.
- Adj limitáras megbízást és állítsd be a rendszeres megtakarítást, ha van rá lehetőség. A havi fix összegű vásárlás kisimítja a belépési árat.
Magyar befektetőként két gyakori választás a nemzetközi kínálatra fókuszáló XTB áttekintés szerinti platform, illetve a hazai TBSZ-adminisztrációt saját házon belül kezelő K&H Értékpapír vélemények alapján értékelhető szolgáltatás. Egyik esetben sem a szektorválasztás, hanem a díjszerkezet és a TBSZ elérhetősége a döntő szempont.
Adózás Magyarországon: TBSZ és a 15%-os szja
A tőzsdei nyereség Magyarországon 15%-os személyi jövedelemadó alá esik, az osztalékot pedig a kifizetés országában levont forrásadó is terheli. A kettős adóztatás elkerüléséről szóló egyezmények miatt a végleges teher a szektortól és az ETF székhelyétől is függ.
A tartós befektetési számla (TBSZ) ezt érdemben csökkenti: három év után 10%, öt év után 0% az adókulcs. Egy szektor ETF-et tehát TBSZ-en tartani általában előnyösebb, feltéve, hogy a tervezett tartási idő legalább három év. A részleteket az osztalék adózása és a TBSZ című cikkünk tárgyalja.
A legnagyobb pénzmozgást generáló illegális „iparágak”
A legális szektorok mellett érdemes látni, mekkora forgalmat mozgatnak a törvény keretein kívül működő tevékenységek. Ezekbe nem lehet befektetni, és a becslések természetükből fakadóan bizonytalanok — de a nagyságrendjük megmutatja, hol keletkezik a legtöbb nyomon nem követhető pénz.
Kábítószer-kereskedelem
Az illegális drogkereskedelem (a termesztéstől az értékesítésig) valószínűleg a világ legnagyobb illegális pénzmozgással járó tevékenysége. A pontos mértéket meghatározni gyakorlatilag lehetetlen, mivel a forgalom túlnyomó része a bankrendszeren kívül zajlik.
A Global Financial Integrity „Transnational Crime and the Developing World” című jelentése szerint a világpiac mérete éves szinten 426–652 milliárd dollár — arra a következtetésre jutva, hogy a drogkereskedelem akár a világkereskedelem 1%-át is elérheti. Az ENSZ korábbi, 2005-ös World Drug Report becslése ennél alacsonyabb, 320 milliárd dolláros értéket adott.
Illegális üzletbe nyilvánvalóan nem lehet befektetni, de a marihuána egyes régiókban legális, és 2017 óta tőzsdén jegyzett cannabis-vállalatok is elérhetők. Ezek egyedi részvények, nem ETF-ek, és rendkívül volatilisek:
| Vállalat | Ticker | Tőzsde |
|---|---|---|
| Canopy Growth Corp | WEED / CGC | TSX / Nasdaq |
| Cronos Group | CRON | Nasdaq / TSX |
| Aurora Cannabis | ACB | Nasdaq / TSX |
| Tilray Brands | TLRY | Nasdaq |
Emberkereskedelem és kényszermunka
Az emberkereskedelem és a kényszermunka a második legnagyobb illegális pénzforrás. A Nemzetközi Munkaügyi Szervezet (ILO) 2024-es „Profits and Poverty” jelentése szerint a magánszektorbeli kényszermunka évi 236 milliárd dollár illegális profitot termel.
A profit földrajzi megoszlása a közhiedelemmel ellentétben nem Ázsiában a legnagyobb: Európa és Közép-Ázsia vezet 84 milliárd dollárral, majd Ázsia és a Csendes-óceáni térség (62 milliárd), Amerika (52 milliárd), Afrika (20 milliárd) és az arab államok (18 milliárd) következnek.
A profit 73%-a a kényszerű szexuális kizsákmányolásból származik, miközben ez az áldozatok mindössze 27%-át érinti. Az ipar 35 milliárd, a szolgáltatások 20,8 milliárd, a mezőgazdaság 5 milliárd dollárt adnak.
Hamisított termékek
Az OECD és az EUIPO 2025-ben megjelent „Mapping Global Trade in Fakes” jelentése szerint a hamisított és kalózkodó termékek globális kereskedelme 467 milliárd dollárt tett ki 2021-ben, ami a világ teljes importjának 2,3%-a.
Az Európai Unióba érkező import esetében a hamisítványok értéke 117 milliárd dollár, az EU-import 4,7%-a — vagyis az uniós piac az átlagnál erősebben érintett. Az OECD adatai szerint a leginkább érintett márkák között a Nike, a Rolex, a Ray-Ban, a Louis Vuitton, az Adidas, az Apple és a Samsung szerepel.
Befektetői szempontból ennek van üzleti következménye: a hamisítás közvetlenül a márkaértéket és az árazási erőt rontja a luxus-, sport- és elektronikai szektorban, ezért az érintett vállalatok jelentős összegeket fordítanak jogi védelemre és nyomonkövetési technológiára.