DCF modell: hogyan értékelj egy vállalatot diszkontált cash flow alapján?

Tartalomjegyzék
Mi az a DCF-értékelés, és mire jó?
A diszkontált cash flow (DCF) szerinti értékelés egy befektetés belső értékének becslésére szolgáló módszer: a jövőben várható pénzáramokat a mai időpontra diszkontáljuk, és ezek összege adja meg, mennyit ér ma az eszköz. Ha ez az érték magasabb a piaci árnál, a papír a modell szerint alulértékelt; ha alacsonyabb, túlárazott.
A módszert nemcsak részvények fair értékének meghatározására használják. Bevett eszköz vállalatfelvásárlásoknál, kötvények és projektek (például ingatlanfejlesztések) értékelésénél is, mert mindegyik esetben ugyanaz a kérdés: mennyit ér ma egy jövőbeli pénzáramsor.
A DCF nem minden cégre alkalmazható. Akkor ad értelmes eredményt, ha érvényesül a vállalkozás folytatásának elve, a cég nyereségorientált, a működési környezete kiszámítható, és a jövőbeni hozamok észszerű biztonsággal előrejelezhetők. Induló vállalkozások, startupok és gyorsan növekvő cégek értékelésére a módszer nem ideális, mert náluk éppen a pénzáram-előrejelzés a leggyengébb láncszem.
A pénz időértéke: miért diszkontáljuk a jövőbeli pénzáramokat?
A DCF az egyik legalapvetőbb pénzügyi elvre épül: egy forint ma többet ér, mint egy forint egy év múlva, mert a mai forintot be lehet fektetni. Ezért a jövőbeli összegeket nem lehet egyszerűen összeadni — előbb mindegyiket vissza kell számolni a jelenbe.
A jelenérték képlete egyetlen pénzáramra: PV = C / (1 + r)n — ahol C a jövőben kapott összeg, r az elvárt (alternatív) hozam, n pedig az évek száma.
Egy példa az arányokról: ha 10 év múlva szeretnél 1 000 000 forintot, és 7%-os éves hozammal számolsz, akkor ma 508 350 forintot kellene félretenned — vagyis a 10 év múlvai millió jelenértéke nagyjából a fele a névértékének. Minél távolabbi egy pénzáram és minél magasabb a diszkontráta, annál kevesebbet ér ma.
A DCF képlete és összetevői
Adott vállalat pénzáramlásainak diszkontált értékét a következő képlettel számíthatjuk ki:
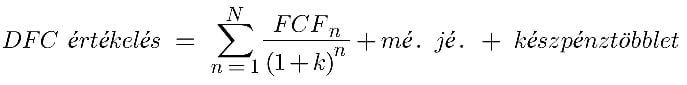
Nézzük meg az egyes összetevőket:
- Szabad pénzáramlás (FCF): Kiszámítható az eredménykimutatásból, de egyszerűen kinyerhető a pénzáramlások kimutatásából is. Az FCF az üzleti tevékenységek pénzáramlásait jelenti a fizetett kamatok figyelmen kívül hagyásával és levonva a CAPEX-et. Általában az aktuális FCF-et veszik alapul és előrevetítik N évre (például 5, 7 vagy 10 évre).
- Diszkontálási ráta (k): Ez az a ráta, amellyel az egyes évek FCF-jeinek jelenértékét kiszámítják. Általában a súlyozott átlagos tőkeköltséget (WACC) vagy a tőkepiaci árfolyamok modelljét (CAPM) használják, attól függően, hogy a teljes vállalati FCF-et vagy a részvényesi cash flow-t (ECF) veszik alapul.
- Készpénztöbblet: Akkor adják hozzá, amikor a nettó pénzügyi adósság negatív (készpénz + rövid lejáratú pénzügyi eszközök − pénzügyi adósság > 0). Miért? Tegyük fel, hogy veszünk egy széfet 100 euróért: ha találunk benne 5 eurót, valójában 95 euróba került. A készpénztöbblet ezt az 5 eurót képviseli.
- A maradványérték jelenértéke (mé. jé.): A maradványérték (terminal value) az, amit a vállalat az utolsó előrejelzett évtől „a végtelenig” ér. A legtöbb DCF-modellben ez teszi ki a végeredmény felét vagy annál is többet, ezért érdemes konzervatívan becsülni. A jelenértékét a következőképpen számítják ki:
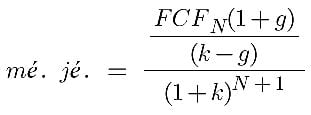
- Hosszú távú növekedési ráta (g): Ez az a ráta, amivel a szabad cash flow-k az utolsó előrejelzett évtől kezdve nőnek. Mindig kisebb legyen, mint az explicit időszak növekedési üteme, és a diszkontrátánál is érdemben alacsonyabb — különben a maradványérték irreálisan nagyra hízik.
Hogyan jelezd előre a szabad pénzáramlást (FCF)?
Amikor egy vállalatot cash flow diszkontálással értékelünk, az aktuális FCF-ből kell előrejelezni a jövőbeli FCF-eket. Ehhez feltételezhetünk egy éves FCF-növekedést (például 3-4-5%-ot vagy akár többet) a múltbeli és a várható növekedés alapján.
A másik módszer az FCF értékesítés alapján történő előrejelzése, mivel ez az adat „szabályosabb”: az árbevételt megszorozzuk az FCF-marginnal, amit szintén becsülni kell. Ilyenkor kiszámítjuk az elmúlt évekre vonatkozó átlagos értékesítési növekedést és az átlagos FCF-margint, majd beillesztjük a következő képletbe:
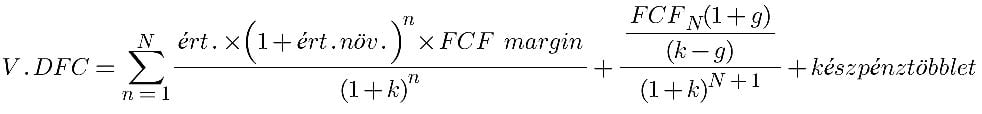
Végül a biztonság kedvéért érdemes lehet egy kisebbségi érdekeltségek miatti kiigazítást alkalmazni: ha a kisebbségi részesedések a saját tőke 5%-át teszik ki, a kapott vállalatértéket megszorozzuk 0,95-tel.
A diszkontráta meghatározása: WACC és CAPM
A diszkontráta a DCF legérzékenyebb változója, ezért nem érdemes „érzésre” megválasztani. Teljes vállalati FCF esetén a súlyozott átlagos tőkeköltséget (WACC) használjuk, amely a saját tőke és az idegen tőke költségét súlyozza:
WACC = wE × RE + wD × RD × (1 − T)
Itt wE és wD a saját tőke és az adósság aránya, RE és RD a hozzájuk tartozó hozamelvárás, T pedig a társasági adókulcs: a hitel kamata adóalap-csökkentő, ezért az idegen tőke olcsóbb a saját tőkénél.
A saját tőke hozamelvárását (RE) jellemzően a CAPM modellel becsülik: kockázatmentes hozam + béta × piaci kockázati prémium. Magyar befektetőnél a kockázatmentes lábat általában a hosszú futamidejű állampapír hozama adja, amihez országkockázati prémium adódik.
A gyakorlatban sokan 8–15% közötti, belátás szerinti rátával dolgoznak a cég kockázatától függően. Aki ellenőrizni szeretné a saját feltevéseit, Aswath Damodaran (NYU Stern) nyilvánosan elérhető, évente frissített iparági tőkeköltség- és béta-adatbázisát használhatja viszonyítási alapként.
DCF-számítás a gyakorlatban: példa lépésről lépésre
Ha egy vállalatot a pénzáramlások diszkontálásának módszerével szeretnénk értékelni, a legpraktikusabb táblázatot használni. A következő példában az Ebro Foods élelmiszeripari vállalatot értékeljük a 2020-as bázisév adataiból kiindulva: a cél a módszertan bemutatása, nem a cég aktuális fair értékének megállapítása.
Először vesszük 2015-től kezdődően az átlagos értékesítési növekedést és az átlagos FCF-margint. Visszafogottan 3,5%-os várható értékesítési növekedéssel, 6,5%-os FCF-marginnal, 1,75%-os hosszú távú növekedési rátával (g) és 9%-os diszkontrátával (k) számolunk.
| FCF diszkontálása (10 év) | 2020-as év | Átlag 2015-től |
|---|---|---|
| Értékesítés | 2.461.915 | — |
| Változás | 16,09% | 3,46% |
| FCF | 179.281 | — |
| FCF margin | 7,28% | 6,24% |
| Diszkontálási ráta (k) | 9% | — |
| Értékesítés növekedése | 3,5% | — |
| FCF margin (terv) | 6,5% | — |
| Hosszú távú növekedés (g) | 1,75% | — |
Az előrejelzett évek pénzáramai és azok jelenértéke (ezer euróban):
| Év | Értékesítés | FCF | VA FCF |
|---|---|---|---|
| 2021e | 2.548.083 | 165.625 | 151.950 |
| 2022e | 2.637.265 | 171.422 | 144.283 |
| 2023e | 2.796.569 | 177.422 | 137.002 |
| 2024e | 2.825.104 | 183.632 | 130.089 |
| 2025e | 2.923.983 | 190.059 | 123.525 |
| 2026e | 3.026.322 | 196.711 | 117.292 |
| 2027e | 3.132.243 | 203.596 | 111.374 |
A jelenértékek és a maradványérték összegzéséből áll össze a végeredmény:
| Értékelési lépés | Érték, ezer euróban |
|---|---|
| Diszkontált FCF-ek összege | 915.516 |
| Maradványérték jelenértéke | 1.563.076 |
| Becsült vállalatérték | 2.478.592 |
| Feltételezett nem ellenőrző részesedések | −33.209 |
| Kiigazított részvényesi érték | 2.445.383 |
| Részvények száma | 153.865 |
| Becsült érték részvényenként | 15,89 euró |
A modell szerint az érték 15,89 euró részvényenként — a magunk választotta diszkontráta, értékesítési növekedés, FCF-margin és hosszú távú növekedési ráta mellett. Más feltevésekkel más eredményt kapunk, vagyis a DCF nem egyetlen számot ad, hanem forgatókönyveket.
A DCF-módszer előnyei és hátrányai
A módszer legnagyobb erőssége, hogy a piaci hangulat helyett a cég tényleges pénztermelő képességére épít, és számszerűsíti a pénz időértékét. Ezért használható olyankor is, amikor nincs jól összehasonlítható tőzsdei versenytárs.
A gyengesége ugyanabból fakad: az eredmény nagyon érzékeny a feltevésekre, mindenekelőtt a diszkontrátára. Az előző példában elég volna a diszkontrátát 9%-ról 10%-ra emelni, és a DCF szerinti értékelés máris 13,18 euróra esne — több mint 12%-os elmozdulás egyetlen százalékpontból.
A leggyakoribb hibaforrások:
- Túl optimista növekedési feltevések az explicit időszakra, amelyeket a múltbeli adatok nem támasztanak alá.
- Túl magas hosszú távú növekedési ráta (g): ha túl közel kerül a diszkontrátához, a maradványérték elszáll, és az egész értékelést egyetlen feltevés hajtja.
- Rövid, 3-4 éves előrejelzési időszak olyan cégnél, amelynek a beruházásai csak később térülnek meg.
Ezért érdemes tisztában lenni azzal, hogy a pénzáramlás diszkontálása sok hibát rejthet, és önmagában korlátozott a hasznossága. Ha viszont jól értelmezzük és ismerjük a korlátait, jó viszonyítási alap egy vállalat értékeléséhez — különösen érzékenységvizsgálattal, több diszkontráta- és növekedési forgatókönyv mellett.