
Mibe fektessek 100 ezer forintot? Lehetőségek, hozamok és költségek

Tartalomjegyzék
Tegyük fel, hogy van 100 ezer forintod, amire a következő években nem lesz szükséged. Ekkora összegnél nem a „legjobb” befektetés a kérdés, hanem a költség. Egy havi fix díj vagy egy minimum jutalék itt százalékban sokkal többet visz el, mint egymillió forintnál.
Ez az útmutató a befektetés kis összeggel témáját a konkrét 100 ezer forintra számolja ki: mit vehetsz belőle, mennyit hozhat, és mennyit visz el a díj.
Érdemes-e befektetni 100 ezer forintot?
Igen, ha legalább egy-két évig nem nyúlsz hozzá. A KSH szerint 2026 szeptemberében a fogyasztói árak 1,6%-kal voltak magasabbak egy évvel korábbinál. Kamat nélkül a 100 ezer forint vásárlóereje így egy év alatt nagyjából 1 600 forinttal csökken. Ez kis összegnek tűnik, de az állampapírok 5–6%-os kamata mellett a különbség már évi több ezer forint a befektetés javára.
A másik érv a szokás. A 100 ezer forint az első lépés, nem a végcél: ha most megnyitod a számlát és megtanulod a folyamatot, a későbbi havi befizetésekkel már egy működő rendszert töltesz fel.
Mielőtt befektetsz: tartalék, időtáv és cél
Három kérdést érdemes tisztázni, mielőtt egy forintot is befektetsz:
- Vésztartalék: ha nincs félretett pénzed egy váratlan kiadásra, a 100 ezer forint először ide kerüljön, könnyen elérhető megtakarítási számlára. Különben egy autójavítás miatt rossz pillanatban kell eladnod a befektetést.
- Időtáv: egy éven belül szükséges pénzt ne tegyél részvénybe vagy ETF-be. Három-öt évre már szóba jön az állampapír, öt év fölött a részvény-ETF is.
- Cél: más eszköz kell egy két év múlva esedékes utazásra, és más a nyugdíjra. A cél dönti el, mennyi kockázatot vállalhatsz.
Ha a három válasz megvan, a 100 ezer forintos keret már elég ahhoz, hogy egy vagy két eszközzel elindulj. További alapelveket a befektetési tanácsok kezdőknek összefoglalónk vesz sorra.
Hova fektesd a 100 ezer forintot?
A kis összegű befektetés fő szabálya: kevés eszköz, alacsony fix költség. Az alábbi táblázat a 100 ezer forint szempontjából foglalja össze a lehetőségeket.
| Eszköz | Hozam (2026. október) | Kockázat | Mikor válaszd |
|---|---|---|---|
| Megtakarítási számla, betét | bankonként eltér | nagyon alacsony | tartalék, 1 éven belüli cél |
| MÁP Plusz | 5,00–6,00% (EHM 5,47%) | alacsony | 1–5 év, adómentes kamat |
| Fix MÁP | 5,50% fix (3 év) | alacsony | 3 év, kiszámítható hozam |
| Részvény-ETF | piaci, ingadozó | közepes-magas | 5 év fölött |
| Egyedi részvény | piaci, ingadozó | magas | csak kis részben |
| NYESZ | 20% adójóváírás + hozam | eszköztől függ | nyugdíjcél |
Állampapír, ETF és NYESZ egy helyen. Nyiss értékpapírszámlát a K&H Értékpapírnál, és kezdd el már 100 ezer forinttal.
Megtakarítási számla és lekötött betét
A bankszámla melletti megtakarítási számla a tartalék helye: bármikor hozzáférsz, és a betéteket az OBA betétbiztosítása védi. Az aktuális ajánlatokat a legjobb megtakarítási számlák összehasonlításában találod. A kamata viszont bankonként eltér, és a bank bármikor módosíthatja. Egy-két éven túli célra vesd össze az állampapírral, amelynek kamata a futamidőre előre ismert.
Lakossági állampapír
A MÁP Plusz alapcímlete 1 forint, így a teljes 100 ezer forint befektethető vele. A 2026. október 1-jétől kapható 2031/M6 sorozat sávosan emelkedő, 5,00–6,00%-os kamatot fizet, az éves kamat pedig automatikusan újra befektetődik.
A Fix MÁP 2029/Q2 három évre 5,50%-ot ad; a sorozatok közti választásban a milyen állampapírt vegyek útmutató segít. A 2019 júniusa után kibocsátott lakossági állampapírok kamata adómentes, és szocho sem terheli.
ETF
Egy globális részvény-ETF-fel 100 ezer forintból is egyszerre sok vállalatba fektethetsz; a konkrét alapokat a legjobb ETF-ek listája mutatja be.
Az XTB-nél havi 100 ezer eurós forgalomig nincs jutalék, a Lightyearnél az ETF-vásárlás díjmentes. Az ETF-nél a fő költség a devizaváltás és az alapkezelői díj, amelyet az alap évente az értékéből von le.
Öt évnél rövidebb távra az ETF nem való: a részvénypiac egy-két rossz éve alatt a 100 ezer forint értéke átmenetileg jelentősen csökkenhet.
Részvények
Egyedi részvényt is vehetsz 100 ezer forintból, a BÉT-en akár többféle papírt is: a Lightyearnél a magyar részvények díja 0,1%, legalább 200 forint megbízásonként.
Egy vagy két cégbe tenni a teljes összeget viszont koncentrált kockázat: ha az adott cég rosszul teljesít, nincs, ami ellensúlyozza. Kis keretnél a részvény legfeljebb kiegészítő elem egy ETF mellett, és csak akkor, ha szívesen utánanézel a cégnek.
NYESZ: 20 ezer forint adójóváírás 100 ezer forintra
A nyugdíj-előtakarékossági számlára befizetett összeg 20%-a, évente legfeljebb 100 ezer forint adókedvezményként igényelhető az szja-bevallásban. 100 ezer forint befizetése után ez 20 ezer forint, ami egyetlen év alatt felülmúlja bármelyik állampapír kamatát. Cserébe a pénz nyugdíjcélra kötött.
Példa: így oszthatod el a 100 ezer forintot
Az alábbi felosztás hipotetikus kiindulópont, nem személyre szabott ajánlás. Mindhárom változat legfeljebb két eszközzel számol, hogy a díjak ne aprózzák szét a keretet:
| Profil | Állampapír (MÁP Plusz / Fix MÁP) | Globális részvény-ETF |
|---|---|---|
| Óvatos | 100 000 Ft | – |
| Kiegyensúlyozott | 60 000 Ft | 40 000 Ft |
| Dinamikus (5+ év) | 30 000 Ft | 70 000 Ft |
Költségek és adó: ennyit visz el 100 ezer forintból
Kis összegnél a fix díjak döntenek. A K&H Értékpapír start online csomagjában a számlavezetés havi 349 forint plusz az állomány 0,015%-a (díjjegyzék): évente 4 188 forint, vagyis a 100 ezer forint 4,2%-a, még kereskedés előtt. A Lightyearnél a számlavezetés ingyenes.
A minimumdíj is számít: a K&H Értékpapírnál egy BÉT-es megbízás legalább 349 forint, ami 100 ezer forintos vételnél 0,35%.
A devizaváltásnál hasonló a helyzet: egy euróban jegyzett ETF megvásárlásakor 100 ezer forint után az XTB 0,5%-a 500, a Lightyear 0,35%-a 350 forint.
Adózásban két út van. A normál számlán az árfolyamnyereség után 15% szja és 13% szocho fizetendő. A TBSZ-hez elég 25 ezer forint első befizetés, az ötéves lekötés végén a hozam adómentes, a szocho ekkor 0%.
Mennyit hozhat 100 ezer forint?
Az állampapíroknál a számítás a 2026. októberi kamatokkal készült, újrabefektetett kamattal. Az ETF-nél a 7% feltételezett éves hozam, nem garantált és nem múltbeli adat:
Az állampapír sorai azért biztosabbak, mert a kamat előre ismert, és a lejáratig tartott papír névértéke nem ingadozik. Az ETF értéke évről évre változik, rossz években csökkenhet is.
A hozamot érdemes az inflációhoz mérni: 1,6%-os drágulás mellett az 5,47%-os állampapír-hozam reálértékben is gyarapítja a pénzt. A különbség a kamatos kamat miatt nő: a MÁP Plusz minden évben az előző évi kamat után is kamatot fizet.
Ha havonta hozzáteszel
A 100 ezer forint önmagában lassan nő, a rendszeres kiegészítés viszont felgyorsítja. Ha a kezdő összeghez havonta 10 ezer forintot teszel hozzá, feltételezett 7%-os hozam mellett tíz év múlva kb. 1 932 000 forintod lehet, miközben 1 300 000 forintot fizettél be.
A rendszeres befizetés részleteit a havi kis összegek befektetéséről szóló cikkünk tárgyalja, egymillió forintos keretnél pedig a mibe fektessünk be 1 millió forintot útmutató a következő lépés.
Hibák, amiket kis összegnél érdemes elkerülni
- Tartalék nélkül befektetni: az első váratlan kiadás miatt veszteséggel kell eladnod.
- Túl sok eszköz: öt papírra szórt 100 ezer forintnál a minimumdíjak ötszörösen terhelnek.
- Havi fix díjas számla: a 349 forintos havi díj kis keretnél többet visz el, mint egy jutalék.
- Gyors meggazdagodás: 100 ezer forintból tőkeáttétellel nagyot nyerni csábító, de ugyanígy gyorsan el is veszítheted.
- Pánikeladás: egy részvény-ETF-nél az átmeneti esés a piac természetes része; aki ilyenkor elad, a veszteséget realizálja.
- A devizaváltás figyelmen kívül hagyása: ha minden vételnél forintot váltasz euróra, a 0,35–0,5%-os váltási díj minden alkalommal újra levonódik.
Lépésről lépésre: így fektesd be a 100 ezer forintot
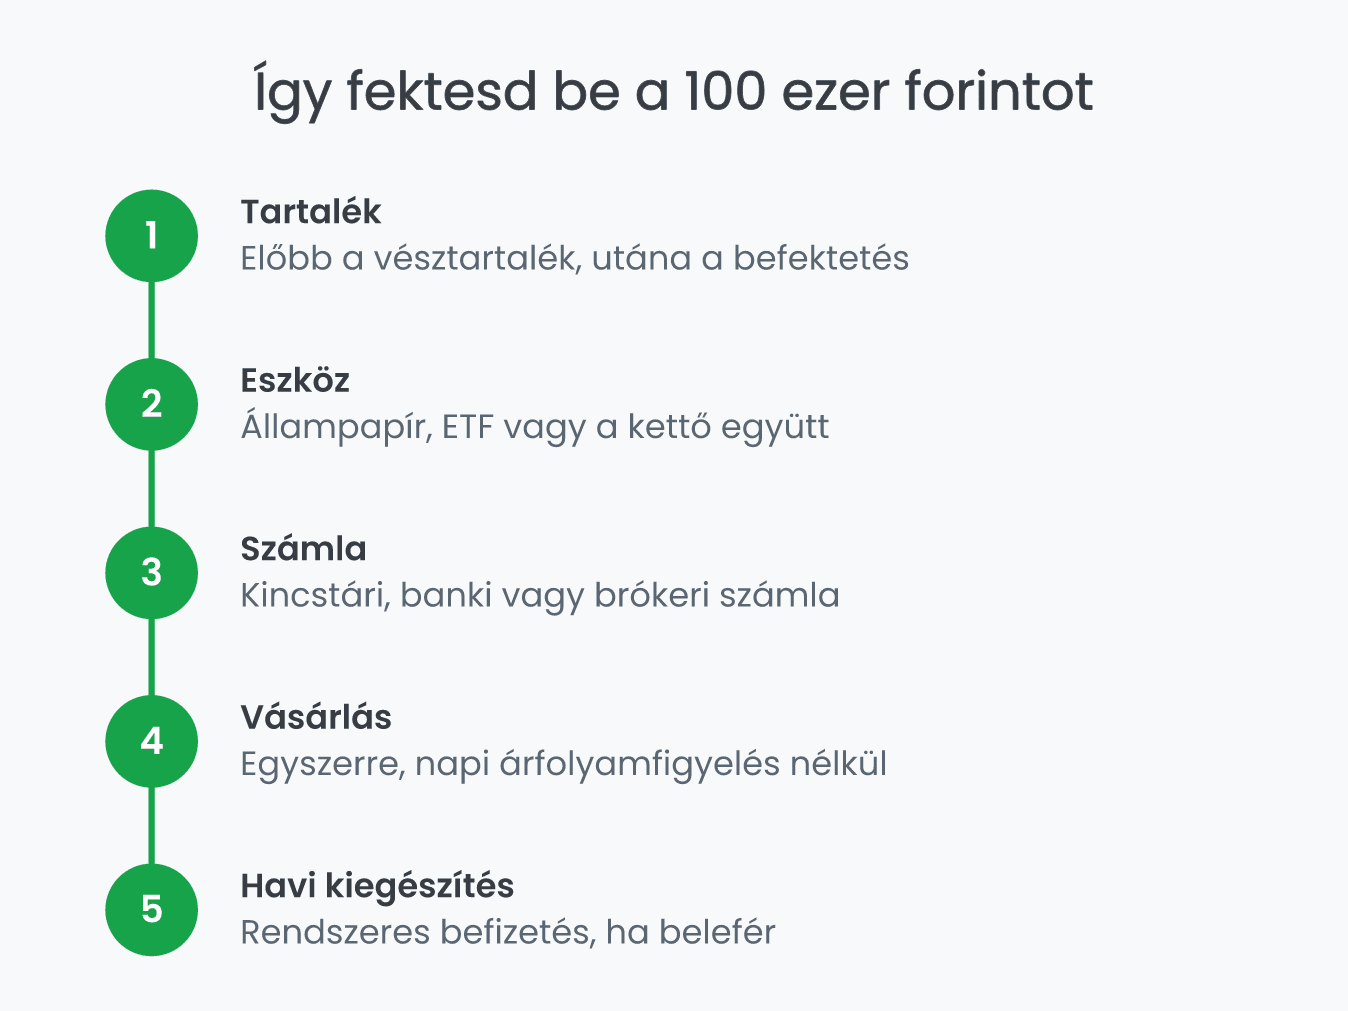
- Különítsd el a tartalékot, és csak a fennmaradó pénzt fektesd be.
- Válaszd ki az eszközt a fenti profiltáblázat alapján.
- Nyiss számlát: állampapírhoz kincstári vagy banki értékpapírszámlát, ETF-hez brókeri számlát, például a legjobb online brókerek egyikénél. Döntsd el, kell-e TBSZ.
- Vásárolj egyszerre, és ne figyeld naponta az árfolyamot.
- Állíts be havi kiegészítést, ha a költségvetésed engedi.
Kivételes kedvezmény csak a Rankia olvasóinak
Nyiss értékpapírszámlát a RANKIA promóciós kóddal, és szerezz akár 50 000 Ft vételi jutalék-kedvezményt a K&H Értékpapírnál.
Promóciós kód: RANKIA
Az e-mail-cím és a jelszó megadása után váltható be.
👉 A részvételi feltételekről itt olvashatsz.
ETF-hez és részvényhez ezek a brókerek jöhetnek szóba:
| Bróker | ETF jutalék | Devizaváltás | Befektetővédelem |
|---|---|---|---|
| XTB | 0% havi 100 000 EUR forgalomig | 0,5% | lengyel KNF felügyelet |
| K&H Értékpapír | 0,34%, min. 3,49 EUR (Xetra) | – | cseh garanciaalap, 20 000 EUR-ig (90%) |
| Lightyear | ingyenes | 0,35% | észt alap, 20 000 EUR-ig |
100 ezer forintnál a költség és az egyszerűség fontosabb, mint a tökéletes eszköz.
Az állampapír adómentes, 5–6% körüli kamatot ad, az ETF jutalék nélkül is megvehető, a NYESZ pedig 20 ezer forint adójóváírást hoz, ha nyugdíjra gyűjtesz.
Ha öt évnél rövidebb a távod, maradj az állampapírnál; ha hosszabb, egy globális ETF is beférhet mellé. A legtöbbet mégis a rendszeresség hozza: a 100 ezer forint legyen egy havi befektetési szokás első lépése.
Gyakori kérdések a 100 ezer forintos befektetésről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.