Milyen állampapírt vegyek 2026-ban? Kamatok és választási útmutató

Tartalomjegyzék
Ha most állsz neki befektetni a megtakarításodat, az egyik fontos kérdés, hogy érdemes-e állampapírt venned, és ha igen, melyiket. Több lakossági állampapír közül választhatsz, egymáshoz közeli kamatokkal, de eltérő futamidővel és hozzáférési feltételekkel.
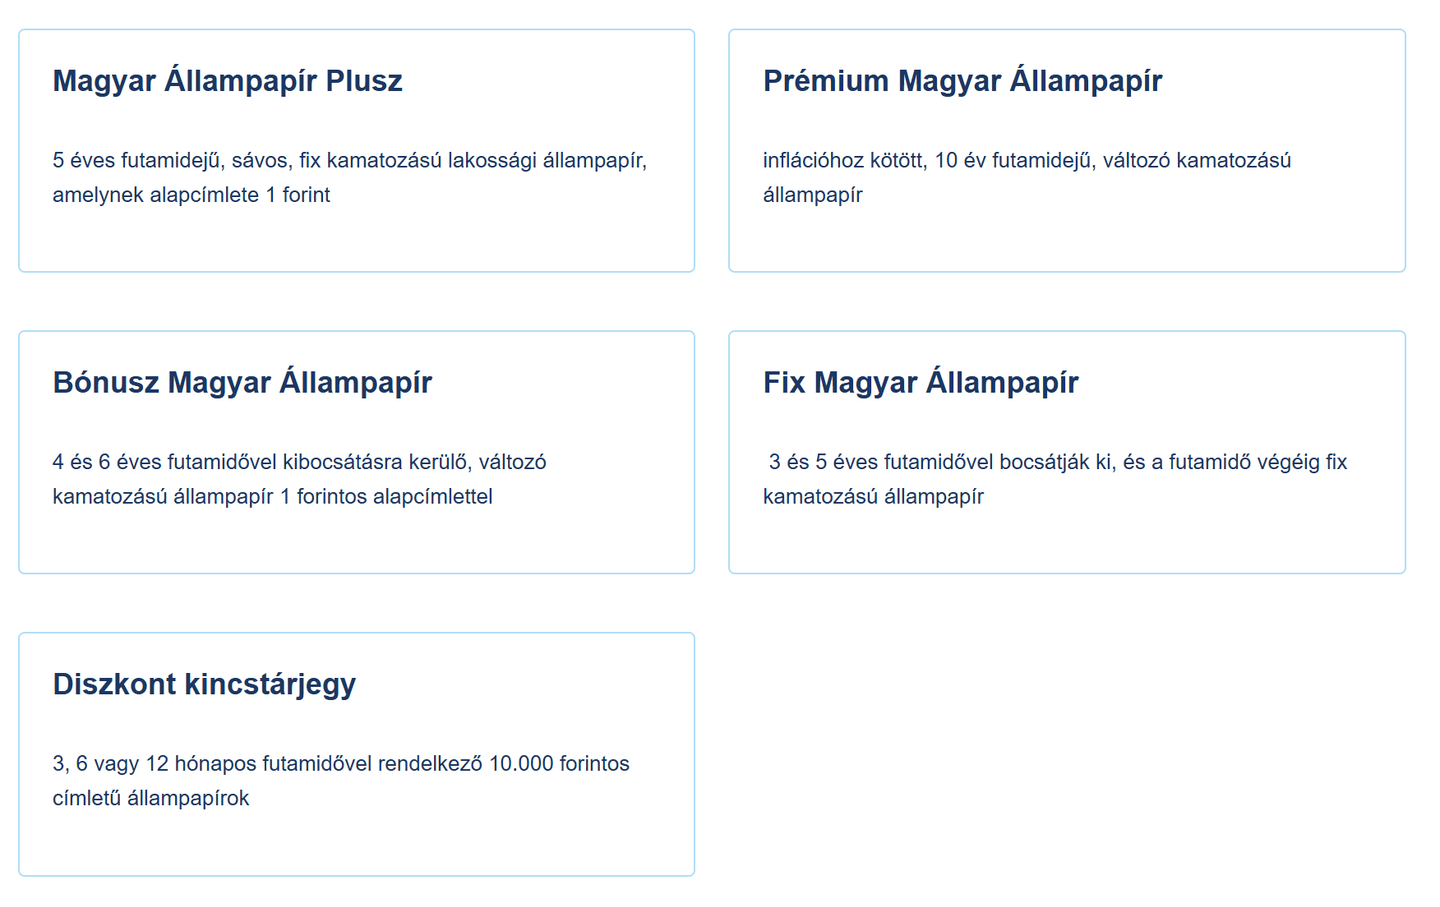
Melyik állampapír milyen célra lehet megfelelő?
- Pénzpiaci hozamokhoz igazodó kamathoz: BMÁP, negyedévente változó kamattal.
- Kiszámítható középtávú megtakarításhoz: FixMÁP, három évre rögzített kamattal.
- Tervezhető kiszállási lehetőséghez: MÁP Plusz, évente meghatározott, kedvezményes visszaváltási időszakkal.
- Inflációkövető megtakarításhoz: PMÁP, az előző évi átlagos inflációhoz igazodó kamatozással.
- Egy-két éves megtakarításhoz: Kincstári Takarékjegy, előre ismert kamatfeltételekkel.
- Gyermeked életkezdésére: Babakötvény, infláció feletti kamatprémiummal.
- Eurós célokhoz: EMÁP, euróban fizetett, változó kamattal.
Az alábbiakban megnézzük, hogyan különböznek ezek a papírok futamidő, kamatozás és likviditás alapján, és melyik lehet megfelelő a különböző befektetési célokra.
Ha a kötvénypiac működése önmagában is új terep, előbb nézd meg, mik azok a kötvények és hogyan működnek.
Milyen állampapírt vegyek most? A 2026. októberi kamatok egy táblázatban
A felsorolt forintos lakossági állampapírok éves kamatai jelenleg egy viszonylag szűk, 4,5–6% közötti sávban mozognak – a Babakötvény kivételével. Emiatt a választásnál nem feltétlenül a legnagyobb kamat, hanem a futamidő, a kamatozás módja és a hozzáférhetőség a döntő.
| Állampapír | Aktuális kamat | Futamidő | Kinek való |
|---|---|---|---|
| Bónusz Magyar Állampapír (BMÁP), 2032/R1 | 5,47% | 6 év | Aki a pénzpiaci kamatok emelkedésére számít |
| Fix Magyar Állampapír (FixMÁP), 2029/Q2 | 5,50% (EHM 5,62%) | 3 év | Aki fix, kiszámítható hozamot akar |
| Magyar Állampapír Plusz (MÁP Plusz), 2031/M6 | 5,00–6,00% (EHM 5,47%) | 5 év | Akinek a hozzáférhetőség számít |
| Kincstári Takarékjegy II. | 5,00% (EHM 4,88%) | 2 év | Rövid távú tartaléknak |
| Kincstári Takarékjegy I. | 4,50% | 1 év | Egy évre parkoltatott pénznek |
| Prémium Magyar Állampapír (PMÁP), 2036/I1 | 4,50%; később infláció + 0,10 százalékpont | 10 év | Inflációkövető megtakarítást keresőknek |
| Babakötvény | Jellemzően 7,40%; sorozattól függően | Eredetileg 19 év; a hátralévő idő sorozatfüggő | Gyermek életkezdési támogatására |
| Euró Magyar Állampapír (EMÁP), 2029/U | 2,493% | Közel 4 éves eredeti futamidő; lejárat: 2029. október 25. | Aki euróban takarékoskodik |
Forrás: ÁKK és Magyar Államkincstár; ellenőrizve: 2026. október 20. A kamatok a feltüntetett sorozatokra, változó kamatozásnál az aktuális kamatperiódusra vonatkoznak. A Babakötvény 2032/S sorozatának kamata jelenleg 6,70%. Az EHM a jogszabályban rögzített módon számított egységesített értékpapír-hozam mutató.
Októberben új FixMÁP- és MÁP Plusz-sorozatok kerültek forgalomba. A 2029/Q2 FixMÁP éves kamata 5,50%, futamideje három év, míg a 2031/M6 MÁP Plusz öt év alatt 5,00–6,00% közötti sávos kamatot kínál.
Megvan, milyen állampapírt keresel?
Nézd meg a K&H Értékpapírnál elérhető állampapírokat és a vásárlás költségeit. Online számlanyitáskor add meg a RANKIA promóciós kódot, hogy akár 50 000 Ft vételi jutalék-díjkedvezmény is kaphass!
Miért éri meg lakossági állampapírt venni 2026-ban is?
Az állampapír lényegében hitel az állam felé: te kölcsönadod a pénzed, cserébe az állam kamatot fizet és lejáratkor visszafizeti a névértéket.
Három fő előnye van:
- Adómentesség: a 2019. június 1. után kibocsátott lakossági állampapírok kamata után normál értékpapírszámlán, a magyar adószabályok szerint sem 15% személyi jövedelemadót, sem 13% szochót nem kell fizetni.
- Állami helytállás: a névérték lejáratkori visszafizetése és az esedékes kamat megfizetése a kibocsátó Magyar Állam kötelezettsége, a vásárlás helyétől függetlenül. Ez nem jelent garantált, veszteségmentes visszaváltást lejárat előtt.
- Egyszerű ügyintézés: a WebKincstár és MobilKincstár segítségével a dematerializált papírok vásárlása és visszaváltása online is intézhető.
Fix vagy változó kamat? A 2026-os döntés alapja
A választás egyik legfontosabb kérdése, hogy fix vagy változó kamatot szeretnél.
A FixMÁP, a MÁP Plusz és a Kincstári Takarékjegy előnye, hogy előre tudod, milyen kamatra számíthatsz. Ez különösen akkor lehet kedvező, ha a következő években további kamatcsökkenést vársz.
A BMÁP, PMÁP, Babakötvény és EMÁP kamata ezzel szemben valamilyen külső mutatót követ. A PMÁP az inflációkövető kamatperiódusokban, a Babakötvény pedig a saját kamatfordulói szerint az előző évi átlagos infláció mértékéhez igazodik. A BMÁP a három hónapos diszkont kincstárjegyek aukciós átlaghozamához, az EMÁP pedig a 3 havi EURIBOR-hoz kötött.
Ezek akkor lehetnek érdekesebbek, ha ismét emelkedő kamatokra vagy inflációra számítasz.
A döntésnél ezért ne csak az aktuális kamatot, hanem a futamidőt, a kiszállás feltételeit és a várható reálhozamot is nézd.
A lakossági állampapírok egyenként: melyiket mikor érdemes megvenni?
A fő különbség nemcsak a kamatban van, hanem abban is, milyen gyorsan reagál az adott papír a gazdasági környezet változására, és mikor férhetsz hozzá a pénzedhez.
Bónusz Magyar Állampapír (BMÁP): változó kamat a pénzpiaci hozamok alapján
A BMÁP jelenlegi, hatéves 2032/R1 sorozata az aktuális kamatperiódusban évi 5,47%-os kamatot fizet, negyedéves kamatfizetéssel.
Kamata a három hónapos diszkont kincstárjegyek aukciós hozamához kötött, amelyhez kamatprémium társul. Emiatt a BMÁP viszonylag gyorsan követi a pénzpiaci kamatok változását.
Ez akkor lehet előnyös, ha arra számítasz, hogy a kamatok ismét emelkedni kezdenek. Ha viszont tovább csökkennek, a BMÁP kamata is mérséklődhet. Az 5,47%-os kamat nem a teljes hatéves futamidőre szól.
Fix Magyar Állampapír (FixMÁP): bebetonozott 5,50% három évre
A FixMÁP évi 5,50%-os fix kamatot fizet három éven át, negyedéves kamatfizetéssel. A 2029/Q2 sorozat EHM-je 5,62%.
Legnagyobb előnye a kiszámíthatóság: a futamidő alatt a kamat nem változik akkor sem, ha a jegybank tovább csökkenti az alapkamatot.
Ezért elsősorban annak lehet érdekes, aki három évre előre szeretné rögzíteni a jelenlegi kamatszintet.
Magyar Állampapír Plusz (MÁP Plusz): sávos kamat és évi egy kedvező kiszállási időszak
A MÁP Plusz öt év alatt 5,00–6,00% közötti, fokozatosan emelkedő kamatot fizet. A 2031/M6 sorozat EHM-je 5,47%.
A futamidő közbeni éves kamatjuttatást ugyanabba a sorozatba tartozó új MÁP Pluszban írják jóvá, így automatikusan érvényesül a kamatos kamat hatása. Lejáratkor az utolsó kamatot pénzben fizetik ki.
A konstrukció legnagyobb előnye azonban a rugalmasság: a kamatfizetést követő öt munkanapban a Kincstár 100%-os nettó árfolyamon, a felhalmozott kamattal együtt vásárolja vissza, vagyis ilyenkor nincs névértékre vetített árfolyamlevonás.
Prémium Magyar Állampapír (PMÁP): inflációkövető megtakarítás
A PMÁP tízéves, inflációkövető papír. A jelenlegi 2036/I1 sorozat első kamatperiódusának éves kamata 4,50%. Ezt követően a kamat az előző naptári év átlagos inflációjából és 0,10 százalékpont kamatprémiumból áll.
A PMÁP ezért ma nem feltétlenül a legmagasabb hozamot kínáló termék. Előnye inkább az, hogy egy újabb jelentős inflációs hullám esetén a kamata később automatikusan megemelkedhet.
Hátránya, hogy az infláció változását késleltetve, az előző naptári év átlagos adata alapján, a kamatfordulókor követi, miközben a futamidő tíz év.
Kincstári Takarékjegy: rövid távú tartalék egy-két évre
A Kincstári Takarékjegy fix, lépcsős kamatozású papír: lejáratig tartva az egyéves változat évi 4,50%-ot, a kétéves évi 5,00%-ot fizet. A kétéves változat EHM-je 4,88%.
A futamidő a vásárlás napján indul, a papír pedig a futamidő alatt is visszaváltható. Korai visszaváltáskor az eltelt időhöz tartozó kamatfeltételek érvényesek, ezért a feltüntetett kamat nem jár automatikusan rövidebb tartás esetén. A nyomdai papír a Magyar Posta állandó szolgáltatóhelyein vásárolható meg.
Ha bankbetéttel hasonlítanád össze, nézd meg a Kincstári Takarékjegy vagy lekötött betét összehasonlításunkat.
Babakötvény: infláció + 3 százalékpont a gyermek életkezdésére
A Babakötvény az előző évi infláció felett 3 százalékpont kamatprémiumot ad, jelenleg a legtöbb sorozatnál évi 7,40%-ot. A 2032/S sorozat aktuális kamata ettől eltérően 6,70%.
Csak Kincstári Start-értékpapírszámlára, az arra jogosult gyermek javára vásárolható. Befizetés a gyermek 18. születésnapjáig teljesíthető.
A konstrukcióhoz életkezdési támogatás és az éves befizetések után állami támogatás is kapcsolódhat, ezért elsősorban hosszú távú, gyermekcélú megtakarításként érdemes rá tekinteni. A megtakarításhoz a gyermek 18. életévének betöltése után, de legkorábban a Start-számla megnyitásától számított három év elteltével lehet hozzáférni.
Euró Magyar Állampapír (EMÁP): megtakarítás euróban
Az EMÁP jelenlegi 2029/U sorozata közel négyéves eredeti futamidejű, euróban denominált állampapír, amely 2029. október 25-én jár le. Kamata a 3 havi EURIBOR-hoz kötött, jelenleg évi 2,493%.
A kamat negyedévente változhat; a következő kamatforduló 2026. október 25.
Elsősorban annak lehet praktikus, aki euróban kapja a jövedelmét vagy eurós célra gyűjt. Forintban gondolkodó befektetőnek azonban árfolyamkockázatot is jelent.
PMÁP vagy FixMÁP? Mennyit hoz 1 millió forint 2026-ban?
A FixMÁP és a PMÁP két eltérő várakozást tükröz: a FixMÁP akkor lehet előnyösebb, ha az infláció és a kamatok tovább mérséklődnek, a PMÁP pedig akkor, ha ismét erősödik az infláció.
1 000 000 Ft névérték esetén, egy teljes évre vetítve:
- FixMÁP (5,50%): évi 55 000 Ft kamat, negyedévente átlagosan 13 750 Ft, normál értékpapírszámlán a magyar adószabályok szerint adómentesen. Az egyes kifizetések a kamatperiódus hosszától függhetnek.
- PMÁP (4,50%): a jelenlegi éves kamattal számolva 45 000 Ft. Ez évesített példa, nem az első kamatperiódus tényleges kifizetése. Később az előző évi átlagos infláció + 0,10 százalékpont határozza meg a kamatot.
- BMÁP (5,47%): változatlan kamatszint mellett évi 54 700 Ft, de a kamat a diszkont kincstárjegyek hozamával változik.
A példák nem tartalmazzák a kamatok újrabefektetését vagy a lejárat előtti eladás hatását. Vásárláskor a névértéken felül felhalmozott kamatot is fizethetsz, ezért 1 000 000 Ft befizetés nem feltétlenül jelent ugyanekkora névértéket.
A jelenlegi éves kamatok alapján a FixMÁP egymillió forint névértékre vetítve évi 10 000 forinttal magasabb kamatot jelent a PMÁP-nál. A PMÁP egy későbbi kamatperiódusának éves kamata akkor haladhatja meg az 5,50%-ot, ha az annak alapjául szolgáló előző naptári évi átlagos infláció 5,4% fölé emelkedik. Ez önmagában nem jelenti azt, hogy a teljes tartási idő alatt is a PMÁP hoz többet.
Hol vegyél állampapírt? Kincstár, bankok és brókerek
A lakossági állampapírok a Magyar Államkincstár mellett bankokon és befektetési szolgáltatókon keresztül is megvásárolhatók, de a termékkínálat forgalmazónként eltér. A választásnál érdemes figyelembe venni a számlavezetési és tranzakciós költségeket is. A Kincstári Takarékjegy a postán, a Babakötvény pedig Kincstári Start-értékpapírszámlán érhető el.
WebKincstár és MobilKincstár: a díjmentes alapcsatorna
A Magyar Államkincstárnál vezetett értékpapír-nyilvántartási számla díjmentes, és az állampapír-vásárlásért sem kell külön díjat fizetni.
A WebKincstár és MobilKincstár felületén a dematerializált papírok vásárlása és visszaváltása online intézhető, a kamatjóváírások pedig nyomon követhetők.
K&H Értékpapír
Az állampapírok a Magyar Államkincstáron kívül más csatornákon keresztül is elérhetők. A K&H Értékpapír platformján például közvetlenül vásárolhatsz az aktuális kínálatban szereplő állampapírokból a K&H webtraderen és mobiltraderen keresztül.
További előny, hogy a K&H Értékpapírnál TBSZ számlán más értékpapírokat – például részvényeket és ETF-eket – is tarthatsz. A lakossági állampapírok kamata normál értékpapírszámlán önmagában is adómentes, ezért a TBSZ fő előnye inkább a portfólió többi eleménél jelentkezhet.
A TBSZ idő előtti megszüntetésére azonban külön adószabályok vonatkoznak, és a 2025-től kötött vagy újrakötött szerződéseknél szocho is felmerülhet. Erről bővebben az osztalék adózása és a TBSZ útmutatónkban olvashatsz.

Kedvezményes számlanyitás
Nyiss K&H Értékpapír számlát RANKIA promóciós kóddal, és most akár 50 000 Ft vételi jutalék-díjkedvezményt is kaphatsz!
Promóciós kód: RANKIA

Hogyan állíts össze egy állampapír-portfóliót?
A diverzifikáció az állampapíroknál elsősorban a futamidők és a kamatozási logikák megosztását jelenti. Ez a magyar állammal szembeni kibocsátói kockázatot önmagában nem osztja meg.
Egy lehetséges szemléltető példa, ha a megtakarítás egy részét hosszabb távon is nélkülözni tudod:
- 30% FixMÁP: három évre rögzített, kiszámítható kamat.
- 25% BMÁP: változó kamat, amely a pénzpiaci hozamokhoz igazodik.
- 25% MÁP Plusz: rugalmasabb rész, évente meghatározott időszakban kedvező kiszállási lehetőséggel.
- 20% PMÁP: hosszabb távú, inflációkövető megtakarítás.
Ez természetesen csak egy lehetséges felosztás. A megfelelő arány attól függ, mikor lesz szükséged a pénzre és milyen kamatkörnyezetre számítasz. Ha 3–5 éven belül felhasználnád a teljes összeget, a hosszabb futamidejű papíroknál lejárat előtti eladással és annak árfolyamkockázatával is számolnod kell. A Babakötvényt külön gyermekcélú megtakarításként érdemes kezelni.
Ha a pénzre egy éven belül szükséged lehet, elsősorban a felhasználás időpontjához igazodó lejáratot keress: erre egy megfelelő lejáratú Diszkont Kincstárjegy, egyéves időtávra a Kincstári Takarékjegy vagy más legjobb rövid távú befektetés lehet megfelelő. A DKJ hozama a választott sorozattól és annak vételárától függ.
A választásnál először azt döntsd el, mikor lesz szükséged a pénzre, majd azt, hogy fix vagy változó kamatot szeretnél. Csak ezután érdemes az aktuális kamatokat összehasonlítani.
Gyakori kérdések (GYIK)
Figyelmeztetések:
Jelen cikk a Rankia és a K&H Értékpapír közötti szponzorált együttműködés keretében született meg.
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel. A cikkben szereplő kijelentések, vélemények a szerző(k) adott időpontban fennálló, személyes véleményét tükrözik, amelyek nem feltétlenül egyeznek a K&H Értékpapír álláspontjával. Az ismertetett termékek, szolgáltatások további részleteit és feltételeit a K&H Értékpapír mindenkori Üzletszabályzata, Kondíciós Listája, a termékmegállapodások, valamint mindezek mellékletei tartalmazzák, melyek változhatnak. A tőzsdei kereskedési és tőkepiaci befektetési döntések kockázatokkal járnak, melyek tőkevesztést is okozhatnak. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni. Tevékenységi engedély hivatkozási szám: 2009/10240/570, ügyiratszám: Sp/2009/614/571. A „K&H Értékpapír” a Patria Finance Magyarországi Fióktelepe mint az ügyfelek tényleges befektetési szolgáltatója által használt márkanév.