
Havi megtakarítás: így építs vagyont kis összegekből is

Tartalomjegyzék
A havi megtakarítás nem azon múlik, hogy mennyi pénzed van, hanem azon, hogy mennyire következetesen teszed félre. Egy 2026-os magyar háztartásnak három dolgot kell eldöntenie: mekkora összeget tud tartósan nélkülözni, milyen időtávra, és milyen számlán tartja, hogy a hozamából ne az adó és a díjak vigyék el a nagyját. Ez a cikk pontosan ebben a sorrendben ad választ.
Megéri egyáltalán havi kis összeget félretenni?
Igen, de nem azért, amiért a legtöbben gondolják. A havi 10-20 ezer forint önmagában nem termel látványos kamatot: rövid távon a hozam néhány ezer forint, amit egy számlavezetési díj el is tüntethet. Az igazi hozadék az, hogy kialakul a rendszeresség, és a befektetett tőke évtizedek alatt kamatozik.
A másik érv a pénz vásárlóerejének védelme. A KSH adatai szerint 2026 júliusában az éves infláció 1,2% volt – ez történelmileg alacsony, de a folyószámlán tartott pénz így is veszít az értékéből, mert a folyószámla jellemzően nem kamatozik. Ha érdekel mi az infláció és hogyan hat a megtakarításokra, érdemes külön is utánaolvasni.
A harmadik ok a piac időzítésének elkerülése. Ha minden hónapban ugyanazt az összeget fekteted be, akkor drágán kevesebbet, olcsón többet veszel. Ez a DCA (Dollar Cost Averaging) stratégia: magyarul átlagoló költség stratégia, amely kisimítja a beszállási árat és leveszi rólad az időzítés terhét.
Mielőtt belevágsz: 3 dolog, amit tisztázni kell
A havi megtakarítás akkor hordoz valódi eredményt, ha stabil alapra épül. Az alábbi három lépés sorrendje nem felcserélhető.
Először a vésztartalék, csak utána a befektetés
A vésztartalék 3-6 havi kiadásodnak megfelelő, azonnal hozzáférhető összeg. Ez nem befektetés, hanem biztosíték: ha elveszíted a munkádat vagy elromlik az autó, ne a részvényeidet kelljen rossz árfolyamon eladnod.
Ennek a pénznek a helye megtakarítási számla, rövid futamidejű lekötött betét vagy diszkont kincstárjegy – bármi, ami néhány napon belül készpénzzé tehető. Csak ha ez megvan, akkor jöhetnek a hosszabb távú, ingadozó eszközök.
Az időtáv dönti el, mibe fektethetsz
Egy 1-2 éven belüli célra (nyaralás, autó önerő) nem való részvény vagy részvény ETF: egyetlen rossz év 20-30%-ot is elvihet a tőkéből, és pont akkor kellene hozzányúlnod. Ilyenkor betét és állampapír a reális választás.
Öt éven túli célnál viszont már van idő kivárni egy visszaesést, és itt a részvénypiac hosszú távú növekedése a te oldaladon áll. A nyugdíjcélú megtakarításnál akár 20-30 éves időtávval is számolhatsz.
A konkrét cél tartja fenn a fegyelmet
Egy megnevezett cél – lakás önerő, gyerek taníttatása, nyugdíj – jóval kisebb eséllyel szakad meg az első nehezebb hónapban, mint egy általános „félreteszek valamennyit”. A cél határozza meg az összeget és az időtávot is.
Hogyan indítsd el a havi megtakarítást?
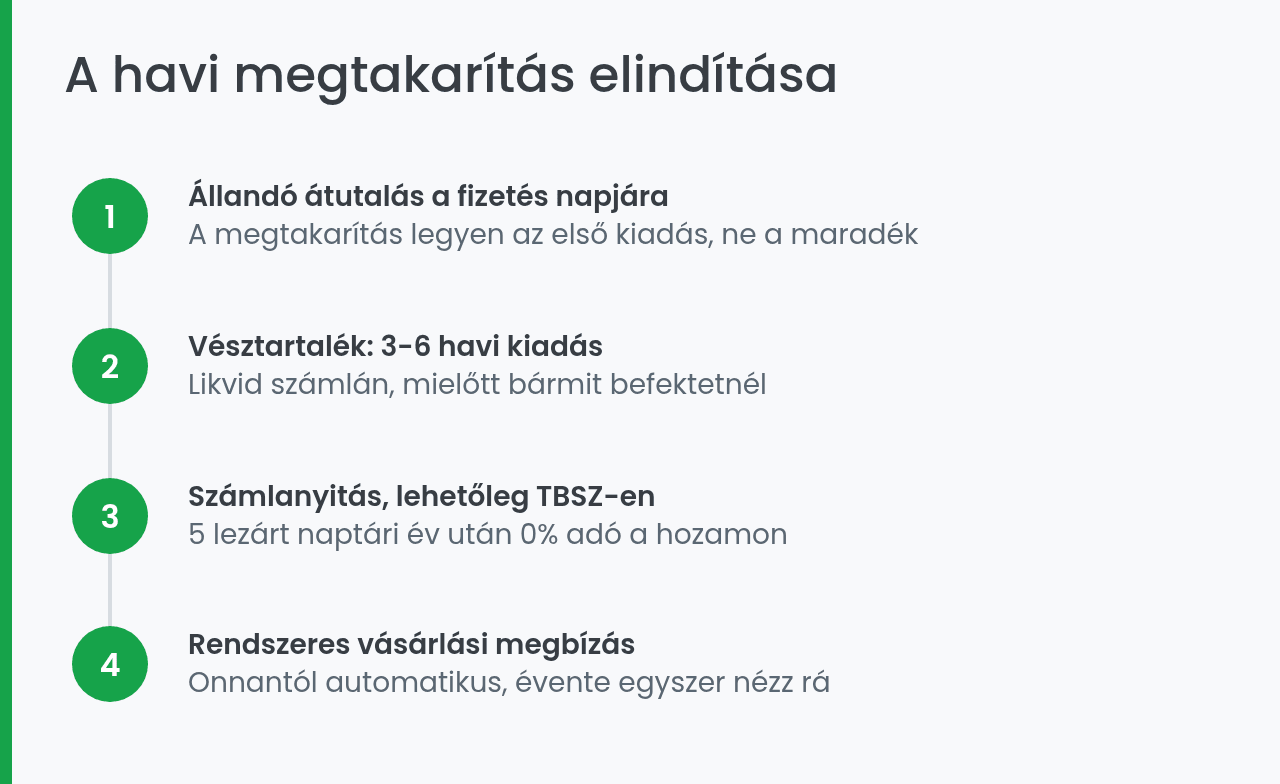
A folyamat gyakorlati része néhány óra alatt elintézhető, és utána már magától megy. Először állíts be egy állandó átutalást a fizetésed érkezésének napjára – így a megtakarítás az első kiadásod lesz, nem a maradék.
Ezután nyisd meg a számlát a választott szolgáltatónál, magyar brókernél lehetőleg TBSZ formájában. Végül állítsd be a rendszeres vásárlási megbízást, és évente egyszer nézz rá a portfólióra – ennél gyakrabban nem érdemes.
Hova tedd a havi megtakarítást?
Nincs egyetlen jó válasz: a megfelelő eszköz az időtávtól és a kockázattűrésedtől függ. Az alábbi táblázat a 2026 szeptemberében elérhető főbb lehetőségeket foglalja össze.
| Eszköz | Jellemző hozam (2026. szeptember) | Kockázat | Mikor válaszd |
|---|---|---|---|
| Megtakarítási számla | Bankonként eltérő, jellemzően az 5,50%-os alapkamat alatt | Nagyon alacsony | Vésztartalék, bármikori hozzáférés |
| Lekötött betét | Banki ajánlattól függ, fix futamidőre | Nagyon alacsony | 3-12 hónapos, ismert időpontú cél |
| Lakossági állampapír | FixMÁP 5,50%, PMÁP 4,50% (új sorozat) | Alacsony | 1-5 éves cél, adómentes kamat |
| Globális részvény ETF | Hosszú távon jellemzően 6-9% (múltbeli, nominális) | Közepes-magas | 5-10+ éves cél |
| Nyugdíjcélú számla (ÖNYP, NYESZ) | A portfóliótól függ + 20% adójóváírás | A portfóliótól függ | Nyugdíj, 10+ év |
| Egyedi részvény | Erősen szór, akár negatív is | Magas | Tapasztalt befektetőnek, kiegészítésként |
Megtakarítási számla és lekötött betét
Ezek jelentik a legkevésbé kockázatos és legegyszerűbb formát. Folyamatos, kiszámítható hozamot generálnak, a többi alternatívánál általában alacsonyabb potenciális nyereséggel. Elsősorban a vésztartalék és a rövid távú célok helye.
A kettő között az a különbség, hogy a megtakarítási számlán a pénz lekötés nélkül is kamatozik, a betétnél viszont a futamidő végéig le van kötve.
A választás előtt érdemes átnézni a legjobb megtakarítási számlák ajánlatait, illetve hogy neked kincstárjegy vagy lekötött betét éri-e meg jobban.
Lakossági állampapír: adómentes kamat, havi vásárlással
A 2019 után kibocsátott lakossági állampapírok kamata szja- és szochomentes, tehát TBSZ nélkül is adómentes. Ez 2026-ban komoly előny, mert minden más kamatjövedelmet 28% adó terhel.
A Magyar Államkincstár adatai szerint a Fix Magyar Állampapír (FixMÁP) 3 éves futamidőn 5,50%-ot fizet, a Magyar Állampapír Plusz (MÁP Plusz) 5 év alatt sávosan 5,00-6,00%-ot, az inflációkövető PMÁP új, 2026 júliusi sorozata pedig 4,50%-ot az első kamatperiódusban.
A gyakorlati hátrány, hogy nincs automatizált havi vásárlási program: minden hónapban neked kell megvenned az aktuális sorozatot a Kincstár felületén. Ha nem tudod eldönteni, milyen állampapírt vegyél, a futamidő és a kamatozás típusa a két fő szempont.
ETF: a rendszeres befektetés természetes eszköze
Az ETF-ek olyan pénzügyi eszközök, amelyek különböző vállalatok részvényeiből állnak, és céljuk egy referenciaindex replikálása. Egyetlen vásárlással több száz vagy több ezer vállalatra terítesz, ami kis összegeknél máshogy nem érhető el.
Kezdőként válassz egy globális ETF-et (pl. S&P 500 vagy MSCI World). Az egyedi témák és szektorok csak akkor jönnek szóba, ha már van egy széles alapod; a válogatáshoz jó kiindulás a legjobb ETF-ek áttekintése.
Az ETF a havi megtakarításhoz azért illik jól, mert a legtöbb magyar szolgáltatónál automatizálható: beállítasz egy összeget, és a rendszer minden hónapban ugyanazon a napon vásárol helyetted.
Kötvények
A kötvényekbe történő befektetés a vállalati oldalon is nyitva áll, különböző minősítésekkel, kockázati szintekkel és hozamokkal. Általánosságban elmondható, hogy minél nagyobb a kockázat, annál nagyobb a potenciális hozam.
Kis összegű havi megtakarításnál az egyedi vállalati kötvény ritkán reális: a címletek nagyok, a másodpiac szűk. Kötvény ETF-en keresztül viszont havi néhány tízezer forintból is elérhető ez az eszközosztály.
Részvények
Az egyedi részvényekbe történő befektetést azoknak ajánljuk, akik magasabb szintű pénzügyi ismeretekkel rendelkeznek, mivel ez kockázatosabb, mint az eddig látott formák. Érdemes stabil vállalatok, például blue chip részvények felé indulni, és kerülni a kevésbé stabil vállalatokat, mint például a penny stockokat.
Ha havi jövedelmet is szeretnél a portfóliódból, az osztalékot fizető részvények és ETF-ek jelentik a legkézenfekvőbb utat. Ezek negyedévente vagy félévente fizetnek, de a hozam nem garantált: az osztalékot a vállalat bármikor csökkentheti.
Nyugdíjcélú előtakarékosság: a 20%-os adójóváírás
Az önkéntes nyugdíjpénztár (ÖNYP), a NYESZ számla és a nyugdíjbiztosítás abban különbözik minden mástól, hogy az éves befizetésed 20%-át visszaigényelheted a személyi jövedelemadódból.
A felső határ eszközönként eltér: ÖNYP-nél 150 000 Ft, NYESZ-nél 100 000 Ft, nyugdíjbiztosításnál 130 000 Ft évente, összesen legfeljebb 280 000 Ft. Az összeget az szja-bevallásodban kell jelölnöd, és nem készpénzben kapod meg, hanem a számládra írják jóvá.
Cserébe a pénz a nyugdíjkorhatár eléréséig kötött. Ez a 20% gyakorlatilag azonnali, kockázatmentes hozam a befizetésen, amit semmilyen piaci eszköz nem ad – ezért érdemes a havi keret egy részét ide irányítani.
TBSZ: így marad nálad a hozam adómentesen
Magyarországon a Tartós Befektetési Számla (TBSZ) a legfontosabb eszköz a kisbefektetőknek. Normál számlán a kamatjövedelmet 2026-ban 15% szja és 13% szocho, összesen 28% adó terheli – ez a hozamod több mint negyede.
A TBSZ ezt sávosan csökkenti a lekötés hosszával:
- 3 éven belüli feltörés: 28% (15% szja + 13% szocho), vagyis nincs kedvezmény.
- 3 és 5 év között: 18% (10% szja + 8% szocho).
- 5 lezárt naptári év után: 0% – a hozam teljesen adómentes.
Van egy buktató, amiről kevés cikk ír: egy TBSZ-re csak a nyitás évében fizethetsz be. A gyűjtőév után a számla lezárul a befizetések előtt, és onnantól csak a benne lévő tőke dolgozik.
Mennyit hozhat a havi megtakarítás?
A kérdésre csak konkrét számokkal lehet válaszolni. Az alábbi táblázatok azt mutatják, mennyi lesz a végösszeg, ha minden hónapban ugyanazt fizeted be, és a hozamot visszaforgatod – ez a kamatos kamat hatása.
10 év alatt:
| Havi összeg | Befizetett tőke | 5% éves hozammal | 8% éves hozammal |
|---|---|---|---|
| 10 000 Ft | 1 200 000 Ft | 1 552 000 Ft | 1 829 000 Ft |
| 50 000 Ft | 6 000 000 Ft | 7 764 000 Ft | 9 147 000 Ft |
| 100 000 Ft | 12 000 000 Ft | 15 528 000 Ft | 18 294 000 Ft |
20 év alatt:
| Havi összeg | Befizetett tőke | 5% éves hozammal | 8% éves hozammal |
|---|---|---|---|
| 10 000 Ft | 2 400 000 Ft | 4 110 000 Ft | 5 890 000 Ft |
| 50 000 Ft | 12 000 000 Ft | 20 551 000 Ft | 29 451 000 Ft |
| 100 000 Ft | 24 000 000 Ft | 41 103 000 Ft | 58 902 000 Ft |
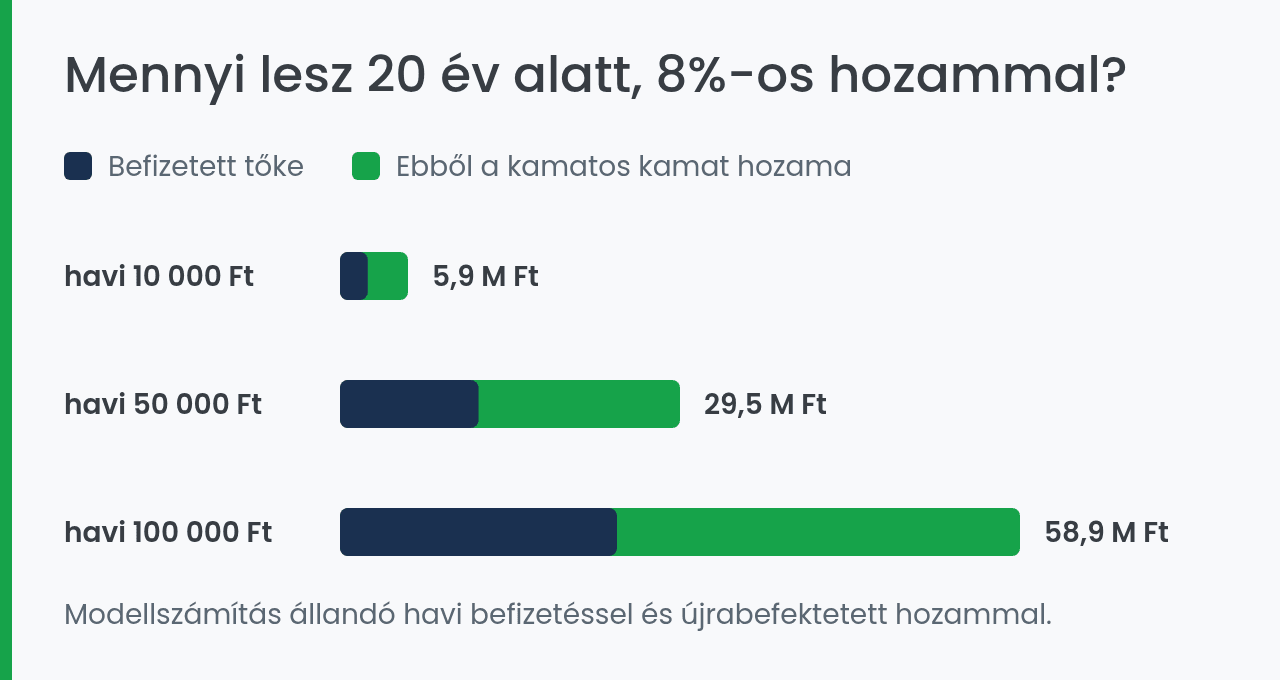
A számokból két dolog olvasható ki. Az első: az időtáv fontosabb, mint az összeg. Havi 50 000 Ft 20 év alatt, 8%-os hozammal közel 29,5 millió forintra nő, miközben magad csak 12 milliót fizettél be – a különbözet a kamatos kamat.
A második: a hozamkülönbség évtizedes távon óriásira nyílik. Ugyanaz a havi 50 000 Ft 5%-kal 20,5 millió, 8%-kal viszont 29,5 millió forint.
Ha a saját számaiddal akarsz játszani, próbáld ki a kamatos kamat kalkulátorunkat!
Hol indítsd el a havi megtakarítást?
Kisebb összegeknél különösen fontosak a minimumdíjak: egy 1 000 forintos vételi díj havi 10 000 forintos befektetésnél rögtön elviszi az összeg 10%-át. A választásnál ezért a kereskedési díjak mellett a számlavezetés, a devizaváltás és az automatizálás lehetőségét is nézd meg.
A K&H Értékpapír rendszeres befektetési programjában értékpapíronként havi 10 000 forinttól indulhatsz. A vételi díj 0,6%, minimumdíj nélkül, és a meghatározott feltételek teljesítésével akár 0 Ft is lehet. A vásárlások minden hónap 15-én történnek, a fennmaradó összegből pedig a rendszer töredékrészt vásárol.
Az XTB befektetési terveivel rendszeres ETF-vásárlást állíthatsz be. A részvények és ETF-ek kereskedési jutaléka havi 100 000 eurós forgalomig 0%, e felett 0,2%, minimum 10 euró. A jutalékmentesség mellett azonban az esetleges devizaváltási költséggel is számolj.
A 4 leggyakoribb hiba a havi megtakarításnál
Az alábbi négy hiba az, ami a legtöbb elinduló megtakarítási tervet megtöri az első két évben.
- A maradékból való félretétel. Ha a hónap végén maradó összeget teszed félre, a legtöbb hónapban nem marad semmi. Az állandó átutalás a fizetés napjára ezt a problémát megszünteti.
- A vésztartalék kihagyása. Vésztartalék nélkül az első váratlan kiadásnál a befektetéshez kell nyúlni, jellemzően rossz árfolyamon és a TBSZ feltörésével.
- A díjak figyelmen kívül hagyása. Kis összegeknél a fix díj a legnagyobb ellenség: egy évi 0,6% jutalék elhanyagolható, egy 1 000 Ft-os minimum díj viszont nem. A befektetési tanácsok kezdőknek között ez a leggyakrabban elkövetett hiba.
- Az eladás pánikban. A rendszeres befektetés lényege, hogy egy visszaesésben olcsóbban veszel. Aki ilyenkor leállítja vagy kiszáll, pontosan a stratégia előnyét dobja el.
Gyakori kérdések a havi megtakarításról
Figyelmeztetések:
Jelen cikk a Rankia és a K&H Értékpapír közötti szponzorált együttműködés keretében született meg.
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel. A cikkben szereplő kijelentések, vélemények a szerző(k) adott időpontban fennálló, személyes véleményét tükrözik, amelyek nem feltétlenül egyeznek a K&H Értékpapír álláspontjával. Az ismertetett termékek, szolgáltatások további részleteit és feltételeit a K&H Értékpapír mindenkori Üzletszabályzata, Kondíciós Listája, a termékmegállapodások, valamint mindezek mellékletei tartalmazzák, melyek változhatnak. A tőzsdei kereskedési és tőkepiaci befektetési döntések kockázatokkal járnak, melyek tőkevesztést is okozhatnak. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni. Tevékenységi engedély hivatkozási szám: 2009/10240/570, ügyiratszám: Sp/2009/614/571. A „K&H Értékpapír” a Patria Finance Magyarországi Fióktelepe mint az ügyfelek tényleges befektetési szolgáltatója által használt márkanév.