
FixMÁP vs PMÁP: melyik állampapír éri meg jobban 2026 őszén?

Tartalomjegyzék
2026 októberében a FixMÁP 5,50%-os fix kamata kedvezőbb a PMÁP jelenlegi 4,50%-ánál, és az MNB inflációs előrejelzése alapján ez az előny tovább nőhet. A PMÁP viszont hosszabb távon védelmet nyújthat az infláció emelkedésével szemben.
Megnézzük az aktuális sorozatok feltételeit, az 5 millió forintra számított hozamokat és azt, milyen infláció mellett érné meg jobban a PMÁP.
FixMÁP vs PMÁP egy táblázatban: a legfontosabb különbségek
| Szempont | FixMÁP (2029/Q2) | PMÁP (2036/I1) |
|---|---|---|
| Kamat típusa | Fix | Változó, inflációkövető |
| Éves kamat most | 5,50% | 4,50% (2027. február 21-ig) |
| Várható kamat 2027-ben | 5,50% | kb. 1,90% (MNB-becslés) |
| Kamatfizetés | Negyedévente | Évente |
| Futamidő | 3 év (lejárat: 2029. október 25.) | 10 év |
| Visszaváltási díj | 1% | 1% |
| Vásárlási korlát | 250 millió Ft / forgalmazó | 25 millió Ft / ügyfél |
| Kinek való | Kiszámítható hozamot keresőknek | Hosszú távú inflációvédelemhez |
Röviden: a FixMÁP biztos hozamot, a PMÁP inflációvédelmet ad. A FixMÁP-nál előre tudod, mennyit kapsz lejáratig, a PMÁP kamata viszont minden évben újraszámolódik.
Mindkét papír lejárat előtt is eladható a forgalmazónál, a napi visszavásárlási árfolyamon. A kamat ilyenkor sem vész el: az időarányos rész az eladási árban jelenik meg.
Mikor melyiket válaszd?
Mikor érdemes a FixMÁP-ot választani?
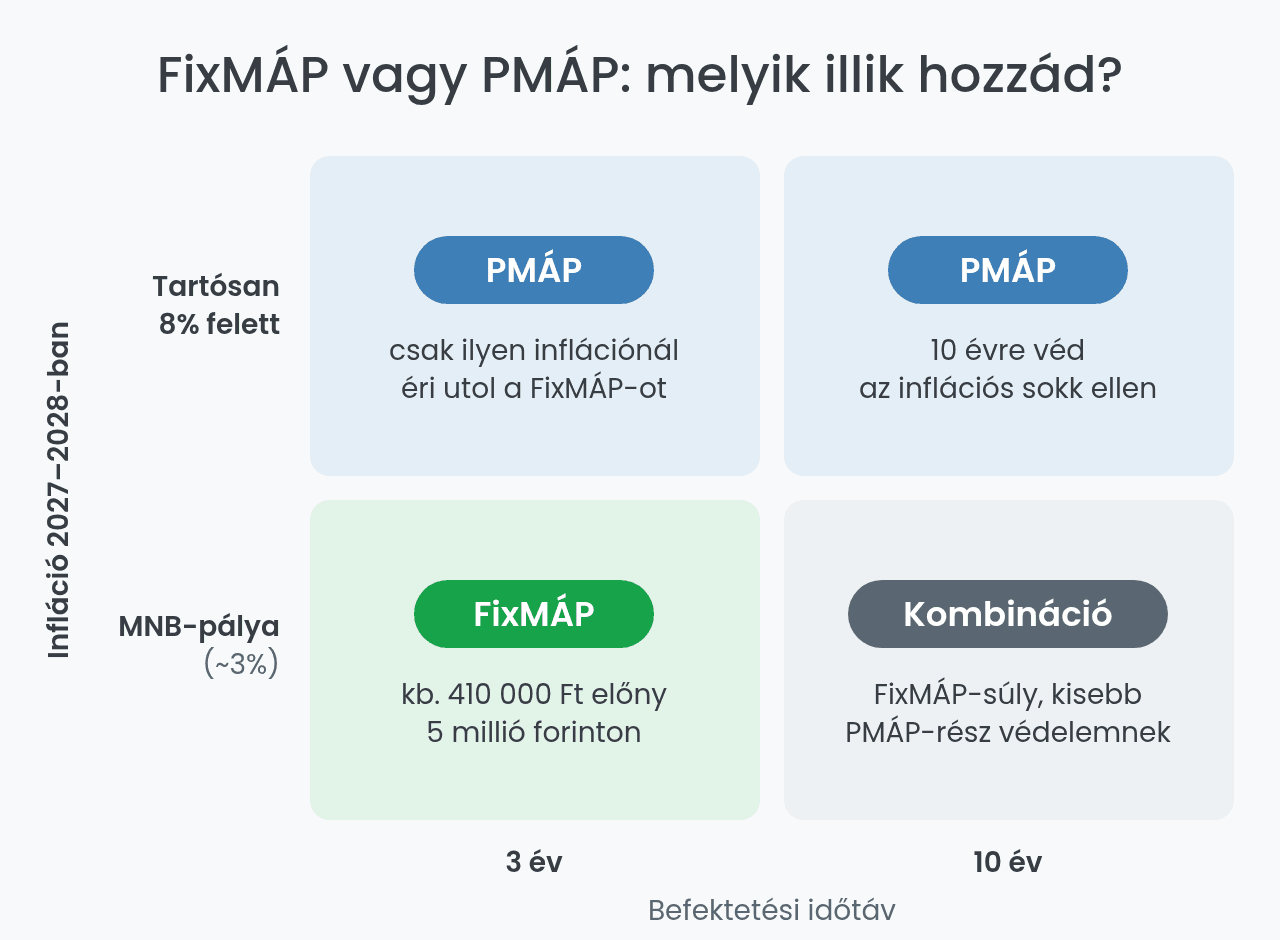
Ha három évre keresel kiszámítható hozamot. Az 5,50%-os kamat lejáratig rögzített, negyedévente fizet, viszont nem követi az inflációt.
Mikor érdemes a PMÁP-ot választani?
Ha hosszú távra fektetsz be, és tartasz az infláció újbóli emelkedésétől. A kamata inflációkövető, de a mindössze 0,10%-os prémium miatt alacsony infláció mellett kevésbé vonzó.
Az aktuális sorozatok: FixMÁP 2029/Q2 és PMÁP 2036/I1
FixMÁP 2029/Q2: 2029. október 25-én jár le, évi 5,50%-os fix kamatot fizet negyedévente. Az első kamatfizetés 2027. január 25-én esedékes. A kamatok nem tőkésednek automatikusan.
PMÁP 2036/I1: 10 éves, inflációkövető állampapír, 0,10%-os kamatprémiummal. A jelenlegi 4,50%-os kamatperiódus 2027. február 21-ig tart, utána a 2026-os átlagos infláció alapján változik a kamat.
Hozamszámítás: 5 millió forint 3 év alatt
Kiindulópont: 5 000 000 Ft, vásárlás 2026 októberében, tartás a FixMÁP lejáratáig, kamat-visszaforgatás és a forgalmazói számladíjak nélkül. A PMÁP-nál az MNB 2026. szeptemberi inflációs pályájával számolunk (2026: 1,8%, 2027: 3,1%, 2028: 2,6%).
FixMÁP 2029/Q2 – 5,50% fix kamat
| Időszak | Kamat | Kumulált hozam |
|---|---|---|
| 2026. okt. – 2027. okt. | 293 000 Ft | 293 000 Ft |
| 2027. okt. – 2028. okt. | 276 000 Ft | 569 000 Ft |
| 2028. okt. – 2029. okt. | 276 000 Ft | 845 000 Ft |
Negyedévente kézhez kb. 69 000 Ft, a lejáratkor pedig a teljes tőkét visszakapod.
Ha a FixMÁP negyedéves kamatát rendre visszaforgatnád hasonló kamaton, 5 millió forinton a 3 éves hozam kb. 910 000 Ft-ra nőne. Ez nem garantált, mert a későbbi sorozatok kamata változhat.
PMÁP 2036/I1 – MNB-előrejelzés alapján
| Kamatperiódus | Várható kamat | Hozam |
|---|---|---|
| 2026. okt. – 2027. febr. | 4,50% (időarányosan) | kb. 87 500 Ft |
| 2027. febr. – 2028. febr. | kb. 1,90% | kb. 95 000 Ft |
| 2028. febr. – 2029. febr. | kb. 3,20% | kb. 160 000 Ft |
| 2029. febr. – 2029. okt. | kb. 2,70% (időarányosan) | kb. 91 000 Ft |
| Összesen | kb. 433 500 Ft |
A FixMÁP előnye kb. 410 000 Ft. Ha a PMÁP-ot a FixMÁP lejáratakor visszaváltod, az 1%-os díj (50 000 Ft) után a különbség kb. 460 000 Ft.
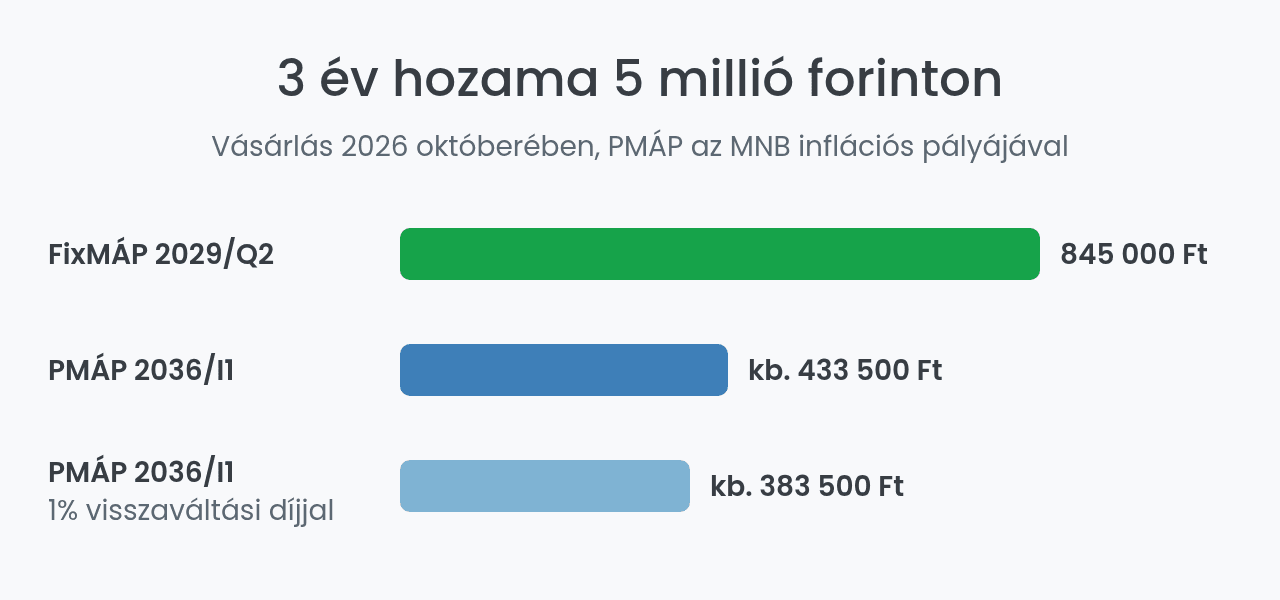
A PMÁP-sorok becslések: a 2027-től érvényes kamatokat a tényleges KSH-infláció határozza meg. 1 millió forintra vetítve a FixMÁP kb. 169 000, a PMÁP kb. 86 700 forintot hoz ugyanennyi idő alatt.
A PMÁP igazi terepe a 10 éves futamidő. Ha az infláció hosszú távon az MNB 2,5%-os céljánál marad, a papír évi kb. 2,6%-ot hoz, vagyis főleg a vásárlóerőt őrzi meg.
Mekkora infláció kellene, hogy a PMÁP nyerjen?
A 2026-os kamatbázis már szinte biztos, így a PMÁP-nak a 2027-es és 2028-as inflációval kellene behoznia a lemaradást. Ehhez mindkét évben átlagosan 8% körüli infláció kellene, miközben az MNB 3,1%-ot és 2,6%-ot vár.
A jegybank a magas nemzetközi energiaárak miatt 0,8 százalékponttal emelte 2027-es előrejelzését, ez valódi kockázat. Visszaváltási díjjal számolva a küszöb még magasabb, kb. 8,4%. A 8% azonban messze van: ehhez 2022–2023-hoz hasonló inflációs sokk kellene.
Rankia véleménye
A jelenlegi kamatok és inflációs várakozások alapján a FixMÁP kedvezőbb választásnak tűnik hároméves időtávon, különösen azoknak, akik kiszámítható kamatot keresnek.
A PMÁP előnye hosszabb távon jelentkezhet, ha az infláció ismét jelentősen emelkedik. A választásnál ezért nemcsak a jelenlegi kamatot, hanem a befektetési időtávot és az inflációs kockázatot is érdemes figyelembe venni.
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.