Wyckoff-módszer: Útmutató a piaci manipulációk megértéséhez

Tartalomjegyzék
Elgondolkodtál már azon, hogyan nyitnak és zárnak pozíciót a nagy befektetők, az úgynevezett intézményi tőke szereplői? Egy nagy alap nem tud egyetlen tételben vásárolni anélkül, hogy maga ellen mozdítaná az árat, ezért fokozatosan épít pozíciót, és közben nyomokat hagy a grafikonon. A Wyckoff-módszer ezeket a nyomokat olvassa ki az árból és a volumenből.
Ebben az útmutatóban bemutatjuk a Wyckoff-elmélet alapjait: ki volt Richard Wyckoff, mit jelent a Composite Man, melyik a három törvény, hogyan épül fel a felhalmozási és az elosztási séma, és hogyan fordítható mindez kereskedési döntésekre.
Ki volt Richard Wyckoff?
Richard Demille Wyckoff (1873–1934) a technikai elemzés egyik úttörője, Charles Dow és Jesse Livermore kortársa. 15 évesen futárként kezdett egy New York-i brókercégnél, később pedig közvetlen közelről figyelhette meg a kor nagy spekulánsainak, köztük J. P. Morgannek és Livermore-nak a piaci kampányait.
A Composite Man: kinek a szemével nézi Wyckoff a piacot?
Wyckoff a nagy szereplők együttes viselkedésének leírására egy gondolkodási modellt javasolt: a Composite Man, vagyis az „összetett ember” képzeletbeli figuráját. Tanfolyamában úgy fogalmazott, hogy ez a szereplő a háttérből mozgatja az árfolyamokat: a károdra, ha nem érted a játékát, és a hasznodra, ha igen.
A Composite Man nem valódi személy, hanem a piacot uraló intézményi tőke közös arca. Kampányait előre megtervezi: csendben, alacsony áron felhalmoz, majd a tömeget bevonva drágábban eloszt. Közben olyan mozgásokat idéz elő, például hamis kitöréseket vagy pánikszerű eséseket, amelyek rossz döntésre késztetik a kisbefektetőket.
A logika egyszerű: nagy tételben csak akkor lehet olcsón vásárolni, ha sokan akarnak eladni. Ezért a vásárlási szakaszban a piac unalmasnak vagy ijesztőnek tűnik, és a türelmetlen befektetők feladják a pozíciójukat. Eladáskor fordított a helyzet: az emelkedő árfolyam, a pozitív hírek és a tömeg lelkesedése biztosítja a vevőket.
Wyckoff azt tanácsolta a kisbefektetőknek, hogy úgy tanulmányozzák a grafikont, mintha egyetlen szereplő mozgatná, és próbálják az ő játékát játszani. Így minden oldalazás, kitörés és visszaesés egy terv része lesz, nem véletlen zaj.
A modell ma is használható. Az algoritmusok és a nagy alapok ugyanúgy nem tudnak észrevétlenül hatalmas pozíciót építeni, ezért a felhalmozás és az elosztás nyomai részvényeken, devizapárokon és kriptoeszközökön egyaránt megjelennek, a havi grafikonoktól a néhány perces idősíkig. A Wyckoff-elemző kérdése ezért mindig ugyanaz: ki profitál abból, ami éppen most történik a grafikonon?
A Wyckoff-módszer három törvénye
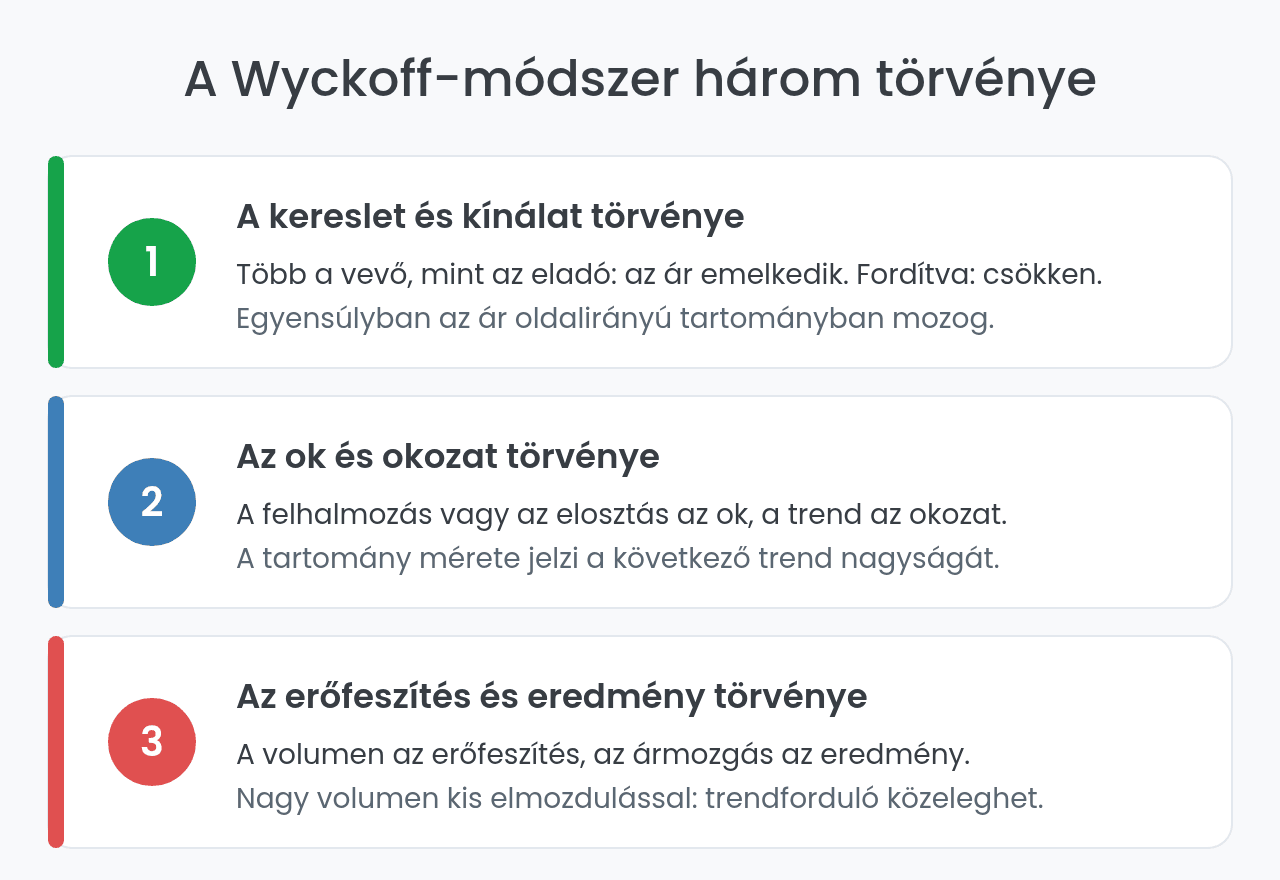
Az ármozgást Wyckoff szerint három törvény irányítja:
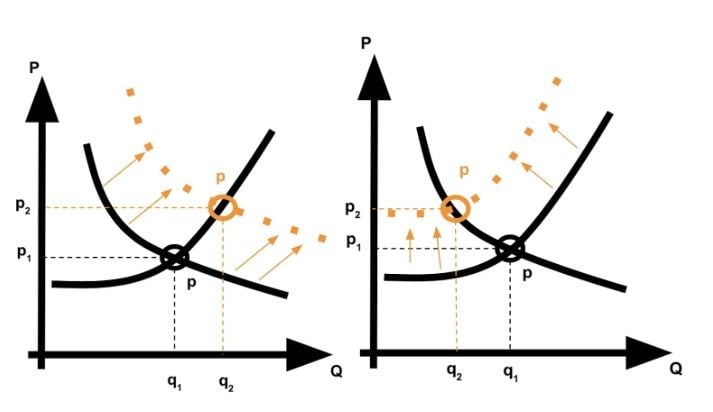
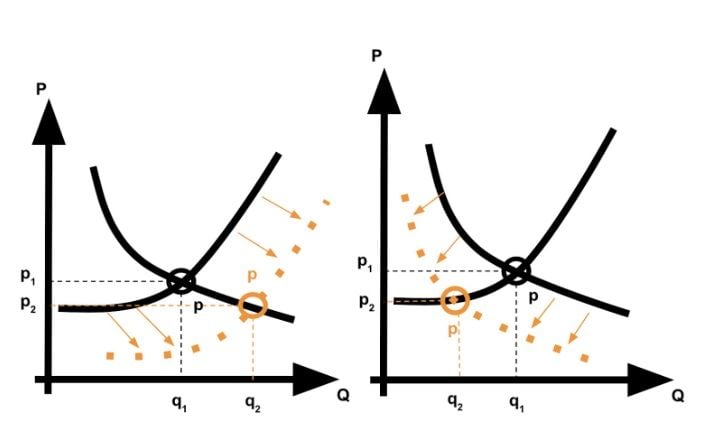
A kereslet és kínálat törvénye
Ha a kereslet meghaladja a kínálatot, az ár emelkedik; ha a kínálat nagyobb, az ár csökken. Egyensúlyban az ár oldalaz: minden árváltozás egyensúlyhiányból fakad.
Az ok és okozat törvénye
Minden trendnek oka van: egy korábbi felhalmozás (akkumuláció) vagy elosztás (disztribúció). Oldalazáskor a nagy szereplők „okot teremtenek”, és a tartomány mérete jelzi a következő trend lehetséges nagyságát.
Az erőfeszítés és eredmény törvénye
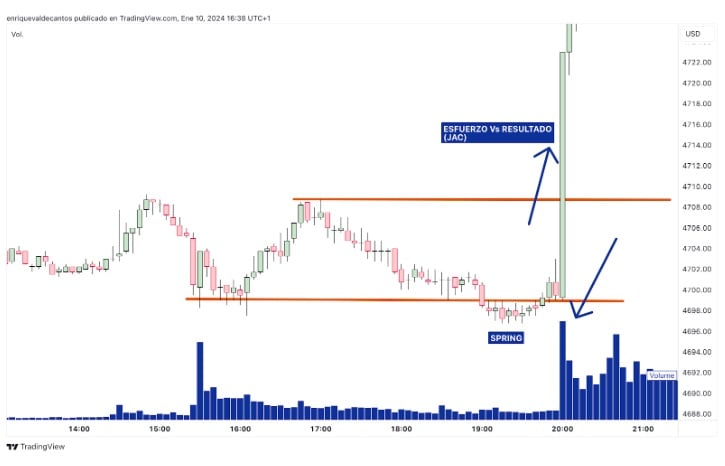
A volumen az erőfeszítés, az ármozgás az eredmény: a kettő arányos. Ha az ár egy támasz- vagy ellenállási területtel szembesülve széles gyertyával, nagy volumennel tör át, az szándékot jelez. Ha nagy volumen mellett elmarad az elmozdulás, trendforduló közeleghet.
A Wyckoff-ciklus négy szakasza
Wyckoff szerint az okok és okozatok egymásutánja miatt a piac mindig a ciklus valamelyik szakaszában jár:
- Felhalmozás (accumulation): hosszabb esés után a nagy szereplők oldalazó tartományban, csendben vásárolnak.
- Emelkedés (mark-up): a kereslet átveszi az irányítást, és emelkedő trend indul.
- Elosztás (distribution): a csúcs közelében a nagy szereplők fokozatosan eladnak a későn érkező vevőknek.
- Esés (mark-down): a kínálat dominál, és csökkenő trend alakul ki.
A szakaszok a tömeg hangulatában is tükröződnek. Felhalmozáskor a volumen lapos, a hírek negatívak, a piac érdektelennek tűnik. Az emelkedés során megjelennek az optimista elemzések, az elosztás idején pedig a tömeg éppen akkor vásárol, amikor a nagy szereplők eladnak. Az esést pánik és kapituláció kíséri, amely a következő felhalmozás alapja.
Nem minden oldalazás fordulópont. Egy emelkedő trenden belüli szünet gyakran reakkumuláció: a nagy szereplők újabb pozíciót építenek, és a trend folytatódik. Csökkenő trendben ugyanez a redisztribúció. A különbséget a tartományon belüli események és a volumen mutatja meg, ezért érdemes a sémákat részletesen ismerni.
A felhalmozás és az elosztás az „ok”, a két trendszakasz az „okozat”. A tartományok részletes olvasásához Hank Pruden sémáit használjuk, mert ezek váltak a Wyckoff-elemzés szabványává.
Wyckoff akkumuláció: a felhalmozási séma A–E fázisai
Az alábbi ábra Hank Pruden sémája alapján készült. A felhalmozási tartomány fázisait és jellegzetes eseményeit mutatja, amelyekből kiolvasható a kereslet és a kínálat küzdelme.
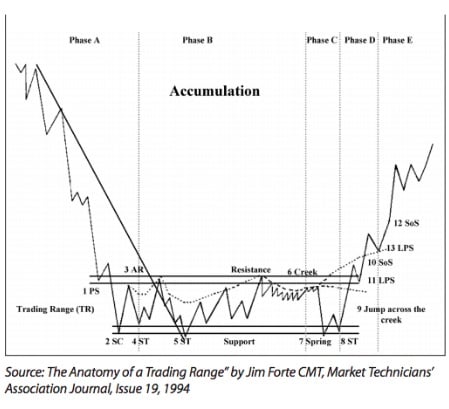
- A fázis, a csökkenő trend megáll: megjelenik az előzetes támasz (PS), majd az eladási csúcs (SC, Selling Climax) rendkívüli volumennel. Az automatikus rally (AR) maximuma jelöli ki a tartomány tetejét, amit Robert Evans, a módszer egyik vezető oktatója „pataknak” (creek) nevezett.
- B fázis, egyensúly: az ár az SC és az AR határolta sávban mozog, a másodlagos tesztek (ST) szűk gyertyákkal és alacsony forgalommal érintik a széleket. Gyakran ez a leghosszabb szakasz, akár hónapokig is tarthat.
- C fázis, a spring: az ár rövid időre a támasz alá tör, kiüti a stopokat és megtéveszti az eladókat, majd visszatér a tartományba. A hamis áttörés jelzi, hogy a kínálat elfogyott, és a nagy szereplők befejezték a vásárlást.
- D fázis, az erő jele: a kereslet átugorja a patakot (JAC, Jump Across the Creek). Ez az erő jele (SOS, Sign of Strength): széles gyertyák, zárás a maximumon, növekvő volumen.
- E fázis, kilépés: gyakran jön még egy visszateszt a patakhoz (BU vagy LPS, Last Point of Support), majd az ár emelkedő trendbe lép, és a kereslet egyértelműen dominál.
A fázisok sorrendje adja a kontextust: egy spring akkor megbízható jel, ha előtte azonosítható volt az SC, az AR és a tartomány határa. Nem minden felhalmozásban van spring: ha hiányzik, a C fázist egy alacsony volumenű teszt is jelezheti a tartomány alja közelében.
Wyckoff disztribúció: az elosztási séma
Az elosztási séma a felhalmozás tükörképe a piac tetején, egy hosszabb emelkedés után. A lényeg ugyanaz, ezért csak a fő eseményeket tekintjük át.
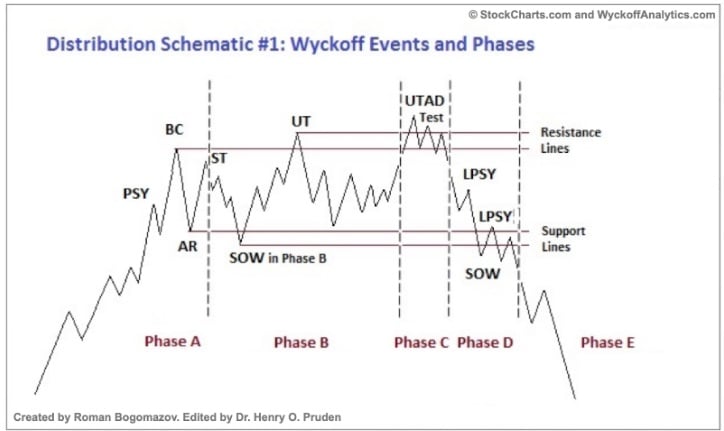
- A fázis: a vételi csúcs (BC, Buying Climax) a kereslet utolsó nagy próbálkozása. Az automatikus reakció (AR) jelöli a tartomány alját, amelyet Evans „jégnek” (ice) nevezett.
- B és C fázis: a másodlagos tesztek jelzik, hogy a kereslet már nem tudja feljebb vinni az árat. A C fázist az UTAD (Upthrust After Distribution) nyitja, egy hamis kitörés a tartomány fölé.
- D és E fázis: ha a kínálat átvette az irányítást, az ár áttöri a jeget (BTI, Break The Ice, vagy SOW, Sign of Weakness), és egy visszateszt után csökkenő trend kezdődik.
Miért fontos a volumen a Wyckoff-módszerben?
Első ránézésre a volumen semmit nem árul el, hiszen minden vételhez tartozik egy eladás. A Wyckoff-módszer ezért nem az arányukat nézi, hanem a volumen hirtelen növekedését vagy csökkenését, ami a nagy szereplők vételi vagy eladási szándékának változását jelzi.
Wyckoff kereskedési stratégia: belépés a springnél
A Wyckoff-módszer nem kész kereskedési rendszer, hanem értelmezési keret. Wyckoff saját gyakorlata egy ötlépéses megközelítésre és kilenc vételi, illetve eladási tesztre épült.
Belépés a spring vagy upthrust során
A legismertebb belépési helyzet a spring, illetve tükörképe, az upthrust. Ekkorra már lezajlottak a tartományt kijelölő események, így a stop szorosan a spring minimuma alá helyezhető. Mivel a visszatérés élesben nehezen ismerhető fel, gyakran jobb kivárni egy másodlagos tesztet. Az első célpont a patak (elosztásnál a jég) szintje.
Mikor lépjünk ki a pozícióból?
A kiszállást a beszállás előtt kell megtervezni. Wyckoff egyik vételi tesztje szerint a várható nyereség legalább háromszorosa legyen a kockázatnak: ha 10 pont nyereségre számítasz, legfeljebb kb. 3,3 pontot kockáztathatsz a stop loss szintjéig.
- Stop: ahol a spring hipotézise megdől, vagyis a spring minimuma alatt, a példában kb. 15 500 dollár alatt.
- Kiszállás: a felhalmozási tartomány tetején, az AR-t jelölő patak szintjén, ahol új kínálat jelenhet meg.
A végleges szabályokat minden kereskedőnek magának kell kialakítania, tisztán Wyckoff elvei alapján vagy technikai, illetve fundamentális elemzéssel kombinálva.
A Wyckoff-módszer előnyei és korlátai
A módszer elméleti alapja viszonylag könnyen érthető, és segít mélyebben értelmezni a grafikonokat, mint ha csak technikai alakzatokat keresnénk: az ár és a volumen együtt mutatja meg, mi zajlik a kereslet és a kínálat között.
Messze nem a Szent Grál azonban. A fázisok kijelölése jelentős mértékben szubjektív: két elemző ugyanazon a grafikonon eltérően határozhatja meg, hol ér véget egy fázis, és a valódi tartományok ritkán olyan tiszták, mint a tankönyvi sémák.
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.