Straddle stratégia: mi az és hogyan működik?

Tartalomjegyzék
A straddle az egyik legismertebb opciós stratégia, mégis az egyik legfélreértettebb is. A logikája elsőre vonzó: nem kell eltalálnod, merre megy az árfolyam, csak azt, hogy nagyot fog mozdulni — vagy épp ellenkezőleg, hogy egy helyben marad.
Az alábbiakban lépésről lépésre bemutatjuk a straddle felépítését, a long és a short változat működését, a fedezeti pontok kiszámítását, egy teljes számpéldát, valamint azt, hogy mikor van értelme egyáltalán belevágni.
👉 Ha még csak most ismerkedsz az opciókkal, kezdd a kezdőknek szóló útmutatónkkal: Opciós ügyletek
Mi az a straddle stratégia?
A straddle (magyarul terpeszügylet) olyan opciós pozíció, amelyben egyszerre nyitsz call és put opciót:
- Ugyanarra az alaptermékre (részvény, index, deviza, nyersanyag)
- Ugyanazon a kötési áron (strike)
- Ugyanazzal a lejárattal
A két lábat mindig azonos darabszámban nyitod meg. Ettől lesz a pozíció induláskor irányfüggetlen: nem arra fogadsz, hogy az árfolyam emelkedik vagy esik, hanem arra, hogy mekkorát mozdul. Szakmai nyelven a straddle nem az irányra, hanem a volatilitásra vesz fel pozíciót.
Ebből következik a straddle két arca. Ha megveszed mindkét opciót, long straddle-ről beszélünk: a nagy elmozdulásból profitálsz, bármelyik irányba is indul el az ár. Ha kiírod (eladod) mindkettőt, az a short straddle: akkor keresel, ha az árfolyam nem megy sehova, és a két beszedett prémium a tiéd marad.
Hogyan működik a straddle stratégia?
A straddle mechanikáját két szám határozza meg: a kötési ár és a teljes prémium (a call és a put díjának összege). Ebből adódik a stratégia két fedezeti pontja (break-even):
- Felső fedezeti pont = kötési ár + teljes prémium
- Alsó fedezeti pont = kötési ár − teljes prémium
A long straddle akkor termel nyereséget, ha az árfolyam a lejáratig kilép ebből a sávból — felfelé vagy lefelé. A short straddle pontosan fordítva: akkor nyereséges, ha az árfolyam a lejáratig a sávon belül marad.
Fontos, hogy a két lábból lejáratkor legfeljebb az egyik ér valamit. Ha az ár felmegy, a put értéktelenül jár le; ha lemegy, a call. A nyertes lábnak tehát nem elég nyereségesnek lennie: a teljes pozíció költségét kell kitermelnie, a vesztes láb elbukott díját is beleértve. Ezért drágább mindkét irányra fogadni, mint csak az egyikre — és ezért igényel a long straddle az átlagosnál jóval nagyobb elmozdulást ahhoz, hogy megérje.
Long és short straddle: a két alaptípus
A két változat ugyanabból az építőkockából áll, a kockázati profiljuk viszont gyökeresen eltér. Az alábbiakban külön-külön nézzük meg mindkettő felépítését és logikáját.
Long straddle (vásárolt terpesz)
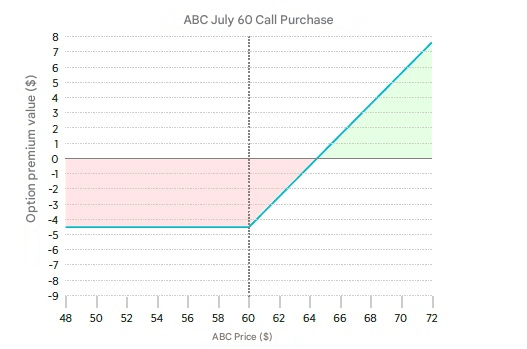
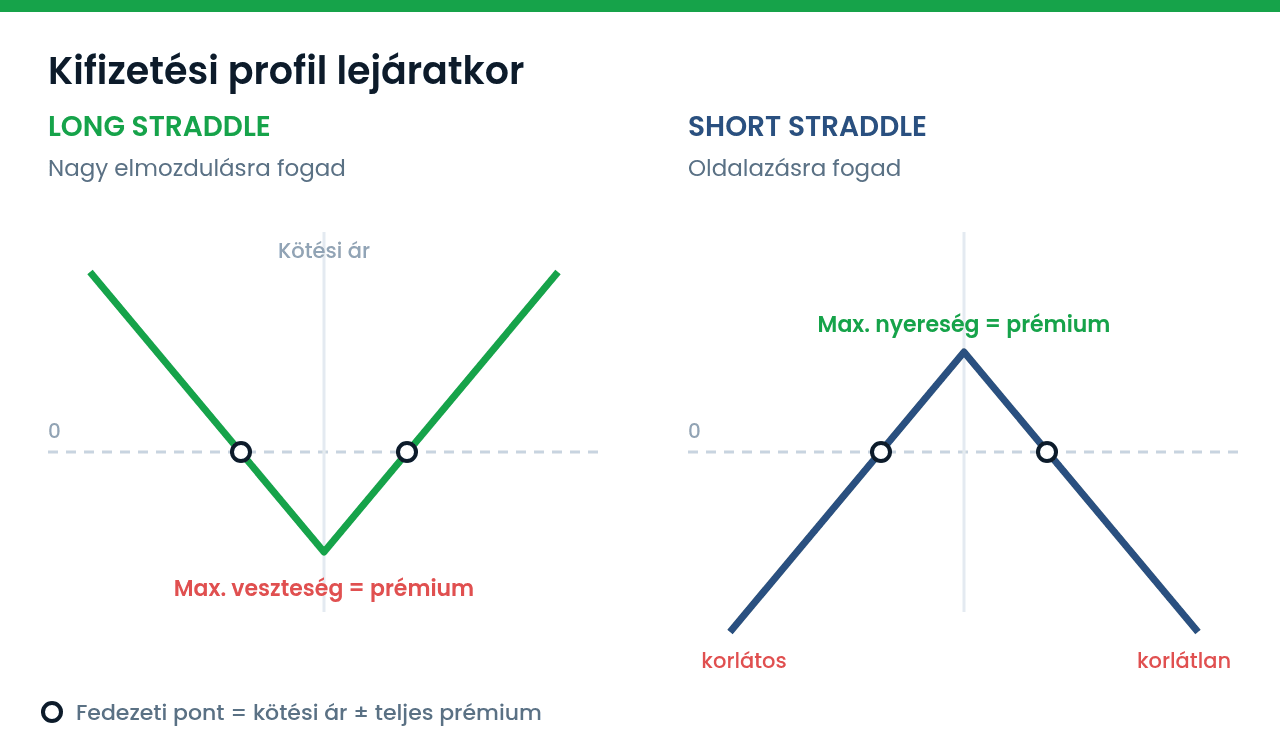
A long straddle során azonos számú call és put opciót vásárolsz, azonos kötési áron és lejárattal. A belépéskor kifizetett két prémium egyben a maximális veszteséged is: ennél többet semmilyen forgatókönyvben nem bukhatsz.
A pozíció akkor termel, ha az alaptermék ára jelentősen elmozdul — mindegy, merre. Felfelé a nyereség elméletileg korlátlan, lefelé addig nő, amíg az árfolyam a nulláig esik. A stratégia tipikus felhasználása ezért olyan helyzet, ahol biztosan lesz esemény, de a kimenetele kiszámíthatatlan: gyorsjelentés, gyógyszeripari engedélyezés, kamatdöntés, választás.
A legnagyobb buktatója az időérték olvadása (théta). Minden nap, amit az árfolyam mozdulatlanul tölt, mindkét megvásárolt opció értékéből lefarag. A long straddle-lel tehát nemcsak az irányt kell eltalálnod — azt nem is kell —, hanem az időzítést: a nagy mozgásnak a lejárat előtt kell bekövetkeznie.
Short straddle (kiírt terpesz)
A short straddle a tükörképe: azonos számú call és put opciót írsz ki (adsz el), azonos kötési áron és lejárattal. A két prémiumot azonnal beszeded, és ez a maximális nyereséged — ennél többet nem kereshetsz, akármi történik.
A pozíció akkor ideális, ha arra számítasz, hogy az árfolyam a lejáratig egy szűk sávban oldalazik. Itt az idő a te oldaladon áll: minden eltelt nap csökkenti a kiírt opciók értékét, vagyis a te nyereségedet növeli.
A kockázat viszont aszimmetrikus, és ezt gyakran félreértik. A short straddle nem attól veszít, ha az ár esik — hanem attól, ha bármelyik irányba nagyot mozdul:
- Felfelé a veszteség elméletileg korlátlan, mert a kiírt call mögött nincs felső határ.
- Lefelé a veszteség korlátos, de így is súlyos: legfeljebb a kötési ár mínusz a beszedett prémium (ha az alaptermék nullára esik).
Ráadásul a kiírt opciók mögé a bróker fedezetet (margint) követel, amely egy heves elmozdulás közben megugorhat. Ez a stratégia ezért kizárólag tapasztalt, aktívan figyelő kereskedőknek való.
Mikor érdemes straddle-t nyitni?
A straddle-nél nem az irány a kérdés, hanem az, hogy az opciók ára alul- vagy felülértékeli-e a várható mozgást. Ezt az implikált volatilitás (IV) mutatja meg: ez az a mozgás, amit a piac már beárazott a prémiumba.
Long straddle-t akkor érdemes mérlegelni, amikor az implikált volatilitás alacsony, de jó okod van azt hinni, hogy nagy elmozdulás jön. A klasszikus csapda éppen itt vár: gyorsjelentés vagy más ismert, nagy volatilitású esemény előtt a prémiumok ára jelentősen megemelkedik. Ilyenkor előfordulhat, hogy a bejelentés után az árfolyam valóban elmozdul — de nem eleget ahhoz, hogy a drágán megvett pozíciót kitermelje. Az esemény lezárultával az implikált volatilitás összeomlik (ezt hívják IV crush-nak), és ez mindkét megvásárolt lábadból egyszerre vesz el értéket.
Short straddle-t ezzel szemben akkor nyitnak, amikor az implikált volatilitás magas, vagyis a piac a valószínűnél nagyobb mozgást áraz. Ilyenkor a kiírás drágán ad el valamit, ami várhatóan olcsóbb lesz. A piacok jellemzően több időt töltenek szűk sávban, mint trendben, ezért a short straddle-nek statisztikailag magas a találati aránya — a ritka, de nagy veszteség viszont sokszorosan felemésztheti a sok apró nyereséget.
Straddle példa a gyakorlatban
Nézzük meg mindkét változatot ugyanazon a számpéldán. Az alaptermék egy 60 dolláron jegyzett amerikai részvény, egy amerikai opciós kontraktus 100 részvényre szól, és 10 kontraktussal dolgozunk. A kötési ár mindkét lábon 60 dollár.
Miért amerikai részvény a példa?
A BÉT-en jegyzett magyar papírokra — például a MOL-ra — nincs a lakossági befektetők számára elérhető, likvid részvényopciós piac, és ezek a részvények forintban, nem dollárban jegyzettek (a MOL például 5 180 forinton zárt 2026. szeptember 10-én). Magyarországról a straddle a gyakorlatban amerikai tőzsdén jegyzett részvények opcióival, vagy tőkeáttételes CFD-kkel épített szintetikus pozícióval valósítható meg.
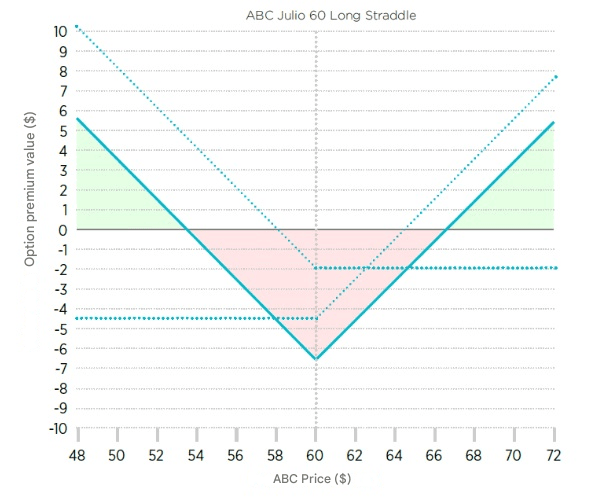
Long straddle példa
- Call vásárlása: 10 kontraktus, 4,50 dollár prémiumon → 10 × 100 × 4,50 = 4 500 dollár
- Put vásárlása: 10 kontraktus, 2,00 dollár prémiumon → 10 × 100 × 2,00 = 2 000 dollár
- Teljes költség: kontraktusonként 6,50 dollár, összesen 6 500 dollár — ez a maximális veszteséged
A fedezeti pontok: 66,50 dollár felfelé (60 + 6,50) és 53,50 dollár lefelé (60 − 6,50). Ha a részvény a lejáratig 66,50 fölé emelkedik vagy 53,50 alá esik, a pozíció nyereséges; a kettő között viszont veszítesz, és pontosan 60 dolláron bukod el a teljes 6 500 dollárt.
Jól látszik a stratégia ára: ahhoz, hogy egyáltalán nullszaldós legyél, több mint 10 %-os elmozdulásra van szükség — bármelyik irányba. Azt a lehetőséget, hogy mindkét irányban nyerhess, drágán adja a piac.
Short straddle példa
Most fordítsuk meg a pozíciót: kiírjuk ugyanazt a call és put opciót ugyanazon a 60 dolláros kötési áron. A beszedett prémium kontraktusonként ugyanaz a 6,50 dollár, összesen 6 500 dollár — és ez a maximális nyereséged.
A fedezeti pontok azonosak: 53,50 és 66,50 dollár. Ha a lejáratkor az árfolyam ebben a sávban van, nyereséges vagy; a legjobb eset pontosan 60 dollár, ahol mindkét kiírt opció értéktelenül jár le, és a teljes prémium a tiéd marad.
A sávon kívül viszont azonnal veszteségbe fordulsz, és a két oldal nem egyenrangú. 80 dolláron már 13 500 dollárt buksz (20 dollár elmozdulás × 1 000 részvény, mínusz a 6 500 dollár prémium), és felfelé ennek nincs felső határa. Lefelé a maximum akkor áll elő, ha a részvény nullára esik: 60 × 1 000 − 6 500 = 53 500 dollár.
Mennyit nyerhetsz és mennyit veszíthetsz?
A két változat kockázati profilja egymás tükörképe, és ezt érdemes egy helyen látni:
| Long straddle | Short straddle | |
|---|---|---|
| Maximális nyereség | Felfelé korlátlan, lefelé a kötési árig | A beszedett teljes prémium |
| Maximális veszteség | A kifizetett teljes prémium | Felfelé korlátlan, lefelé kötési ár − prémium |
| Ideális kimenet | Nagy elmozdulás bármelyik irányba | Az árfolyam a kötési áron marad |
| Az idő hatása | Ellened dolgozik | Neked dolgozik |
| Volatilitás emelkedése | Kedvez | Árt |
A lényeg a találati arány és a kockázat közti csere. A long straddle ritkán nyer, de amikor nyer, nagyot; veszteséged viszont mindig ismert és korlátos. A short straddle gyakran nyer keveset, cserébe a ritka rossz nap vesztesége aránytalanul nagy lehet a beszedett prémiumhoz képest. Kezdőként ez a másodikat sokkal veszélyesebbé teszi, még akkor is, ha az eredménygörbéje eleinte szebbnek tűnik.
A straddle előnyei és hátrányai
Előnyök:
- Nem kell eltalálnod az irányt — elég a mozgás nagyságára fogadni.
- A long straddle vesztesége előre ismert és a kifizetett prémiumra korlátozódik.
- Alkalmas ismert, de kiszámíthatatlan kimenetelű események (gyorsjelentés, kamatdöntés) lejátszására.
- A short straddle oldalazó piacon is termel, amikor az iránykövető stratégiák állnak.
Hátrányok:
- Kettős költség: két prémiumot fizetsz, tehát két lábnyi jutalékot és spreadet is.
- A long straddle-nél az idő ellened dolgozik: a théta minden nap farag a pozícióból.
- Az IV crush esemény után akkor is veszteséget okozhat, ha az árfolyam a várt irányba mozdult.
- A short straddle korlátlan felfelé irányuló kockázatot és folyamatos marginigényt hordoz.
- Nagy elmozdulás nélkül a long straddle a teljes befektetett díjat elveszíti — a legvalószínűbb kimenet éppen ez.
Straddle vagy strangle: mi a különbség?
A két stratégia logikája azonos — mindkettő a volatilitásra fogad —, a különbség a kötési árakban van. A straddle azonos strike-on nyitja a call és a put lábat, jellemzően a pénznél (ATM). A strangle ezzel szemben eltérő, a pénzen kívüli (OTM) kötési árakat használ: a callt az aktuális ár fölött, a putot alatta.
A gyakorlati következmény egyszerű: a strangle olcsóbb, mert az OTM opciók prémiuma alacsonyabb — cserébe még nagyobb elmozdulásra van szükség ahhoz, hogy a szélesebb fedezeti sávból kilépjen. A straddle drágább, de hamarabb fordul nyereségbe. Kiírt oldalon ugyanez fordítva igaz: a short strangle szélesebb nyerőzónát ad kevesebb prémiumért.
Hol kereskedhetsz straddle stratégiával?
Straddle-hez opciós kereskedésre alkalmas számlára van szükség, és a legtöbb brókernél ehhez külön engedélyt (opciós szintet) kell kérned — a kiírt lábat tartalmazó short straddle jellemzően a magasabb szintekhez tartozik. Mielőtt brókert választasz, három dolgot érdemes összevetni:
- Kontraktusonkénti díj — két lábas pozíciónál duplán számít, és a záráskor újra felmerül.
- Az elérhető piacok köre — amerikai részvényopciók, indexopciók, devizaopciók.
- A margin- és fedezetszámítás — kiírt opcióknál ez dönti el, mekkora tőkével nyitható a pozíció.
Ha a szabályozott opciós piac nem érhető el számodra, a volatilitásra épülő pozíció CFD-kkel is közelíthető, jóval egyszerűbb eszköztárral — de ott a tőkeáttétel és az éjszakai tartási költség viszi el a szerepet, amit itt az időérték játszik. Az alábbi brókereknél nyitható tőkeáttételes kereskedésre alkalmas számla Magyarországról:
Gyakori kérdések a straddle stratégiáról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.