ROCE mutató: mi ez, hogyan számoljuk ki és hogyan értelmezzük?

Tartalomjegyzék
Ebben a cikkben végigmegyünk a képleten, egy valós példán lépésről lépésre kiszámoljuk a mutatót, és megmutatjuk azt a gyakori hibát is, amely miatt sokan a valósnál hatszor magasabb ROCE-t kapnak.
Mi az a ROCE, és mit mér?
A ROCE, vagyis a Return on Capital Employed (tőkefelhasználás megtérülése), egy olyan pénzügyi mutató a fundamentális elemzésben, amely a teljes rendelkezésre álló tőke megtérülését méri — a saját tőkéét és az idegen tőkéét (adósságét) együtt.
Egyszerűen fogalmazva a mutató megmutatja, hogy mennyi nyereséget termel a vállalat minden egyes tőkeegység után, amelyet a működésébe fektetett.
A ROCE azért különleges a jövedelmezőségi mutatók között, mert a finanszírozás teljes költségoldalát figyelembe veszi: nem lehet vele úgy szépíteni az eredményt, hogy a cég egyre több hitelt vesz fel.
A ROCE képlete és a felhasznált tőke kiszámítása
Ahhoz, hogy megtudjuk egy vállalat ROCE-ját, egy egyszerű hányadost kell kiszámolnunk:
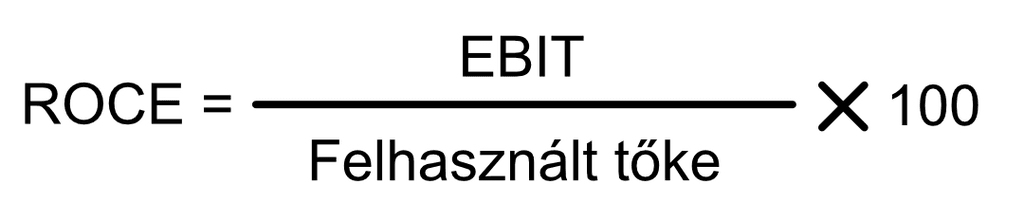
Ahol:
- EBIT (Earnings Before Interest and Taxes): kamatok és adók előtti eredmény, vagyis a vállalat működési nyeresége, mielőtt levonnák a kamatköltségeket és az adókat.
- Felhasznált tőke: a működésben tartósan lekötött tőke, amelyet a részvényesek és a hitelezők együtt bocsátottak a cég rendelkezésére.
A számláló megválasztása nem stílus kérdése. Az EBIT azért kerül a képletbe a nettó eredmény helyett, mert a finanszírozás módjától függetlenül mutatja a működés teljesítményét: a kamatköltség levonása után két azonos hatékonyságú cég közül az adósabbik rosszabbnak tűnne, pedig a különbséget a tőkeszerkezet okozza, nem a működés.
Mi számít felhasznált tőkének?
A felhasznált tőke kétféleképpen is kiszámítható, és a két út ugyanoda vezet — válaszd azt, amelyikhez könnyebben hozzáférsz a beszámolóban:
- A saját tőke és az állandó idegen források összege (vagyis az összes nem folyó kötelezettség).
- Összes eszköz mínusz az összes rövid lejáratú kötelezettség.
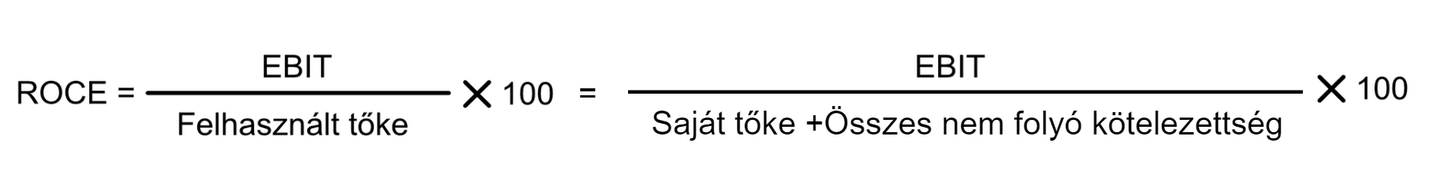
Mindkét adat kiolvasható a nyilvános beszámolóból: az EBIT az eredménykimutatásból, a felhasznált tőke elemei pedig a mérlegből és az eredménykimutatásból — negyedéves és éves bontásban egyaránt.
Hogyan értelmezzük a ROCE-t?
A ROCE önmagában, referenciapont nélkül keveset mond. Ahhoz, hogy eldöntsük, jó-e vagy rossz, két dologhoz kell viszonyítanunk: a cég saját tőkeköltségéhez és az ágazat átlagához.
Összehasonlítás a tőkeköltséggel
Az első kérdés mindig az, hogy a mutató magasabb-e a vállalat tőkeköltségénél. A tőkeköltség az az ár, amelyet a cégnek a működése finanszírozásáért fizetnie kell — akár adósság, akár saját tőke formájában —, és ezt a súlyozott átlagos tőkeköltség (WACC) fejezi ki egyetlen százalékban.
Ha a ROCE meghaladja a WACC-ot, a vállalat többletértéket teremt a befektetett tőkén. Ha alatta marad, értéket rombol: a megtermelt hozam nem fedezi a forrásai árát. Ez akkor is igaz, ha a cég egyébként könyv szerint nyereséges.
Mi számít jó ROCE-nak? Tartományok és ágazati különbségek
Egy 10%-os ROCE azt jelenti, hogy minden 100 euró hitelezői és részvényesi forrásból a vállalat 10 eurót termel meg egy év alatt. Minél magasabb az arány, annál hatékonyabban forgatja a rendelkezésére bocsátott tőkét.
Bár minden iparágnak megvan a saját mércéje, a következő tartományok jó kiindulópontot adnak:
- 10% alatt: alacsony. A cég nem használja hatékonyan a tőkéjét, vagy nehezen termel nyereséget a befektetéseiből.
- 10% és 15% között: normális vagy pozitív. Ésszerű tőkefelhasználás, de van hova fejlődni.
- 15% felett: nagyon jó. Magas hozam a befektetett tőkén.
- 20% felett: kiváló.
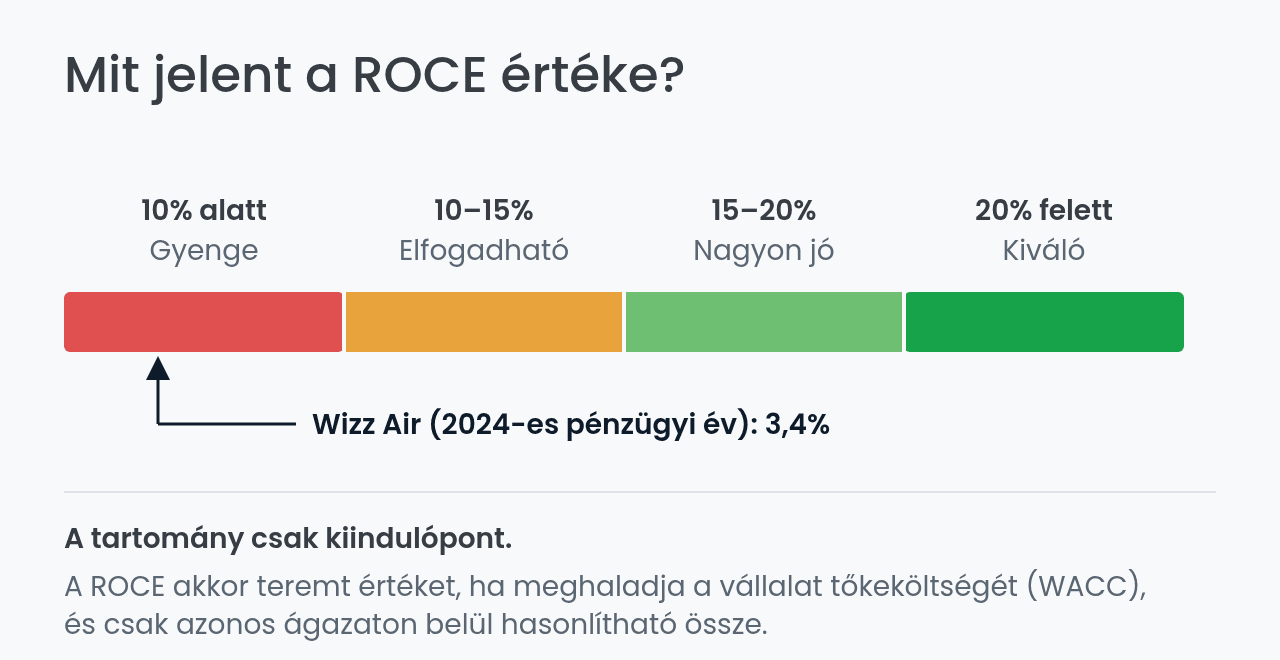
Nincs azonban egyetlen ideális szám. Egy call center-szolgáltató jóval kevesebb tőkét köt le, mint egy fémmegmunkáló üzem, ezért a mutató a tőkeigényes ágazatokban a leghasznosabb: a közműveknél, a távközlésben vagy a légi közlekedésben.
Azonos ágazaton belül a magasabb eredményt hozó cég a vonzóbb, időben pedig a stabil vagy emelkedő pálya a hullámzó helyett.
👉 De ez nem az egyetlen mutató, amit figyelembe kell venned. Több más is létezik, amelyeket a következő cikkben magyarázunk el: Hogyan elemezzünk egy vállalatot fundamentális mutatók alapján?
A ROCE korlátai: mire figyelj a mutató használatakor
A ROCE leggyakrabban azért ad félrevezető eredményt, mert rossz számlálóval számolják ki. Az EBIT és az EBITDA között egy tőkeigényes cégnél több száz millió eurós különbség lehet: az EBITDA jelentése, képlete és számítása szerint ugyanis a mutató nem vonja le az értékcsökkenést — márpedig épp az állóeszközök elhasználódása miatt van értelme egyáltalán ROCE-t nézni egy ilyen cégnél.
További korlátok, amelyeket érdemes fejben tartani:
- Könyv szerinti értékeken alapul. Egy régóta amortizált eszközpark mesterségesen alacsony felhasznált tőkét, és így felfújt ROCE-t eredményez.
- Készpénzérzékeny. A mérlegben álló nagy készpénzállomány felfelé tolja a felhasznált tőkét és lenyomja a mutatót, miközben a működés hatékonysága nem változott.
- Egyetlen év keveset mond. Egy ciklikus cég ROCE-ja a következő évben a felére eshet: legalább 3–5 év adatát érdemes egymás mellé tenni.
- Ágazatok között nem hasonlítható. Egy szoftvercég és egy légitársaság ROCE-ja nem ugyanazt jelenti.
ROCE vs ROIC: melyik mutatót mikor használd?
Nézzük meg, mik a különbségek a ROCE és a ROIC között, mielőtt döntést hoznánk:
| Szempont | ROCE | ROIC |
|---|---|---|
| Számláló | EBIT (adózás előtti működési eredmény) | NOPAT (adózás utáni működési eredmény) |
| Nevező | Teljes tartósan lekötött tőke | Csak a működésben forgó befektetett tőke |
| Nyereségességi küszöb | A tőkeköltségnél magasabb érték | Nullánál nagyobb érték |
| Mire a legjobb | Eltérő adórendszerű cégek összevetése | Azonos adórendszerű cégek pontos mérése |
A hatókör a legfontosabb különbség: a ROCE a teljes tartósan lekötött tőkét nézi, a ROIC ennél szűkebb — csak azt a tőkét, amely ténylegesen a működésben forog. A ROIC ezért pontosabb képet ad arról, mekkora hozamot hoz a valóban befektetett pénz.
Az adózási szempont a másik választóvonal. A ROCE adózás előtti számadatokon (EBIT) alapul, ezért a működési hatékonyság megítéléséhez relevánsabb, és összehasonlíthatóvá teszi az eltérő adórendszerű országokban működő cégeket.
A ROIC ezzel szemben adózás utáni számadatokon (NOPAT) alapul, így a befektető szempontjából mond többet: azt mutatja, mennyi marad ténylegesen osztalékra vagy visszaforgatásra.
A választás tehát az elemzés céljától függ. Nemzetközi portfóliónál — ahol egy magyar, egy ír és egy amerikai cég adókulcsa is eltér — a ROCE hasonlítja össze tisztábban a működést. Egyetlen piacon belüli, mély elemzésnél a ROIC a pontosabb: ott az adó már nem torzító tényező, hanem valós költség.
ROCE számítás a gyakorlatban: Wizz Air példa
Nézzük meg egy gyakorlati példán, hogyan számítjuk ki a ROCE mutatót. Példaként a Wizz Air 2024-es pénzügyi évét (a 2024. március 31-ig tartó üzleti évet) vesszük — egy tőkeigényes légitársaságot, ahol a mutatónak valódi tétje van.
1. lépés: az EBIT azonosítása
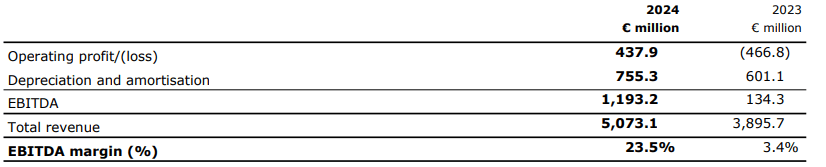
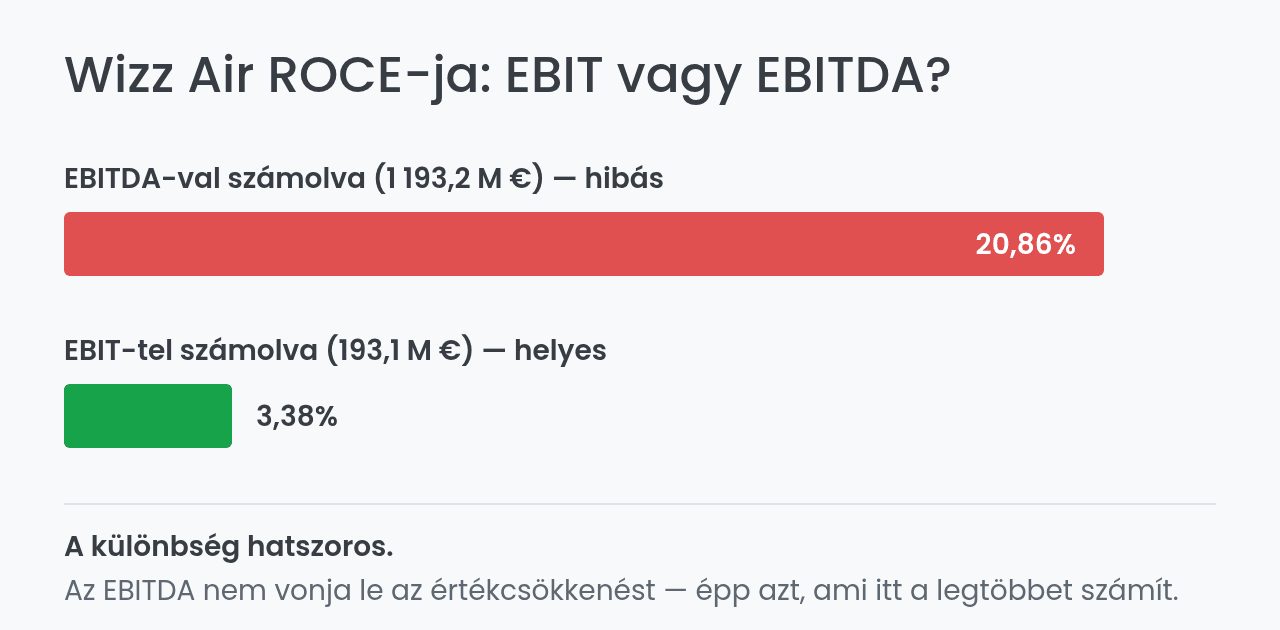
Először a Wizz Air működési eredményét kell megtalálnunk az eredménykimutatásban. Itt csúszik be a legtöbb hiba: a jelentésekben szembetűnő helyen szerepel az EBITDA is, amely a 2024-es pénzügyi évben 1 193,2 millió euró volt. Ez azonban nem az EBIT.
A működési eredmény (EBIT) ugyanerre az évre 193,1 millió euró — a különbséget a repülőgépflotta több mint 1 milliárd eurós értékcsökkenése és amortizációja adja.
2. lépés: a felhasznált tőke kiszámítása
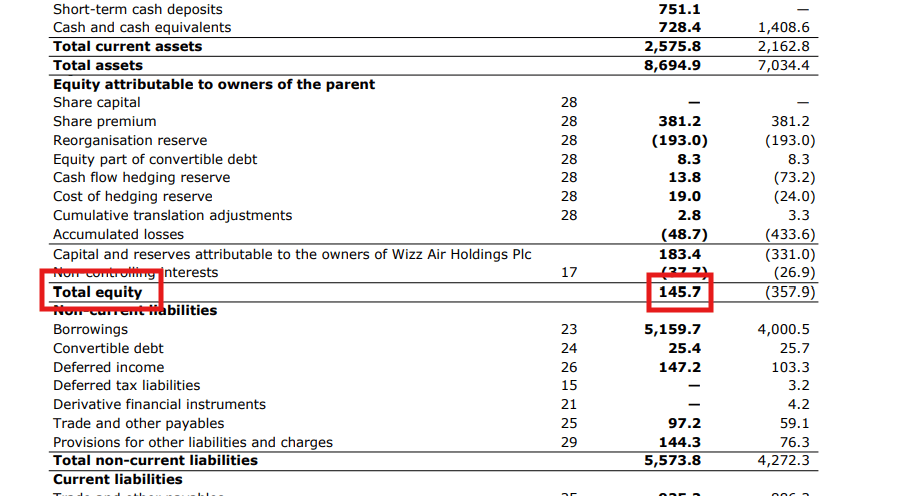
Ehhez a saját tőke és a hosszú lejáratú kötelezettségek értékére van szükségünk — mindkettő a mérlegben szerepel:
- Összes saját tőke: 145,7 millió euró
- Hosszú lejáratú kötelezettségek: 5 573,8 millió euró
- Felhasznált tőke: 145,7 + 5 573,8 = 5 719,5 millió euró
3. lépés: behelyettesítés a ROCE képletébe
Most már csak be kell helyettesíteni az értékeket: 193,1 / 5 719,5 = 3,38%.
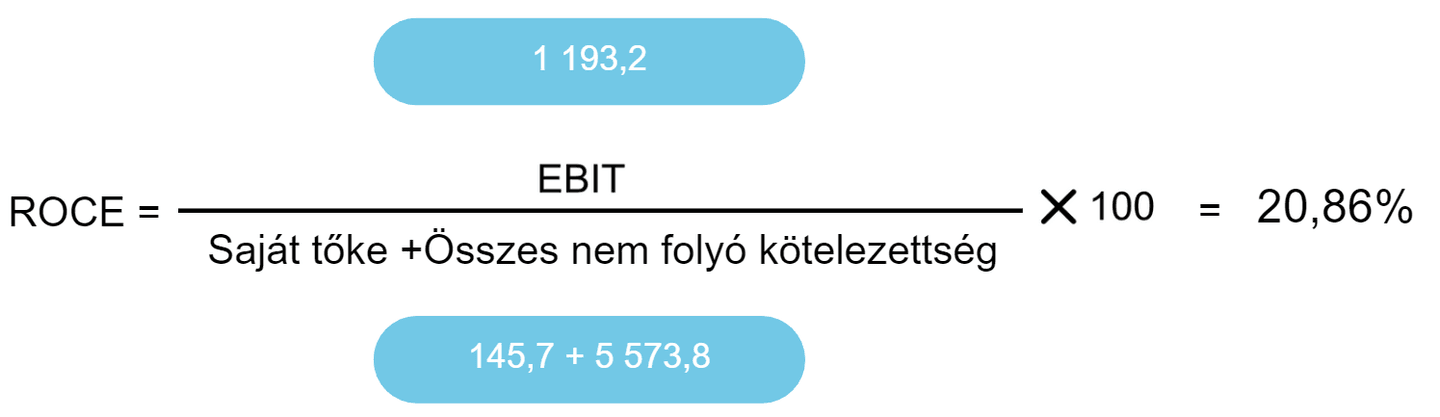
A Wizz Air ROCE-ja tehát a 2024-es pénzügyi évben 3,38% volt: minden 100 euró tartósan lekötött tőke 3,4 euró működési eredményt termelt. Ez jóval a légitársaságok szokásos tőkeköltsége alatt marad, vagyis a vállalat abban az évben nem teremtett többletértéket a befektetett tőkén.
Ha ugyanezt a számítást tévedésből az EBITDA-val végeznénk el, 20,86%-ot kapnánk — kiválónak tűnő értéket. Ez a hatszoros eltérés mutatja meg, miért számít, pontosan melyik eredménysort tesszük a képlet számlálójába.
ROCE, ROE, ROA és ROI: mi a különbség?
| Mutató | Mit mér | Nevező |
|---|---|---|
| ROCE | A tartósan lekötött tőke működési megtérülését | Saját tőke + hosszú lejáratú források |
| ROE (Return on Equity) | A részvényesi saját tőke megtérülését | Saját tőke |
| ROA (Return of Assets) | Az eszközállomány megtérülését | Összes eszköz |
| ROI (Return on Investment) | Egy konkrét befektetés megtérülését | A befektetés költsége |
Mind a négy ugyanarra a kérdésre válaszol — mennyit hoz a befektetett pénz —, de más nevezővel. A ROE a részvényes szemszögéből nézi a megtérülést, ezért egy eladósodott cégnél akkor is magas lehet, ha a működés gyenge: a kicsi saját tőke felnagyítja az arányt.
Épp ezért érdemes a ROCE-t és a ROE-t együtt olvasni. Ha a ROE magas, a ROCE viszont alacsony, az szinte biztosan a tőkeáttétel műve.
Gyakori kérdések a ROCE-ról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.