Mi a cash flow? Képlet, típusok és számítás példával

Tartalomjegyzék
Mi a cash flow?
A cash flow a vállalat tényleges pénzmozgásainak egyenlege: a beérkező pénzbevételek és a kifizetett pénzkiadások különbsége egy adott időszakban, jellemzően egy negyedévben vagy egy üzleti évben. Olyan mutató, amely a vállalat pénztermelő képességét tükrözi.
A fogalom azért kulcsfontosságú, mert a számvitel az összemérés elve szerint működik: egy bevételt akkor ismerünk el, amikor keletkezik, függetlenül attól, hogy a pénz megérkezett-e. Egy hitelre történő értékesítés azonnal árbevételt eredményez, a pénz viszont csak a következő időszakban folyik be.
Ugyanez fordítva is igaz. Az értékcsökkenési leírás költségként csökkenti az eredményt, de mögötte nincs tényleges pénzkiadás. A cash flow ezeket a csúszásokat teszi láthatóvá.
Típusai: működési, befektetési és finanszírozási
A cash flow-kimutatás a nemzetközi számviteli standard (IAS 7) és a magyar számviteli törvény szerint is három tevékenységi körre bontja a pénzmozgásokat.
- Működési cash flow: a napi üzletmenetből származó pénz, vagyis a vevőktől befolyt árbevétel mínusz a beszállítói kifizetések, a bérek és az adók. Ez a legfontosabb sor: azt mutatja, hogy a cég a saját tevékenységéből képes-e pénzt termelni.
- Befektetési cash flow: a tárgyi eszközökhöz és a pénzügyi befektetésekhez kötődő pénzmozgás, például gépvásárlás, ingatlanügylet vagy egy leányvállalat eladása. Egy növekedő cégnél ez a sor jellemzően negatív, mert beruház.
- Finanszírozási cash flow: a tőke- és hiteloldal mozgása: hitelfelvétel és -törlesztés, tőkeemelés, részvény-visszavásárlás, osztalékfizetés.
A három sor összege adja a nettó cash flow-t, vagyis a pénzeszközök időszak alatti tényleges változását.
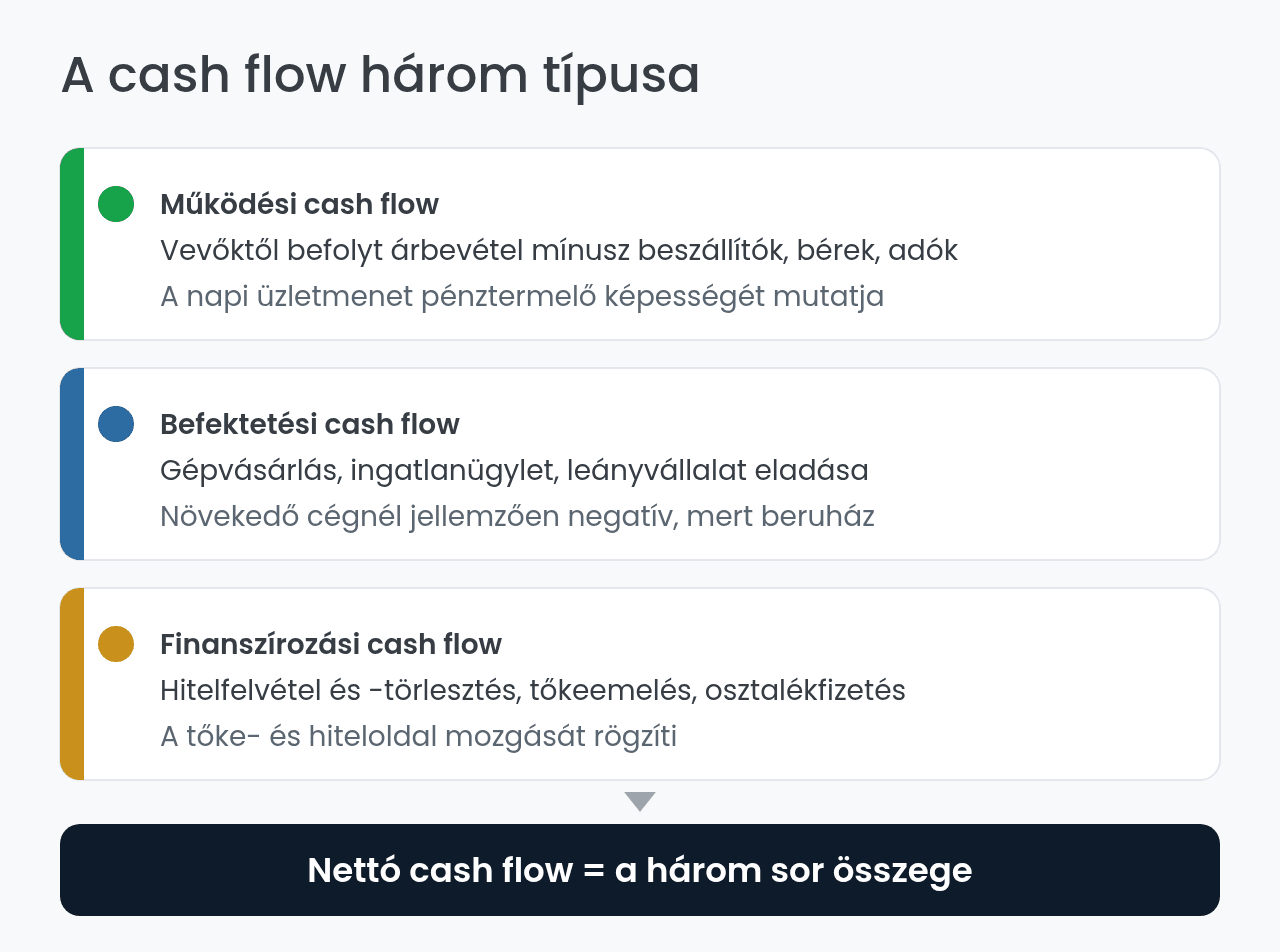
A hármas bontás önmagában is beszédes. Egy érett, stabil vállalatnál a működési sor pozitív, a befektetési enyhén negatív a karbantartó beruházások miatt, a finanszírozási pedig negatív, mert osztalékot fizet és hitelt törleszt. Egy növekedési fázisban lévő cégnél viszont gyakran a finanszírozási sor pozitív: a beruházásokat tőkeemelésből vagy hitelből fedezi.
Ugyanez a bontás segít elkülöníteni az egyszeri és az ismétlődő pénzmozgásokat. Egy telephely eladása a befektetési sorban jelenik meg, és feljavíthatja az adott évi nettó cash flow-t anélkül, hogy az alaptevékenység bármit javult volna.
Hogyan számoljuk ki a cash flow-t? Képlet és példa
A teljes pénzáramlás képlete a három típus összege:
Nettó cash flow = Működési CF + Befektetési CF + Finanszírozási CF
A gyakorlatban a működési sort a legtöbb cég indirekt módszerrel állítja elő: az adózott eredményből indul ki, és visszakorrigálja azokat a tételeket, amelyek mögött nem volt tényleges pénzmozgás.
Működési cash flow = Adózott eredmény + Értékcsökkenési leírás + Céltartalék-képzés ± Működőtőke-változás
Nézzünk egy egyszerű példát egy magyar kkv éves adataival:
| Tétel | Összeg (millió Ft) |
|---|---|
| Adózott eredmény | 40 |
| + Értékcsökkenési leírás | 18 |
| + Céltartalék-képzés | 4 |
| − Vevőkövetelés növekedése | −12 |
| = Működési cash flow | 50 |
A cég tehát 40 millió forint nyereség mellett 50 millió forint pénzt termelt a működéséből. A különbség nagyrészt az értékcsökkenésből adódik, amely költség volt, de egy forint sem hagyta el a bankszámlát.
Pozitív vagy negatív cash flow: mit árul el a cégről?
A pozitív cash flow azt jelenti, hogy az időszakban több pénz folyt be, mint amennyi kiáramlott. Önmagában azonban nem elég megnézni az előjelet: az számít, melyik sorból származik.
Tartósan pozitív működési cash flow egészséges üzletmenetre utal. Ha viszont a nettó cash flow csak azért pozitív, mert a cég hitelt vett fel vagy eszközöket adott el, az átmeneti, nem fenntartható pénzbeáramlás.
A tartósan negatív működési cash flow a leggyakoribb figyelmeztető jel: a cég a saját tevékenységéből nem termel elég pénzt, és előbb-utóbb külső forrásra szorul.
Mi a szabad cash flow (free cash flow)?
A szabad cash flow (FCF) az a pénz, ami a működésből befolyt összegből a beruházások kifizetése után is megmarad. Ebből tud a cég osztalékot fizetni, hitelt törleszteni vagy részvényt visszavásárolni anélkül, hogy külső forrást vonna be.
Szabad cash flow (FCF) = Működési cash flow − Beruházási kiadások (CAPEX)
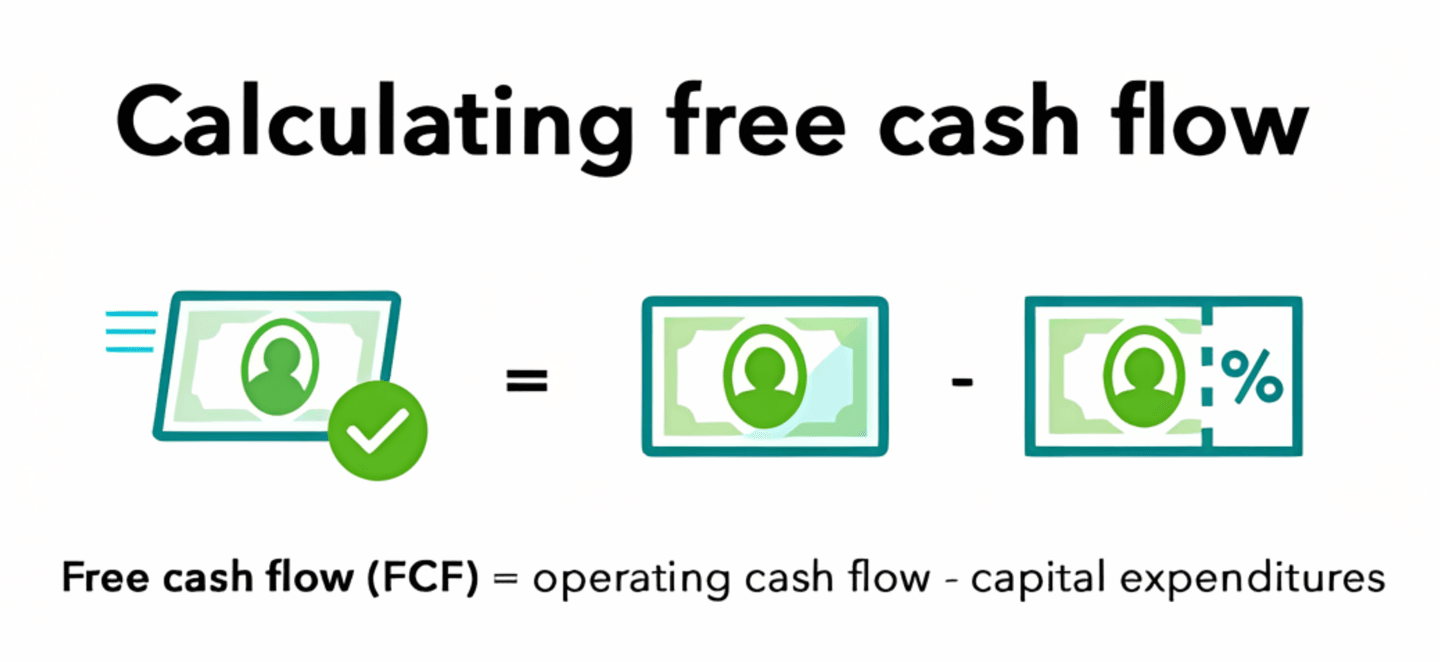
Az előző példánál maradva: ha az 50 millió forint működési cash flow mellett a cég 20 millió forintot költött új gépekre, a szabad cash flow-ja 30 millió forint.
Az FCF azért mond többet a nyereségnél, mert nehezebb számviteli döntésekkel torzítani.
Mit néz a befektető a cash flow-kimutatásban?
A cash flow-kimutatás a mérleg és az eredménykimutatás mellett a beszámoló harmadik eleme, és több pénzügyi mutató alapjául is szolgál a vállalatok értékelésekor. A tőzsdei cégeknél a negyedéves és éves jelentésekben érhető el: a kibocsátó befektetői oldalán, a BÉT közzétételi rendszerében, amerikai papíroknál pedig az SEC EDGAR adatbázisában.
Három dolgot érdemes végignézni:
- A működési cash flow és az adózott eredmény viszonyát. Ha az eredmény évek óta nő, a működési cash flow viszont nem követi, az torzított elszámolásra utalhat.
- A beruházások arányát a működési cash flow-hoz. Megmutatja, mennyi pénz marad valóban szabadon.
- A P/FCF mutatót, vagyis az árfolyam és az egy részvényre jutó szabad cash flow hányadosát.
👉 További információért: Mi a Fundamentális Elemzés? – Mutatók, Részvénytípusok és Módszerei
Cash flow vagy nyereség: miért nem ugyanaz?
A nyereség számviteli kategória, a cash flow pénzügyi. A kettő azért tér el, mert az eredménykimutatás olyan tételeket is tartalmaz, amelyek mögött nincs pénzmozgás, és fordítva.
- Nyereséges, de fizetésképtelen cég: a vevők nem fizetnek időben, a bérek viszont minden hónapban esedékesek. Papíron van profit, a bankszámlán nincs pénz.
- Veszteséges, de likvid cég: a nagy értékcsökkenési leírás veszteségbe fordítja az eredményt, miközben a működés valójában pénzt termel.
Ezért nem elég az egy részvényre jutó nyereséget nézni: a fizetőképességet a cash flow mutatja meg, nem a profit.