
Mibe fektessek 5 millió forintot? Lehetőségek, várható hozam és mintaportfóliók 2026-ban


25 SZEPT., 2026
Tartalomjegyzék
Összegyűjtöttél 5 millió forintot, de nem tudod, állampapírba, ETF-be vagy részvénybe tedd?
Ekkora összegnél nem az egyetlen legjobb befektetés számít, hanem az elosztás: mennyi marad tartalékban, mennyi kerül biztonságos állampapírba, és mennyit bízol a tőzsdére.
Érdemes-e befektetni 5 millió forintot 2026-ban?
Igen, ha van mellette tartalékod. A KSH szerint 2025-ben az átlagos infláció 4,4% volt: ekkora pénzromlás mellett a folyószámlán hagyott 5 millió forint egy év alatt kb. 220 000 Ft vásárlóerőt veszít.
A legrövidebb, egyéves Kincstári Takarékjegy jelenleg 4,50%-ot fizet, vagyis már a legbiztonságosabb eszköz is nagyjából megőrzi a pénz értékét. Az infláció feletti reálhozamhoz viszont hosszabb időtáv és valamennyi kockázat kell.
Mire figyelj, mielőtt befekteted az 5 millió forintot?
Három kérdésre érdemes előre válaszolni, mert ezek döntik el, melyik eszköz mekkora súlyt kaphat.
Van-e sürgősségi tartalékod?
Az 5 millió forint befektetése előtt tegyél félre 3–6 havi megélhetési tartalékot könnyen elérhető helyen. Ha nincs ilyen puffered, egy tőzsdei esésnél kényszerből, veszteséggel kellene eladnod.
Mi a cél, és mikor lesz szükséged a pénzre?
- Rövid táv (1–3 év): lakossági állampapír, kamatozó számla.
- Közép táv (3–5 év): állampapír és vegyes vagy kötvényalapok kombinációja.
- Hosszú táv (5+ év): globális részvény-ETF-ek nagyobb aránnyal.
Minél hosszabb az időhorizont, annál több kockázat fér bele. Az S&P 500 ETF 10 éves időtávon ritkán hozott veszteséget, de 2000 és 2009 között az index teljes hozama is negatív volt, rövid távon pedig egy 20–30%-os esés is bármikor jöhet.
Mekkora kockázatot bírsz el?
Tedd fel magadnak: ha az 5 millió forintod 3 hónap alatt 3,5 millióra csökkenne, mit tennél? Ha az első gondolatod az eladás, konzervatívabb portfólió illik hozzád.
Mibe fektessek 5 millió forintot? Lehetőségek kockázat szerint
Az alábbi táblázat a legfontosabb opciókat foglalja össze. A hozamok historikus vagy aktuális adatok, nem garantáltak.
| Befektetési forma | Várható hozam | Kockázat | Mikor érdemes? |
|---|---|---|---|
| Lakossági állampapír | 4,5–6% / év (aktuális kamat) | Nagyon alacsony | Tartalék, 1–5 éves cél |
| Globális ETF (MSCI World, S&P 500) | 7–10% / év hosszú távon | Közepes | 5+ éves vagyonépítés |
| Befektetési alap | 3–8% / év | Alacsony–közepes | Ha profira bíznád |
| Egyedi részvény | Tág sáv, veszteség is | Magas | Kis arányban, haladóknak |
| Bitcoin / kripto | Akár −80% is | Nagyon magas | Legfeljebb 5% |
Lakossági állampapír – a legbiztonságosabb réteg
Az állampapír a legkisebb kockázatú forma, mert a tőkét és a kamatot a magyar állam fizeti. Az ÁKK aktuális kínálatából 5 millió forintnál ezek a legrelevánsabbak:
- Magyar Állampapír Plusz (MÁP Plusz): 5 éves futamidő, fix, sávos kamat, jelenleg 5,00–6,00%.
- Fix Magyar Állampapír (FixMÁP): 3 év, fix 5,50%.
- Bónusz Magyar Állampapír (BMÁP): 6 év, a diszkontkincstárjegy-hozamhoz kötött változó kamat, jelenleg 5,47%.
- Prémium Magyar Állampapír (PMÁP): 10 év, infláció + 0,10% prémium, jelenleg 4,50%.
A választás a kamatvárakozásodon múlik: a FixMÁP és a MÁP Plusz előre rögzíti a hozamot, a BMÁP kamata viszont a piaci kamatokkal együtt csökkenhet vagy nőhet. A PMÁP a jelenlegi 0,10%-os prémiummal inkább csak az infláció követésére jó.
A MÁP Plusz lejárat előtt is visszaadható a Magyar Államkincstárnak a napi vételi árfolyamon, de korai eladásnál a teljes futamidőre ígért hozamnál kevesebbel kell számolnod.
Előnyök
- Tőkegarancia
- Infláció ellen véd (PMÁP)
- 1 000 Ft-tól indítható
- 5 éves lekötésnél adókedvezmény
Hátrányok
- Korlátozott likviditás (lejárat előtt veszteséggel váltható be)
- Hozam elmaradhat a tőzsdei hozamoktól hosszú távon
ETF – alacsony költségű, széles diverzifikáció
Az ETF (tőzsdén kereskedett alap) a leghatékonyabb módja annak, hogy 5 millió forintodat diverzifikáltan, alacsony díjjal fektesd be. Egy MSCI World ETF a fejlett piacok kb. 1 280 nagy- és közepes vállalatát fedi le egyetlen vásárlással.
A kezelési költség (TER) jellemzően 0,07–0,2% évente: 5 millió forintnál ez évi 3 500–10 000 Ft, a hagyományos aktív alapok díjának töredéke.
Figyelj a devizára: egy euróban vagy dollárban jegyzett ETF forintban mért hozamát az árfolyam-ingadozás is befolyásolja. Hosszú távú vagyonépítésnél a felhalmozó (Acc) változat kényelmesebb, mert az osztalékot automatikusan újrabefekteti.
Befektetési alapok és portfóliókezelés
Ha nem akarod magad összerakni a portfóliót, a vegyes és részvényalapokban az alapkezelő dönt az arányokról. A kényelemért magasabb díjjal fizetsz, ezért hasonlítsd össze a TER-t az ETF-ekével.
A hazai kínálatban népszerűek az abszolút hozamú alapok is, amelyek eső piacon is pozitív hozamra törekednek. Ezt azonban nem garantálják, és a díjuk jellemzően magasabb.
Nagyobb összegnél portfóliókezelő vagy vagyonkezelő is szóba jöhet, de 5 millió forintnál a díjak aránya még érezhetően csökkenti a nettó hozamot.
Egyedi részvények – magasabb hozam, nagyobb kockázat
Egyedi részvényekkel az 5 millió forintod megsokszorozódhat, de komoly veszteséget is szenvedhetsz. Ha csak 2–3 céget veszel, egyetlen rossz hír is nagyot üthet a portfólión.
- Osztalékrészvények (pl. Coca-Cola, Johnson & Johnson): kiszámíthatóbb jövedelem, kisebb növekedés.
- Növekedési részvények (pl. technológiai szektor): magasabb hozampotenciál, nagyobb ingadozás.
Ökölszabályként az 5 millió forintnak legfeljebb 10–20%-át, azaz 0,5–1 millió forintot tegyél egyedi részvényekbe, és ezt is legalább 8–10 cég között oszd meg.
Hogyan fektess be adókedvezménnyel TBSZ-en?
A Tartós Befektetési Számla (TBSZ) a legerősebb magyar adóoptimalizálási eszköz. A NAV szabályai szerint (2025-től nyitott számlákra):
- A gyűjtőévben bármekkora összeget befizethetsz.
- 3 éven belüli megszakításnál: 15% SZJA + 13% szocho a hozamra.
- 3–5 év között: 10% SZJA + 8% szocho.
- 5 év után: a hozam teljesen adómentes.
A szocho a 2024. december 31. után kötött szerződésekre vonatkozik. A számlát az első befizetés után be kell jelenteni a NAV-nak, és minden évben nyithatsz újat, így az 5 millió forintot akár több év TBSZ-e között is megoszthatod.
Ha 5 év alatt 50%-os hozamot érsz el (2,5 millió Ft nyereség), normál számlán 28%-os adóteher mellett kb. 700 000 Ft adót spórolsz meg.
TBSZ-t ma a K&H Értékpapír, a Lightyear és az XTB is kínál, valamint a nagy bankok (OTP, MBH, Erste).
Mennyit hozhat 5 millió forint?
Kamatos kamattal, adózás és infláció előtt számolva így nőhet az 5 millió forint:
| Éves hozam | 5 év után | 10 év után |
|---|---|---|
| 5% (állampapír-szint) | 6,38 millió Ft | 8,14 millió Ft |
| 7% (vegyes, ETF-súlyos) | 7,01 millió Ft | 9,84 millió Ft |
A különbség 10 év alatt közel 1,7 millió forint, cserébe a magasabb hozamért nagyobb ingadozást kell elviselned.
Konkrét portfólió példák 5 millió forintra
Nincs univerzálisan legjobb portfólió, de életkor és kockázati profil alapján felvázolható egy keret. Az arányok orientációs célt szolgálnak.
| Eszközosztály | Fiatal (18–35) | Középkorú (36–60) | 60 év felett |
|---|---|---|---|
| Állampapír / kötvény | 0–20% | 20–40% | 40–70% |
| ETF (globális / S&P 500) | 60–80% | 40–60% | 20–40% |
| Egyedi részvény | 0–20% | 0–15% | 0–10% |
| Arany (pl. arany-ETF) | 0–10% | 0–10% | 0–5% |
| Kriptovaluta | 0–10% | 0–5% | 0–2% |
Konzervatív portfólió (alacsony kockázat)
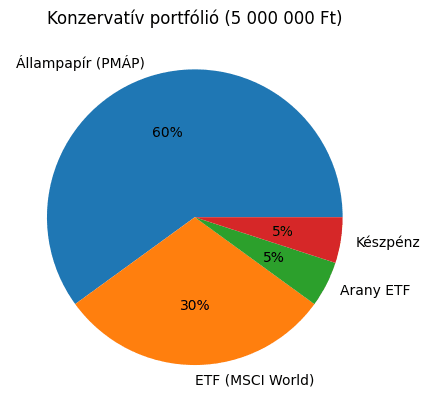
Rövidebb időtávra és alacsony kockázattűrésre: 60% lakossági állampapír (3 millió Ft, pl. MÁP Plusz vagy FixMÁP), 30% MSCI World ETF (1,5 millió Ft), 5% arany-ETF és 5% készpénztartalék.
Kiegyensúlyozott portfólió (közepes kockázat)
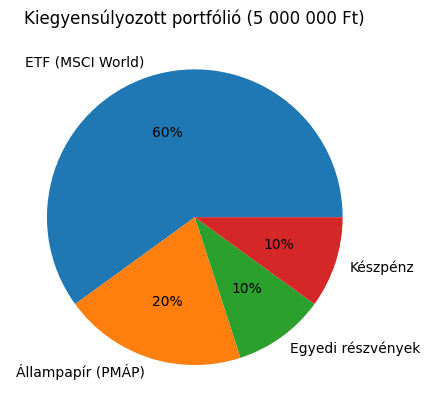
Közép- és hosszú távra: 60% MSCI World ETF (3 millió Ft), 20% lakossági állampapír (1 millió Ft), 10% egyedi részvény és 10% készpénz. A súlypont a globális ETF-en van, az állampapír párnaként tompítja az eséseket.
Növekedési portfólió (magasabb kockázat, hosszú táv)
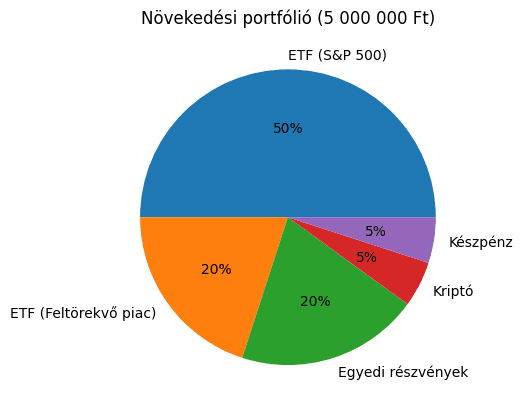
Legalább 10 éves időtávra: 50% S&P 500 ETF (2,5 millió Ft), 20% feltörekvő piaci ETF, 20% egyedi részvény, 5% kripto és 5% készpénz. Egy 30–40%-os átmeneti esést is el kell tudnod viselni.
Bármelyik portfóliót választod, évente egyszer súlyozd újra: ha az ETF-rész az emelkedés miatt a tervezett arány fölé nő, adj el belőle, és töltsd fel az állampapír-részt.
Melyik brókerrel fektess be 5 millió forintot?
A platform díjai és a TBSZ elérhetősége legalább annyira számít, mint maga az eszközválasztás. Az alábbi négy szolgáltatót a díjak, az ETF-kínálat és a TBSZ alapján emeljük ki.
XTB
Az XTB-nél 0% jutalékkal vehetsz részvényt és ETF-et havi 100 000 € forgalomig, magyar nyelvű xStation felületen. TBSZ-t már 25 000 Ft-os egyenlegtől nyithatsz náluk.
K&H Értékpapír
Hazai bróker, amelynél TBSZ-számlán tarthatod az állampapírokat, a BÉT-részvényeket és az ETF-eket is. Annak jó választás, aki egy helyen, magyar szolgáltatónál kezelné az állampapír- és a tőzsdei részt.
Lightyear
A Lightyear ETF-vásárlásnál nem számít fel végrehajtási díjat, a devizaváltás 0,35%, a TBSZ-nyitás és -vezetés ingyenes, BÉT-részvényekre pedig 0,1% (min. 200 Ft) a díj. A Kész Mixek három, BlackRock- és Vanguard-ETF-ekre épülő, kockázati szint szerinti tervet kínálnak.
Gyakori kérdések: mibe fektessek 5 millió forintot?
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.