
Delta Group részvény elemzés 2026: árfolyam, közbeszerzések és kockázatok

Tartalomjegyzék
A Delta Group Nyrt. (korábban Delta Technologies) a BÉT-en jegyzett, informatikai fókuszú holdingtársaság, amely 2025–2026-ban a magyar tőzsde egyik legvolatilisebb kisrészvényévé vált. 2025 novemberében egy 455 milliárd forintos állami keretmegállapodás hírére egyetlen nap alatt közel 25%-ot ugrott, 2026 szeptemberére viszont 48 forint közelébe csúszott vissza – miközben a féléves jelentése veszteséget hozott.
A kép tehát erősen kettős: a cég többszáz milliárdos keretösszegű közbeszerzéseket nyer egymás után, miközben a tényleges, lehívott megrendelésekből származó árbevétele és profitja csökken. A keretmegállapodás nem azonos a tényleges megrendeléssel – ez a különbség kulcsfontosságú.
Röviden
A DELTA magas kockázattűrésű, spekulatív befektetőknek lehet releváns, diverzifikált portfólió kis súlyú elemeként. Konzervatív, osztalékot kereső befektetőknek nem való: a társaság veszteséges, nem fizet osztalékot, és napi forgalma gyakran néhány millió forint.
Gyorsáttekintés: a Delta Group részvény legfontosabb adatai
| Mutató | Érték (2026. szeptember 11.) |
|---|---|
| Ticker / ISIN | DELTA / HU0000151956 |
| Tőzsde és kategória | Budapesti Értéktőzsde (BÉT), Standard kategória |
| 52 hetes sáv | 36,25 – 62 HUF |
| Piaci kapitalizáció | kb. 18,5 milliárd HUF |
| P/E | nem értelmezhető (veszteséges) |
| P/B (ár / könyv szerinti érték) | 2,90 |
| Osztalék | nincs |
| BUX-tagság | kikerült 2025 októberében |
- Fő fókusz: a 2025 őszén elnyert keretmegállapodások (összesen több mint 1000 milliárd forintnyi keretösszeg) tényleges lehívásának üteme és a 2029-es stratégiai célok tarthatósága.
- Legfontosabb katalizátor: a HNET25 és SWF25 keretekből érkező konkrét lehívások, az akvizíciók és a versenypiaci (nem állami) ügyfélkör bővülése.
- Elemzői lefedettség: a DELTA-ra nincs nyilvános elemzői célár – a hazai elemzőházak a BÉT kisrészvényeit jellemzően nem követik. Ez önmagában is kockázati tényező.
Mi a Delta Group, és mivel foglalkozik?
A Delta Group Nyrt.-t 1996-ban alapították, székhelye Budapesten van. A vállalat informatikai infrastruktúra-megoldásokra specializálódott rendszerintegrátor, amely 2025 őszén nevet váltott, jelezve a holdingstruktúra felé történő elmozdulást: a cég immár akvizíciókkal és új üzletágak indításával kívánja bővíteni tevékenységét, nem csak organikus növekedéssel.
A részvény 1999 februárja óta forog a BÉT-en, jelenleg a Standard kategóriában, DELTA ticker alatt. A céget 2025 októberében kivették a BUX indexkosárból, miután másodszor sem teljesítette az indextagsági kritériumokat.
Üzleti modell – fő tevékenységi területek
Infrastruktúra-megoldások és rendszerintegráció – A hagyományos alaptevékenység: hálózati megoldások és hardverkomponensek telepítése, alkalmazásintegráció, infrastruktúra-kezelés. Ez adja a bevétel döntő részét, és ide tartoznak a nagy állami keretmegállapodások is.
Iroda-technológia és okos megoldások – Office technológia, hálózati megoldások, alkalmazásfejlesztés.
Industry 4.0 és automatizálás – Gyártási és logisztikai folyamatok digitalizálása, létesítménygazdálkodási és logisztikai rendszerek.
Mesterséges intelligencia alapú megoldások – AI-alapú útvonaltervező, autonóm intralogisztikai robotplatform, gabonasilók felügyeleti rendszere, gépi látás és RFID.
A cég 2024–2025-ben hangsúlyt fektetett a versenypiaci (nem állami) ügyfélkör bővítésére: az autóipari ügyfelek (Audi, Bosch) mellé új partnerként érkezett a BMW és a Wizz Air.
Delta Group részvény árfolyam alakulása és értékeltsége
A Delta Group részvénye 2025–2026-ban szokatlanul nagy volatilitást mutatott, ami szinte teljes egészében a közbeszerzési bejelentésekhez kötődik. Az elmúlt 12 hónapban a részvény 36,25 és 62 forint között kereskedett, 2026. szeptember 11-én pedig 48,3 forinton állt – ez 12 hónap alatt nagyjából 10%-os mínusz.
Mi hajtotta az árfolyamot 2025–2026-ban?
Az első és legjelentősebb tényező a 2025 novemberi 455 milliárd forintos keretmegállapodás volt. A leányvállalat, a Delta Systems konzorciumvezetőként nyerte el a Digitális Kormányzati Ügynökség alkalmazásfejlesztési és üzemeltetési keretmegállapodását. A részvény 49 forintos nyitóárról néhány óra alatt majdnem 60 forintig emelkedett, kiugró forgalom mellett.
A második a 2025 októberi, hálózati eszközbeszerzésre kiírt keret volt. A Delta Systems konzorciumi tagként vett részt egy másik DKÜ-eljárásban („HNET25"), amelynek hírére a részvény közel 5%-ot pattant.
A harmadik, árfolyamfékező tényező a féléves jelentés volt. A 2026 márciusi gyorsjelentés gyenge számai megtörték a hírekre épülő lendületet: a részvény áprilisban 36,25 forintig esett, majd az 50 forint körüli sávba rendeződött vissza.
Értékeltség: mit mutatnak a mutatók?
Klasszikus mutatókkal a Delta Group nehezen fogható meg: mivel a legutóbbi féléves időszakban veszteséges volt, a P/E nem értelmezhető, és elemzői konszenzus sincs, amihez viszonyítani lehetne.
Ami marad, az a könyv szerinti érték alapú megközelítés: a részvény 2,90-es P/B-n forog, ami egy zsugorodó árbevételű, jelenleg veszteséges rendszerintegrátornál nem nevezhető olcsónak. A kb. 18,5 milliárd forintos kapitalizáció mellett a vállalatérték (EV) 30 milliárd forint körül alakul, vagyis a cég nettó adóssággal működik – ez emeli a tétet a keretmegállapodások lehívásán.
Delta Group fundamentális elemzés 2026-ra
A 2024–2025-ös üzleti év: csökkenő árbevétel, zsugorodó profit
A Delta Group 2024. július 1. és 2025. június 30. közötti lezárt üzleti évében elért konszolidált árbevétele 23,878 milliárd forint volt, 23,79%-kal elmaradva az előző üzleti évben elért 31,335 milliárd forinttól. Az EBITDA elérte az 1,555 milliárd forintot, míg egy évvel korábban ez az összeg meghaladta a 3 milliárd forintot.
| Mutató | 2024–2025 (üzleti év) | 2023–2024 (üzleti év) |
|---|---|---|
| Konszolidált árbevétel | 23,878 milliárd Ft | 31,335 milliárd Ft |
| EBITDA | 1,555 milliárd Ft | >3 milliárd Ft |
| Adózás előtti eredmény | 1,288 milliárd Ft | – |
| Teljes átfogó eredmény | 1,078 milliárd Ft | – |
| EPS | 2,60 Ft | 4,41 Ft |
Érdemes ezt a saját előrejelzéshez mérni: a menedzsment 2025 márciusában még 25,5–30,5 milliárd forintos éves árbevételt vetített előre. A tényleges 23,878 milliárd még ennek az alsó szélét sem érte el – ez magyarázza, miért fogadja a piac fenntartásokkal a 2029-es célszámokat.
A vállalat indoklása szerint az egyszeri állami tenderek megritkulásával nőtt a visszatérő és a versenypiaci bevételek aránya – ez hosszú távon egészségesebb bevételi szerkezet, még ha rövid távon árbevétel-csökkenést is okoz.
2025–2026 H1: tovább romló számok
A 2025. július 1. és december 31. közötti félévre vonatkozó, 2026 márciusában közzétett jelentés tovább romló trendet mutatott. A gyorsjelentés konszolidált szinten 12,284 milliárd forint árbevételt, 18,229 milliárd forint mérlegfőösszeget, 6,579 milliárd forint saját tőkét és 208,671 millió forint veszteséget mutatott. Az árbevétel az egy évvel korábbi 16,169 milliárd forintról csökkent, az EBIT 1,22 milliárd forintos nyereségből 55 millió forintos veszteségbe fordult, az egy részvényre jutó eredmény pedig 3,92 forintos nyereség helyett 0,42 forintos veszteség lett.
A menedzsment a gyenge eredményt elhúzódó akvizíciós folyamatokkal, egyszeri költségoptimalizálási tételekkel és a rendelésállomány egy részének későbbre tolt teljesítésével magyarázta, ugyanakkor erősebb második félévre számít, elérhetőnek tartva az éves 30,6 milliárd forintos core működési bevételt.
Az ötéves stratégia: ambiciózus célok, eltérő pálya
A Delta Group 2025 júliusában frissített, 2029-ig szóló stratégiai tervet tett közzé. A terv szerint a társaság 2029-re 56,4 milliárd forintos árbevételt céloz a 2024-es 31,3 milliárd forintról, ami évi átlagosan 12,5%-os bevételnövekedést jelentene. A célzott EBITDA 2029-re 7,1 milliárd forint, ami 12,6%-os EBITDA-marzsnak felelne meg.
A friss számok azonban azt mutatják, hogy a társaság jelenleg távolodik ettől a céltól, nem közelít hozzá: a 2024–2025-ös árbevétel a tervezett növekedési pálya helyett csökkenést mutatott, és az EBITDA-marzs is jelentősen elmarad a célzott 12,6%-tól.
A keretmegállapodások: lehetőség, de nem garancia
A Delta Group 2025 második felében sorra nyerte el a nagy értékű állami informatikai keretmegállapodásokat – összesített névleges keretösszegük meghaladja az ezermilliárd forintot. Ez azonban fontos pontosítást igényel.
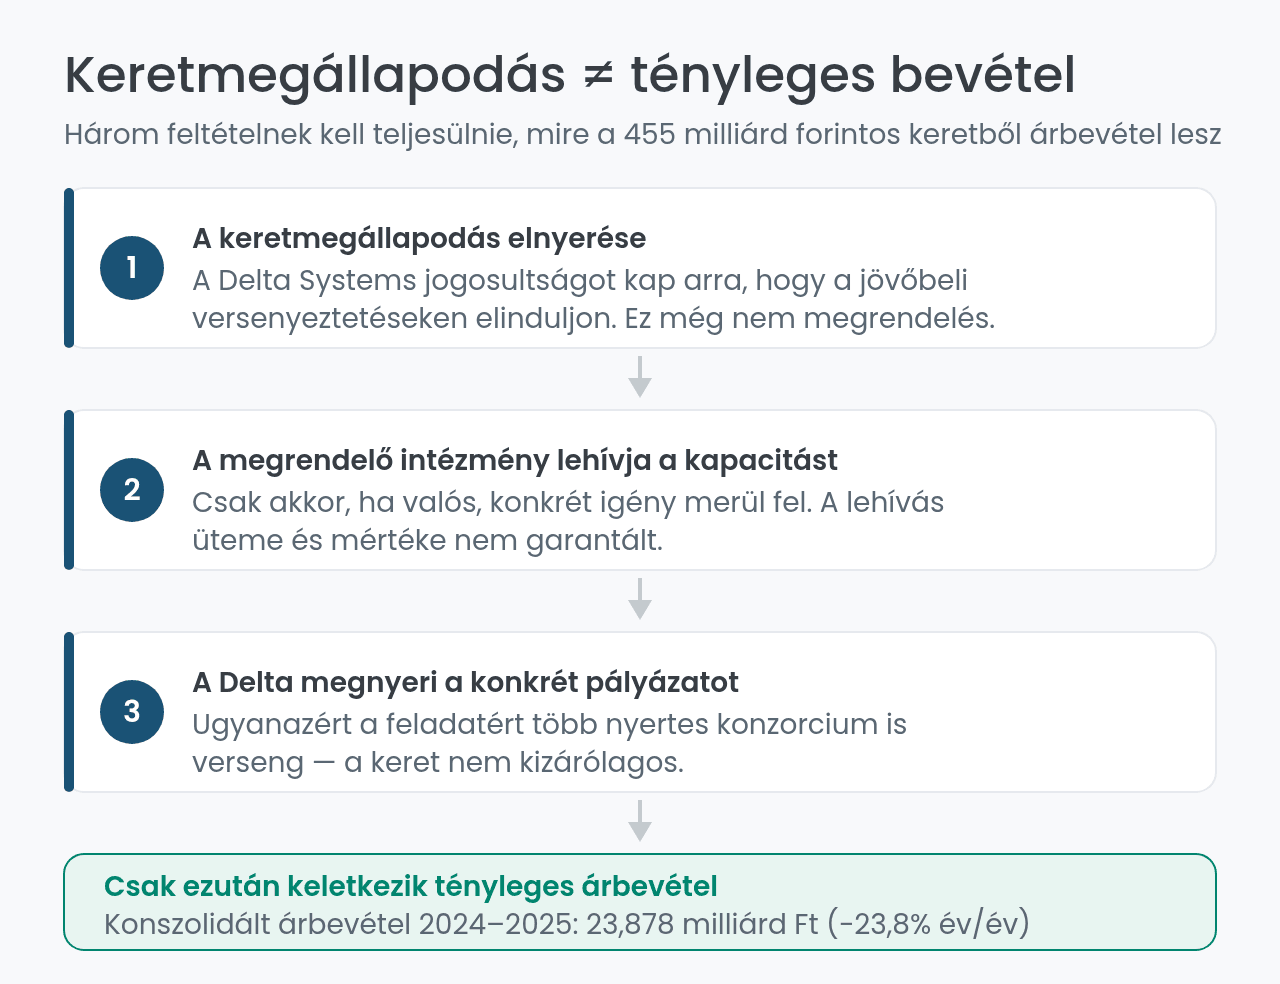
A keretmegállapodás nem azonos a tényleges megrendeléssel. Csak annyit jelent, hogy a Delta Systems és konzorciumi partnerei jogosultságot kapnak arra, hogy a jövőben felmerülő konkrét igények esetén versenyeztetésen induljanak. A 455 milliárd forintos keretből a cég csak akkor realizál bevételt, ha a megrendelő intézmények valóban lehívják a kapacitást, és a Delta a konkrét pályázatokon is nyer.
Hasonló mintát látott a piac korábban is: 2021-ben a Delta és a 4iG egyaránt nyertese volt egy 200 milliárd forint körüli keretnek, ám a ténylegesen lehívott megrendelések volumene jelentősen elmaradt a hírekben szereplő keretösszegtől.
MESZ24 közlemény
2026 szeptemberében újabb eljárás eredményéről számolt be a társaság: a Delta Technologies Zrt. vezette konzorcium a megjelenítő eszközök beszerzésére kiírt MESZ24 egyik nyertese lett. A teljes keretösszeg 50 milliárd forint, amely opcióval 65 milliárdra emelkedhet. Ez több nyertes számára elérhető közös keret, nem a Delta saját megrendelésállománya. A szeptember 1-jei közlemény a szerződéskötést a moratórium lejárta utánra jelezte.
Milyen kockázatokkal jár a Delta Group részvény vásárlása?
Jelenleg veszteséges működés
A 2025–2026-os féléves jelentés konkrét veszteséget mutatott, és az EBIT is negatívba fordult. Ez alapvetően megkérdőjelezi, hogy a hatalmas keretmegállapodások rövid távon tényleges profitnövekedést hoznak-e, vagy csak a hírek szintjén mozgatják az árfolyamot.
A stratégiai célok és a tényleges teljesítmény közötti szakadék
A 2029-re kitűzött 56,4 milliárd forintos árbevétel és 7,1 milliárd forintos EBITDA-cél fényében a 2024–2025-ös 23,878 milliárd forintos árbevétel és 1,555 milliárd forintos EBITDA komoly elmaradást jelez. Ha ez a trend folytatódik, a stratégiai célok jelentősen módosulhatnak.
Állami megrendelésfüggőség és politikai kockázat
A Delta Group bevételének jelentős része állami közbeszerzésekből származik. Ez rendelésállományt biztosít, ugyanakkor politikai és szabályozási kockázatot is jelent: a közbeszerzési rendszer vagy a kormányzati IT-beruházási prioritások változása érdemben befolyásolhatja a cég jövőbeli megrendeléseit.
Alacsony likviditás és magas volatilitás
A DELTA kis kapitalizációjú, alacsony forgalmú papír, amelyet 2025 októberében kivettek a BUX indexkosárból. A nagyságrend jól látszik a napi adatokon: 2026. szeptember 11-én a teljes napi forgalom mindössze 5,1 millió forint volt, 24 kötésből. Ekkora forgalomnál már néhány százezer forintos megbízás is elmozdíthatja az árat.
Mi várható 2026-ban?
A pozitív katalizátorok adottak: a HNET25 és SWF25 keretek tényleges lehívása érdemben javíthatja az árbevételt és az EBITDA-t, a versenypiaci ügyfélkör (BMW, Wizz Air) diverzifikálja a bevételi bázist, az akvizíciók (Artofinfo, Robotizálunk Kft.) pedig új képességeket adhatnak. A kérdés az ütemezés.
- Pesszimista forgatókönyv: „A keretmegállapodások nem termelnek tényleges bevételt"
A keretekből nem érkeznek érdemi megrendelések, a veszteség folytatódik, a stratégiai célok távolodnak. A piac leértékeli a részvényt, az árfolyam a 2026 áprilisi mélypont közelébe süllyed.
- Alapforgatókönyv: „Stabilizálódó, de lassú felépülés"
A második félév erősebb lesz, az éves core árbevétel megközelíti a 30,6 milliárd forintot, de a profitabilitás csak lassan javul. A keretekből részleges lehívások érkeznek, a 2029-es célok kitolódnak.
- Optimista forgatókönyv: „A keretmegállapodások valódi megrendelés-áradatot hoznak"
A keretekből jelentős, konkrét megrendelések érkeznek, a versenypiaci ügyfélkör bővül, a vállalat visszatér a növekedési pályára, és a piac újra árazni kezdi a 2029-es célokat.
Hogy a keretekből mennyi tényleges bevétel lesz, jelenleg nyitott kérdés – erre csak a következő jelentések adnak választ.
Hogyan vásárolható Delta Group részvény?
A DELTA a Budapesti Értéktőzsdén forog, így olyan értékpapírszámla kell hozzá, amely valódi, BÉT-en jegyzett részvényeket kínál. A folyamat öt lépés:
- Válassz BÉT-hozzáféréssel rendelkező szolgáltatót – ez a legfontosabb szűrő: nem minden bróker kínálja a magyar tőzsdét.
- Nyiss értékpapírszámlát – online azonosítással, okmánnyal és adóazonosítóval.
- Utalj forintot a számlára – a DELTA forintban forog, így nincs devizakonverziós költség.
- Keresd meg a DELTA tickert, és adj limitáras megbízást – az alacsony forgalom mellett a piaci áras megbízás könnyen rossz árfolyamon teljesül. A limit itt nem opció, hanem alapkövetelmény.
- Kövesd a pozíciót a közzétételek mentén – a jelentések és a közbeszerzési bejelentések az árfolyam fő mozgatórugói.
Ingyen törtrészvény RANKIAHU kóddal
A Rankián keresztül regisztrálva akár 100 USD értékű töredékes eszközt kaphatsz ajándékba a Lightyear-en. A promóció személyes és üzleti számlára egyaránt vonatkozik.
Promóciós kód: RANKIAHU
Feltételek érvényesek.
További BÉT részvényelemzések
Ha a Delta Group mellett más magyarországi részvényekben is gondolkodsz, érdemes megnézni az alábbi elemzéseinket:
- MOL részvény elemzés – olajóriás a BÉT-en, osztalék és 2026-os kilátások
- 4iG részvény elemzés – növekedési sztori vagy kockázatos fogadás?
- ANY Biztonsági Nyomda részvény elemzés – stabil osztalékpapír, ~7%-os hozam
- DH Group (Duna House) részvény elemzés – növekedési holding, akvizíciós stratégia
- Masterplast részvény elemzés – fordulati sztori az építőiparban
Gyakori kérdések
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.