Kincstári Takarékjegy vagy lekötött betét 2026-ban: melyik hoz többet nettóban?

Tartalomjegyzék
- 1–2 éves megtakarítás, számlanyitás nélkül: a Kincstári Takarékjegy nyer, mert a kamata után nem fizetsz sem kamatadót, sem szochót.
- Rugalmas hozzáférés: a lekötött betét bármikor feltörhető, de a legtöbb banknál a feltörés elviszi a teljes addigi kamatot.
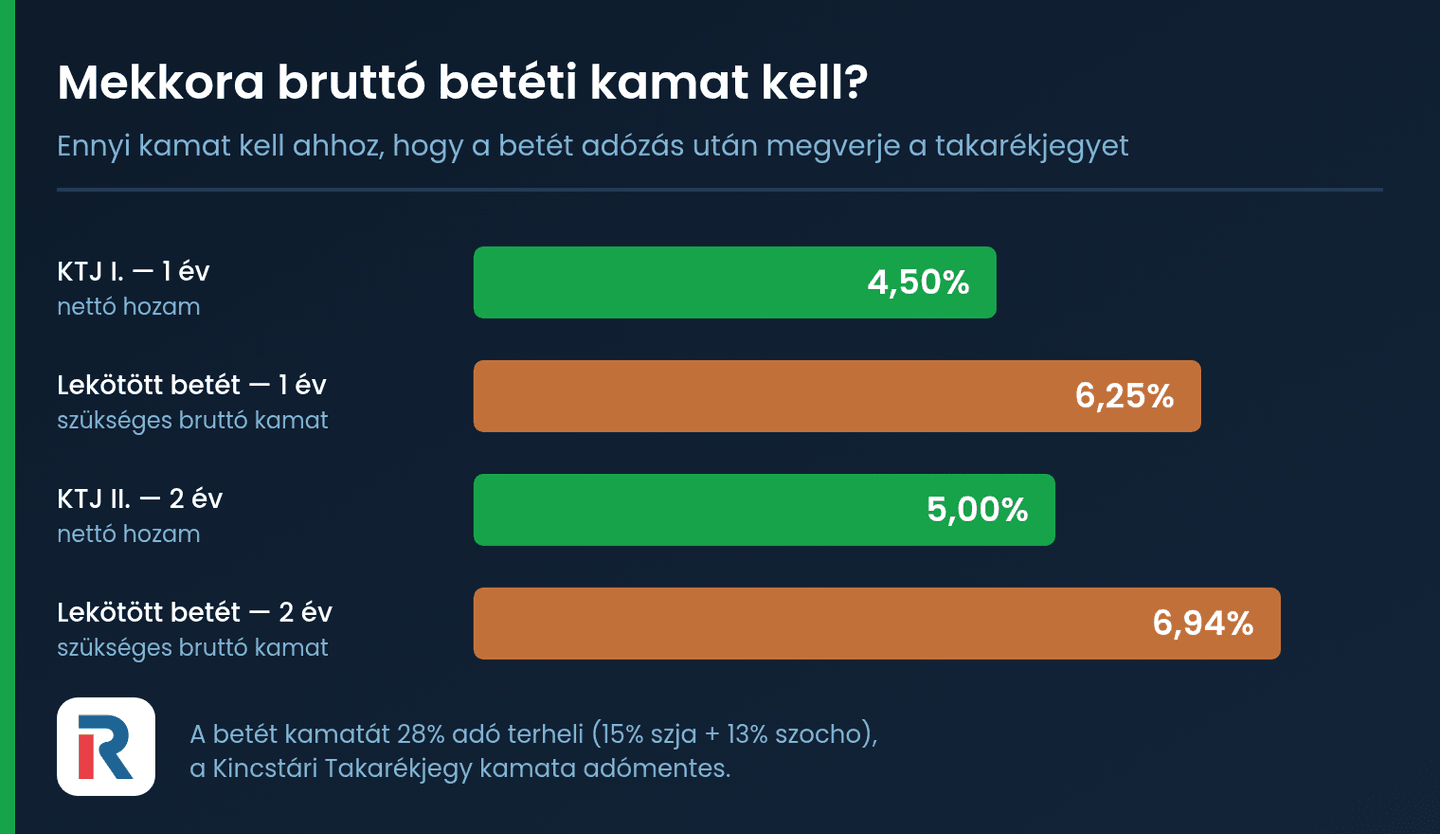
- Akciós banki kamat esetén: a betét csak 6,25% (1 év), illetve 6,94% (2 év) feletti bruttó kamattal éri meg — ez az a szint, ahol a 28%-os adó levonása után is többet hoz.
- Teljesen online ügyintézés: a takarékjegy fizikai papír, csak postán vásárolható és váltható vissza.
Mindkét eszköz ugyanazt ígéri: tőkegaranciát és kiszámítható hozamot kockázatvállalás nélkül. A különbség nem a biztonságban van, hanem abban, hogy mennyi marad belőle a zsebedben az adózás után, és hogy milyen gyorsan jutsz hozzá a pénzedhez. Az alábbiakban a 2026-os kamatokkal, konkrét számokkal és a postai ügyintézés menetével vezetünk végig a döntésen.
Kincstári Takarékjegy vagy lekötött betét: a különbségek egy táblázatban
A két konstrukció szerkezetében tér el egymástól: az egyik államilag kibocsátott értékpapír, a másik banki szerződés. Ez határozza meg az adózást, a garanciát és azt is, hol tudod intézni.
| Szempont | Kincstári Takarékjegy (KTJ) | Lekötött betét |
|---|---|---|
| Kibocsátó / partner | Magyar állam (ÁKK) | Kereskedelmi bank |
| Kamat 2026-ban | 4,50% (1 év) · 5,00% (2 év) | Bankfüggő, jellemzően 5–8% bruttó |
| Kamatadó + szocho | 0% — teljesen adómentes | 28% (15% szja + 13% szocho) |
| Futamidő | 1 vagy 2 év | 1 hónaptól több évig |
| Garancia | Állami, összeghatár nélkül | OBA, 100 000 euró értékhatárig |
| Hol vásárolható | Kizárólag a Magyar Postán | Bankfiókban és netbankban |
| Számlanyitás | Nem kell | Bankszámla kell hozzá |
| Lejárat előtti hozzáférés | Bármikor, lépcsős kamattal | Feltöréssel, jellemzően kamatvesztéssel |
| Címletek / minimum | 10 000 – 1 000 000 Ft | Bankonként eltérő, jellemzően 10 000 Ft-tól |
A táblázat két sora dönti el a versenyt: az adózás és a hozzáférés. A többi szempont inkább kényelmi kérdés.
Mennyi a Kincstári Takarékjegy kamata 2026-ban?
A Kincstári Takarékjegy a Magyar Állam nyomdai úton előállított állampapírja, amelyet az Államadósság Kezelő Központ (ÁKK) bocsát ki. Két változata van, és a vásárlás napján érvényes kamat a teljes futamidőre garantált — a későbbi kamatcsökkentés nem visszamenőleges hatályú.
| Változat | Futamidő | Éves kamat (2026.06.15-től) | EHM |
|---|---|---|---|
| Kincstári Takarékjegy I. (KTJ I.) | 1 év | 4,50% | 4,50% |
| Kincstári Takarékjegy II. (KTJ II.) | 2 év | 5,00% | 4,88% |
A hosszabb futamidőért az állam fél százalékpont kamatprémiumot ad. Kétéves távon ez kamatos kamattal számolva összesen 10,25% hozamot jelent a névértékre, miközben a KTJ II. EHM-je (4,88%) azért alacsonyabb a névleges 5,00%-nál, mert a kamatot csak a futamidő végén, egy összegben fizetik ki.
Ha az állampapírok teljes kínálatában szeretnél eligazodni, a milyen állampapírt vegyél 2026-ban összeállításunk a MÁP Pluszt, a PMÁP-ot és a FixMÁP-ot is összeveti a takarékjeggyel.
Mennyi kamatot fizet ma egy lekötött betét?
A banki lekötött betétek kamata jóval szélesebb sávban mozog, mint az állampapíroké, mert minden bank maga hirdeti meg. 2026-ban a jegybanki alapkamat 6,50%, a piaci kínálat pedig éves lekötésre jellemzően 5–8% közötti bruttó kamatot ad.
Ez első ránézésre veri a takarékjegy 4,50–5,00%-át. A bruttó kamat azonban nem az, amit megkapsz: a bank levonja belőle a 15%-os kamatadót és a 13%-os szochót, vagyis a hozam 28%-a azonnal elmegy.
Három tényező mozgatja a betéti kamatot:
- Az összeg. A legmagasabb kamatokat jellemzően többmilliós lekötésre hirdetik meg.
- Az akciós feltételek. A kiemelt ajánlatok gyakran csak új pénzre érvényesek, azaz olyan összegre, amit most utalsz át a bankhoz.
- A futamidő. A hosszabb lekötés általában magasabb kamatot kap, cserébe hosszabb ideig nem férsz hozzá a pénzedhez.
Éppen ezért a betéti ajánlatokat mindig nettó kamatra átszámolva érdemes összevetni a takarékjeggyel — a következő fejezetekben pontosan ezt tesszük meg.
Előnyök és hátrányok: melyiket mire tervezték?
A Kincstári Takarékjegy előnyei és hátrányai
Előnyök
- Teljes adómentesség: a kamat után sem kamatadót, sem szochót nem vonnak le, így a bruttó hozam egyben a nettó hozam is.
- Nincs számlanyitás és számlavezetési díj: nem kell értékpapírszámlát nyitni sem a Kincstárnál, sem banknál.
- Korlátlan állami garancia: az állam a teljes összegre helytáll, nincs 100 000 eurós plafon.
- Bármikor visszaváltható büntetődíj nélkül, az eltelt időnek megfelelő kamattal.
Hátrányok
- Fizikai papír: elvesztése vagy megsemmisülése esetén hosszadalmas közjegyzői eljárás vár rád.
- Csak postán intézhető: sem netbankban, sem a WebKincstárban nem érhető el.
- Az első 3 hónapban nem kamatozik, ezért néhány hónapos parkoltatásra alkalmatlan.
A lekötött betét előnyei és hátrányai
Előnyök
- Teljesen online intézhető: a netbankból percek alatt leköthető és feltörhető.
- Rugalmas futamidő: akár 1 hónapra is leköthető, nem csak 1 vagy 2 évre.
- Magasabb bruttó kamatok az akciós ajánlatoknál, elsősorban új pénzre.
Hátrányok
- 28%-os adóteher: a kamatadó és a szocho együtt a hozam több mint negyedét viszi el.
- Feltöréskor jellemzően elveszted a kamatot, sok banknál teljes egészében.
- Az OBA-garancia 100 000 euróig véd, az afölötti összegre nem.
Lépcsős kamatozás: mikor jutsz hozzá a pénzedhez?
A Kincstári Takarékjegy kamatozása fix, de lépcsős. Ez azt jelenti, hogy a meghirdetett 4,50% vagy 5,00% csak akkor jár, ha végigtartod a futamidőt; korábbi visszaváltásnál az eltelt hónapokhoz rendelt, alacsonyabb kamatsávot alkalmazzák.
A lépcsők logikája a következő:
- 0–3. hónap: 0% kamat. Ha 90 napon belül váltod vissza, pontosan a befizetett névértéket kapod meg.
- 3. hónaptól: a kamat havonta, sávosan emelkedik minden lezárt hónappal.
- A futamidő végén: eléri a teljes meghirdetett kamatot.
Csak a teljesen lezárt hónapok után jár kamat. Ha az 5. hónap közepén váltod vissza a papírt, négy hónap kamatát kapod meg — érdemes tehát a postai ügyintézést a hónapforduló utáni napra időzíteni.
A lényeges különbség a betéthez képest: a takarékjegy korai visszaváltása nem díjba kerül, hanem kamatba. Nincs feltörési jutalék, egyszerűen csak kevesebb kamatot kapsz, a tőkéd pedig érintetlen marad.
A lekötött betéteknél ezzel szemben a feltörés a legtöbb banknál a teljes addigi kamat elvesztésével jár, vagyis pontosan annyit kapsz vissza, amennyit betettél.
Hol és hogyan vásárolhatsz? Posta vagy bankfiók
Ez a két konstrukció legkézzelfoghatóbb eltérése, és sok félreértés forrása.
A Kincstári Takarékjegyet kizárólag a Magyar Posta állandó szolgáltatóhelyein kapod meg. A vásárlás menete:
- Vidd magaddal a személyazonosító okmányodat és a lakcímkártyádat — az azonosítás jogszabályi kötelezettség.
- Válaszd ki a futamidőt (1 vagy 2 év) és a címletet: 10 000, 50 000, 100 000, 500 000 vagy 1 000 000 forint.
- Fizess készpénzzel vagy bankkártyával. A kártyás állampapír-vásárlás vásárlásnak minősül, így nem terheli készpénzfelvételi díj.
- Vedd át aláírással a kinyomtatott, fizikai értékpapírt, és tárold biztonságos helyen.
A visszaváltás ugyanígy postán történik: a papír és az okmányaid bemutatása után a posta készpénzben azonnal fizet, vagy kérésre magyarországi bankszámlára utal.
A lekötött betétet ezzel szemben a saját bankodnál kötöd le, jellemzően netbankból vagy mobilapplikációból, néhány kattintással. Ehhez viszont élő bankszámlára van szükség, és a kiemelt kamatokhoz gyakran számlanyitási vagy jóváírási feltételek is társulnak.
Számított példa: mennyi lesz 1 millió forintból?
Nézzük meg ugyanazt az 1 000 000 forintot mindkét eszközben, a tényleges kifizetéssel — vagyis a betétnél a 28%-os adó levonása után.
| Eszköz | Bruttó kamat | Levont adó | Nettó kamat | Kézhez kapott összeg |
|---|---|---|---|---|
| KTJ I. (1 év, 4,50%) | 45 000 Ft | 0 Ft | 45 000 Ft | 1 045 000 Ft |
| Lekötött betét (1 év, 6,00%) | 60 000 Ft | 16 800 Ft | 43 200 Ft | 1 043 200 Ft |
| KTJ II. (2 év, 5,00%) | 102 500 Ft | 0 Ft | 102 500 Ft | 1 102 500 Ft |
| Lekötött betét (2 év, 6,50%) | 134 225 Ft | 37 583 Ft | 96 642 Ft | 1 096 642 Ft |
Az eredmény sokakat meglep: egy 6,00%-os betét kevesebbet hoz, mint a 4,50%-os takarékjegy, és a kétéves összevetésben a 6,50%-os betét is alulmarad a KTJ II. mögött. A bruttó kamatok különbsége teljes egészében az adóban tűnik el.
Innen adódik a döntés egyetlen számszerű szabálya:
- KTJ I. (1 év): csak a 6,25% feletti bruttó betéti kamat veri meg a nettó hozamát.
- KTJ II. (2 év): csak a 6,94% feletti bruttó betéti kamat veri meg a nettó hozamát.
Ha a bankod ajánlata ezek alatt van, a takarékjegy matematikailag jobb választás — függetlenül attól, melyik szám néz ki jobban a hirdetésben.
Gyakori tévhitek a takarékjegyről és a betétről
„A bankfiókban is kapható Kincstári Takarékjegy." Nem. Sem az OTP, sem a CIB, az Erste, az MBH vagy a Raiffeisen nem árusítja. A bankok kizárólag dematerializált állampapírokat forgalmaznak — MÁP Pluszt, PMÁP-ot, BMÁP-ot —, és ezekhez értékpapírszámla kell.
„Ha idő előtt visszaváltom, büntetést fizetek." Nem fizetsz díjat, csak alacsonyabb kamatsávot kapsz. A tőkédet minden esetben hiánytalanul visszakapod.
„A takarékjegy megvehető a WebKincstárban." Nem. Nyomdai jellege miatt sem a WebKincstárban, sem a MobilKincstárban nem szerepel; a digitális felületeken csak az elektronikus állampapírok érhetők el.
„A betétre és az állampapírra ugyanaz az adó vonatkozik." A 2019. június 1. után kibocsátott magyar állampapírok kamata adómentes, a banki betéteké nem. Ha a takarékjegy mellett a többi lehetőséget is mérlegeled, érdemes átnézni a Kincstári Takarékjegy hozamát, likviditását és alternatíváit részletező elemzésünket is.
Adózás: itt dől el a verseny
Ez a fejezet jelenti a legtöbb pénzt — mégis ez hiányzik a legtöbb összehasonlításból.
A Kincstári Takarékjegy esetében a 2019. június 1. után kibocsátott lakossági magyar állampapírokra — így a ma vásárolt takarékjegyre is — teljes kamatadó- és szocho-mentesség vonatkozik. A felhalmozott kamat 100%-a nálad marad, a postai kifizetésből semmit nem vonnak le, és külön adóbevallási teendőd sincs.
A lekötött betét kamatjövedelmét 15% kamatadó és 13% szocho terheli, utóbbi 2023. július 1-je óta. A kettő együtt 28%, amelyet a bank automatikusan levon és bevall, tehát eleve nettó összeget írnak jóvá a számládon.
| Adónem | Kincstári Takarékjegy | Lekötött betét |
|---|---|---|
| Szja (kamatadó) | 0% | 15% |
| Szocho | 0% | 13% |
| Összesen | 0% | 28% |
Egyetlen kivétel van a betét oldalán: a tartós befektetési számlán (TBSZ) elhelyezett megtakarítás adóterhe 3 év után 18%-ra, 5 év után pedig nullára csökken.
Összegzés
Összefoglalva, 1–2 éves időtávon, adózás után a Kincstári Takarékjegy szinte minden esetben többet hagy a zsebedben, mint egy hasonló futamidejű lekötött betét. A 28%-os adóteher akkora hátrányt jelent a betétnek, hogy azt csak kiugróan magas, 6,25–6,94% feletti bruttó akciós kamattal lehet ledolgozni, és az ilyen ajánlatok jellemzően új pénzre, korlátozott ideig érvényesek.
A betét ott marad versenyképes, ahol a takarékjegy nem játszik: néhány hónapos parkoltatásnál, ahol a takarékjegy még 0%-ot fizet, és a teljesen online ügyintézésnél, ha nem szeretnél postára menni egy fizikai értékpapírért. Ha pedig ennél hosszabb távra gondolkodsz, érdemes megnézni a Hosszú távú befektetési stratégiák című cikkünket is, mert néhány éven túl már nem a tőke biztonsága, hanem az inflációt meghaladó hozam a fő kérdés.