
ATR indikátor: mi az, hogyan számítjuk és hogyan használd a kereskedésben?

Tartalomjegyzék
Amikor technikai elemzést végzünk, a mutatók többsége arra keresi a választ, hogy merre megy az ár. Az ATR nem ezt csinálja: azt méri meg, mekkorát szokott lépni egy instrumentum egy adott időszak alatt.
Ez elsőre kevesebbnek hangzik, a gyakorlatban viszont pont ez az az adat, amiből kiszámolható, hova tedd a stop losst, mekkora pozíciót nyiss, és hogy egyáltalán illik-e egy piac a stratégiádhoz.
Ebben a cikkben végigmegyünk az ATR (Average True Range) mutatón: mit mér, hogyan számítjuk, hogyan olvasd le és hogyan építsd be a kockázatkezelésedbe konkrét számokkal.
Mi az az ATR indikátor?
Az Average True Range (ATR) a volatilitás egyik legfőbb indikátora a technikai elemzés területén. A legendás J. Welles Wilder által létrehozott mutató eredetileg Volatility Index néven jelent meg az 1978-as „New Concepts in Technical Trading Systems" című könyv 3. fejezetében.
Ebben a fejezetben Wilder megjegyzi, hogy „az egyetlen dolog, ami arányos a volatilitással, az a tartomány (range)", amelyet úgy értelmezünk, mint egy gyertya maximuma és minimuma közötti különbség.
Amikor azonban erős rés (gap) keletkezik két ülés között, ez a számítás torzul: a gyertya tartománya nem tükrözi az ár teljes mozgását. Emiatt vezeti be Wilder a True Range fogalmát, amellyel megfelelően mérhetjük az ártartományokat.
Fontos, hogy az ATR irányfüggetlen: egy 3%-os zuhanás és egy 3%-os emelkedés ugyanakkora értéket eredményez. A mutató a mozgás méretéről beszél, a mozgás irányáról soha.
Az ATR indikátor lényege röviden
- Mit mér: az átlagos valódi mozgástartományt, vagyis a gyertyák átlagos méretét n periódusra visszamenőleg.
- Alapértelmezett beállítás: 14 periódus, Wilder simított átlagával (a platformokon RMA néven).
- Mértékegység: az eszköz saját pénznemében (dollár, forint, pont) — soha nem százalékban.
- Mire jó: stop loss és take profit távolság, pozícióméretezés, piac- és időtávválasztás.
- Mire nem jó: irány, belépési jelzés vagy trendforduló meghatározására önmagában.
Hogyan számítjuk ki az ATR-t? | Képlet
A mutató kiszámításához a True Range-ből (TR) kell kiindulnunk. A True Range-hez az alábbi három adatot kell figyelembe vennünk:
- Az aktuális nap maximumának és minimumának különbsége
- Az aktuális nap maximumának és az előző nap zárásának különbsége (abszolút értékben)
- Az aktuális nap minimumának és az előző nap zárásának különbsége (abszolút értékben)
True Range-nek nevezzük a fenti három érték közül a legnagyobbat. Így nézve a tartományokat az ár valódi mozgástartományát vesszük alapul — a réssel együtt, amelyet a puszta maximum-minimum különbség elnyelne.
Nézzünk egy példát az alábbi ártáblázaton keresztül:
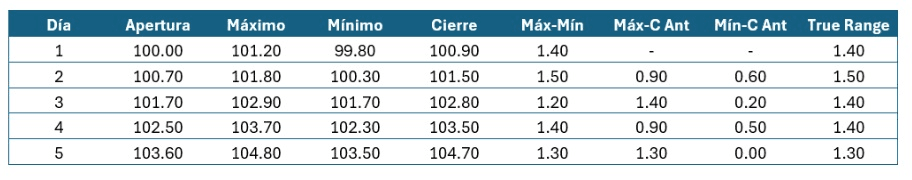
Ebben a táblázatban kiszámítottuk a maximum és minimum különbségét (Max-Min oszlop), valamint a maximum és a minimum eltérését az előző nap zárásától, mindkettőt abszolút értékben. Ezekből az értékekből kaptuk meg az utolsó oszlopot (True Range), a három előző érték maximumaként.
Az ATR ezután a True Range értékek simított átlaga n periódusra, ahol n általában 14:
ATR (n) = Wilder-féle simított átlag (TR)
Itt van a leggyakrabban elkövetett hiba: Wilder nem a klasszikus exponenciális mozgóátlagot használta, hanem a saját simítását, amelyben a súlyozási tényező 1/n, nem pedig 2/(n+1). A kereskedési platformokon ez RMA (Wilder's smoothing) néven fut, és 14 periódusnál érezhetően lassabban reagál, mint egy azonos hosszúságú exponenciális mozgóátlag. Ha az eredeti ATR-t akarod látni, RMA-t válassz.
Alternatívaként létezik a mutatónak egy százalékos változata, amelyet John Forman fejlesztett ki a Cross-Market Evaluations With Normalized Average True Range című cikkében, amely a Stocks & Commodities magazin 2006. májusi számában jelent meg. Forman a következő formulát javasolja az általa Normalized ATR-nek (NATR) nevezett mutatóhoz:
NATR = ATR / Zárás × 100
Ez a normalizált változat akkor hasznos igazán, ha különböző árszinten jegyzett értékpapírok volatilitását akarjuk összehasonlítani.
Hogyan értelmezzük az ATR értékeit?
Az ATR nem jelzi egy trendváltás pontos időpontját, bár figyelmeztethet egy trend lendületére. Az értékei a következőképpen olvasandók:
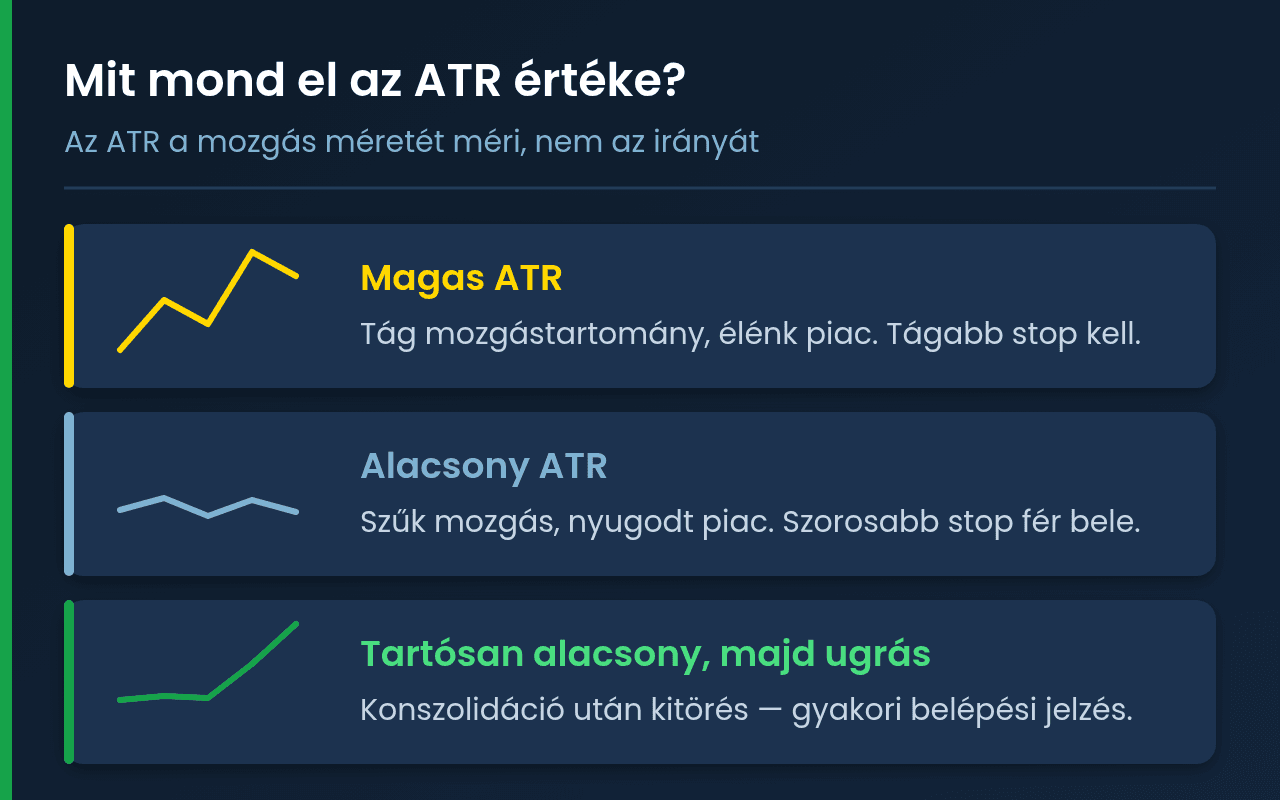
- Az ATR magas értékei magas piaci aktivitást jeleznek, így nagyobb mozgástartományokat is. A nagyon magas értékek nagy emelkedés vagy esés eredményeként jelentkeznek, és ritkán maradnak fenn tartósan.
- Az ATR alacsony értékei alacsony aktivitást jeleznek: nyugodt piacot, ahol a mozgások rövidebbek.
- Az ATR tartósan alacsony értékei az ár konszolidációját jelzik, és egy trend kezdeti vagy folytatási pontjai lehetnek.
Mivel az ATR az eszköz pénznemében méri a mozgást, két különböző árú papír ATR-je nem hasonlítható össze közvetlenül. Egy 2,84 dolláros ATR egy 115 dolláros részvénynél nagyjából 2,5%-os napi mozgásnak felel meg; ugyanez a 2,84 dollár egy 20 dolláros papírnál már több mint 14%-nak. Összevetéshez a NATR a helyes eszköz.
Érdemes azt is tudni, hogy az ATR késleltetett mutató: múltbeli gyertyák átlagát képezi, tehát megerősít, nem előrejelez. A hirtelen ATR-ugrás jellemzően valamilyen eseményre — gyorsjelentésre, kamatdöntésre, makroadatra — adott piaci reakciót követ, nem előzi meg.
Hogyan használjuk az ATR-t a kereskedésben?
Más technikai indikátorokkal ellentétben az ATR nem arra lett tervezve, hogy meghatározza a piac irányát. Mivel csak a volatilitás mértékét méri, fő haszna a kockázat számszerűsítése — erre három konkrét feladatban a legjobb.
Hogyan számíthatjuk ki a stop losst az ATR-rel?
A mutatót gyakran használják a stop loss és take profit szintek meghatározására az aktuális volatilitás alapján, függetlenül a piaci kontextustól (trend vagy oldalazó mozgás).
Az ATR-rel objektív szabályt állíthatunk fel a maximális kockázatunkra, ami lehetővé teszi bármilyen önkényesség kiküszöbölését a kereskedésünkben. A lépések a következők:
- Az aktuális ATR értékének azonosítása.
- A használandó szorzó meghatározása.
- A stop loss szint kiszámítása a kiválasztott szorzóval.
- A take profit szint kiszámítása, akár az ATR alapján, akár a stop losshoz viszonyított kockázat-nyereség arány alapján.
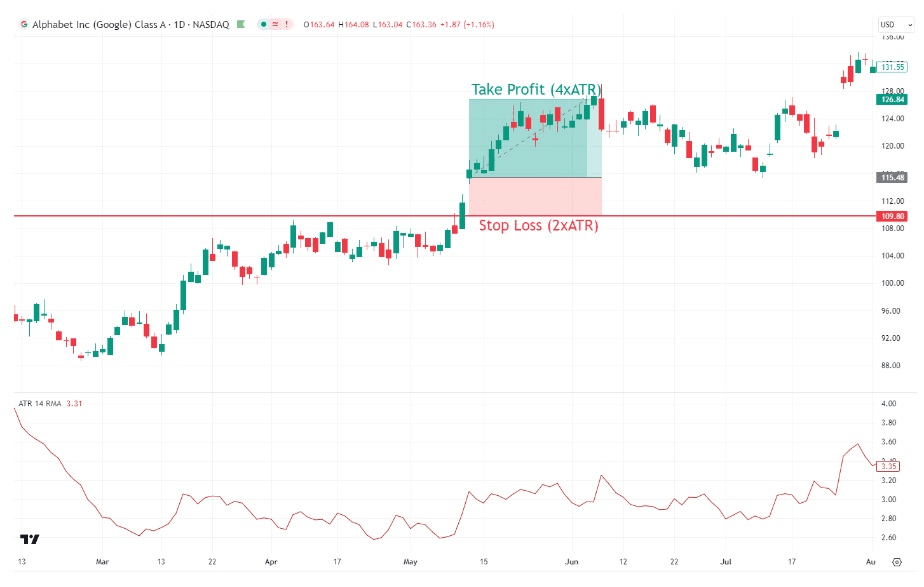
Nézzünk egy gyakorlati alkalmazást. Az alábbi napi grafikonon az Alphabet, a Google anyavállalatának részvényeinél egy fontos, 109,90 dolláros ellenállás-áttörést láthatunk, ezért úgy döntünk, hogy a következő nap nyitásakor vásárolunk, 115,40 dolláros áron.
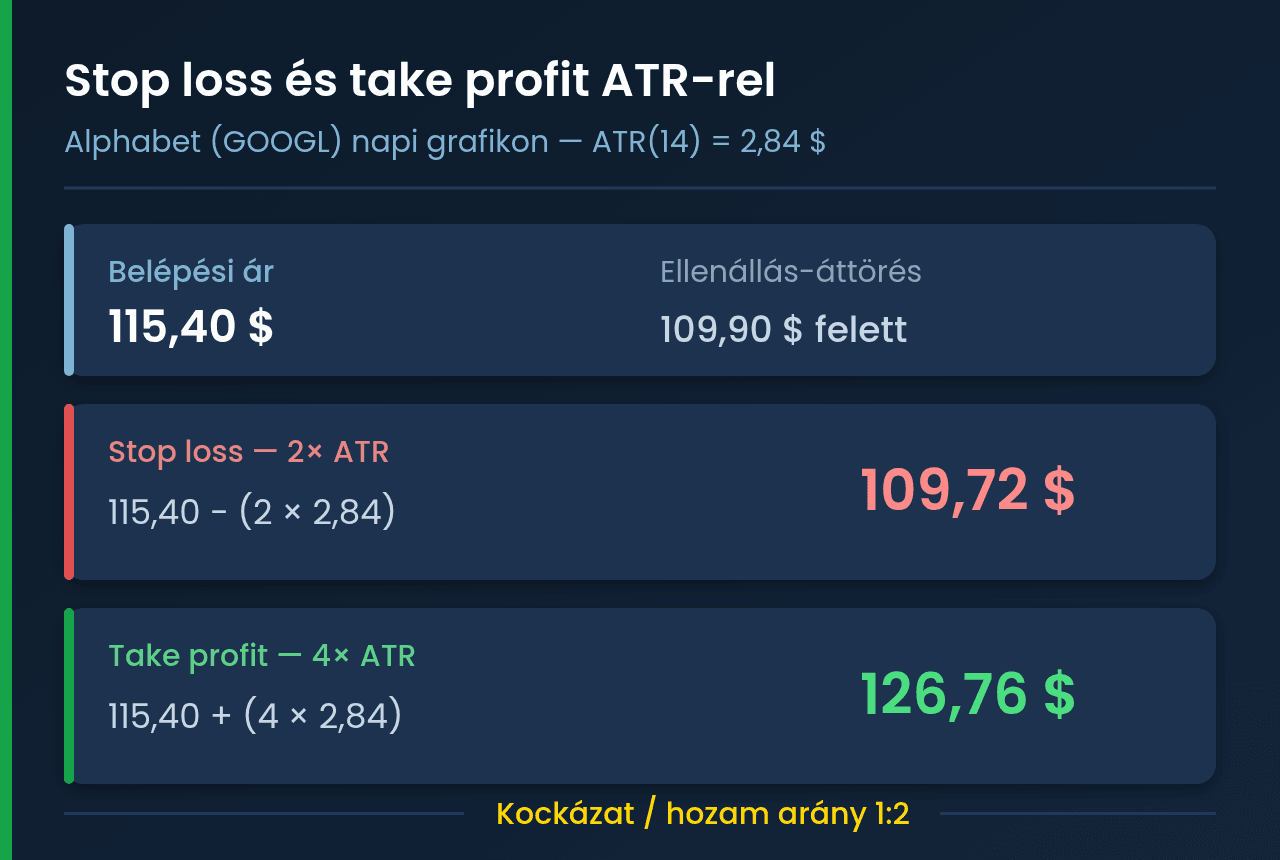
Az ATR (a piros vonal a grafikon alsó részén) az előző záró ülésen 2,84 dolláros értéket mutat. Mivel az Alphabet meglehetősen volatilis részvény, a stop losst az ATR kétszeres távolságánál helyezzük el: 115,40 − 2 × 2,84 = 109,72 dollár.
Ha a kockázat-nyereség arányunkat 1:2-re szeretnénk állítani, a belépési árhoz a stop loss távolságának kétszeresét, vagyis az ATR négyszeresét adjuk hozzá. A nyereségcélunk így 115,40 + 4 × 2,84 = 126,76 dollár lesz.
A szorzó megválasztása az időtávodtól függ: napon belüli kereskedésben az 1–1,5× ATR, swing pozícióknál a 2–3× ATR a bevett tartomány. Minél kisebb a szorzó, annál gyakrabban üt ki a piac normális zaja.
Hogyan számítsuk ki az ATR-alapú trailing stopokat?
Az ATR másik hasznos alkalmazása a trailing stop szintek beállítása: olyan mozgó stop értékeké, amelyek az ár számunkra kedvező mozgásához igazodnak. A szintek meghatározásának módja a következő:
- Vételi pozícióban: az ATR egy többszörösét kell levonni az utolsó n gyertya legmagasabb maximumából.
- Eladási pozícióban: az ATR egy többszörösét kell hozzáadni az utolsó n gyertya legkisebb minimumához.
Az így kapott értékeket Chandelier Exitnek nevezik: ezt az indikátort Chuck LeBeau tervezte 1999-ben, és a piaci volatilitás figyelembevételével jelöli ki a pozíciók lezárásának ideális pontját. Paraméterként a szerző alapértelmezésben n = 22-t és 3-as ATR-szorzót javasol.
Az alábbi, órás bontású grafikonon látható, hogy néz ki a Chandelier Exit a GBP-AUD pár esetében:
- Zöld vonal: az ATR levonása a maximumokból — ez kíséri a long pozíciókat.
- Piros vonal: az ATR hozzáadása a minimumokhoz — ez kíséri a short pozíciókat.
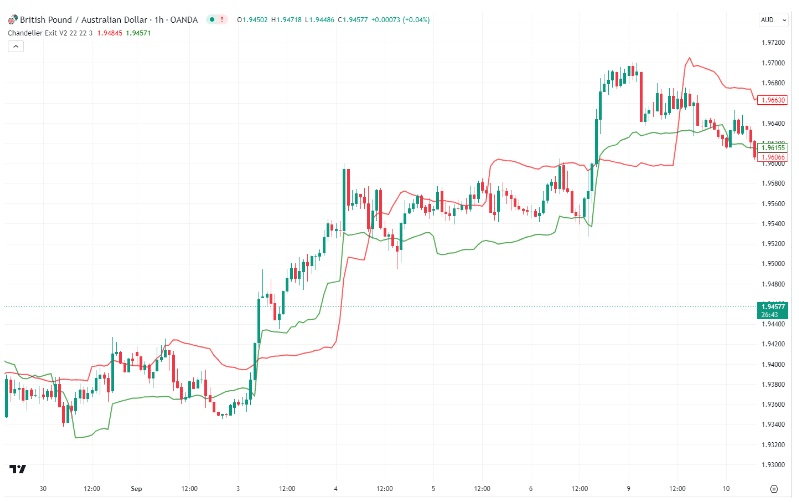
Használatához az alapötlet az, hogy akkor zárjuk a hosszú pozíciókat, ha az ár eléri a zöld vonalat, és akkor zárjuk a rövideket, ha eléri a pirosat. A Chandelier Exit a már megnyitott pozíciók kezelésére szolgál egy kereskedési stratégián belül, és nem szabad önmagában vételi vagy eladási jelek generálására használni.
Mekkora pozíciót nyiss? Pozícióméretezés ATR-rel
Az ATR a pozícióméret meghatározására is használható, és sokak szerint ez a leghasznosabb alkalmazása. A logika egyszerű: ha tudod, mennyit kockáztatsz egy ügyleten, és tudod, milyen messze van a stopod, a kettő hányadosa megadja a darabszámot.
Pozícióméret = (számlaméret × kockázati %) / (ATR × szorzó)
Tegyük fel, hogy 3 000 000 forintos számlád van, és ügyletenként legfeljebb 1%-ot, vagyis 30 000 forintot vagy hajlandó kockáztatni. Ha a stopod 2 × ATR távolságra van, és ez papíronként 5 000 forintnak felel meg, akkor 30 000 / 5 000 = 6 darab részvényt vehetsz.
Ennek a módszernek az a hozadéka, hogy a volatilisabb eszközökből automatikusan kevesebbet vásárolsz. A kockázatod ügyletenként állandó marad, függetlenül attól, hogy nyugodt vagy hektikus piacon kereskedsz.
Hogyan állítsd be az ATR indikátort a platformodon?
Az ATR olyan mutató, amelyet a legtöbb kereskedési platform tartalmaz, így nem lesz nehéz megtalálni.
A TradingView esetében például elég, ha az „Average True Range" kifejezésre keresel rá. Miután kiválasztod, megjelennek a beállítandó paraméterek.
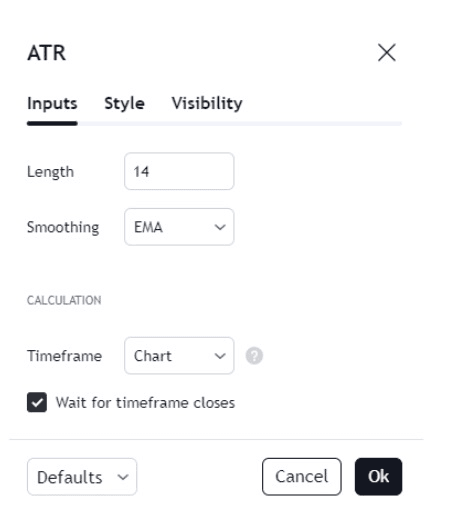
Figyeld meg, hogy lehetőség van a True Range-re alkalmazandó átlagolás típusának kiválasztására. Ha Wilder eredeti verzióját szeretnéd használni, RMA-t és 14-es hosszúságot (length) kell választanod — a TradingView alapértelmezése is ez.
Az EMA, SMA és WMA opciók szintén érvényes változatok, de érzékenyebbek: rövidebb időtávon gyorsabban reagálnak, cserébe több téves jelzést adnak.
Az ATR gyakorlatilag minden felületen elérhető: a MetaTrader 4 és 5 beépített oszcillátorai között, az xStation 5-ben, valamint a forex kereskedés és a CFD kereskedés során használt webes platformokon egyaránt. A Magyarországról elérhető brókerek közül az iFOREX Europe, az XTB és az eToro felületén is egyetlen kereséssel hozzáadható a grafikonhoz.
Az ATR korlátai és kiegészítő indikátorok
Az ATR-nek két érdemi korlátja van. Az első, hogy nem ad irányt: hiába emelkedik az értéke, abból nem derül ki, vételi vagy eladási oldalon érdemes-e gondolkodni. A második, hogy nincs felső vagy alsó határa, így nem létezik univerzális „magas" vagy „alacsony" ATR — mindig az adott eszköz saját előzményeihez kell mérni.
Éppen ezért a belépési és kilépési pontok hatékony azonosításához más mutatókat is figyelembe kell venni, mint például a Relative Strength Indexet és a Moving Average Convergence Divergence-t.
| Indikátor | Mit mér | Hogyan egészíti ki az ATR-t |
|---|---|---|
| ATR | A mozgás méretét (volatilitás) | Alap: stop távolság és pozícióméret |
| RSI | Momentumot, túlvettséget | Irányt és fordulópontot ad a mérethez |
| MACD | Trendet és lendületet | Megerősíti a trend irányát |
| ADX | A trend erősségét | Elválasztja a trendelő és az oldalazó piacot |
Gyakori kérdések az ATR indikátorról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.