
Shortolás (rövidre eladás): hogyan működik, mennyibe kerül és mit kockáztatsz?

Tartalomjegyzék
Hallottál már arról, hogy valaki akkor kereshet pénzt a tőzsdén, amikor az árfolyamok esnek? Furcsán hangzik, hiszen általában akkor nyerünk, ha az árfolyamok emelkednek. A shortolás a fordított logikára épül: előbb eladsz, utána veszel.
Ebben a cikkben végigmegyünk azon, hogyan működik a rövidre eladás, mennyibe kerül, mit szabad belőle a magyar piacon, és melyek az igazi veszélyei.
Mi az a shortolás (rövidre eladás)?
A rövidre eladás lényege, hogy egy értékpapírt (részvényt, ETF-et, kötvényt) kölcsönzöl a brókeredtől, majd azonnal eladod azt az aktuális áron. Később, amikor az ár esik, visszavásárlod ugyanazt a papírt – olcsóbban – és visszaadod a brókernek. A különbség a te nyereséged.
A kulcs az, hogy a short pozíció nyitásához nem kell birtokolnod a papírt: elég kölcsönkérned valakitől, aki birtokolja. Ez a mechanizmus az egész tőkepiac része, nem szürkezóna: az intézményi befektetők és az alapkezelők folyamatosan kölcsönadnak értékpapírokat a shortolóknak, díj ellenében.
Shortolás példa: így keresel az árfolyamesésen
Képzeld el, hogy az ACME Kft. részvénye éppen 100 eurón jár. Te azonban úgy gondolod, hogy hamarosan 70 euróra esik az ár. Hogyan kereshetsz az esésből?
- A brókered kölcsönöz neked 100 db ACME részvényt (vagy annyit, amennyit engedélyez).
- Azonnal eladod ezeket 100 euróért → 10 000 eurót kapsz.
- Várod, míg az ár 70 euróra csökken.
- Visszavásárlod ugyanazt a 100 db részvényt 70 euróért → 7 000 euróért.
- Visszaadod a részvényeket a brókernek.
- Nyereséged: 10 000 − 7 000 = 3 000 euró (mínusz a költségek).
Ez az alapelv: eladás, majd visszavásárlás alacsonyabb áron. Egyszerűnek hangzik – és elméletben az is. De itt jönnek a buktatók.
Long és short pozíció: mi a különbség?
A két pozíciótípus nem egymás tükörképe: a kockázati profiljuk gyökeresen eltér. Egy vételnél a legrosszabb eset a teljes befektetés elvesztése, egy shortnál viszont nincs matematikai felső korlátja a veszteségnek.
| Szempont | Long (vétel) | Short (rövidre eladás) |
|---|---|---|
| Mikor keresel | Ha az árfolyam emelkedik | Ha az árfolyam esik |
| Maximális nyereség | Elméletileg korlátlan | Az árfolyam 0-ig eshet, tehát max. 100% |
| Maximális veszteség | A befektetett tőke (100%) | Elméletileg korlátlan |
| Tartási költség | Nincs (ha nem tőkeáttételes) | Kölcsönzési díj + overnight kamat |
| Osztalék | Te kapod | Te fizeted a kölcsönadónak |
Hogyan működik a rövidre eladás a gyakorlatban?
Részvény shortolása lépésről lépésre
Amikor shortolni szeretnél egy konkrét részvényt, a folyamat így néz ki:
- Kölcsönzési lépés: a brókered megkeresi a piacon, hogy ki tudja neked kölcsönözni a részvényt – saját készletből vagy egy másik ügyfél számlájáról.
- Eladás: azonnal értékesíted a kölcsönzött részvényeket, és a brókerednek kölcsönzési díjat (borrow fee) fizetsz.
- A short pozíció nyitva marad: egészen addig, amíg nem vásárolsz vissza, és nem adod vissza a papírt.
- Fedezet szükséges: margin vagy letét formájában, ez a bróker biztosítéka arra az esetre, ha a kereskedés rosszul alakul.
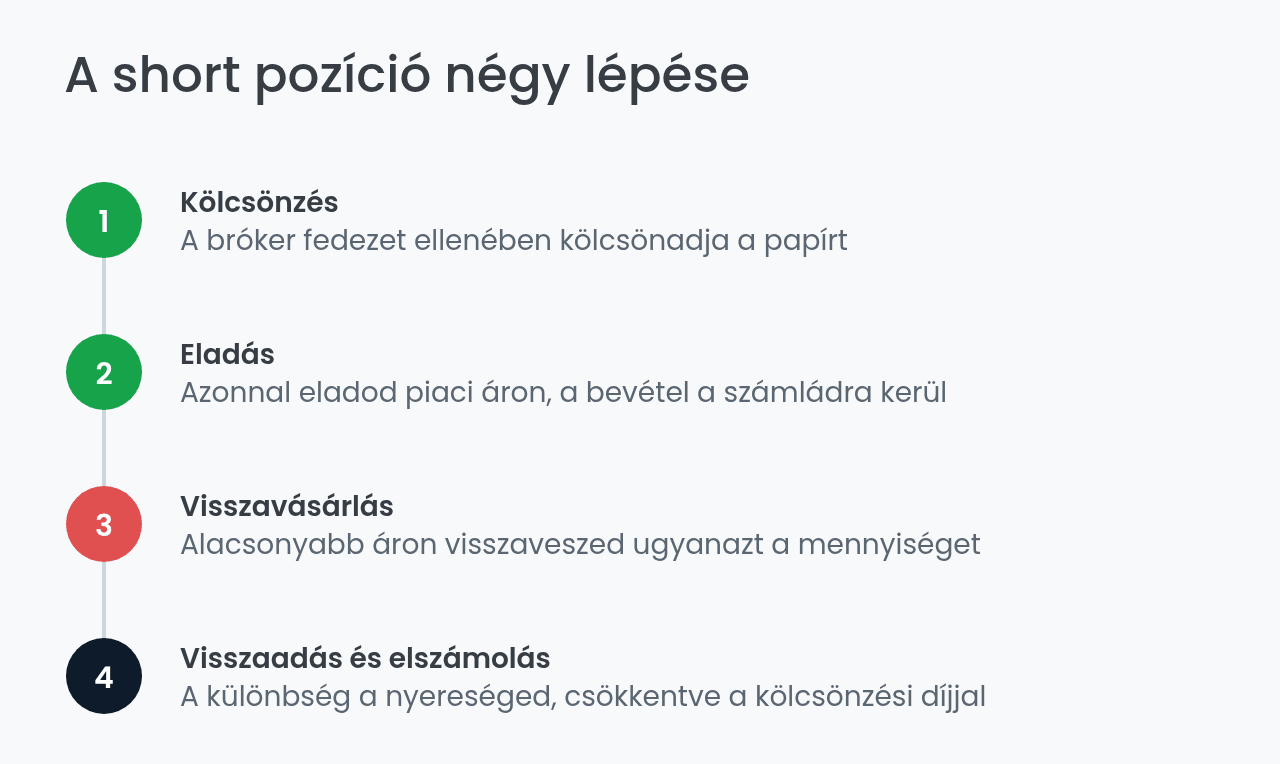
A kölcsönzés jellemzően más ügyfelek hosszú pozícióiból vagy intézményi készletből történik. Emiatt nem minden részvény shortolható: a brókerek általában csak azokat a papírokat engedik, amelyeknek megfelelő a likviditás jelentése szempontjából releváns napi forgalma.
ETF-ek és indexek shortolása
Az ETF-ek (tőzsdén kereskedett alapok) és az indexek szinte ugyanúgy működnek, mint az egyedi részvények – csak könnyebb őket shortolni a nagyobb likviditásuk miatt. Az S&P 500-at követő ETF shortolása például azt jelenti, hogy az amerikai tőzsde széles körű esésére spekulálsz.
Az indexek shortolása szofisztikáltabb formákat is ölthet: opciók, határidős ügyletek vagy inverz ETF-ek útján. A lényeg mindegyiknél ugyanaz: arra spekulálsz, hogy az index értéke csökkenni fog.
CFD, inverz ETF vagy put opció: melyik shortolási módot válaszd?
A lakossági befektetők ma a legritkábban shortolnak fizikai értékpapír-kölcsönzéssel. Helyette három származtatott megoldás közül választanak, amelyek költsége és kockázata eltér.
| Eszköz | Hogyan működik | Mire figyelj |
|---|---|---|
| CFD | Különbözeti szerződés, tőkeáttéttel, fizikai papír nélkül | Overnight finanszírozási díj, az EU-ban korlátozott tőkeáttétel |
| Inverz ETF | Az index napi hozamának ellentétét követő alap | Napi újrasúlyozás miatt hosszabb távon eltér az indextől |
| Put opció | Eladási jog egy adott kötési árfolyamon | A veszteség maximuma a kifizetett prémium |
A gyakorlatban a magyar lakossági ügyfelek túlnyomó része CFD kereskedés formájában shortol. Ehhez EU-ban engedélyezett, felügyelt brókerre van szükség, mert a shortoláshoz fedezeti számla és tőkeáttételes termékkínálat is kell.
A magyar piacról elérhető szolgáltatók közül ilyen a CySEC felügyelete alatt működő iFOREX Europe – a részleteket az iFOREX Europe vélemény cikkünkben nézheted meg.
Tőkeáttétel és fedezet (margin) a short pozícióban
A tőkeáttét azt jelenti, hogy nem csak a saját pénzeddel kereskedhetsz, hanem a brókered által biztosított fedezettel is. Nagyobb pozíciót irányíthatsz kisebb saját tőkével, ami a nyereséget és a veszteséget egyaránt felnagyítja.
A margin az a biztosíték, amelyet a számládon el kell különítened. Ha a pozíció ellened megy, a bróker ebből a fedezetből vonja le a nem realizált veszteséget – és ha a fedezet a minimum alá csökken, beavatkozik.
Mennyi tőkeáttételt kaphat egy lakossági befektető?
Ez az a pont, ahol az interneten keringő „1:20-as, 1:100-as tőkeáttétel” típusú példák félrevezetők. Az ESMA 2018-as termékintervenciós döntése óta a lakossági CFD-ügyfelek tőkeáttétele az EU-ban kötött, eszközosztályonként eltérő mértékben.
| Mögöttes eszköz | Max. tőkeáttétel | Kezdeti fedezet |
|---|---|---|
| Fő devizapárok | 1:30 | 3,33% |
| Fő tőzsdeindexek, arany | 1:20 | 5% |
| Egyéb áruk, kisebb indexek | 1:10 | 10% |
| Egyedi részvények | 1:5 | 20% |
Vagyis egy egyedi részvény shortolásánál lakossági ügyfélként legfeljebb 1:5 tőkeáttételt kaphatsz, és a pozícióérték 20%-át fedezetként el kell különítened. Profi ügyfélként ennél magasabb tőkeáttétel is elérhető, de akkor több befektetővédelmi garanciáról mondasz le.
A shortolás költségei: mennyibe kerül egy short pozíció?
Sok kezdő befektető azt gondolja, hogy a shortolás ingyenes vagy szinte ingyenes – ez azonban messze van az igazságtól. A short pozíciónak négy visszatérő költségeleme van, amelyek idővel felhalmozódnak.
| Költségtípus | Mit jelent? | Mikor nő meg nagyon? |
|---|---|---|
| Kölcsönzési díj (borrow fee) | Díj a kölcsönvett részvényért/ETF-ért | Ha sokan shortolják → ritka papír → magas díj |
| Finanszírozási / overnight díj | Díj a tőkeáttételes pozíció fenntartásáért | Magas kamatkörnyezetben vagy nagy tőkeáttétnél |
| Spread | A vételi és eladási ár közötti különbség | Alacsony likviditásnál, volatilis papíroknál |
| Jutalék | A bróker kereskedési díja | Nyitásnál és záráskor is felszámítják |
Kölcsönzési díj (borrow fee)
Ez a legmeghatározóbb költség. Amikor egy részvényt kölcsönzöl, napi elszámolású, évesített kamatot fizetsz a kölcsönadónak. A díj mértékét három tényező mozgatja:
- Kereslet a shortolásra: ha sokan akarják ugyanazt a papírt shortolni, a díj felmegy.
- A papír forgalma: egy kevésbé likvid részvénynél drágább a kölcsönzés.
- A kölcsönözhető készlet: ha kevés a szabad papír, a bróker drágítja az árat.
A likvid nagyvállalati részvényeknél a díj tipikusan évesített 0,3–1% körül mozog, a nehezen kölcsönözhető („hard-to-borrow”) papíroknál viszont évesített 20–100% fölé is felkúszhat. Ha egy papírt 3%-os éves kamattal kölcsönzöl és 6 hónapig tartod a pozíciót, az 1,5%-os költség automatikusan csökkenti az eredményedet.
Finanszírozási / overnight díj
Ha tőkeáttéttel kereskedsz, az overnight (egy napon túli) finanszírozási díjat is fizetned kell. A brókered gyakorlatilag kölcsönadja neked a pozícióhoz szükséges tőkét, amelynek ára az irányadó kamatláb plusz egy kis felár (jellemzően évesített 2–3%).
Egy short pozíciónál ez a tétel akár a javadra is fordulhat, ha az irányadó kamat magasabb, mint a bróker felára – de a legtöbb lakossági konstrukcióban a shortos is fizet. Napon belül zárt pozíciónál nincs overnight díj.
Spread és jutalék
A spread az eltérés az eladási és a vételi ár között. Shortoláskor eladáskor az alacsonyabb árat kapod, visszavásárláskor a magasabbat fizeted: a spread azonnali, belépéskor realizált veszteség.
A jutalék az, amit a brókered levon az egyes ügyleteken – lehet fix összeg vagy százalékos ráta. Ha 10 000 euró értékben shortolsz, és a spread 0,5%, plusz ügyletenként 10 euró jutalék, akkor a nyitás és a zárás együtt már 70 euró költséggel indít.
Osztalék: a shortos fizet, nem kap
Erről a legtöbb kezdő megfeledkezik. Ha a shortolt részvény osztalékfizetési fordulónapja a pozíció nyitva tartása alatt van, az osztalék összegét neked kell megtérítened a papír kölcsönadójának. Nem a cég vonja le: a brókered egyszerűen megterheli vele a számládat.
Ez a tétel egy magas osztalékhozamú papírnál érdemben ronthatja az eredményt, ezért érdemes megnézni az osztalékfizetési naptárat, mielőtt shortolsz. A gyakorlati tudnivalókat az osztalék adózása és a TBSZ témájú útmutatónkban részletezzük.
A shortolás legnagyobb kockázatai
Ez az a rész, amelyet senki sem szeret, de a shortolásnál ez a legfontosabb. A kockázati profil nem szimmetrikus a hagyományos vásárláséval, és ennek négy konkrét következménye van.
Korlátlan veszteség lehetősége
Ez a legfontosabb különbség a hagyományos kereskedéshez képest. Ha egy részvényt 100 euróért vásárolsz, akkor a legrosszabb eset az, hogy a papír 0-ra esik – a veszteséged maximuma a befektetett 100 euró.
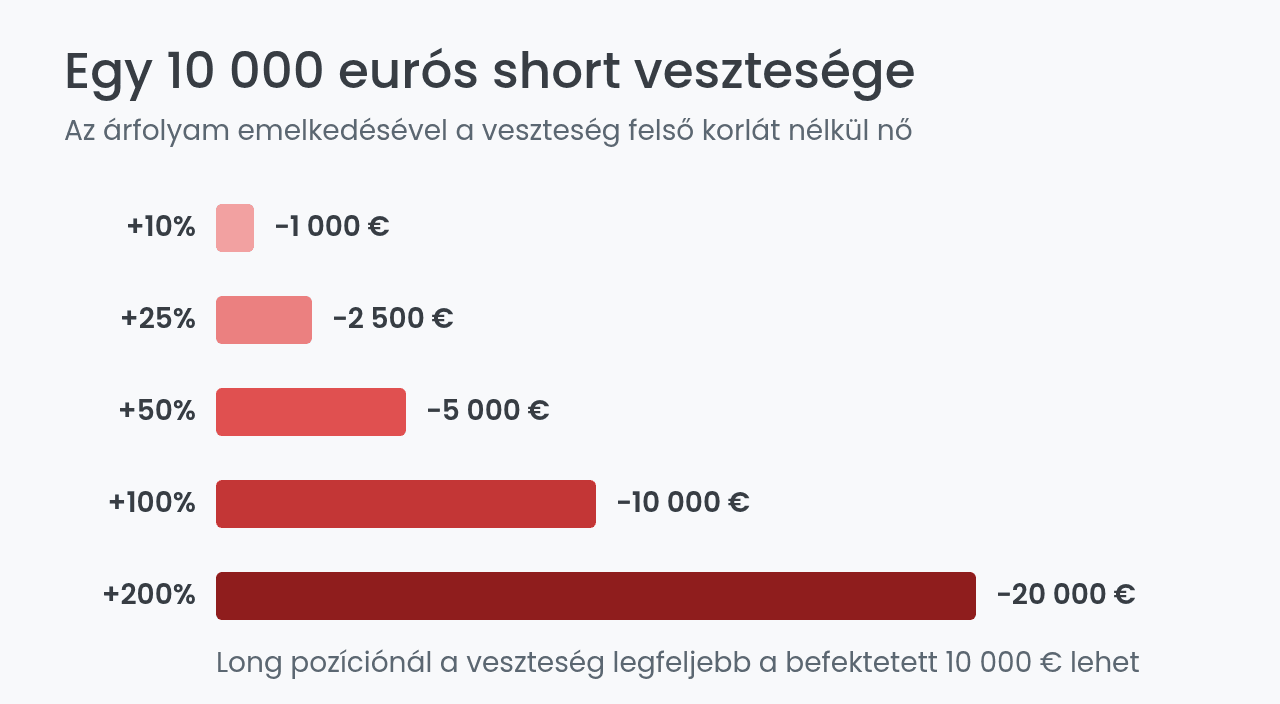
Shortolásnál viszont nincs felső határa az árnak. Az ACME részvénye 100 euróról emelkedhet 150, 200 vagy 300 euróra. Ha 100 euróért shortolsz 100 darabot (10 000 euró), és az ár 200 euróra megy, máris 10 000 eurót veszítettél a költségek nélkül.
Ezért kötelező a stop-loss. (Erről a gyakori hibáknál még részletesen szó lesz.)
Short squeeze
Egy viszonylag ritka, de drámai esemény a short squeeze, amelyben maguk a shortolók hajtják fel az árfolyamot. A forgatókönyv jellemzően így néz ki:
- Sok befektető shortol egy részvényt, így nagy nyitott short pozíció halmozódik fel a piacon.
- Valamilyen ok miatt (pozitív hír, felvásárlás, közösségi média) az ár hirtelen emelkedni kezd.
- A shortolók zárni kezdik a pozícióikat, ami vételi megbízást jelent a piacon.
- Ez a kényszerű vételi nyomás még feljebb löki az árat, ami újabb shortolókat kényszerít zárásra.
A klasszikus példa a GameStop (GME) 2021 januárjában: a papír néhány hét alatt 20 dollár alól 400 dollár fölé emelkedett az addig rekordszintű short állomány mellett, és több shortoló hedge fund milliárdos nagyságrendű veszteséget szenvedett el.
Margin call és kényszerlikvidálás
A shortoláshoz fedezetet kell tartanod a brókerednél. Ha a pozíció veszteséggel szemben áll, és a fedezeted a kötelező szint alá csökken, a bróker felszólít a kiegészítésére – ez a margin call.
Ha nem pótolod a fedezetet, a bróker automatikusan zárja a pozíciódat az aktuális piaci áron, függetlenül attól, mekkora veszteséget realizálsz. A kényszerlikvidálás mindig a legrosszabb pillanatban történik, mert pont a legnagyobb áremelkedés csúcsán aktiválódik.
Alacsony forgalmú vagy hype-os részvények
Ha alacsony forgalmú vagy erős spekulációs hype-pal övezett papírt shortolsz, a fenti kockázatok mind felnagyítódnak.
- Alacsony likviditásnál: előfordulhat, hogy csak sokkal rosszabb áron tudod visszavásárolni a papírt, mert óriási a spread.
- Hype-os részvényeknél: egy közösségi média kampány vagy egyetlen influencer bejegyzése is elég lehet ahhoz, hogy short squeeze induljon.
Short mutatók: mit árul el a short interest és a short float?
Mielőtt shortolsz – vagy éppen egy erősen shortolt papírt vennél –, érdemes megnézni, mennyien állnak már short oldalon. Ezt három nyilvános mutatóból olvashatod ki, amelyeket a tőzsdék és az adatszolgáltatók rendszeresen publikálnak.
- Short interest: a shortra eladott részvények abszolút darabszáma egy adott időpontban.
- Short float: a shortolt darabszám a szabadon forgó (közkézhányad) részvények arányában, százalékban kifejezve.
- Short interest ratio (days to cover): hány átlagos kereskedési napra lenne szükség az összes short pozíció zárásához.
A magas short float nem eladási jelzés, hanem figyelmeztetés: 20% fölött a papír már erősen ki van téve a short squeeze veszélyének, mert a shortolók zárása önmagában is árfelhajtó erő. Alacsony days to cover mellett viszont a piac gyorsan fel tudja szívni a záró vételeket.
Shortolás Magyarországon: mit szabad és hogyan adózik?
A BÉT-en a shortolási lehetőségek jóval szűkebbek, mint az amerikai piacokon, és brókerenként, illetve instrumentumonként eltérnek. Egyes likvid részvényeknél elérhető napon belüli short, míg hosszabb pozícióhoz gyakran más konstrukció vagy származtatott termék szükséges. A BUX index határidős kontraktusán például napon túl is tartható short pozíció.
A shortügylet nyeresége ellenőrzött tőkepiaci ügyletként 15% szja alá eshet, ha megfelelően szabályozott szolgáltatónál kötöd. A veszteség az adókiegyenlítés szabályai szerint elszámolható.
A shortolás jogi keretei
Az EU-ban a shortolás engedélyezett, de szabályozott. A fedezetlen (naked) shortolás tiltott, vagyis részvényt csak akkor adhatsz el shortban, ha a kölcsönzés biztosított.
A nagy nettó short pozíciókat jelenteni is kell: 0,1%-tól a felügyeletnek, 0,5% felett pedig nyilvánosan is közzéteszik. Rendkívüli piaci helyzetben a hatóságok ideiglenesen korlátozhatják vagy megtilthatják az új short pozíciók nyitását.
Mikor lehet értelme shortolni?
A shortolást leggyakrabban három célra használják:
- Portfólióvédelemre: egy meglévő részvényportfólió esési kockázatának mérséklésére.
- Medvepiaci stratégiára: indexek, szektorok vagy egyedi részvények esésére spekulálva.
- Rövid távú kereskedésre: daytrade vagy swing trading stratégiák részeként.
Mindhárom esetben számolni kell azzal, hogy egy hirtelen árfolyam-emelkedés gyors és jelentős veszteséget okozhat.
Gyakori hibák a shortolásnál
Most, hogy tudod, hogyan működik és mik a veszélyei, nézzük a leggyakoribb buktatókat.
Túl nagy tőkeáttétel
A leggyakoribb hiba a túlzott tőkeáttétel. Ha 1 000 eurós számlán 1:5-ös aránnyal shortolsz egyedi részvényt (5 000 eurós pozíció), akkor egy 20%-os áremelkedés a teljes tőkédet elviszi.
Kezdj a lehető legalacsonyabb tőkeáttéttel, és csak akkor növeld, ha már több lezárt ügyleten teszteltél egy írásban rögzített kockázatkezelési szabályrendszert.
Stop-loss hiánya
Ez hatalmas hiba lenne. Mivel a short veszteségpotenciálja elméletileg korlátlan, stop-loss nélkül a kockázatod matematikailag korlátlan marad.
A stop-loss azt jelenti: „ha az ár erre a szintre emelkedik, automatikusan zárd a pozíciómat, még veszteséggel is”. Ha 100 euróért shortolsz, és 110 eurónál stopot teszel, a veszteséged nagyjából 10 euróra korlátozódik – a rés (gap) kockázatával együtt.
Magas volatilitású részvények shortolása
A magas volatilitású papírok shortolása aránytalanul kockázatos, különösen tapasztalat nélkül. Egy vadul ingadozó papírnál a stop-loss szintedet egy átlagos napon belüli kilengés is aktiválhatja, még akkor is, ha az irányról alapvetően igazad volt.
Olyan papírokat érdemes keresni, amelyek korábban stabilabb, kiszámíthatóbb mozgást mutattak, és kerülni a hype-os startup részvényeket vagy az extrém volatilitású, alacsony forgalmú papírokat.
Összegzés
A shortolás legitim, a tőkepiac működéséhez hozzátartozó technika, amellyel eső árfolyamokból is lehet profitálni. Cserébe aszimmetrikus kockázatot vállalsz: a nyereséged maximuma 100%, a veszteséged elméletileg korlátlan, és közben kölcsönzési díjat, overnight kamatot és esetleg osztalékot is fizetsz.
Éppen ezért a shortolás nem kezdőknek való eszköz. Ha most ismerkedsz a tőzsdével, előbb a hosszú pozíciók kezelését érdemes rutinná tenni, és csak utána – szigorú stop-loss szabályokkal, alacsony tőkeáttéttel és a magyar szabályozási korlátok ismeretében – kísérletezni a rövidre eladással.
Gyakori kérdések a shortolásról
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.