
Sharpe mutató: hogyan értelmezd a kockázattal korrigált hozamot?

Tartalomjegyzék
Két portfólió ugyanazt a 12%-os hozamot hozhatja — az egyik simán, a másik gyomorforgató hullámvasúton. A Sharpe mutató (angolul Sharpe ratio) pontosan ezt a különbséget teszi mérhetővé.
Ebben az útmutatóban megnézzük a képletét, azt, hogy mi számít jó értéknek, három konkrét portfólió-példát magyar kockázatmentes hozammal, és azt is, mikor vezet félre ez a szám.
Mi az a Sharpe mutató?
A Sharpe mutató egy pénzügyi mérőszám, amely a befektetés kockázattal korrigált hozamát méri. Azt mutatja meg, hogy egységnyi vállalt kockázatra (volatilitásra) mekkora többlethozam jut a kockázatmentes kamatlábhoz képest.
A mutatót William F. Sharpe amerikai közgazdász alkotta meg 1966-ban, eredetileg „reward-to-variability ratio” néven. Sharpe 1990-ben közgazdasági Nobel-emlékdíjat kapott a tőkepiaci árazási modell (CAPM) kidolgozásáért — a róla elnevezett mutató azóta a befektetési alapok teljesítménymérésének alapeszköze lett.
A logika egyszerű: a portfólió hozamából kivonjuk a kockázatmentes hozamot (például az állampapír hozamát), majd ezt elosztjuk a portfólió szórásával. Az eredmény egy szám, amely megmutatja: mennyit kerestünk a vállalt bizonytalanságért cserébe.
Lényegében a Sharpe mutató arra válaszol, hogy a hozamunkat mennyire „vásároltuk meg” kockázattal, vagyis hatékony volt-e egyáltalán a befektetésünk. Nem a nyereség nagyságát minősíti, hanem a nyereség megszerzésének hatékonyságát.
Miért nem elég a hozamot nézni?
Egy portfólió 15%-os hozama csodálatos — ha mindezt csak 8%-os volatilitás mellett értük el. Sokkal kevésbé csodálatos, ha 25%-os volatilitás árán szereztük meg. A Sharpe mutató pontosan ezt az arányt méri.
Két portfólió adhat egyaránt 12%-os éves hozamot, de lehet, hogy az egyik egyenletesen, a másik pedig óriási hullámvölgyeken keresztül éri el ezt. Az első jobb, mert ugyanazt az eredményt nyújtotta, kevesebb stresszel — és mert egy mély visszaeséskor kisebb eséllyel száll ki pánikban a befektető.
Az alapösszefüggések:
- Magas hozam, alacsony volatilitás = ideális állapot
- Magas hozam, magas volatilitás = bizonytalan kimenetel
- Alacsony hozam, magas volatilitás = rossz üzlet
Sharpe mutató értékek: mi számít jónak?
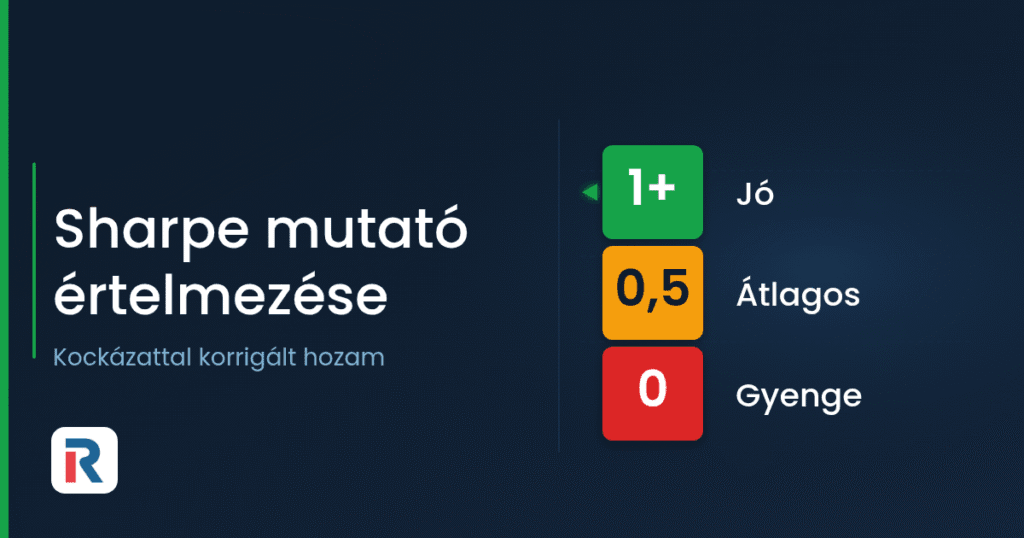
Ez az az értelmezési skála, amelyet a szakma és szinte minden befektetési alap tájékoztatója használ:
| Sharpe mutató | Jelentés |
|---|---|
| 0 alatt | Szörnyű – ennél még a kockázatmentes befektetés (pl. állampapír) is jobb lett volna. |
| 0 – 0,5 | Gyenge – túl sok kockázatot vállaltunk a kevés extra hozamért. |
| 0,5 – 1 | Átlagos – elfogadható, piaci átlag, de semmi kiemelkedő. |
| 1 – 2 | Jó – ez már tiszteletre méltó teljesítmény. |
| 2 felett | Kiváló – kivételes teljesítmény, de gyanús, ha az időtáv túl rövid. |
A kontextus viszont számít: egy 1,5-ös érték kimagasló egy kötvényalapnál, miközben egy gyorsan növekvő technológiai ETF-nél már kevésbé az. Mindig azonos eszközosztályon belül hasonlíts.
Hogyan számold ki? A Sharpe mutató képlete
Sharpe mutató = (Rp − Rf) / σp
- Rp = a portfólió (vagy befektetés) évesített hozama
- Rf = a kockázatmentes hozam — Magyarországon jellemzően a rövid lejáratú állampapír, az egyéves diszkont kincstárjegy (DKJ) hozama
- σp = a portfólió hozamának szórása, vagyis a volatilitás
A kockázatmentes hozam nem állandó, és ez a leggyakoribb hiba forrása. 2026 őszén a jegybanki alapkamat 5,50%, az egyéves DKJ évesített hozama pedig 5% körül mozog — az alábbi példák ezzel az 5%-os szinttel számolnak. Néhány éve ez a szám 1% alatt volt: ugyanaz a portfólió akkor sokkal jobb Sharpe mutatót „kapott” volna.
Hogyan értelmezd a Sharpe mutatót portfólió-példákon?
Nézzük meg, hogyan néz ki mindez a gyakorlatban. Mindhárom példa 5%-os kockázatmentes hozammal számol, és szemléltető jellegű — nem konkrét termékek múltbeli teljesítménye.
Példa 1 – Stabil, alacsony volatilitású portfólió
- Összetétel: 70% kötvény, 30% magyar nagy kapitalizációs (blue chip) részvények
- 5 éves évesített hozam: 7,7%
- Szórás (kockázat): 4,8%
- Kockázatmentes hozam: 5,0%
Sharpe mutató = (7,7% − 5,0%) / 4,8% = 0,56
Ez egy tipikus „középutas” befektető portfóliója. A 4,8%-os ingadozás elfogadható ár azért, hogy megtermeljük az állampapír feletti extra 2,7% hozamot. Nem fenomenális, de tisztességes munka — ezzel a portfólióval nyugodtan tudsz aludni.
Példa 2 – Magas hozamú, de kockázatos portfólió
- Összetétel: 100% technológiai részvények (növekedés-orientált)
- 5 éves évesített hozam: 20,0%
- Szórás: 28,3%
- Kockázatmentes hozam: 5,0%
Sharpe mutató = (20,0% − 5,0%) / 28,3% = 0,53
Majdnem pontosan ugyanaz a Sharpe mutatója, mint az első portfóliónak. Miért? Mert az extra 12,3% hozamért cserébe annyi volatilitást „fizetett”, hogy a kockázat-hozam arány gyakorlatilag változatlan maradt. Míg az első portfólió stabilan 8% körül mozgott, addig a második széles sávban ingadozott. Az „érték” ugyanaz, csak a közben átélt érzelmek mások.
Példa 3 – Azonos hozam, eltérő Sharpe mutató
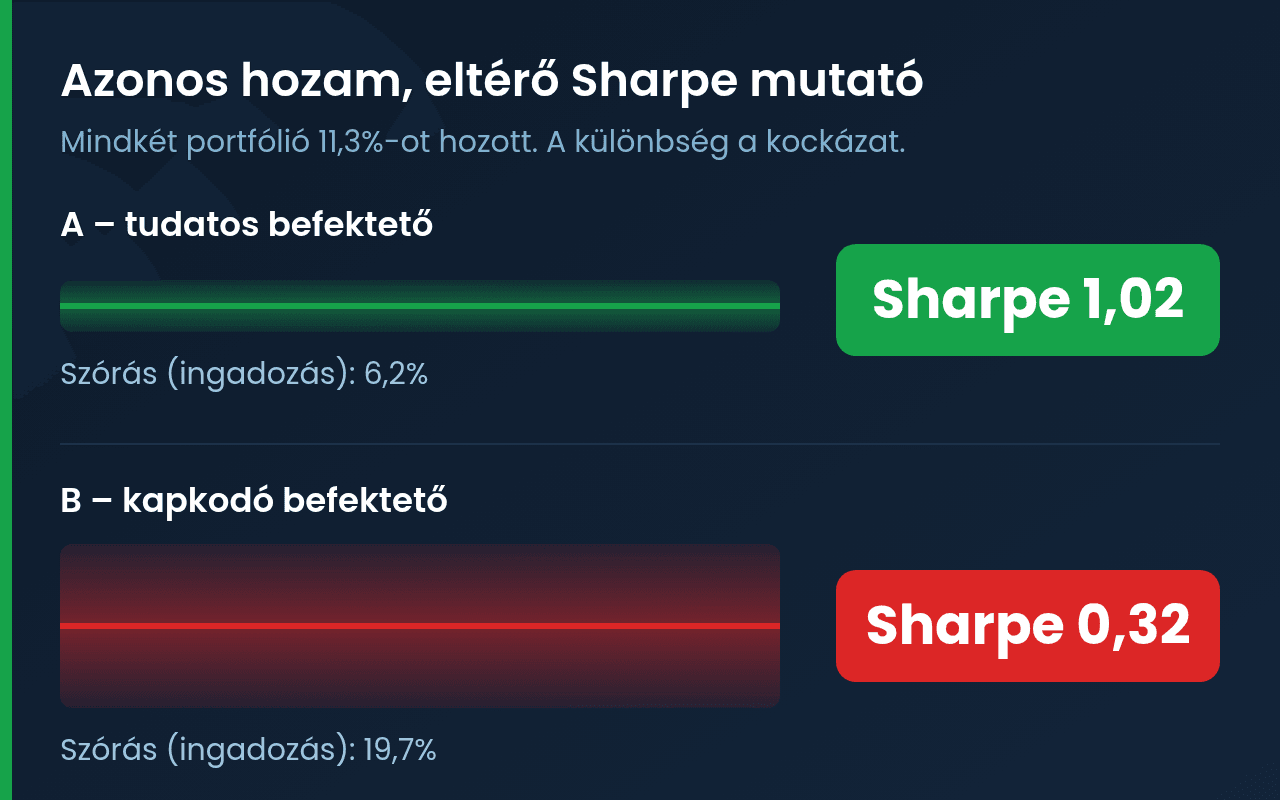
Portfólió A – tudatos befektető:
- Mix: kismértékben alternatív befektetések, kötvények, részvények
- 5 éves évesített hozam: 11,3%
- Szórás: 6,2%
- Sharpe mutató = (11,3% − 5,0%) / 6,2% = 1,02
Portfólió B – kapkodó befektető:
- Mix: tőkeáttétel (leverage), gyakori kereskedés, sok „meme stock”
- 5 éves évesített hozam: 11,3%
- Szórás: 19,7%
- Sharpe mutató = (11,3% − 5,0%) / 19,7% = 0,32
Pontosan ugyanannyit kerestek. De az „A” portfólió a kockázat harmada mellett érte el ugyanazt az eredményt. Az „A” Sharpe mutatója jó (1,02), a „B” befektetőé gyenge (0,32) — ugyanaz a hozam, teljesen más történet. Ez bizonyítja, hogy az igazi ügyesség a kockázat kezelésében rejlik, nem önmagában a hozamban.
Hol találod meg a Sharpe mutatót a gyakorlatban?
A legtöbb befektetőnek nem kell saját kézzel számolnia: a befektetési alapok havi tájékoztatójában (factsheet) a kockázati mutatók között szerepel, jellemzően 3 és 5 éves időtávra. Ugyanígy megtalálod az alapkezelők és az adatszolgáltatók (Morningstar, BAMOSZ) alapadatlapjain, valamint a legtöbb ETF-szűrő felületén is.
Amit érdemes ellenőrizned, mielőtt két számot összehasonlítasz:
- Azonos időtáv — egy 3 és egy 5 éves Sharpe mutató nem összemérhető.
- Azonos deviza — a forintban és euróban számolt érték eltér, mert más a kockázatmentes hozam.
- Azonos eszközosztály — kötvényalapot kötvényalappal, részvényalapot részvényalappal.
Ha saját portfóliódra számolod ki, a szórást a havi hozamokból kapod meg, és √12-vel szorozva évesíted.
Mikor félrevezető a Sharpe mutató?
A Sharpe mutató remek eszköz, de van pár csapdája:
- Rövid időtáv: ha csak 1-2 év adata áll rendelkezésre, a számok torz képet adhatnak — egy szerencsés év túlértékelheti a képességeket.
- A jó és a rossz kilengést egyformán bünteti: a szórás a felfelé mutató mozgást is kockázatként kezeli, pedig annak a befektető örül.
- Extrém volatilitás vagy összeomlás: egy hirtelen piaci pánik ideiglenesen torzíthatja a szórást, és így az egész mutatót.
- Nem normális hozameloszlás: kriptovaluták vagy small cap részvények esetén az árak mozgása nem követi a klasszikus „haranggörbét”, így a képlet kevésbé pontos.
- Manipulálható: az alapkezelő kiválaszthat kedvezőbb időszakot, vagy ritkíthatja a mérés gyakoriságát, hogy szebb értéket mutasson.
Használd a Sharpe mutatót, de soha ne önmagában! Párosítsd más mérőszámokkal.
Sharpe mutató alternatívái: Sortino, Treynor és béta
A Sharpe legnagyobb gyengeségét — hogy minden ingadozást kockázatnak tekint — három rokon mutató orvosolja:
- Sortino-mutató: ugyanaz a logika, de a nevezőben csak a lefelé mutató szórás szerepel. Annak hasznos, akit a veszteség érdekel, nem a kilengés általában.
- Treynor-ráta: a szórás helyett a bétát használja, vagyis a piaci (szisztematikus) kockázatra vetíti a többlethozamot. Jól diverzifikált portfóliónál ad pontosabb képet.
- Béta-mutató: önmagában nem hozammutató — azt méri, hogy a befektetés mennyire mozog együtt a piaccal. 1 feletti béta a piacnál hevesebb kilengést jelez.
A gyakorlatban a Sharpe és a Sortino együtt nézve mond a legtöbbet: ha a kettő erősen eltér, a portfólió ingadozása aszimmetrikus.
Gyakori kérdések a Sharpe mutatóról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.