
Micron részvény elemzés 2026: megéri még venni?

Tartalomjegyzék
Mivel foglalkozik a Micron Technology?
A Micron Technology (tőzsdei jele: MU, NASDAQ) amerikai memóriachip-gyártó. Bevételének nagy része DRAM memóriákból származik, emellett NAND flash tárolókat (például adatközponti SSD-ket) is gyárt. A memóriapiacon gyakorlatilag három nagy szereplő osztozik: a Micron, a Samsung és az SK Hynix.
A cég számára a legfontosabb termék ma a HBM (High Bandwidth Memory): ez a nagy sávszélességű memória az AI-gyorsítók, például az Nvidia chipjei mellett működik. A Micron pénzügyi éve szeptember elején zárul, ezért a „2026-os pénzügyi év” nagyjából a 2025 szeptembere és 2026 szeptembere közötti időszakot jelenti.
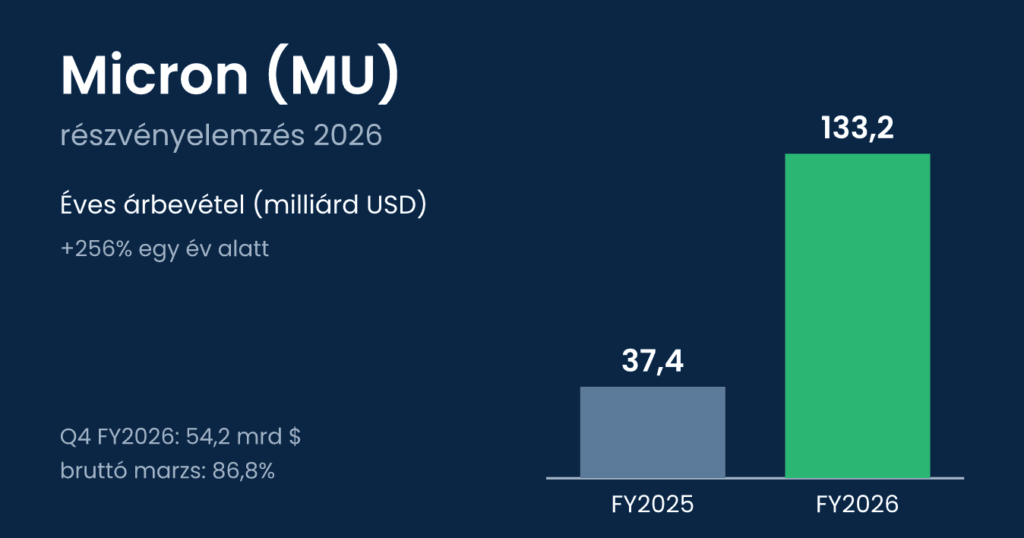
A Micron 2026-os pénzügyi éve számokban
A 2026. szeptember 3-án zárult negyedéves és éves jelentés minden kulcsmutatóban rekordot hozott. A negyedik negyedév 14 hetes volt (az egész pénzügyi év 53 hetes), ezt érdemes figyelembe venned az összehasonlításnál.
| Mutató | FY2025 | FY2026 | Változás |
|---|---|---|---|
| Árbevétel | 37,38 mrd $ | 133,19 mrd $ | +256% |
| GAAP nettó eredmény | 8,54 mrd $ | 84,97 mrd $ | kb. 10-szeres |
| Hígított EPS (GAAP) | – | 74,33 $ | – |
| Működési cash flow | 17,53 mrd $ | 89,68 mrd $ | +412% |
| Nettó beruházás (capex) | – | 27,37 mrd $ | – |
| Korrigált szabad cash flow | – | 62,31 mrd $ | – |
A negyedik negyedév: 54,2 milliárd dollár
A Q4-ben az árbevétel 54,23 milliárd dollár volt, 379%-kal több, mint egy évvel korábban, és bőven meghaladta az elemzők kb. 50,9 milliárdos várakozását. A bruttó marzs 86,8%-ra ugrott az egy évvel korábbi 44,7%-ról, a korrigált EPS 33,42 dollár lett.
| Üzletág (Q4 FY2026) | Árbevétel |
|---|---|
| Cloud Memory (főként HBM) | 16,28 mrd $ |
| Mobile & Client (PC, okostelefon) | 13,11 mrd $ |
| Automotive & Embedded | 6,82 mrd $ |
| Core Data Center (a fennmaradó rész) | kb. 18,0 mrd $ |
A következő negyedévre (Q1 FY2027) a vezetés 61,5 milliárd dolláros árbevételt és 38,15 dolláros korrigált EPS-t vár, szintén a konszenzus felett. Sanjay Mehrotra vezérigazgató szerint a 2027-es pénzügyi év még erősebb lehet, mint a rekordot hozó 2026-os.
Mi hajtja a növekedést? HBM és AI-adatközpontok
A növekedés motorja a mesterséges intelligenciába történő befektetés hulláma. Az AI-szerverekhez rengeteg HBM kell, és mivel a gyártók kapacitásuk egyre nagyobb részét erre fordítják, a hagyományos DRAM-ból is kevesebb jut a piacra. Ez az egész termékpalettán felhajtja az árakat.
- A Micron a 2027-es naptári év HBM-kapacitásának túlnyomó részére már szerződést kötött, az előző évnél jelentősen magasabb árakon.
- A 2027-es pénzügyi év szállításainak több mint 75%-a már le van kötve, így az ügyfelekkel a 2028-as allokációról tárgyalnak.
- Az adatközponti SSD-k árbevétele a Q4-ben megközelítette a 10 milliárd dollárt, ami több mint tízszerese az egy évvel korábbinak.
Ez a magas láthatóság az, ami miatt egyes elemzők szerint a Micron ciklikus papírból egyre inkább strukturális növekedési sztorivá válik. Fontos viszont tudnod, hogy a memóriapiac történelmileg erősen ciklikus volt: a mostani rekordmarzsok jórészt a rendkívüli áremelkedésekből jönnek.
Árfolyam és értékeltség: miért esett a Micron részvény ősszel?
A Micron részvény 2026. június 25-én 1213,56 dolláron zárt, ez az 52 hetes csúcs. Októbertől azonban erős eladási hullám indult: november 5-én egyetlen nap alatt 17,5%-ot esett, és 656,39 dolláron zárt. Ez kb. 46%-os visszaesés a csúcshoz képest, miközben a papír egy év alatt még így is nagyjából megháromszorozódott.
Tecnología Micron Inc (MU)
- Árfolyam
- 733.009
- Változás
- -45.301 (-5.82043%)
- Napi tartomány
- 717.4 — 739.12
- 52 hetes tartomány
- 192.59 — 1255
További információ: Részvények Tecnología Micron Inc
Az esés okai főleg a hangulatban keresendők, nem a jelentésben:
- nőtt a bizonytalanság az AI-infrastruktúrára költött összegek és a memóriaárak emelkedésének tartósságával kapcsolatban;
- a Bloomberg arról számolt be, hogy a Micron gyakorlatilag leállította egy tervezett, 4,5 milliárd dolláros tajvani üzem építését;
- az amerikai félidős választások utáni tech-eladási hullám és az Nvidia vezetőváltása körüli bizonytalanság az egész félvezető szektort lenyomta;
- a kínai memóriagyártók erősödése a piac szemében rontja az iparág hosszú távú jövedelmezőségét.
Az árfolyam azóta is nagyon volatilis: november 11-én egy Morgan Stanley-elemzés és a CoreWeave erős negyedéve nyomán kb. 11%-ot emelkedett, november 16-án viszont ismét több százalékos eséssel nyitott.
Mennyire olcsó a Micron?
Mivel a profit sokkal gyorsabban nőtt, mint az árfolyam, a részvény a nyereséghez mérve olcsóbb lett. A Trefis adatai szerint november 2-i záróáron a visszatekintő P/E kb. 11,1 volt, nagyjából fele az S&P 500 22,8-as szorzójának. Az árbevételhez mérve viszont drágább: szeptember végén 9-szeres volt az árbevétel-arányos árfolyam az egy évvel korábbi 5-szörös helyett.
Az alacsony P/E egy ciklikus cégnél csalóka lehet: csúcsnyereségen mindig olcsónak tűnik a papír. A kérdés tehát nem az, hogy most mennyit keres a Micron, hanem hogy meddig tarthatók ezek a marzsok.
Mit mondanak az elemzők?
Az elemzők többsége továbbra is pozitív. Az OTP Global Markets 2026 júniusában 1635 dollárra emelte a fair érték becslését, és a papírt a kedvelt részvényei között tartja. A szeptemberi jelentés előtt a Bank of America 1500, a Needham 1550 dolláros célárat adott. A Morgan Stanley novemberben azt írta, hogy az árfolyamesés javította a memóriarészvények kockázat-hozam profilját.
Ezek a célárak a júniusi csúcs környékén vagy az őszi esés előtt születtek, ezért ne kezeld őket előrejelzésként. Az elemzői becslések jellemzően követik az árfolyamot, és egy ciklusfordulót ritkán jeleznek előre.
A Micron részvény előnyei és kockázatai
| Mellette szól | Ellene szól |
|---|---|
| Rekord árbevétel és 86,8%-os bruttó marzs a Q4-ben | A memóriapiac erősen ciklikus, az árak gyorsan fordulhatnak |
| 2027-es HBM-kapacitás nagyrészt leszerződve | Erős függés az AI-adatközponti beruházásoktól |
| Alacsony, kb. 11-es visszatekintő P/E | Kínai versenytársak (pl. YMTC) erősödnek |
| Hatalmas szabad cash flow (62,3 mrd $ az FY2026-ban) | Nagy beruházási igény, és a kapacitásbővítés túlkínálathoz vezethet |
| Az egyetlen amerikai HBM-gyártó | Nagyon volatilis árfolyam, és devizakockázat (USD/HUF) |
Osztalékra ne vegyél Micront: a negyedéves osztalék mindössze 0,15 dollár részvényenként, ami az árfolyamhoz képest elhanyagolható hozam. A részvényesek elsősorban az árfolyam-emelkedésből és a lehetséges részvény-visszavásárlásokból profitálhatnak.
Hogyan vásárolhatsz Micron részvényt Magyarországról?
A Micron a NASDAQ-on forog, így bármelyik brókernél megveheted, amelyik kínál amerikai részvényeket (például K&H Értékpapír, XTB, Lightyear). Vásárlás előtt nézd meg a tranzakciós díjat és a devizaváltás költségét, mert a dollárban jegyzett papírnál ez sokat számít.
Regisztrálj itt, és add meg a RANKIAHU promóciós kódot a számlanyitás során. Fejezd be az azonosítást, fogadd el a promóció feltételeit az XTB alkalmazásában, és fizess be tetszőleges összeget úgy, hogy az 7 napon belül megérkezzen a számládra. A feltételek teljesítése után 3 munkanapon belül egy Sony-részvényt kapsz.
Már az XTB-nél is elérhető a TBSZ!
Fektess részvényekbe és ETF-ekbe tartós befektetési számlán, díjmentes számlanyitással és aktív használat mellett díjmentes számlavezetéssel. Már 25 000 Ft kezdőbefizetéssel elindulhatsz, és a gyűjtőévet követő öt teljes lekötési év végén a hozamod adómentes lehet, a jogszabályi feltételek teljesítésével.
Ha nem szeretnél egyetlen ciklikus cégre fogadni, a Micron több félvezető ETF portfóliójában is szerepel, így szélesebben szórt kitettséget kapsz. Adózás szempontjából magyar adórezidensként az árfolyamnyereség után 15% SZJA-t fizetsz, és bizonyos esetekben szocho is terhelheti. Ha a vásárlást TBSZ-en keresztül intézed, az 5 éves lekötési idő végén a hozam adómentes lehet.
Összegzés: megéri még a Micron részvény?
A fundamentumok rendkívül erősek: rekordbevétel, kiugró marzsok, nagyrészt leszerződött 2027-es HBM-kapacitás és a konszenzus feletti előrejelzés. A júniusi csúcshoz képest a részvény közel a felére esett, a visszatekintő P/E pedig jóval a piaci átlag alatt van. Hosszú távú befektetőként ez vonzó belépési pontnak tűnhet, ha hiszel abban, hogy az AI-hoz kötődő memóriahiány 2027–2028-ig kitart.
Ugyanakkor a Micron továbbra is ciklikus papír, és az árfolyamot most inkább a hangulat mozgatja, mint a számok. Csak olyan pénzt fektess bele, amelynek akár 40–50%-os ingadozását is el tudod viselni, és mérlegeld, hogy egyedi részvény vagy egy szélesebb félvezető ETF illik-e jobban a portfóliódhoz.
Gyakori kérdések a Micron részvényről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.