Mibe fektessem a pénzem 2026-ban? 8 befektetési lehetőség és stratégia 1, 5 és 10 millióra

Tartalomjegyzék
A „mibe fektessem a pénzem” kérdésre 2026-ban új a válasz: az infláció lassult, az állampapírok kamata pedig még mindig jóval felette van, vagyis most ritka reálhozamot lehet bebiztosítani.
A KSH adatai szerint az éves infláció 2026 augusztusában 1,3% volt, miközben a jegybanki alapkamat 5,5%. A 2025-ös 4,4%-os átlagos inflációhoz képest ez fordulat: a folyószámlán tartott pénz ma millióként évente kb. 13 000 forintot veszít a vásárlóerejéből.
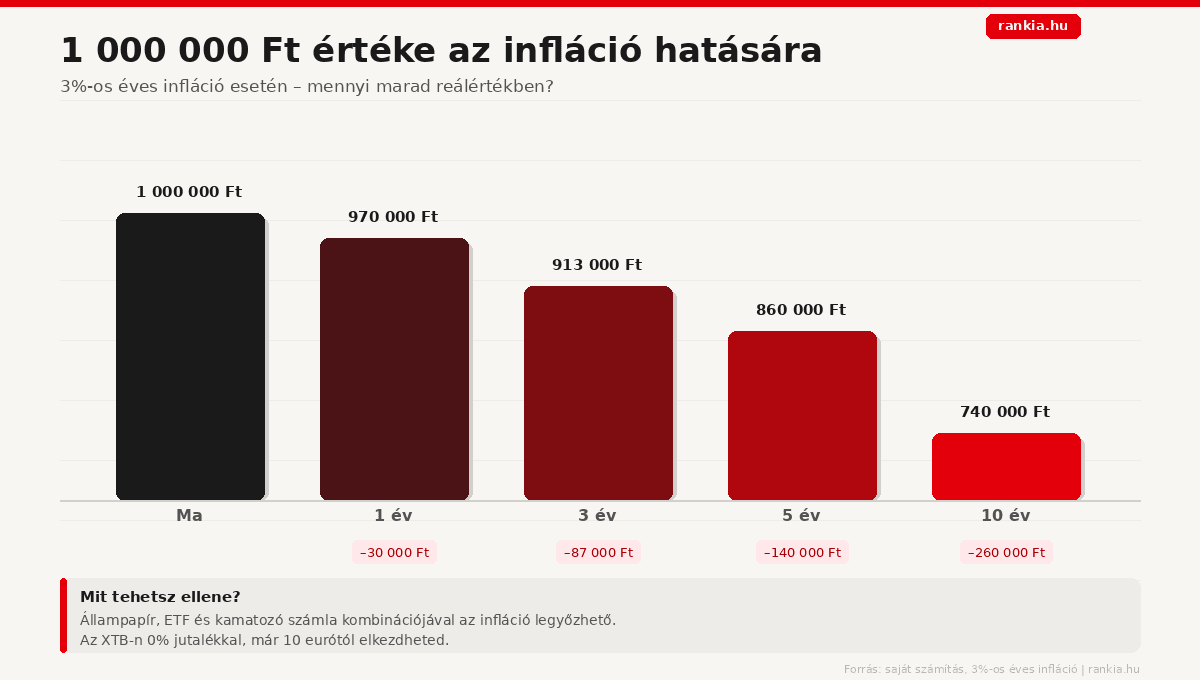
A kamatok azonban követik az inflációt lefelé, így a mostani hozamszint nem marad velünk örökre. Aki komolyan gondolja a vagyonépítést, annak érdemes diverzifikálni, vagyis több eszközbe fektetni egyszerre.
Minél tovább várod a megfelelő pillanatot, annál több hozamot hagysz az asztalon.
Mit érdemes tudni, mielőtt befektetsz?
Kockázati profil, időtáv és vésztartalék
Mielőtt bármit megtennél, tedd fel magadnak ezt a négy kérdést:
- Van vésztartalékod? Előbb legyen 3–6 havi kiadásodnak megfelelő, bármikor elérhető pénzed, csak utána fektess be.
- Mikor lesz szükséged a pénzre? Ha 1–2 éven belül, maradj biztonságos eszközöknél (állampapír, kamatozó számla). Ha 5–10 év a horizont, már érdemes kockázatosabb eszközökre is gondolni.
- Mennyi veszteséget bírsz el lelkileg? Ha egy 20%-os átmeneti esés éjszaka ébren tart, ne vegyél egyedi részvényeket.
- Mi a célod? Tőkemegőrzés, infláció verése, vagy hosszú távú vagyongyarapítás?
A válaszok döntik el, hogy a portfóliódban mekkora rész jut a biztonságos és mekkora a növekedési eszközökre. A hozam mindig a vállalt kockázat ára, ingyen extra hozam nincs.
Befektetési időtáv: rövid, közép és hosszú táv
- Rövid táv (1–3 év): a cél a tőkemegőrzés, ezért kamatozó számla, Kincstári Takarékjegy vagy rövidebb állampapír jöhet szóba.
- Középtáv (3–5 év): állampapír és kötvényalap mellett már kisebb ETF-rész is beférhet.
- Hosszú táv (5–10+ év): a részvény és a részvény-ETF aránya nőhet, mert van idő kivárni a piaci korrekciókat.
Minél hosszabb az időtáv, annál nagyobb átmeneti ingadozást engedhetsz meg, és annál többet nyer a portfólió a kamatos kamaton.
A 8 legjobb befektetési lehetőség 2026-ban
Az alábbi lehetőségek három építőkockába sorolhatók: biztonsági elem (állampapír, kamatozó számla), növekedési elem (befektetési alap, ETF, részvény, ingatlan) és védekező vagy spekulatív elem (arany, kripto). A jó portfólió mindháromból okosan kever.
Minden lehetőséget három szempont szerint érdemes megnézni: mennyi a várható hozam, mekkora az ingadozás, és milyen gyorsan juthatsz hozzá a pénzedhez. Egyik eszköz sem nyer mindhárom szempontból, ezért éri meg kombinálni őket.
1. Állampapírok
Az állampapír a legismertebb megtakarítási forma Magyarországon. A lakossági kínálat 2026 júliusától: Magyar Állampapír Plusz (MÁP Plusz) 5,00–6,00% sávos kamattal, Fix Magyar Állampapír (FixMÁP) 5,50%, Bónusz Magyar Állampapír (BMÁP) 5,47% és Prémium Magyar Állampapír (PMÁP) 4,50%.
1,3%-os infláció mellett ez 3–4 százalékpontos reálhozamot jelent, állami garanciával. A Kincstári Takarékjegy már 1 éves futamidőre is elérhető (4,50%), és az állampapírok 1 forintos címlettel vásárolhatók. A kamatjövedelem adómentes.
Milyen hozamot jelent ez a gyakorlatban? 1 millió forint 5,50%-os FixMÁP-ban 3 év alatt kb. 165 000 forint kamatot hoz. A PMÁP és a BMÁP kamata viszont az inflációt, illetve a kincstárjegy-hozamokat követi, így a lassuló infláció a következő években csökkentheti.
Előnyök
- Állami garancia, gyakorlatilag kockázatmentes
- Már 1 éves futamidő is elérhető
- Kamatozás 4,5–6% között
- Adómentes a kamatjövedelem
Hátrányok
- A tőzsdézéshez képest potenciálisan alacsonyabb hozam
- Lejárat előtti visszaváltásnál költség merülhet fel
2. Kamatozó számlák és bankbetétek
Számos bank és bróker kínál kamatozó számlát: csak befizeted a pénzt, és anélkül, hogy bármit tennél, napról napra kamatozik. A bankbetéteket az OBA 100 000 euróig védi, a brókereknél a be nem fektetett ügyfélpénzt a partnerbankok betétbiztosítása fedezi.
A brókerek általában naponta számítják a kamatot, lekötésre nincs szükség. Az XTB-nél 2026 szeptemberében a forintegyenleg az első 90 napban 3,10%-ot, utána 1,20%-ot kamatozik (TBSZ-en 2,42%), a kifizetés havonta történik.
A kamatozó számla ideális helye a vésztartaléknak és a befektetésre váró pénznek. Hosszú távú vagyonépítésre viszont kevés: ha az MNB tovább csökkenti az alapkamatot, a számlák kamata jellemzően heteken belül követi.
Előnyök
- Bármikor hozzáférhető
- Nincs lekötési idő
- Napi kamatszámítás
- Szabályozottság és biztonság
Hátrányok
- Hosszú távon nem veri meg a részvénypiacot
- MNB döntéseivel mozog
- Kamatcsökkentéskor a hozam is azonnal csökken
3. Befektetési alapok
A befektetési alapoknál szakértő alapkezelők döntik el, mibe kerül a pénzed. Magyarországon több nagy szereplő van: OTP Alapkezelő, Erste Alapkezelő, Amundi Magyarország.
Az alapok típusa meghatározza a kockázatot: kötvényalap (alacsony), kiegyensúlyozott alap (közepes), részvényalap (magas). A hazai alapok éves kezelési díja általában 1–2% körül van, ez közvetlenül a hozamodat csökkenti.
Az alap annak való, aki szakértőre bízná a válogatást, és elfogadja ennek árát. Tíz év alatt a 1,5%-os éves díj egy 7%-os hozamú befektetésnél a végső összeg kb. 13%-át emésztheti fel.
Előnyök
- Professzionális alapkezelők irányítják a befektetést
- Már kisebb összeggel is elérhető
- Diverzifikáció: a befektetés több eszközre oszlik, csökkentve az egyedi kockázatot
Hátrányok
- Kezelési költségek és díjak terhelhetik
- A hozam nem garantált, a befektetés értéke ingadozhat
- Nem mindig átlátható a portfólió pontos összetétele
4. ETF-ek és indexalapok
Az ETF (tőzsdén kereskedett alap) egyetlen vásárlással több száz vagy ezer céget ad a portfóliódba. Az S&P 500-at követő ETF-ek például az 500 legnagyobb amerikai vállalat teljesítményét tükrözik.
Historikus adatok alapján az S&P 500 éves átlaghozama hosszú távon 9–11% körül alakult; ez nem garancia a jövőre. A BUX-indexet követő hazai ETF a magyar tőzsde teljesítményét adja vissza.
Az ETF-ek legfőbb előnye a rendkívül alacsony díj: a legjobb indexkövető ETF-ek éves költségszintje 0,03–0,20% körül mozog. Az XTB-nél több mint 2200 ETF közül lehet választani.
Kezdőknek egy globális részvény-ETF (pl. MSCI World) gyakran elég alap: egyetlen papírral több ezer vállalatba és több tucat országba fektetsz. Aki forintkockázatot is csökkentene, kötvény-ETF-fel egészítheti ki. Az ETF-eket TBSZ-en belül is tarthatod, így a hozamuk az 5. év után adómentessé válhat.
Előnyök
- Alacsony díjak
- Könnyen érthetőek
- Diverzifikáció indexek, szektorok és országok szerint
- Potenciálisan magasabb hozamok
Hátrányok
- Rövid távon ingadozhat az értéke
- Tőzsdei hozzáférés szükséges
- Nagyobb kockázat
5. Egyedi részvények
Ha magad szeretnéd megválasztani, melyik cégbe fektetsz, az egyedi részvényvásárlás a te utad. Az XTB-nél több mint 7400 részvény érhető el 0% jutalékkal, havi 100 000 euró forgalomig; felette 0,2% (minimum 10 euró), devizaváltásnál 0,5% költség merülhet fel.
A részvények hosszú távon historikusan a legjobb hozamot hozták, de rövid távon 20–40%-os esés is előfordulhat. Ehhez idegzet és elemzési tudás kell.
Egyedi részvényből legalább 10–15 különböző cég kell ahhoz, hogy egy vállalat csődje ne rengesse meg a portfóliót. Ha erre nincs időd, a részvénypiaci kitettséget olcsóbban és biztonságosabban adja egy ETF.
Előnyök
- Nagy potenciális hozam
- Hatalmas választék (különböző szektorok, országok)
- Bőséges információ és ingyenes (vagy nagyon olcsó) képzés az interneten.
Hátrányok
- Részvényelemzési ismeretek szükségesek
- Nagyobb kockázat
- Jutalékok és díjak
6. Arany és nyersanyagok
Az arany klasszikusan a bizonytalanság eszköze: gazdasági turbulencia, háborús feszültség vagy valutagyengülés idején általában felértékelődik. 2024–2025-ben az arany ára többször is rekordot döntött.
Fizikai aranyat és ezüstöt hazai forgalmazóktól vehetsz (pl. Magyar Pénzverő Zrt.), de ETF-en keresztül is elérhetsz aranypiaci kitettséget, fizikai tárolás nélkül.
A portfólióban az arany biztosításként működik, nem hozamgépként: a legtöbb mintaportfólió 5–15%-ot szán rá, hogy részvénypiaci esésnél tompítsa a veszteséget.
Előnyök
- Inflációs védelem
- Alacsony korreláció a tőzsdével
Hátrányok
- Nem termel hozamot önmagában (nincs kamat vagy osztalék)
- A tárolásnál fizikai formában biztonsági kérdések merülnek fel
7. Ingatlan és ingatlanalapok
Az ingatlan a magyar megtakarítók kedvence: bérbeadással rendszeres jövedelmet, hosszú távon értéknövekedést hozhat. Cserébe nagy a tőkeigénye és alacsony a likviditása, és a bérleti hozamok az árak emelkedésével mérséklődtek.
Kisebb összegből ingatlanalapon vagy tőzsdén jegyzett REIT-eken és REIT ETF-eken keresztül is fektethetsz az ingatlanpiacba, akár pár ezer forinttól.
A közvetlen ingatlanvásárlásnál a bérleti hozamból le kell vonni a felújítás, az üresen álló hónapok és az adó költségét. A REIT-ek viszont naponta eladhatók, és a tőzsdei árfolyamuk miatt ingadozóbbak is.
8. Kriptovaluták
A Bitcoin és az Ethereum mára intézményesült befektetési eszközzé vált: már ETF-eken is elérhető.
Egyes befektetők hosszú távú potenciált látnak a bitcoinban, amelynek ára mintegy 15 éves története során összességében emelkedett. A kriptovaluták ára azonban rendkívül volatilis: rövid idő alatt sokat nyerhetsz, de sokat is veszíthetsz.
A NAV tájékoztatása szerint a kriptoügyletek nyeresége után 15% személyi jövedelemadót kell fizetni.
Kriptóba csak olyan összeget tegyél, amelynek teljes elvesztését is elviseled. A legtöbb szakértői mintaportfólió legfeljebb néhány százalékot szán rá, a hosszú távú vagyon magját nem erre építi.
Előnyök
- Magas potenciális hozam
- Globálisan likvid piac
Hátrányok
- Extrém volatilitás
- Szabályozási kockázat
- Nincs állami garancia
Gyakorolj valós piaci körülmények között, mielőtt éles pénzt teszel bele. Az XTB demó számlája ingyenes – nincs mit veszíteni.
Adózás és TBSZ: mennyi marad a hozamból?
A hozam nem az, amit a bróker mutat, hanem ami a zsebedben marad. Normál értékpapírszámlán az osztalék, a kamat és az árfolyamnyereség után 15% SZJA és 13% szocho fizetendő (a szocho csak a szocho-plafon eléréséig).
Hosszú távú befektetésnél ezért a Tartós Befektetési Számla (TBSZ) szinte kötelező elem:
- 0. év (gyűjtőév): ebben az évben fizethetsz be a számlára, tetszőleges összeget.
- A 3. év után: kivétkor kedvezményesen 10% SZJA és 8% szocho terheli a hozamot.
- Az 5. év után: a hozam teljesen adómentes.
Az ingyenes platformokon is figyelj az átváltási díjakra és az egyéb rejtett költségekre: a devizás ETF-ek vásárlásánál a forintváltás díja minden tranzakciónál visszaköszön.
Mibe fektessek 1, 5 vagy 10 millió forintot?
Mibe fektessek 1 milliót?
Egy millió forintnál a legfontosabb szabály, hogy ne aprózd szét túlságosan a befektetéseidet. Kezdőként érdemes 2–3 eszközre koncentrálni, majd fokozatosan bővíteni a portfóliót.
Egy lehetséges felosztás kezdőknek:
- 50% (500 ezer) → Állampapír (stabil, alacsony kockázatú elem, adómentes kamat)
- 30% (300 ezer) → 1–2 ETF (pl. S&P 500 vagy MSCI World, hosszú távú növekedés)
- 20% (200 ezer) → Kamatozó számla (likvid tartalék, bármikor hozzáférhető)
Mibe fektessek 5 milliót?
5 millió forintnál már érdemes tudatosabban felépíteni a portfóliót, és több eszköz között megosztani a kockázatot.
Egy lehetséges felosztás:
- 30% (1,5 millió) → Állampapír (stabil, alacsony kockázatú elem, adómentes kamat)
- 40% (2 millió) → ETF-ek (pl. S&P 500 + európai vagy hazai index, hosszú távú növekedés)
- 20% (1 millió) → Egyedi részvények (csak megfelelő elemzési tudás mellett)
- 10% (500 ezer) → Kamatozó számla (likvid tartalék, rövid távú lehetőségekre)
Ebben a tartományban már megéri a professzionális befektetési platformok alaposabb összehasonlítása is (XTB, K&H Értékpapír, Lightyear, eToro).
Mibe fektessek 10 milliót?
10 milliónál már valódi vagyonépítési stratégiáról van szó. Ennél az összegnél érdemes szakértőt bevonni (befektetési tanácsadó, adótanácsadó), és a TBSZ mellett NYESZ-t is nyitni, ha nyugdíjcél is van.
Egy lehetséges, haladó befektetők által gyakran használt megközelítés:
- 25% (2,5 millió) → Állampapír (stabilitási és likviditási elem)
- 40% (4 millió) → ETF-ek (globális diverzifikáció, hosszú távú növekedés)
- 15–20% (1,5–2 millió) → Egyedi részvények (csak megfelelő tapasztalat mellett)
- 5–10% (500 ezer – 1 millió) → Arany (védekező elem)
- 0–5% (max. 500 ezer) → Kriptovaluta (magas kockázatú, spekulatív eszköz)
Összegzés
A „mibe fektessem a pénzem” kérdésre nincs egyetlen helyes válasz, de van egy szinte mindenkinél működő sorrend. Előbb legyen likvid tartalékod, utána zárd be az állampapírok mostani reálhozamát, a hosszú távú pénzt pedig TBSZ-en, olcsó ETF-ekben dolgoztasd; részvény és kripto csak a portfólió kisebb részébe kerüljön.
GYIK: Mibe fektessem a pénzem?
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.