
Magyar Állampapír Plusz: kamat, kalkulátor és veszélyek egy helyen

Tartalomjegyzék
Ebben a cikkben megnézzük a MÁP Plusz kamatát, egy egyszerű kalkulátorral kiszámoljuk a hozamot, és sorra vesszük a magyar állampapír plusz veszélyeit is, hogy tudd, mikor nem éri meg.
Mi az a Magyar Állampapír Plusz?
A MÁP Plusz 5 éves, sávos, fix kamatozású lakossági állampapír, amelynek alapcímlete 1 forint. A kibocsátó a Magyar Állam, a sorozatokat az Államadósság Kezelő Központ (ÁKK) hozza forgalomba, és a papír által megtestesített követelés nem évül el. Ha most ismerkedsz a hitelpapírokkal, előbb érdemes átnézni, mik azok a kötvények és hogyan működnek.
Két dolog különbözteti meg a többi lakossági állampapírtól: a kamat évről évre nő, és a futamidő alatt nem fizetik ki, hanem újabb MÁP Pluszként írják jóvá a számládon. A papírt devizabelföldi és devizakülföldi magánszemélyek vásárolhatják, 2019 júniusa óta van forgalomban.
A 2024. május 31-ig értékesített sorozatoknál az első évben még félévente volt kamatjuttatás, ezért a régebbi papírok feltételei eltérhetnek az itt leírtaktól.
| Jellemző | MÁP Plusz (2031/M6 sorozat) |
|---|---|
| Futamidő | 5 év, lejárat: 2031. november 27. |
| Kamat | 5,00–6,00%, évente emelkedik |
| Lejáratkori hozam (EHM) | évi 5,47% |
| Kamatjuttatás | évente, tőkésítve |
| Legkisebb összeg | 1 Ft |
| Díjmentes visszaváltás | a kamatjuttatást követő 5 munkanapban |
| Adó | kamatadó- és szochomentes |
Kivételes kedvezmény csak a Rankia olvasóinak
Nyiss értékpapírszámlát a RANKIA promóciós kóddal, és szerezz akár 50 000 Ft vételi jutalék-kedvezményt a K&H Értékpapírnál.
Promóciós kód: RANKIA
Az e-mail-cím és a jelszó megadása után váltható be.
👉 A részvételi feltételekről itt olvashatsz.
MÁP Plusz kamat: így emelkedik évről évre
A MÁP Plusz kamata sávosan emelkedik: minél tovább tartod a papírt, annál magasabb kamat jár. A jelenleg forgalmazott 2031/M6 sorozat nyilvános ajánlattétele (ÁKK, 2026. szeptember 25.) a következő kamatokat rögzíti:
| Kamatperiódus | Éves kamat | Kamatjuttatás napja |
|---|---|---|
| 2026.10.02 – 2027.11.27 | 5,00% (tényleges: 5,77%) | 2027.11.27 |
| 2027.11.27 – 2028.11.27 | 5,25% | 2028.11.27 |
| 2028.11.27 – 2029.11.27 | 5,50% | 2029.11.27 |
| 2029.11.27 – 2030.11.27 | 5,75% | 2030.11.27 |
| 2030.11.27 – 2031.11.27 | 6,00% | 2031.11.27 (lejárat) |
Az első kamatperiódus hosszabb egy évnél, ezért abban a tényleges kamat 5,77%. A lejáratig elérhető maximális hozam, az EHM, évi 5,47%. Ez a vásárlás napjától is függ, mert forgalmazás közben a papírt névérték plusz felhalmozott kamat áron veszed meg.
A MÁP Plusz különlegessége a tőkésítés. A kamatjuttatás napján a kamattal megegyező névértékű, azonos sorozatú MÁP Pluszt írnak jóvá az értékpapírszámládon, csak az utolsó, lejáratkori kamatot kapod forintban. A következő évben már a megnövelt összeg kamatozik: ez a kamatos kamat.
A MÁP Plusz adagolt kibocsátással kerül forgalomba: 2025. október 1-je óta egy sorozat 3 hónapig kapható, utána új sorozat indul. A 2031/M6 sorozat értékesítése várhatóan 2026. december 31-ig tart, a következő sorozat feltételeit az új nyilvános ajánlattétel rögzíti.
MÁP Plusz kalkulátor: mennyit hoz a pénzed?
A MÁP Plusz hozamát egy egyszerű képlettel magad is kiszámolhatod. Mivel a kamat tőkésedik, az évenkénti kamatokat nem összeadod, hanem egymás után szorzod:
Lejáratkori érték = befektetett összeg × 1,0577 × 1,0525 × 1,0550 × 1,0575 × 1,0600
Az alábbi táblázat a Rankia saját számítása 1 és 5 millió forintra, a 2031/M6 sorozat ajánlattételében rögzített kamatokkal. Feltételezi, hogy a papírt a sorozat első napján (2026. október 2.) névértéken veszed, és lejáratig megtartod:
| Időpont | 1 000 000 Ft befektetés | 5 000 000 Ft befektetés |
|---|---|---|
| 2027.11.27 | 1 057 700 Ft | 5 288 500 Ft |
| 2028.11.27 | 1 113 229 Ft | 5 566 146 Ft |
| 2029.11.27 | 1 174 457 Ft | 5 872 284 Ft |
| 2030.11.27 | 1 241 988 Ft | 6 209 941 Ft |
| 2031.11.27 (lejárat) | 1 316 507 Ft | 6 582 537 Ft |
Lejáratkor 1 millió forinton 316 507 forint adómentes hozam keletkezik, 5 millión 1 582 537 forint. Ha később vásárolsz, a vételárban a felhalmozott kamatot is kifizeted, így a forintban mért nyereség arányosan kisebb. A kamatszámítás kerekítése (négy tizedesjegy, majd egész forint) néhány forinttal módosíthatja az eredményt.
Gyors fejszámoláshoz elég a teljes évekkel számolni: 5,00%, 5,25%, 5,50%, 5,75% és 6,00% mellett 1 millió forintból 1 306 923 forint lesz, ami évi átlagban 5,50%-os kamatos hozam. A képletben az 1 000 000 helyére a saját összegedet írva bármilyen befektetést kiszámolhatsz.
A kalkulátor a korai kiszállásra is működik: ha a második kamatjuttatás utáni díjmentes időszakban adod vissza a papírt, 1 millió forintból 1 113 229 forintot kapsz. Ha csak az első periódus végéig számolsz, az eredmény 1 057 700 forint. A díjmentes ablakra időzített eladásnál a kamat nem vész el, csak a magasabb kamatsávokról mondasz le.
A Magyar Állampapír Plusz veszélyei és előnyei
Az állampapírt sokan kockázatmentesnek tartják, de maga a kibocsátó is jelzi: a pénz- és tőkepiaci változások kockázata a MÁP Plusznál sem zárható ki teljesen. A magyar állampapír plusz veszélyei elsősorban nem a tőke elvesztéséből, hanem az elmaradó hozamból fakadnak.
Inflációs kockázat
A MÁP Plusz kamata fix, nem követi az árak változását. Ha az infláció a futamidő alatt tartósan az 5–6%-os kamat fölé kerül, a pénzed vásárlóereje csökken.
Ez nem elméleti veszély: a KSH szerint a fogyasztói árak 2021-ben 5,1%-kal, 2022-ben 14,5%-kal, 2023-ban 17,6%-kal emelkedtek.
Nézzük, mit jelent ez a gyakorlatban. Ha 2023-ban egy 5%-os fix kamatú papír 1 millió forintot 1 050 000 forintra növelt volna, a 17,6%-os áremelkedés mellett ennek vásárlóereje a számításunk szerint körülbelül 10,7%-kal maradt volna el az egy évvel korábbitól.
2024-ben 3,7%, 2025-ben 4,4% volt az éves infláció, vagyis ezekben az években a mostani 5,00–6,00%-os kamat pozitív reálhozamot adott volna. A jövőbeli inflációt viszont senki sem ismeri: aki erre érzékeny, annak az inflációhoz kötött Prémium Magyar Állampapír nyújt védelmet.
Kamatkockázat
A kamatot a vásárláskor öt évre rögzíted. Ha a piaci kamatok közben emelkednek, az újabb sorozatok magasabb kamatot fizethetnek, a te papírod viszont a régi feltételekkel fut tovább. Költség nélkül csak a díjmentes visszaváltási időszakban válthatsz, de akkor a későbbi, magasabb kamatsávokról is lemondasz.
A kamatkockázat fordítva is működik: ha a kamatok csökkennek, a rögzített 5,00–6,00% előnnyé válik. A MÁP Plusznál tehát nem a tőkéd ingadozik, hanem az a kérdés, hogy utólag jó vagy rossz időpontban rögzítetted-e a kamatot.
Likviditás és visszaváltási díj
A pénzed bármikor elérhető, de nem mindig ingyen. A díjmentes időszakon kívül a Magyar Államkincstár 2026. október 29-én 99%-os nettó árfolyamon vette vissza a MÁP Plusz sorozatokat, ami a névérték 1%-ának megfelelő levonás. Egy forintosított példát a visszaváltásról szóló részben mutatunk.
A futamidő alatt kamatot sem kapsz kézhez, mert az tőkésedik. Aki rendszeres jövedelmet vár a megtakarításából, annak a MÁP Plusz nem a megfelelő termék.
Ami a MÁP Plusz mellett szól
- Adómentesség: a kamatbevétel után nem kell sem szja-t, sem szochót fizetni.
- Állami háttér: a követelés a Magyar Állammal szemben áll fenn, és nem évül el.
- Automatikus kamatos kamat: a kamat tőkésedik, nem kell újra befektetned.
- Évente egy díjmentes kiszállás: a kamatjuttatást követő 5 munkanapban névértéken plusz felhalmozott kamaton adhatod vissza.
- Alacsony belépési küszöb: már 1 forinttól vásárolható.
MÁP Plusz vagy más állampapír, illetve bankbetét?
A MÁP Plusz akkor jó választás, ha öt évig nincs szükséged sem a tőkére, sem a kamatra. Más igényre más lakossági állampapír illik:
| Állampapír | Futamidő | Kamat | Mire jó? |
|---|---|---|---|
| Magyar Állampapír Plusz | 5 év | 5,00–6,00%, fix, sávos | vagyongyarapítás kamatos kamattal |
| Fix Magyar Állampapír (FixMÁP) | 3 év | 5,50%, fix | rendszeres, negyedéves kamat |
| Prémium Magyar Állampapír (PMÁP) | 10 év | 4,50%, inflációhoz kötött | védelem az infláció ellen |
A bankbetéttel szemben a legnagyobb különbség az adó. Betétnél a kamatból 15% szja-t és 13% szochót vonnak le, így egy 5,50%-os bruttó betéti kamatból 3,96% marad. A MÁP Plusz kamata ezzel szemben teljes egészében a tiéd.
Az összes lakossági állampapír részletes összevetését a Milyen állampapírt vegyek? című útmutatónkban találod.
A választásnál a futamidő legalább annyira számít, mint a kamat. A FixMÁP rövidebb, 3 éves távra köt le, és háromhavonta fizet, ezért nyugdíj-kiegészítésre vagy rendszeres kiadásokra alkalmasabb. A PMÁP 10 éves, és kamata az inflációhoz igazodik, így hosszabb távon az infláció ellen véd, cserébe a kamata nem fix. A MÁP Plusz a kettő között az ötéves, fix hozamú, gyűjtögető megoldás.
A MÁP Plusz és a FixMÁP egyaránt kamatadómentes, és mindkettőnél forgalmazónkénti értékesítési korlát van érvényben. A Kincstár másik népszerű termékéről, a Kincstári Takarékjegy hozamáról és kockázatairól külön írtunk.
Hogyan lehet MÁP Pluszt vásárolni?
A K&H Értékpapírnál a MÁP Plusz telefonon, a Trading Centeren keresztül jegyezhető (+36 1 455 1555). A társaság bizományosként, saját nevében jegyzi le az állampapírt az ügyfelei javára a K&H Banknál mint elsődleges forgalmazónál.
- Számlanyitás: K&H Értékpapírnál vezetett értékpapírszámlára van szükséged.
- Feltöltés: a bankszámládról pénzt utalsz az értékpapírszámládra.
- Megbízás: felhívod a Trading Centert, és megadod a jegyezni kívánt összeget.
- Jóváírás: néhány nap múlva az állampapír megjelenik az értékpapírszámládon.
A vételár a névérték és a felhalmozott kamat összege, ezt a kamatot a következő kamatjuttatáskor visszakapod. A díjakat a K&H Értékpapír mindenkori Kondíciós Listája tartalmazza, ezért vásárlás előtt érdemes megnézni.
MÁP Plusz visszaváltása lejárat előtt
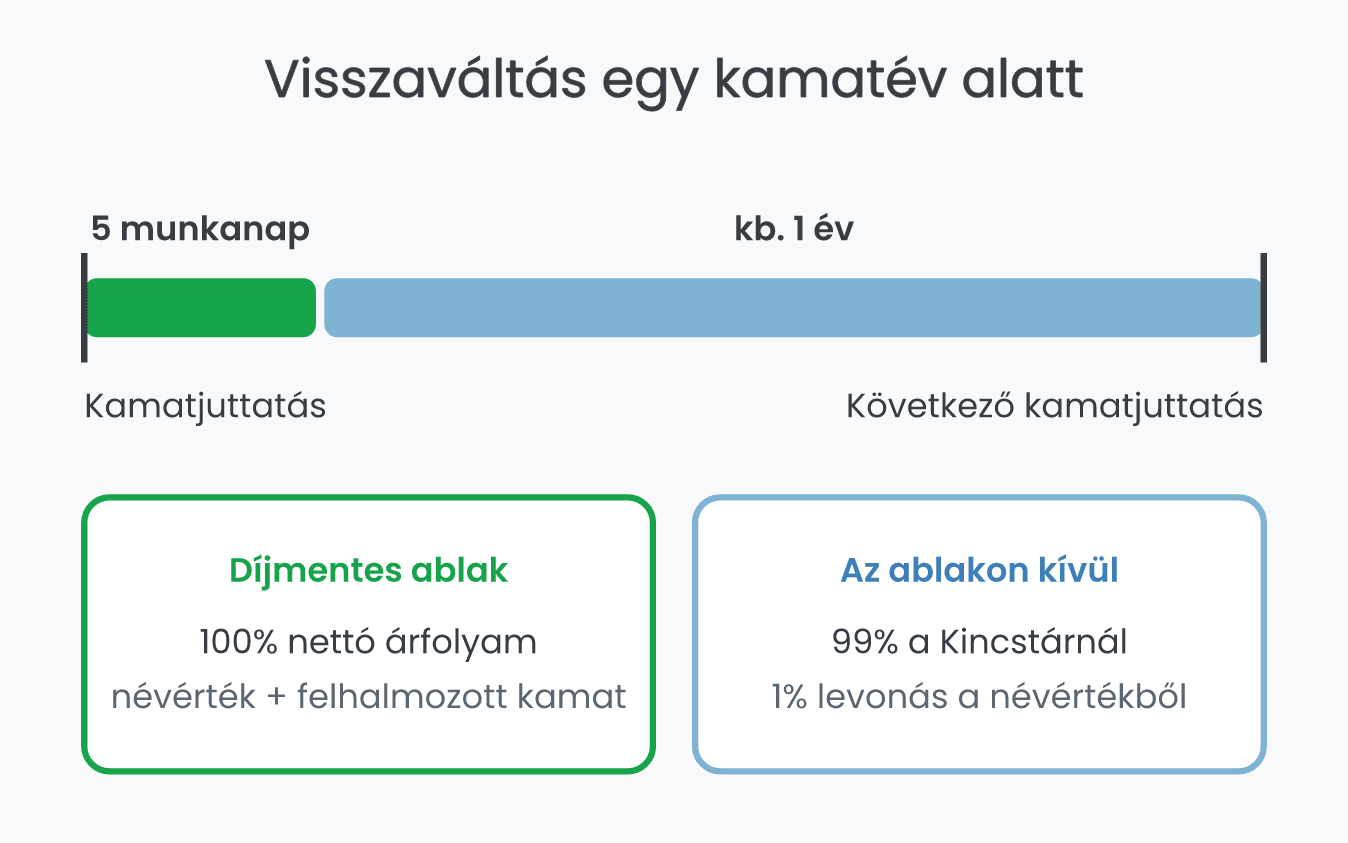
A MÁP Plusz lejárat előtt is eladható, a költség az időzítésen múlik. Minden kamatjuttatás napját követő 5 munkanapban (Kamatjuttatást Követő Vételi Időszak) a forgalmazók nettó 100%-os árfolyamon, vagyis névértéken plusz felhalmozott kamaton veszik vissza a papírt.
A 2031/M6 sorozat díjmentes időszakai az ajánlattétel szerint:
- 2027. november 30. – december 6.
- 2028. november 28. – december 4.
- 2029. november 28. – december 4.
- 2030. november 28. – december 4.
A munkarend változása miatt a tényleges időszak módosulhat. Ezen kívül a forgalmazók napi vételi árfolyamot jegyeznek: a Kincstárnál ez 2026. október 29-én 99% volt, és az ablakon kívül legfeljebb 50 millió forint névértéket vásárol vissza. A bankok a saját üzletszabályzatuk szerint járnak el.
Ha tudod, hogy egy-négy év múlva szükséged lesz a pénzre, időzítsd a kiszállást a díjmentes ablakra, és írd be a dátumot a naptáradba. A kamatjuttatás napja a sorozathoz kötődik, nem a vásárlásod napjához.
Egy példa a különbségre: 1 millió forint befektetésnél a második kamatjuttatás utáni ablakban 1 113 229 forintot kapsz vissza levonás nélkül. Ha ugyanezt néhány hónappal korábban, az ablakon kívül teszed, a Kincstár 99%-os árfolyama mellett a névérték 1%-át, kb. 10 577 forintot veszítesz, a felhalmozott kamatot viszont ilyenkor is megkapod.
Hogyan adózik a MÁP Plusz?
A MÁP Plusz utáni kamatbevétel adómentes, és a sorozatok a szociális hozzájárulási adó alól is mentesülnek. Nem kell sem 15% szja-t, sem 13% szochót fizetni, amely egy bankbetét kamatát terhelné, így a kalkulátorban kiszámolt hozam a nettó hozamod is.
A NAV tájékoztatója a lakossági állampapír kamatát kifejezetten azok között a kifizetések között említi, amelyek után nem kell szochót fizetni. A gyakorlatban ez azt jelenti, hogy egy 28%-kal adózó bankbetétnek nagyjából 7,6%-os bruttó kamatot kellene fizetnie, hogy nettóban elérje a MÁP Plusz 5,47%-os EHM-jét.
Gyakori kérdések a MÁP Pluszról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.