
Prémium Magyar Állampapír (PMÁP): kamat, sorozatok és hozamszámítás

Tartalomjegyzék
A Prémium Magyar Állampapír (PMÁP) inflációhoz kötött, változó kamatozású állampapír: kamata az előző évi átlagos inflációból és a sorozathoz tartozó kamatprémiumból áll.
Az alábbi, 2026. októberi adatok alapján a 2036/I1 sorozat éves kamata az első kamatperiódusban 4,50%. Megmutatjuk, hogyan számolhatod ki a kamatot, hol vásárolhatsz PMÁP-ot, és mire figyelj lejárat előtti eladásnál.
Hogyan működik a PMÁP inflációkövető kamata?
Éves kamat = kamatbázis + kamatprémium
- Kamatbázis: a KSH által közzétett előző évi átlagos infláció. A 2026-ban induló kamatperiódusoknál ez a 2025-ös adat.
- Kamatprémium: a kamatbázison felüli többlet, amelynek mértékét az adott sorozat feltételei rögzítik.
Például 4,4%-os kamatbázis és 1,5 százalékpontos prémium mellett az éves kamat 5,9%. Nulla vagy negatív inflációnál a kamatbázis 0%, így a kamatot a prémium adja. Egyes sorozatok első kamatperiódusára külön szabály vonatkozik.
A PMÁP késéssel követi az inflációt, ezért a tényleges reálhozam nem feltétlenül egyezik meg a kamatprémiummal: azt a tartási idő alatt tapasztalt pénzromlás is befolyásolja. Erről bővebben: mi az infláció és mi okozza?
A kamatot évente fizetik ki, a névértéket pedig lejáratkor kapod vissza. A működés megértéséhez olvasd el, mi az a kötvény és hogyan működik.
PMÁP-kamatkalkuláció: mennyit hozhat 1 millió forint?
Egy teljes éves kamatperiódusra:
Kamat = névérték × éves kamatláb
Egymillió forint névérték éves kamata 4,50%-os kamatláb mellett 45 000 forint. Rövidebb időszakra időarányos kamat jár; a pontos napbázist és kerekítést a sorozat ajánlattétele tartalmazza.
Az alábbi példák 0,10 százalékpontos prémiummal számolnak:
| Feltételezett kamatbázis | Éves kamat | Éves kamat 1 millió Ft névértékre |
|---|---|---|
| 2,0% | 2,10% | 21 000 Ft |
| 3,0% | 3,10% | 31 000 Ft |
| 4,0% | 4,10% | 41 000 Ft |
Illusztratív számítások, nem inflációs előrejelzések.
Ha a kamatperiódus közben vásárolsz, a névértéken felül felhalmozott kamatot is fizetsz. A következő kamatfizetéskor a teljes periódus kamata jár, de ebből a vásárláskor megfizetett rész nem a saját hozamod. Emiatt egymillió forint befektethető összeg nem feltétlenül jelent egymillió forint névértéket.
PMÁP-kamat sorozatonként
A megadott, 2026. október 29-i kamatadatok:
| Sorozat | Kamatprémium | Éves kamat |
|---|---|---|
| 2027/I | 1,50% | 5,90% |
| 2028/J | 1,50% | 5,90% |
| 2028/K | 1,50% | 5,90% |
| 2031/I | 1,00% | 5,40% |
| 2032/I | 0,50% | 4,90% |
| 2032/J | 0,50% | 4,90% |
| 2035/I1 | 0,50% | 4,90% |
| 2028/L | 0,25% | 4,65% |
| 2035/I2 | 0,10% | 4,50% |
| 2036/I1 | 0,10% | 4,50% |
A régebbi sorozatok magasabb prémiuma értékes lehet, ezért eladás előtt a hátralévő futamidőt és a későbbi kamatfeltételeket is hasonlítsd össze, ne csak az aktuális kamatot.
A 2027-ben induló, inflációhoz kötött kamatperiódusok kamatbázisát a 2026-os átlagos infláció adja. Az új kamat a sorozat saját kamatfordulójától érvényes, nem automatikusan január 1-jétől.
Az aktuális adatokat az ÁKK PMÁP-kamatoldalán, az árfolyamokat a Kincstár napi árfolyamjegyzésében találod.
PMÁP-vásárlás: hol és hogyan?
PMÁP vásárlás lépései a forgalmazótól a vételi megbízásig
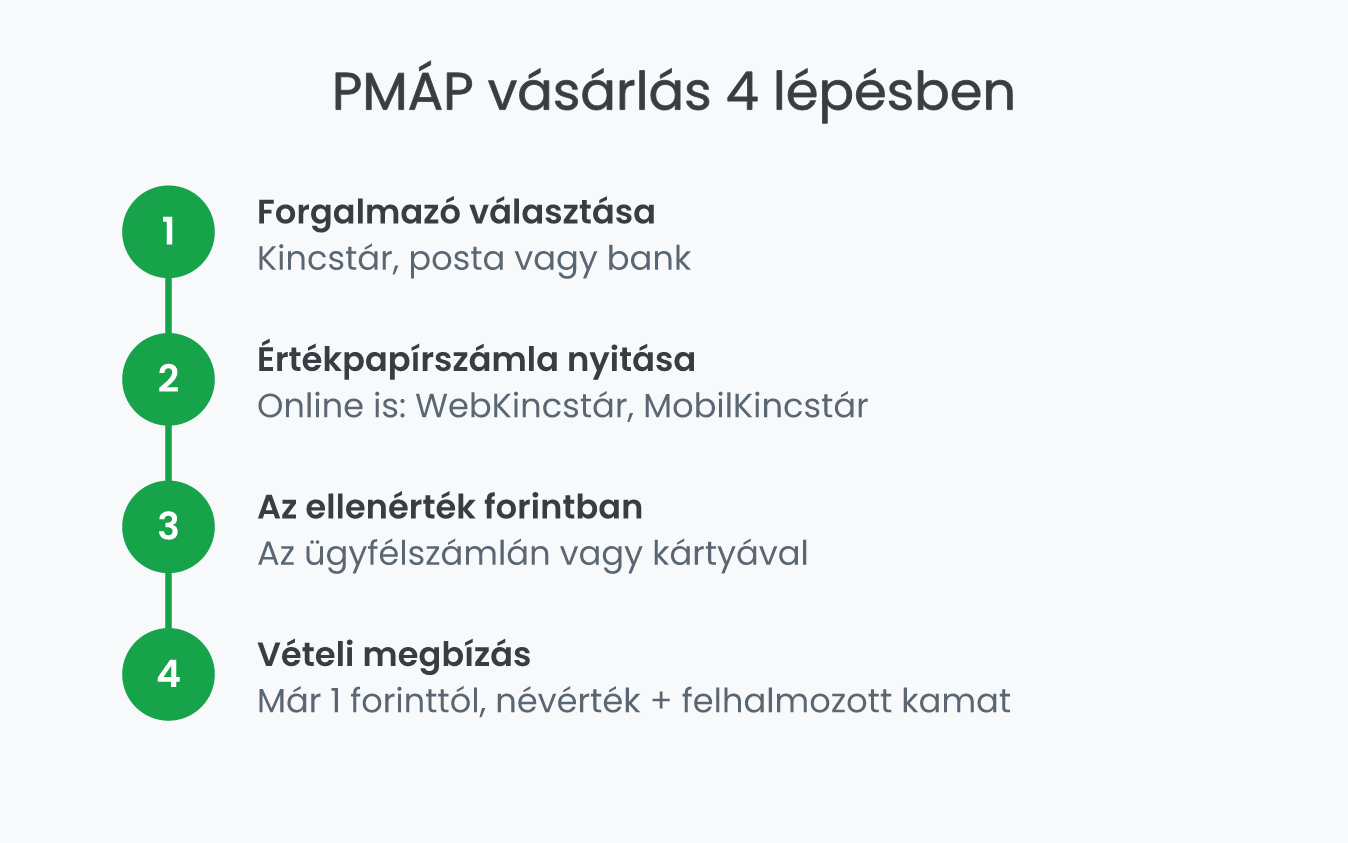
A PMÁP megvásárlásának négy lépése.
- Válassz forgalmazót: például a Magyar Államkincstárt vagy egy forgalmazó bankot.
- Nyiss értékpapírszámlát, és igényelj online hozzáférést, ha elektronikusan intéznéd a vásárlást.
- Biztosítsd a vételárat a forgalmazó által támogatott fizetési móddal.
- Add meg a vételi megbízást, ellenőrizve a sorozatot, a kamatot és a lejáratot.
A 2036/I1 sorozat alapcímlete 1 forint, lejárata 2036. február 21. A megadott feltételek szerint a vásárlási korlát befektetőnként és forgalmazónként 25 millió forint névérték a forgalomba hozatal alatt.
Kivételes kedvezmény csak a Rankia olvasóinak
Nyiss értékpapírszámlát a RANKIA promóciós kóddal, és szerezz 50 000 Ft vételi jutalék-kedvezményt a K&H Értékpapírnál.
Promóciós kód: RANKIA
Az e-mail-cím és a jelszó megadása után váltható be.
👉 A részvételi feltételekről itt olvashatsz.
Kinek lehet megfelelő a PMÁP?
A PMÁP annak lehet megfelelő, aki hosszabb távra keres inflációhoz kötött, forintban kamatozó megtakarítást, és elfogadja a változó kamatot.
A döntésnél három szempontot érdemes mérlegelni:
- Késleltetett inflációkövetés: a kamat az előző év inflációjára reagál.
- Változó kamat: csökkenő infláció mellett a következő periódus kamata is mérséklődhet.
- Újrabefektetés: a kifizetett kamat nem kamatozik tovább automatikusan; a kamatos kamat kihasználásához újra be kell fektetned.
Ha azt mérlegeled, milyen állampapírt vegyél, a kamat mellett a futamidőt és a visszaváltási feltételeket is hasonlítsd össze.
PMÁP-visszaváltás lejárat előtt
A PMÁP a forgalmazó aktuális vételi árfolyamán adható el lejárat előtt. A visszaváltási árfolyam változhat, ezért nem érdemes a teljes futamidőre garantált 1%-os költséggel számolni.
99%-os nettó vételi árfolyamnál egymillió forint névértékért 990 000 forintot és a felhalmozott kamatot kapod meg.
Másik befektetésre váltás előtt számold ki, hogy annak várható többlethozama fedezi-e az eladás veszteségét és az esetleges további költségeket.
Kell-e adót fizetni a PMÁP kamata után?
A magyar adószabályok alapján a 2019. június 1-je után kibocsátott lakossági állampapírok kamata magánszemélyeknél kamatadó- és szochomentes. Az adómentességnél a kibocsátás időpontja számít, nem önmagában a vásárlás dátuma.
TBSZ-en tartott állampapírnál a számla idő előtti megszüntetésének, külföldi adóilletőségnél pedig az adott ország szabályainak is lehet adókövetkezménye.
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.