
Babakötvény: kamat, állami támogatás, igénylés és kifizetés

Tartalomjegyzék
Mi az a Babakötvény, és hogyan működik?
A Babakötvény 19 éves futamidejű, változó kamatozású állampapír, amely kizárólag a Magyar Államkincstárnál, a gyermek nevére nyitott Start-értékpapírszámlán tartható. A kötvények alapjairól a kötvények működését bemutató útmutatónkban olvashatsz.
Egy gyermeknek egy Start-számlája lehet. A befizetéseket és a jóváírt kamatokat a Kincstár automatikusan a gyermekhez tartozó Babakötvény-sorozatba fekteti.
| Jellemző | Babakötvény |
|---|---|
| Kamat | Előző évi átlagos infláció + 3 százalékpont |
| Állami támogatás | A befizetések 10%-a, évente legfeljebb 12 000 Ft |
| Éves befizetési korlát | 1 200 000 Ft |
| Számlanyitás és számlavezetés | Díjmentes |
| Hozzáférés | 18 éves kor után, legalább 3 évvel a számlanyitást követően |
Babakötvény kamat: mennyit fizet?
A kamat alapja az előző évi átlagos infláció mértéke, amelyhez 3 százalékpont kamatprémium adódik. A 2025-ös 4,4%-os infláció alapján a kamat 7,40%.
A kamatot évente visszafektetik, jellemzően február 1-jén. Kivétel a 2032/S sorozat, amelynek kamatfizetési napja december 2., kamata pedig az idézett tájékoztatás szerint 6,7%.
A jövőbeli kamat nem garantált: az infláció csökkenésével mérséklődik, emelkedésével nő. A prémium az előző évi inflációhoz képest jár.
Milyen állami támogatás jár?
A jogosult gyermekek 42 500 Ft életkezdési támogatást kapnak. Ez kezdetben egy kincstári letéti számlán, az inflációval növekszik. Start-számla nyitásakor automatikusan Babakötvénybe kerül, ahol már a kamatprémium is jár.
A befizetésekhez további éves támogatás kapcsolódik:
| Jogosultság | Támogatás | Éves maximum |
|---|---|---|
| Általános eset | A befizetések 10%-a | 12 000 Ft |
| Rendszeres gyermekvédelmi kedvezmény | A befizetések 20%-a | 24 000 Ft |
Az általános maximális támogatáshoz évi 120 000 Ft, azaz havi átlagban 10 000 Ft befizetés elegendő. A jogosult gyermekvédelmi kedvezményezettek és nevelésbe vett gyermekek később további életkezdési támogatást is kaphatnak.
Mennyi pénz gyűlhet össze 18 év alatt?
Az alábbi becslések 42 500 Ft induló támogatással, rendszeres havi befizetéssel, az általános éves állami támogatással és végig változatlan kamattal számolnak.
| Havi befizetés | Saját befizetés összesen | Végösszeg 6%-kal | Végösszeg 7,40%-kal |
|---|---|---|---|
| 0 Ft | 0 Ft | ~121 000 Ft | ~154 000 Ft |
| 5 000 Ft | 1 080 000 Ft | ~2,22 millió Ft | ~2,57 millió Ft |
| 10 000 Ft | 2 160 000 Ft | ~4,31 millió Ft | ~4,98 millió Ft |
| 20 000 Ft | 4 320 000 Ft | ~8,14 millió Ft | ~9,39 millió Ft |
Havi 10 000 Ft felett az általános állami támogatás már nem nő, a többletbefizetés azonban tovább kamatozik. A hosszú távú gyarapodásban jelentős szerepe van a kamatos kamatnak. A táblázat névleges összegeket mutat, nem garantált hozamot vagy jövőbeli vásárlóértéket.
Babakötvény igénylése: Start-számla nyitása
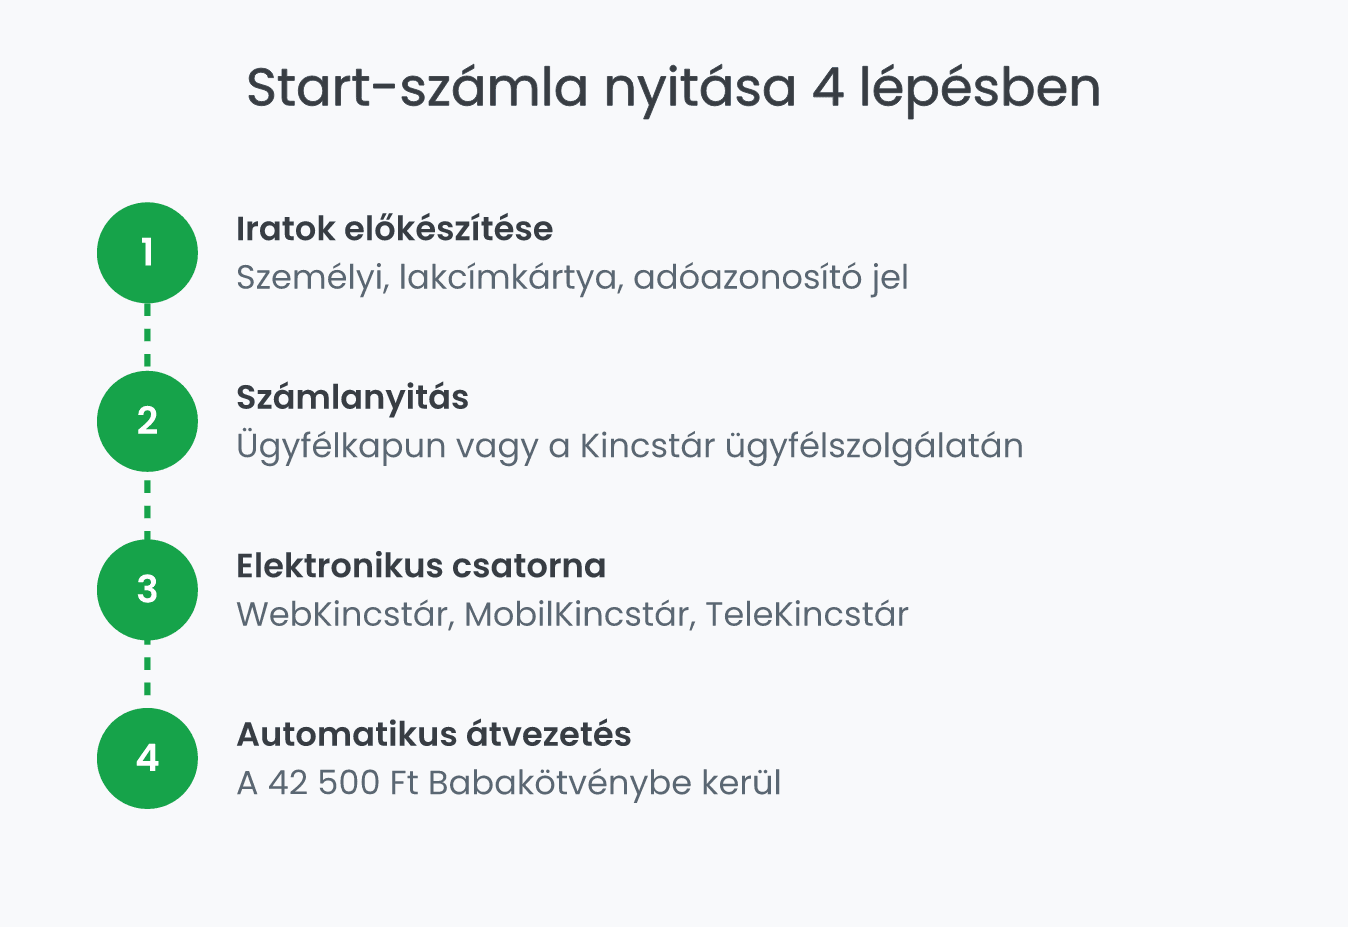
A számlanyitás és a számlavezetés díjmentes. A szülő online, a magyarorszag.hu felületén vagy személyesen a Kincstár ügyfélszolgálatán intézheti.
- Készítsd elő az iratokat: a számlanyitó azonosító okmányait, lakcímkártyáját és adóazonosítóját, valamint a gyermek szükséges adatait és dokumentumait.
- Indítsd el a számlanyitást online vagy személyesen.
- Kérj elektronikus hozzáférést, hogy a WebKincstárban vagy MobilKincstárban követhesd a megtakarítást.
- Az életkezdési támogatást a Kincstár automatikusan átvezeti és befekteti.
Start-számlát nyitni és befizetni a gyermek 18. születésnapjáig lehet. Más szolgáltatónál vezetett Start-számla áthelyezhető a Kincstárhoz, de előtte érdemes ellenőrizni az áthelyezés feltételeit.
Befizetés és egyenleglekérdezés
A gyermek javára szülők, nagyszülők és más hozzátartozók is befizethetnek:
- Átutalással: a közleményben a Start-számla 8 jegyű száma és a gyermek neve szerepeljen.
- Bankkártyával: WebKincstárban, MobilKincstárban vagy a kincstári ügyfélszolgálatokon.
- Készpénzzel: az erre alkalmas kincstári ügyfélszolgálatokon.
Az éves befizetési korlát 1,2 millió Ft. Rendszeres befizetés nem kötelező; ha egy év kimarad, a meglévő összeg tovább kamatozik, de arra az évre befizetés utáni támogatás nem jár.
A Kincstár nem számít fel számlavezetési vagy kifizetési díjat, átutaláskor viszont a saját bankod kérhet díjat. Az egyenleget és a jóváírásokat a WebKincstárban vagy MobilKincstárban követheted.
Babakötvény kifizetése
A megtakarítás 18 éves kor után, de legkorábban a számlanyitástól számított három év elteltével vehető fel. Ha például a számlát 16 éves korban nyitják, a hozzáférés legkorábban 19 évesen lehetséges.
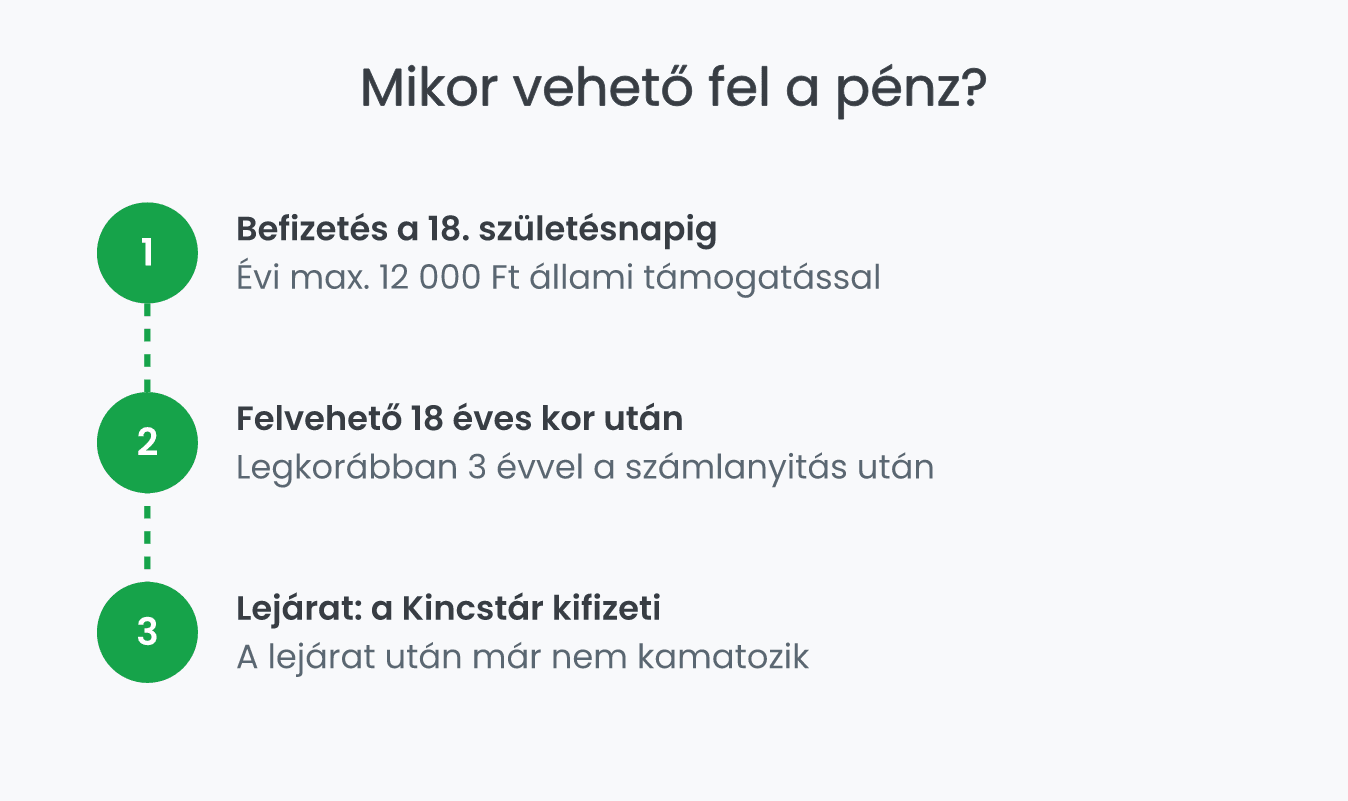
A feltételek teljesülése után a fiatal visszaválthatja a kötvényt névértéken, a felhalmozott kamattal együtt, vagy lejáratig tovább tarthatja. 18 éves kor után új befizetés már nem lehetséges, lejárat után pedig a kötvény nem kamatozik.
A felvett pénz szabadon felhasználható, például tanulásra vagy lakáscélra; a felhasználást nem kell igazolni.
Megéri a Babakötvény?
Legfontosabb előnye az inflációhoz kötött kamatprémium, az állami támogatás és a díjmentesség. A gyermek 18 éves koráig keletkező megtakarítás és hozam adó-, járulék- és illetékmentes, a kötvényért a magyar állam áll helyt.
Fő korlátja a hozzáférés: vésztartaléknak nem alkalmas, a jövőbeli kamat változó, az éves támogatás pedig korlátozott.
Elsősorban azoknak lehet megfelelő, akik a gyermek felnőttkori indulására gyűjtenek, és addig nélkülözni tudják a pénzt. Rugalmasabb megtakarításhoz érdemes megnézni, milyen állampapírt érdemes venni mellette.
Gyakori kérdések a Babakötvényről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.