Melyik a legjobb önkéntes nyugdíjpénztár 2026-ban? Hozamrangsor az MNB adatai alapján

Tartalomjegyzék
A legjobb önkéntes nyugdíjpénztári portfóliók: 15 éves hozamrangsor
Az önkéntes nyugdíjpénztári hozamok összevetésének alapja az MNB nyugdíjpénztári hozamokról szóló közzététele, amely minden portfólióra megadja a 2025. évi, valamint a 10, 15 és 20 éves átlagos hozamot. A táblázat a nyílt pénztárak portfólióit a 15 éves nettó átlaghozam szerint sorolja, mert a hosszú táv kiszűri az egy-egy szerencsés évet.
| Pénztár és portfólió | 15 éves nettó (2011–2025) | 10 éves nettó (2016–2025) | 2025 nettó |
|---|---|---|---|
| Allianz Kockázatvállaló | 10,78% | 13,68% | 23,62% |
| Aranykor Lendület | 8,55% | 8,68% | 11,87% |
| Budapest Aktív | 8,33% | 8,55% | 6,65% |
| OTP Dinamikus* | 8,17% | 10,14% | 14,65% |
| Allianz Növekedési | 8,16% | 8,43% | 14,44% |
| Prémium Irány 2045* | 8,02% | 9,01% | 10,57% |
| Generali Eldorado Business | 8,00% | 10,08% | 15,17% |
| OTP Növekedési | 7,88% | 8,96% | 13,26% |
| Pannónia Rubin | 7,75% | 8,55% | 3,54% |
| Alfa Megatrend* | 7,69% | 7,37% | 0,48% |
A csillaggal jelölt portfóliók később indultak, ezért az MNB módszertana szerint az indulás előtti évekre a pénztár fedezeti tartalékának hozamával számolnak. Az OTP Dinamikus 2009 decemberében, a Prémium Irány 2045 2018 júliusában, az Alfa Megatrend 2008 februárjában indult.
A nettó hozam a vagyonkezelés költségeinek levonása utáni eredmény, a hosszú távú értékek pedig mértani átlagok: úgy értelmezhetők, mintha a portfólió minden évben ennyit hozott volna. Az MNB kéri feltüntetni, hogy az adatok a pénztárak adatszolgáltatásán alapulnak, nem saját mérései.
A 2025-ös év kiemelkedően jó volt: az MNB szerint a pénztári portfóliók átlagosan nagyjából 9%-ot hoztak, miközben a 2025. évi (december/december) infláció 3,30% volt. Egy erős év azonban önmagában nem bizonyít semmit, ezért a sorrendet a 15 éves adat adja.
Érdemes a hozamot az inflációval, vagyis a pénz vásárlóerejének romlásával is összevetni. Az MNB által közölt 15 éves átlagos infláció 4,40% volt, így az Allianz Kockázatvállaló reálhozama évi 6,1% körül alakult. Ugyanebben az időszakban az Allianz Klasszikus évi 2,55%-a reálértékben évi 1,8%-os vásárlóerő-vesztést jelentett.
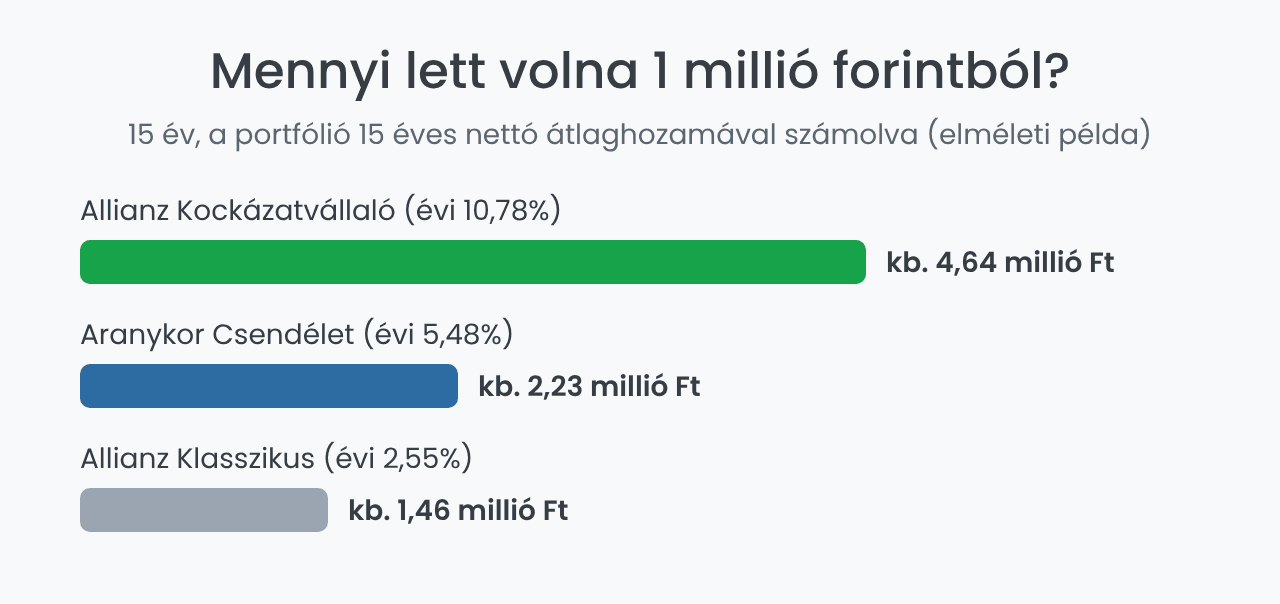
Hogy mekkora a tét, egy elméleti példa mutatja: ha valaki 15 évvel ezelőtt 1 millió forintot tett volna be, és a portfólió minden évben a 15 éves átlagot hozza, évi 10,78%-kal kb. 4,64 millió, évi 5,48%-kal kb. 2,23 millió, évi 2,55%-kal kb. 1,46 millió forintja lenne. A különbséget a kamatos kamat hatása nagyítja fel. A múltbeli hozam nem ígéret a jövőre.
Nyugdíjpénztár összehasonlítás: hét nyílt pénztár egyenként
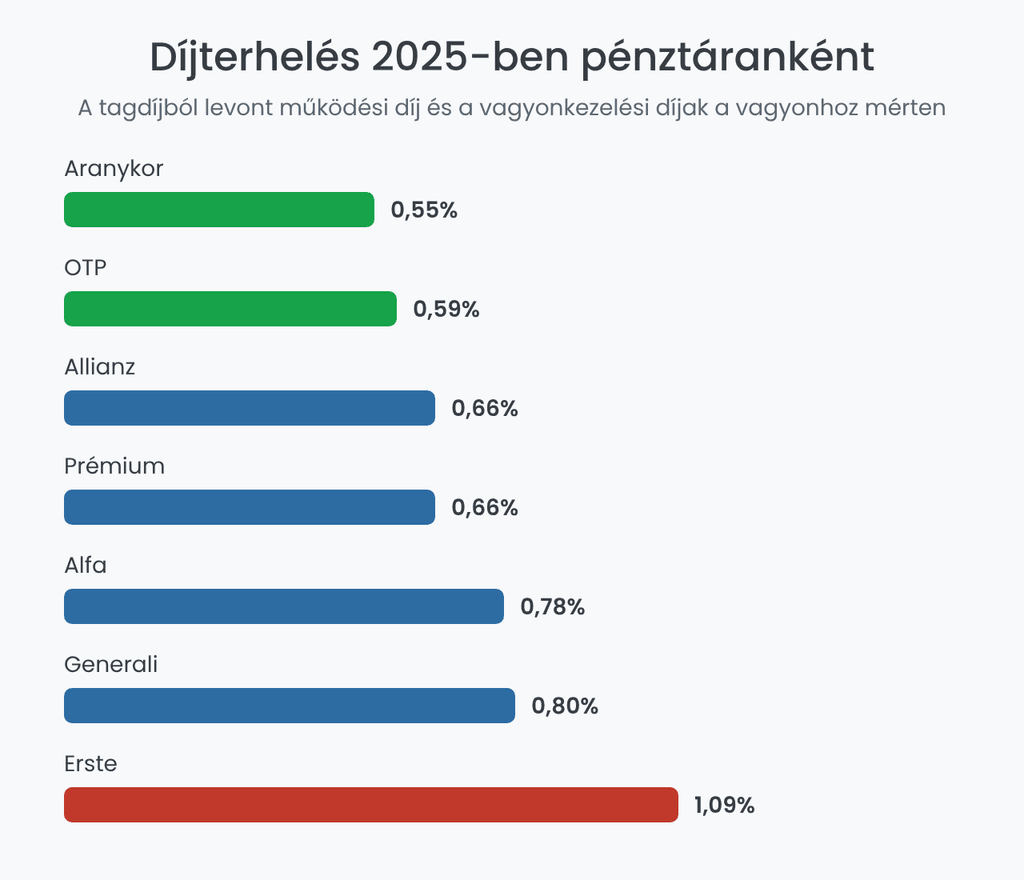
Az alábbi hét nyílt pénztár mindegyike több portfóliót kínál. A díjterhelés az MNB 2025-re számolt mutatója: a tagdíjból működésre levont rész és a vagyonkezelési díjak együtt, a pénztár vagyonára vetítve.
Allianz Hungária Önkéntes Nyugdíjpénztár
Az Allianz négy portfóliót kínál: Klasszikus, Kiegyensúlyozott, Növekedési és Kockázatvállaló. A Kockázatvállaló a teljes mezőny legjobbja 2025-ben (23,62%), 10 éven (13,68%) és 15 éven (10,78%) is. A Növekedési 15 éves hozama 8,16%, a Kiegyensúlyozotté 6,07%, a díjterhelés 0,66%.
Az Allianz esetében a portfólióválasztás a legfontosabb döntés: ugyanabban a pénztárban a Kockázatvállaló és a Klasszikus 15 éves hozama között több mint 8 százalékpont volt a különbség.
- Előny: a leghosszabb távon is kimagasló hozamú portfólió.
- Hátrány: a Klasszikus portfólió 15 éves hozama (2,55%) elmaradt az inflációtól.
Aranykor Önkéntes Nyugdíjpénztár
Az Aranykor öt fő portfóliója a Csendélet, a Klasszikus, az Egyensúly, a Lendület és az ESG Dinamikus, emellett Postás generációs portfóliókat is működtet. A Lendület 15 éves hozama 8,55%, az Egyensúlyé 7,20%, a Csendéleté 5,48%.
A Lendület 10 éven is évi 8,68%-ot ért el, így rövidebb és hosszabb távon egyaránt a mezőny elején jár. A Csendélet 15 éves 5,48%-a magasabb, mint például az Erste Kiszámítható (4,80%) vagy az OTP Kockázatkerülő (3,99%) eredménye.
- Előny: 0,55%-os díjterhelés, a hét bemutatott pénztár közül a legalacsonyabb.
- Hátrány: a Lendület 2025-ös 11,87%-a elmaradt a legjobb dinamikus portfóliókétól.
OTP Önkéntes Kiegészítő Nyugdíjpénztár
Az OTP hat portfólióval a legszélesebb kínálatú pénztárak egyike: Klasszikus, Óvatos, Kockázatkerülő, Kiegyensúlyozott, Növekedési és Dinamikus. A Dinamikus 10 éves hozama 10,14%, ez a második legjobb érték a mezőnyben. A Növekedési 15 év alatt évi 7,88%-ot hozott, a díjterhelés 0,59%.
A Dinamikus portfólió 2009 decemberében indult, így a 15 éves adat nagy része már a saját teljesítményét mutatja. 2025-ben 14,65%-ot hozott, a Növekedési 13,26%-ot.
- Előny: két portfólió (Dinamikus, Növekedési) is 8,9% feletti 10 éves hozammal, alacsony díjterhelés mellett.
- Hátrány: a Kockázatkerülő 15 éves hozama (3,99%) az infláció alatt maradt.
Generali Önkéntes Nyugdíjpénztár
A Generali Eldorado-családja négy portfólióból áll: Standard, Medium, Business és Abszolút. Az Eldorado Business 10 éves hozama 10,08%, 15 éves 8,00%, 2025-ben pedig 15,17%-ot ért el. A Medium 15 éves hozama 7,22%, a díjterhelés 0,80%.
A Standard portfólió 15 éves hozama 4,74% volt, ami csak kevéssel haladta meg az ugyanezen időszakra számolt 4,40%-os inflációt.
- Előny: 10 éves távon az élmezőnyben van a Business portfólió.
- Hátrány: a díjterhelés magasabb, mint az Aranykor, az OTP vagy az Allianz esetében.
Prémium Önkéntes Nyugdíjpénztár
A Prémium a Klasszikus mellett évszámmal jelölt portfóliókat kínál: Irány 2025, 2035, 2045 és 2055+. Az Irány 2045 10 éves hozama 9,01%, 15 éves 8,02%; az Irány 2035 15 év alatt évi 7,16%-ot hozott. A díjterhelés 0,66%.
Az Irány 2025 15 éves hozama 5,95%, 2025-ben az Irány 2055+ 12,59%-ot, az Irány 2045 10,57%-ot ért el.
- Előny: az Irány 2045 10 éven évi 9,01%-ot hozott, 0,66%-os díjterhelés mellett.
- Hátrány: az Irány 2045 csak 2018-ban indult, a korábbi évek a fedezeti tartalék hozamát tükrözik.
Erste Önkéntes Nyugdíjpénztár
Az Erste négy portfóliója a Kiszámítható, a Bázis, a Lendület és a Trend. A Lendület 15 éves hozama 7,35%, 2025-ben 12,16%-ot hozott. A Bázis 15 év alatt évi 5,88%-ot, a Kiszámítható 4,80%-ot ért el.
A Lendület 10 éves hozama 7,24%, ami elmarad a rangsor élén álló portfóliókétól, és a magasabb költség is a nettó eredményt terheli.
- Előny: átlátható, négyportfóliós kínálat, a Lendület 2025-ben 12,16%-ot hozott.
- Hátrány: 1,09%-os díjterhelés, a bemutatott pénztárak közül a legmagasabb.
Alfa Önkéntes Nyugdíjpénztár
Az Alfa hat portfólióval dolgozik: Klasszikus, Kiegyensúlyozott, Növekedési, Szakértői, Megatrend és Pénzpiaci. A Megatrend 15 éves hozama 7,69%, de 2025-ben csak 0,48%-ot hozott. A Növekedési 15 év alatt évi 7,34%-ot, 2025-ben 13,98%-ot ért el, a díjterhelés 0,78%.
A Megatrend és a Szakértői portfólió 2008 februárjában indult. A Pénzpiaci csak 2023-ban, ezért hosszú távú adatai a fedezeti tartalék hozamára épülnek.
- Előny: hat portfóliós kínálat, köztük Szakértői és Megatrend portfólióval.
- Hátrány: a Megatrend teljesítménye évről évre nagyon eltérő.
Hogyan működik az önkéntes nyugdíjpénztár?
Az önkéntes nyugdíjpénztár névre szóló egyéni számlán gyűjti a tag rendszeres vagy eseti befizetéseit és a munkáltatói hozzájárulást. A tag már 16 éves kortól beléphet, és a pénztár által kínált portfóliók közül választ, amelyekbe a pénztár a befizetéseket befekteti – a befektetési alapok működéséhez hasonlóan, de nyugdíjcélú kötöttséggel.
A felhalmozott összeghez alapesetben a nyugdíjkorhatár elérése után lehet hozzáférni. A munkáltató a tagdíjat részben vagy egészben átvállalhatja, ezért érdemes a munkáltatónál is érdeklődni a belépés előtt.
A pénztár a befizetések évi 10 000 forintig terjedő részének legalább 90%-át, az e fölötti résznek legalább 94%-át köteles a tag egyéni számláján jóváírni. Az adó-visszatérítésből a pénztár nem von le költséget.
A konstrukció nem igényel különösebb befektetési szakértelmet: a tag a portfóliót választja ki, a befektetési döntéseket a pénztár hozza meg.
A választott portfólió árfolyama naponta ellenőrizhető a pénztárnál és az MNB pénztári árfolyam-oldalán. Az elszámolóegységes pénztárak a számlaértesítőt a tárgyévet követő február 28-ig küldik meg.
Az önkéntes nyugdíjpénztár előnyei és hátrányai
A legnagyobb előny az adó-visszatérítés. A NAV tájékoztatása szerint a befizetések 20%-a visszaigényelhető a személyi jövedelemadóból, legfeljebb évi 150 000 forint. A teljes kedvezményhez évi 750 000 forintot kell befizetni.
Egy példa: havi 30 000 forintos befizetésnél az éves 360 000 forint után 72 000 forint adó-visszatérítés jár, amelyet a NAV közvetlenül a pénztári számlára utal. Ha valakinek több nyugdíjcélú megtakarítása is van, a kedvezmény együttes felső határa évi 280 000 forint.
Előnyök
- Adó-visszatérítés: 20%, évi maximum 150 000 forint, a munkáltatói befizetések után is.
- Munkáltatói hozzájárulás: béren kívüli juttatásként is elérhető lehet.
- Örökölhetőség: haláleset esetén a kedvezményezett vagy az örökös kapja meg a megtakarítást.
- Szabályozott költségek: a díjlevonásra törvényi plafon vonatkozik.
Hátrányok
- Kötöttség: a belépéstől számított 10 év várakozási idő, a pénz nyugdíjcélú.
- Nincs egyedi portfólió: csak a pénztár által összeállított portfóliók közül lehet választani.
- Ingadozó hozam: a hozamok volatilitása miatt egy-egy év negatív is lehet: 2025-ben a Pannónia Smaragd –0,47%-ot hozott.
- Inflációs kockázat: egyes klasszikus és kockázatkerülő portfóliók 15 éves hozama az infláció alatt maradt.
Költségek és TKM: mennyit visz el a pénztár?
A pénztár kétféle díjat von le. A tagdíj évi 10 000 forintig terjedő részéből legfeljebb 10%-ot, az e fölötti részből legfeljebb 6%-ot fordíthat működésre. A vagyonkezelés (asset management) költsége a jogszabály szerint nem haladhatja meg az átlagos befektetett vagyon 0,8%-át.
Egy egyszerű számítás: évi 100 000 forint befizetésből a törvényi plafon szerint legfeljebb 1000 forint (az első 10 000 forint 10%-a) és 5400 forint (a további 90 000 forint 6%-a), összesen legfeljebb 6400 forint kerülhet a működési tartalékba. A gyakorlatban a pénztárak ennél általában kevesebbet vonnak le.
Az MNB díjterhelési elemzése szerint a szektor díjterhelése 2002 óta 1,66%-ról 0,66%-ra csökkent 2025-re. Ebből 0,28% a működési, 0,38% a befektetési rész. A bemutatott hét pénztárnál a mutató 0,55% (Aranykor) és 1,09% (Erste) között alakult.
A TKM (teljes költségmutató) egy havonta 25 000 forintot befizető elméleti tagra mutatja meg, mekkora hozamveszteséget okoznak a költségek. A 2026-ban felülvizsgált adatok alapján a 30 éves TKM mediánja 0,96%, a 20 évesé 1,15%, a 10 évesé 1,79%.
A részvénytúlsúlyos portfóliók TKM-je az MNB szerint jellemzően magasabb, mert drágább a vagyonkezelésük. A rangsorban szereplő nettó hozamok a vagyonkezelési díjat már tartalmazzák, a tagdíjból levont működési díjat viszont nem.
Mikor és hogyan veheted fel a pénzt?
A belépéstől számított legalább 10 év a várakozási idő. Utána a nyugdíjkorhatár előtt is fel lehet venni a megtakarítás egészét vagy egy részét, de legfeljebb háromévente egyszer. Az így felvett összeg hozamrésze adómentes, a tőkerészt viszont adófizetési kötelezettség terhelheti.
A nyugdíjkorhatár elérésekor a tag dönthet arról, hogy a pénzt egy összegben, járadékként vagy a kettő kombinációjaként veszi fel, esetleg tovább fizeti a tagdíjat és a pénztárban hagyja a megtakarítást. A pénztár köteles mindegyik lehetőséget biztosítani.
Nyugdíjkorhatárnak nemcsak az öregségi nyugdíjkorhatár számít: a pénztártag akkor is jogosulttá válik, ha például korhatár előtti ellátásban, szolgálati járandóságban vagy rokkantsági ellátásban részesül. A várakozási idő előtt is átléphet egészség- vagy önsegélyező pénztárba, ha munkaképességét legalább 50%-ban elvesztette.
A 2012 után belépett tagoknál a nyugdíjszolgáltatás 10 év tagság után adómentes, illetve rokkantság esetén. A rendkívüli, lakáscélú felhasználás csak 2025. január 1. és december 31. között volt lehetséges, 2026-ban ez a lehetőség már nem él.
Hogyan válaszd ki a neked való pénztárat és portfóliót?
A legjobb nyugdíjpénztári portfólió kiválasztása több lépésből áll, és a pénztár neve csak az egyik szempont. Az MNB ajánlásai alapján ezekre érdemes figyelni:
- A nyugdíjig hátralévő idő. Az MNB szerint a magasabb kockázatú portfóliók kevésbé kiszámíthatók, de hosszabb távon valószínűleg magasabb hozamot hoznak. A nyugdíj előtti néhány évben viszont a rövid távú teljesítmény is számít.
- Hosszú távú összevetés. Legalább 10–15 év hozamát érdemes vizsgálni, és csak hasonló befektetési politikájú portfóliókat összehasonlítani.
- Nettó és reálhozam. A nettó hozamot az inflációval összevetve látszik, nőtt-e valójában a megtakarítás vásárlóereje.
- Költségek. Két hasonló hozamú portfólió közül az alacsonyabb TKM-ű és díjterhelésű a jobb választás.
- Alapportfólió. Aki nem választ, a pénztár szabályzatában rögzített alapportfólióba kerül, amely nem mindig a legkisebb kockázatú.
A portfóliók neve csak irányt mutat. A Klasszikus nevű portfóliók 15 éves hozama például 2,55% (Allianz) és 6,26% (Aranykor) között szórt, ezért a befektetési politikát mindig el kell olvasni. Az MNB szerint az alacsonyabb kockázatú portfóliók döntően állampapírt és pénzpiaci eszközöket tartalmaznak.
Egyes pénztárak évszámmal jelölt portfóliókat is kínálnak, például a Prémium Irány-családja vagy az Aranykor Postás generációs portfóliói. Hogy az évszám mit jelent, és hogyan változik a befektetési arány, azt a pénztár befektetési politikája írja le.
Belépés és nyugdíjpénztár váltás lépésről lépésre
A belépés menete a legtöbb pénztárnál hasonló:
- Pénztár és portfólió kiválasztása a fenti hozam- és költségadatok alapján.
- Belépés a pénztárnál, a haláleseti kedvezményezett megjelölésével.
- Befizetés beállítása: rendszeres átutalás, és ha van, munkáltatói hozzájárulás.
- Adó-visszatérítés igénylése: a NAV az szja-bevallási tervezetben a szükséges sorokat és a pénztári számlaszámot is kitölti.
Ha elégedetlen vagy a hozamokkal, két lehetőséged van. A pénztáron belül portfóliót válthatsz, ennek gyakoriságát és díját a pénztár szabályzata rögzíti. Ha a pénztárat cserélnéd, az átlépés költsége legfeljebb 3000 forint és az utalás díja.
Összegzés
Az MNB 15 éves adatai alapján az Allianz Kockázatvállaló hozta a legtöbbet, utána az Aranykor Lendület, a Budapest Aktív és az OTP Dinamikus következik. Költségben az Aranykor és az OTP áll a legjobban a bemutatott pénztárak közül, míg az Erste díjterhelése a legmagasabb.
A döntés előtt a hozamrangsort a saját helyzetedhez kell igazítani: hány év van hátra a nyugdíjig, mekkora ingadozást viselsz el, és mennyit visznek el a költségek. A 20%-os adó-visszatérítés minden pénztárnál jár, ezért a jó portfólió és a rendszeres befizetés együtt hozza a legtöbbet.
Gyakori kérdések az önkéntes nyugdíjpénztárakról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.