
Warrant: mi az, hogyan működik és hogyan kereskedhetsz vele?


17 JAN., 2025
Tartalomjegyzék
A warrant a származtatott termékek — például a határidős ügyletek — családjába tartozik: az értéke egy másik eszköz árfolyamától függ. Nem magát a részvényt vagy a nyersanyagot veszed meg, hanem annak árváltozására kötsz ügyletet.
Ebben a cikkben végigvesszük, mit jelent a warrant, milyen típusai vannak, hogyan alakul az ára, mennyibe kerül a kereskedés a BÉT-en, és hogyan adózik a rajta elért nyereség.
Mi az a warrant?
A warrant olyan értékpapírosított szerződés, amely jogot — de nem kötelezettséget — biztosít egy eszköz megvásárlására vagy eladására egy jövőbeli időpontban, előre meghatározott áron. Ezt az árszintet hívjuk kötési árnak vagy strike-nak.
👉 Ha szeretnél többet megtudni a strike price-ról akkor kattints ide!
A warrantot nem a bróker állítja ki: egy erre jogosult pénzintézet bocsátja ki, és vezeti be a tőzsdére. A magyar piacon a legnagyobb kibocsátó az Erste, amelynek termékei a BÉT-en érhetők el.
A warrant árfolyamát nem a rá irányuló kereslet mozgatja, hanem a mögöttes eszköz ára. Az árjegyzést maga a kibocsátó végzi, előre meghatározott és szabályozott módon.
A warrant öt alapfogalma
- Prémium: a warrant piaci ára, amit a megvásárlásáért fizetsz.
- Kötési ár (strike): az az árszint, amelyen a warrant jogot ad a vételre vagy az eladásra.
- Paritás: hány warrant kell egy egységnyi mögöttes eszközre szóló joghoz. 2/1-es paritásnál két warrant felel meg egy OTP-részvénynek.
- Lejárat: az a nap, amikor a warrant megszűnik és a felek elszámolnak egymással.
- Tőkeáttétel: megmutatja, hogy a mögöttes eszköz 1%-os elmozdulása hány százalékkal mozdítja el a warrant árát.
Certifikát vagy warrant? Mi a különbség?
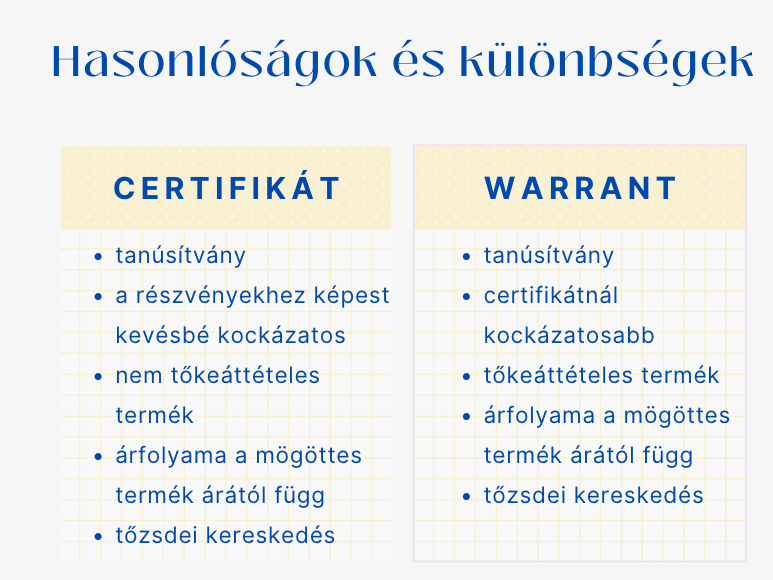
A két termék működési elve azonos, egyetlen érdemi eltéréssel: a warrant tőkeáttételes, a certifikát nem. Az uniós gyakorlatban a certifikát elnevezés a tőkeáttétel nélküli termékeket jelöli, a warrant pedig lényegében tőkeáttételes certifikát.
A Budapesti Értéktőzsdén ez a megkülönböztetés csak 2013 óta él. Az azt megelőzően kibocsátott papírok között tőkeáttételes termékek is certifikát néven futnak, és egy részükkel — mivel nincs lejáratuk — ma is lehet kereskedni.
A gyakorlatban ezért mindig a termék adatlapját érdemes megnézni: a nevéből önmagában nem derül ki biztosan, hogy tőkeáttételes papírt veszel-e.
Hogyan működik a warrant?
Tőkeáttétel: mit mutat meg a szorzó?
A warrant ára töredéke a mögöttes eszköz árának, így kis összeggel is nagy kitettséget építhetsz. Ezt a hatást nevezzük tőkeáttételnek.
A termék adatlapján szereplő tőkeáttétel azt mutatja meg, hogy a mögöttes eszköz 1%-os változása hány százalékot mozdít a warrant árán. Ha ott 4,5 szerepel, akkor a mögöttes termék 1%-os emelkedése nagyjából 4,5%-os emelkedést jelent a warrantnál.
A tőkeáttétel mértéke nem állandó: annál nagyobb, minél közelebb van a kötési ár a mögöttes eszköz aktuális árfolyamához.
Jogot ad, kötelezettséget nem
A warrant vételi vagy eladási jogot garantál, de nem kötelez a lehívására. Ha a lejáratkor az árfolyam nem a várt irányba mozdult, legfeljebb a kifizetett prémiumot veszíted el.
Ez lényeges különbség a fedezetigényes tőkeáttételes termékekhez képest: a warrantnál nincs napi pozícióelszámolás, és nem kaphatsz margin callt sem.
Milyen mögöttes eszközre köthetsz warrantot?
- Hazai részvények és a BUX index.
- Külföldi részvények és indexek: Apple, Microsoft, DAX, Nasdaq 100.
- Nyersanyagok: arany, ezüst, Brent olaj.
- Devizapárok: például az EUR/USD és az EUR/JPY árfolyama.
A warrant ára több tényező egyidejű változásától függ, ezért folyamatos figyelmet igényel. A legfontosabbak a mögöttes eszköz árfolyama, a lejáratig hátralévő idő és a volatilitás alakulása.
A warrantba fektetés alapfeltétele, hogy legyen irány a piacon. Oldalazó, trend nélküli piacon az idő múlása önmagában is csökkenti a termék értékét.
Milyen warranttípusok léteznek?
A warrantokat először aszerint csoportosítjuk, hogy a mögöttes eszköz megvásárlására vagy eladására adnak-e jogot.
Call és put warrant
- Call warrant (vételi): a mögöttes eszköz megvásárlásának jogát adja egy előre rögzített áron. Akkor nő az értéke, ha az eszköz ára emelkedik, mert a befektető az alacsonyabb kötési áron vásárolhat.
- Put warrant (eladási): az eladás jogát adja egy előre rögzített áron. Akkor nő az értéke, ha az eszköz ára csökken, mert a befektető a magasabb kötési áron adhat el.
Mindkét irányban elérhető tehát hozam, és a put warrant a meglévő portfólió fedezésére is használható.
Európai, amerikai, turbó és multi warrant
- Európai warrant: a vételi vagy eladási jog kizárólag a lejárat napján gyakorolható.
- Amerikai warrant: a jog a warrant teljes futamideje alatt gyakorolható.
- Turbó warrant: beépített kiütési szinttel (korláttal) rendelkezik. Ha a mögöttes eszköz árfolyama eléri ezt a szintet, a termék futamideje azonnal véget ér.
- Multi warrant: fix tőkeáttétellel sokszorozza meg a kitettséget egy adott piacon, vagyis szorzóként működik.
Knock-out: mi történik a kiütési szintnél?
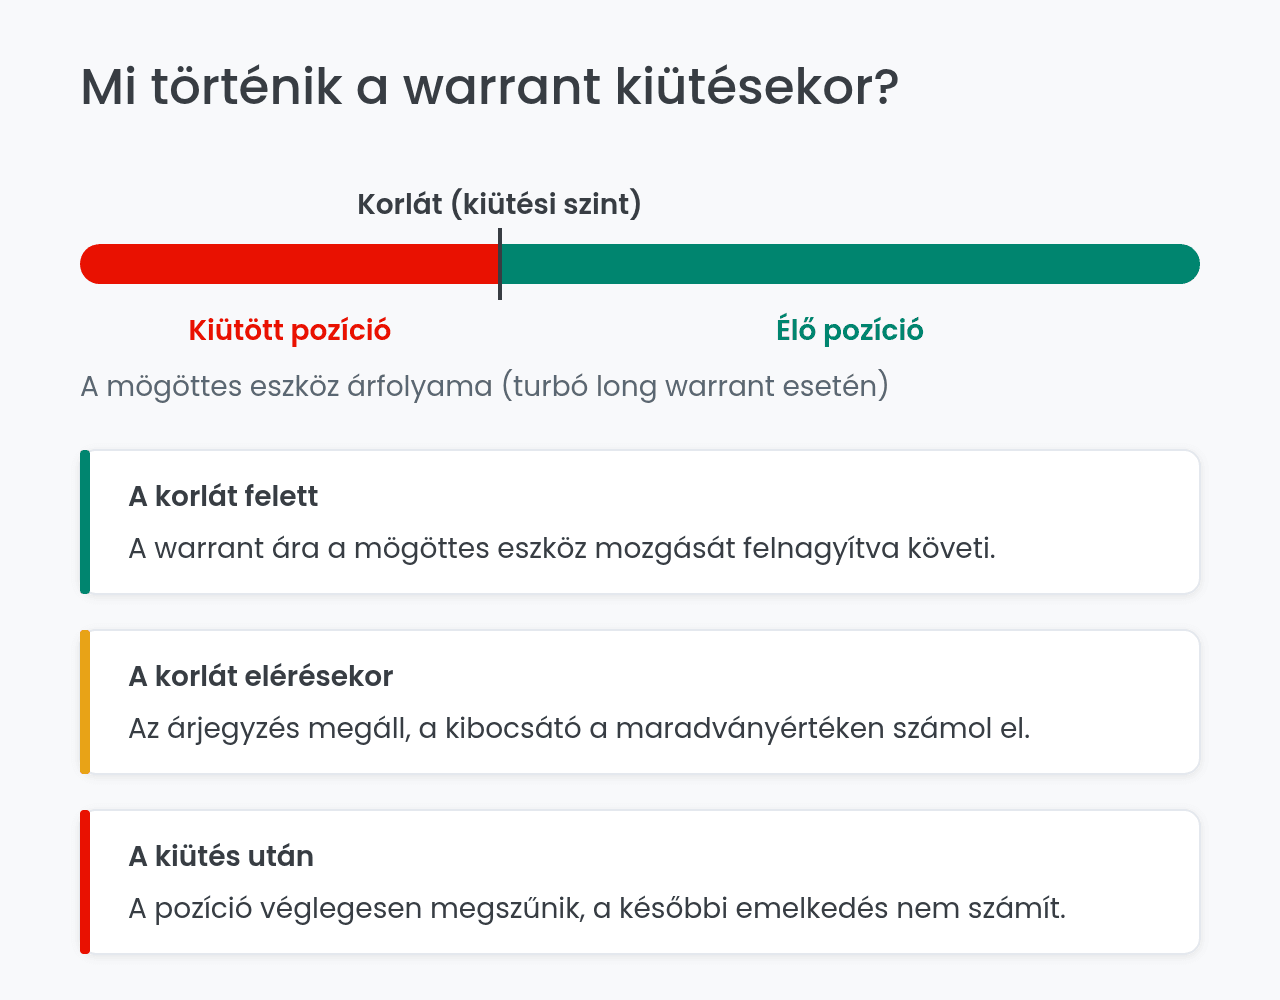
A turbó warrantok legnagyobb kockázata a kiütési esemény (knock-out). Ha a mögöttes eszköz árfolyama eléri a korlátot, a kibocsátó megállítja az árjegyzést, és a fennmaradó maradványértéken számol el veled.
A kiütés végleges. Hiába fordul vissza az árfolyam néhány perccel később, a pozíciód addigra megszűnt, a maradványérték pedig akár nulla forint is lehet.
Ezért nem alkalmasak a turbó warrantok hosszú távú tartásra: a korlát szintje az idő múlásával a befektető számára kedvezőtlen irányba mozdul, ami a tartás rejtett költsége.
Warrant kereskedés a Budapesti Értéktőzsdén
Magyarországon a warrantokat a Budapesti Értéktőzsdén vezetik be, és ugyanazon az értékpapírszámlán kereskedhetsz velük, ahol részvényt is veszel. A megbízás beadása és a teljesülés menete megegyezik egy részvényügyletével.
A BÉT a certifikátokat és a warrantokat strukturált termékként kezeli, folyamatos aukciós modellben. A likviditásról a kibocsátó árjegyzőként gondoskodik, aki mindkét oldalon jelentős mennyiséggel áll az ajánlati könyvben.
Milyen jelölésekkel találkozol a BÉT-en?
| Jelölés | Mit jelent |
|---|---|
| TLW | Turbó long warrant — tőkeáttételes, emelkedésre játszó warrant |
| TSW | Turbó short warrant — tőkeáttételes, esésre játszó warrant |
| TLC / TSC | Turbó long, illetve turbó short certifikát |
| IC | Index certifikát — tőkeáttétel nélkül követi az indexet |
| ITC | Investment certifikát |
Mennyibe kerül a warrant kereskedés?
A költséged három elemből áll össze, és mindegyiket érdemes a megbízás beadása előtt kiszámolni.
- Bróker jutaléka: a vételi és az eladási megbízás után is felszámítják, jellemzően a megbízás értékének százalékában.
- Minimumdíj: kis tételeknél gyakran ez lép életbe a százalékos díj helyett, ami arányaiban jelentősen megdrágítja az ügyletet.
- Spread: a legjobb vételi és a legjobb eladási ajánlat különbsége, amit az árjegyző határoz meg. Bővebben a spread szerepéről a kereskedésben.
A spread súlya könnyen alábecsülhető. Egy 4 000 Ft körüli papírnál a 30 Ft-os árjegyzői különbözet 0,75%-os azonnali költséget jelent, míg egy forgalmasabb terméknél ugyanez 6 Ft, azaz nagyjából 0,18%.
Ha rövid távon és gyakran kereskedsz, ez a tétel a jutaléknál is többe kerülhet, ezért a megbízás előtt mindig nézd meg az ajánlati könyvet.
Warrant a gyakorlatban: számpélda OTP-részvényre
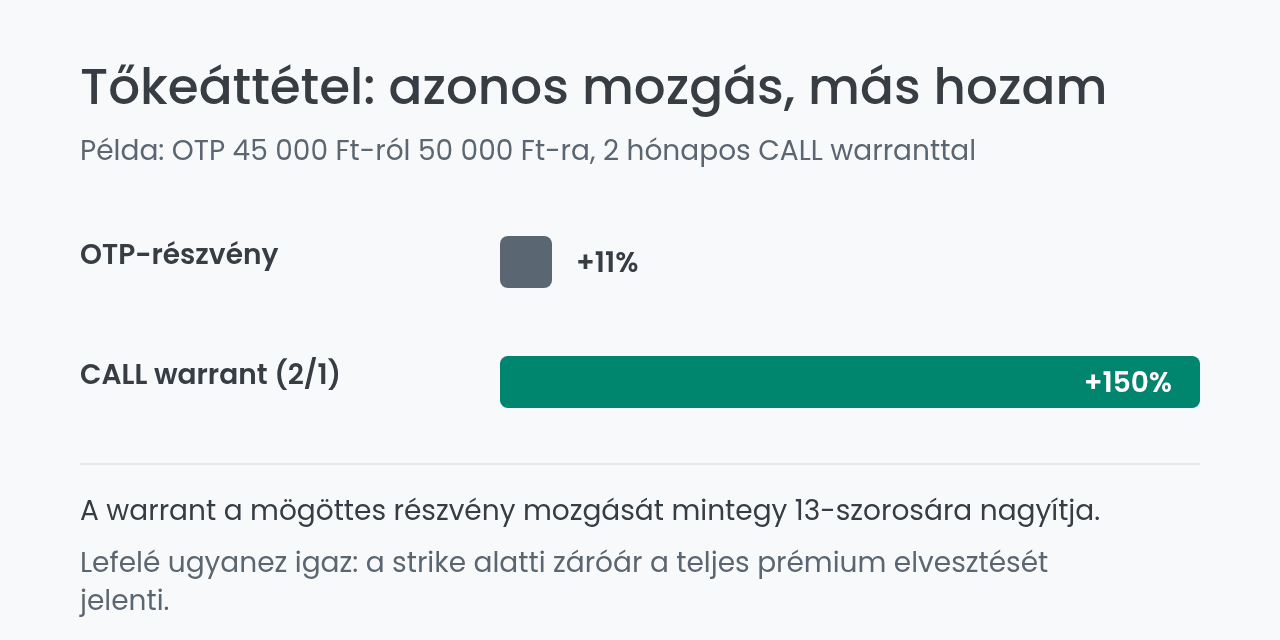
Nézzünk egy konkrét példát. Tegyük fel, hogy az OTP részvénye 45 000 Ft-on forog, és CALL warrantot veszel rá ugyanezen a kötési áron.
- A lejárat 2 hónap múlva esedékes.
- A paritás 2/1, vagyis két warrant felel meg egy részvényre szóló jognak.
- A prémium warrantonként 1 000 Ft, így két warrantért összesen 2 000 Ft-ot fizetsz.
Két hónappal később, a lejárat napján az OTP 50 000 Ft-on zár. A warrant elszámolási összegét a következő képlettel kapod meg:
(Részvény árfolyama – kötési ár) / paritás
Tehát: (50 000 – 45 000) / 2 = 2 500 Ft warrantonként.
Két warrant után az elszámolás 2 × 2 500 = 5 000 Ft.
Mivel 2 000 Ft-ot fizettél a warrantokért, a nyereséged 5 000 – 2 000 = 3 000 Ft
A hozamot a nyereség és a befizetett prémium hányadosaként kapod meg: 3 000 / 2 000 = 1,5, vagyis +150%. Ugyanez az árfolyammozgás magán a részvényen mindössze +11% lett volna.
A tőkeáttétel a példában nagyjából 13-szoros. Ha viszont az OTP a lejáratkor a kötési ár alatt zár, a CALL warrant nulla forinton számolódik el, és a teljes 2 000 Ft-os prémiumot elveszíted.
Warrant, opció vagy CFD: mi a különbség?
A warrant könnyen összekeverhető a másik két tőkeáttételes termékkel, pedig a jogi felépítésük és a kereskedési helyszínük is eltér.
| Szempont | Warrant | Opció | CFD |
|---|---|---|---|
| Helyszín | Tőzsde (BÉT) | Tőzsde | Tőzsdén kívüli (OTC) |
| Partner | Kibocsátó pénzintézet | Elszámolóház | A bróker |
| Legkisebb tétel | Egy darab | Jellemzően 10 vagy 100 | Tört pozíció is |
| Pótfedezet | Nincs | Kiírói oldalon van | Van |
Hogyan adózik a warrant Magyarországon?
A BÉT-en jegyzett warrantok és certifikátok ugyanabba az adózási kategóriába esnek, mint a részvények. Az elért nyereség a személyi jövedelemadóról szóló törvény szerint ellenőrzött tőkepiaci ügyletből származó jövedelemnek minősül.
Ez azt jelenti, hogy a nyereséget 15% személyi jövedelemadó terheli, szociális hozzájárulási adó pedig nem. Az adóévben elért veszteséget az ellenőrzött tőkepiaci ügyletekre vonatkozó adókiegyenlítés keretében veheted figyelembe.
A kibocsátó a kedvezőbb adózás érdekében kifejezetten a tartós befektetési számlát (TBSZ) vagy a nyugdíj-előtakarékossági számlát (NYESZ-R) ajánlja. A TBSZ adózási szabályairól külön cikkben írtunk részletesen.