Ezüst befektetés 2026-ban: ETF-ek, bányarészvények és fizikai ezüst

Tartalomjegyzék
Az ezüst a 2025 őszi likviditási szűkösség óta a legmozgalmasabb nemesfém: az árfolyam januárban 121 dollár fölé szaladt, majd 67 dollár közelébe korrigált. Ez a cikk azt mutatja meg, milyen eszközökkel vehetsz fel ezüstkitettséget, mit üzen a piac kínálati oldala, és mennyi adót fizetsz utána Magyarországon.
- Legegyszerűbb belépő: fizikailag fedezett ezüst ETC, 0,19–0,20%-os éves díjjal.
- Legdrágább belépő: a fizikai rúd és érme, mert 27% áfa terheli.
- Legnagyobb tőkeáttétel: bányász ETF-ek és részvények, az ezüstnél is magasabb kilengéssel.
- A piac állapota: ötödik éve deficites, de a hiány 40,3 millió unciára szűkült.
Hol tart most az ezüst árfolyama?
67 dollár a januári csúcs után
Az ezüst 2026. szeptember 4-én 66,98 dolláron állt unciánként, ami egy év alatt 63,5%-os emelkedés. Az árfolyam idén január 29-én érte el a 121,64 dolláros történelmi csúcsot, majd áprilisig a 70 dolláros sáv aljára esett vissza.
A hosszabb kép így is meggyőző: három éve az ezüst még 25 dollár körül forgott. A csúcstól számított 45%-os visszaesés viszont jó emlékeztető arra, hogy ez az eszköz néhány hónap alatt is felezni tudja a nyereséget.
Mi történt 2025 októberében?
A 2025-ös árrobbanást nem egy szokásos keresleti hullám hozta. A Silver Institute szerint a fogyó készletek, a fém CME-széfekbe áramlása és az érme-, illetve rúdvásárlások megugrása 2025 októberében példátlan likviditási szűkösséget okozott a londoni piacon.
Ez a szűkösség a kölcsönzési (lease) rátákat lőtte ki, azok pedig az azonnali árat. Az éves átlagár 2025-ben 42%-kal emelkedett; az amerikai geológiai szolgálat (USGS) 38 dolláros átlagárral zárta az évet a 2024-es 28,37 dollár után.
Miért különleges fém az ezüst?
Az ezüst egy jellegzetes fehér fényű nemesfém, amely az összes fém közül a legjobb elektromos és hővezető. Használata az őskorig nyúlik vissza, és évezredek óta a történelmi értékőrzés egyik legfontosabb eszköze.
Az ezüst különlegessége azonban nem a nemesfém jellegében rejlik, hanem abban, hogy egyszerre két piacon árazódik. Nélkülözhetetlen ipari alapanyag az elektronikában, a napenergia-iparban, az autógyártásban és az orvostechnikában — miközben menedékeszközként is keresik.
A számok mutatják a különbséget: míg az arany esetében a technológiai felhasználás a teljes kereslet 6–7%-a (World Gold Council, 2025), addig az ezüstnél az ipar adja a kereslet 58%-át (Silver Institute, 2025).
Ez a kettősség azt jelenti, hogy az árfolyamot egyszerre mozgatja a befektetői biztonságvágy és az ipari konjunktúra. Emelkedő piacon az ezüst jellemzően túlteljesíti az aranyat, recesszió közeledtével viszont a menedékfunkció önmagában nem tartja meg az árat.
Hogyan fektethetünk ezüstbe? Az öt út összehasonlítása
Ezüstkitettséget öt úton lehet felvenni, és a választás nem ízlés kérdése: a költség, az adózás és a volatilitás mindegyiknél eltér.
| Forma | Fő előny | Fő hátrány | Kinek való |
|---|---|---|---|
| Fizikai ezüst (rúd, érme) | Közvetlen tulajdon, nem függ pénzügyi intézménytől | 27% áfa a vásárláskor, tárolási költség | Aki a kézzelfogható tartást keresi |
| Ezüst ETC / ETF | 0,19–0,20% éves díj, nagy likviditás, TBSZ-en tartható | Nem közvetlen tulajdon, hanem értékpapír | A befektetők nagy részének |
| Bányász ETF | Tőkeáttétel az iparágra, osztalékpotenciál | Az ezüstnél is magasabb volatilitás | Aki az iparági növekedést is akarja |
| Bányarészvény | Egyedi vállalati sztori, osztalék | Operatív és geopolitikai kockázat | Aki vállalatot is elemez |
| Határidős ügylet, CFD | Maximális tőkeáttétel | Nagyon magas kockázat, finanszírozási költség | Tapasztalt kereskedőknek |
Ezüst ETC-k: a legköltséghatékonyabb belépő
A legtöbb befektető számára ez a legköltséghatékonyabb és legegyszerűbb megoldás. Az ETF-ek (tőzsdén kereskedett alapok) és ETC-k (tőzsdén kereskedett árupiaci termékek) lehetővé teszik, hogy a fizikai ezüst tárolásának nehézségei és magas költségei nélkül részesüljünk az árfolyam emelkedéséből.
Ezek az eszközök az LBMA Silver Price-t követik, amely a globális ezüstkereskedelem hivatalos viszonyítási pontja. A mögöttes fizikai készleteket (ezüstrudakat) auditált banki széfekben — például a JPMorgan vagy a HSBC londoni páncéltermeiben — tárolják.
Van egy jogi különbség, amit érdemes tudni: az ETC nem alap, hanem fizikai fémmel fedezett, tőzsdén jegyzett kötelezvény. A gyakorlatban ezért számít, ki a letétkezelő, és milyen a fedezeti konstrukció.
| Termék | ISIN | TER | Kezelt vagyon |
|---|---|---|---|
| Invesco Physical Silver (8PSB) | IE00B43VDT70 | 0,19% | 933 M EUR |
| iShares Physical Silver ETC (PPFD) | IE00B4NCWG09 | 0,20% | 2 757 M EUR |
| Xtrackers IE Physical Silver (XSLR) | DE000A2T0VS9 | 0,20% | 255 M EUR |
| WisdomTree Physical Silver (VZLC) | JE00B1VS3333 | 0,49% | 2 502 M EUR |
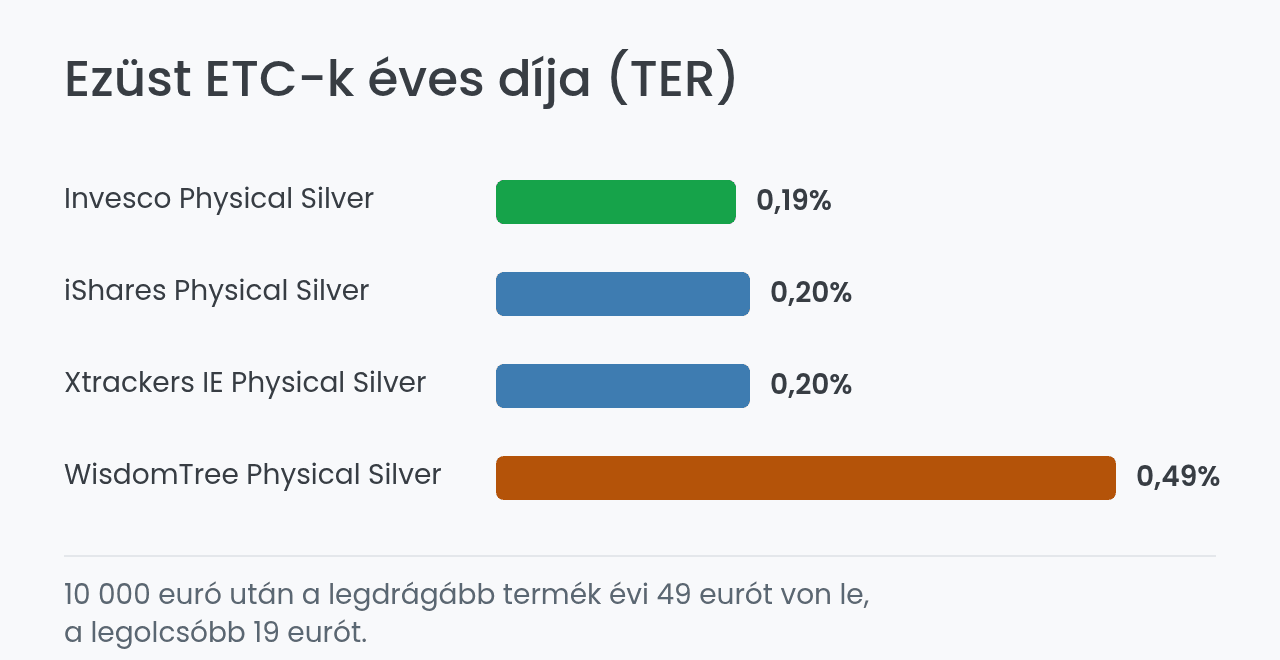
A TER közötti különbség aprónak tűnik, pedig nem az: a WisdomTree 0,49%-os díja 10 000 euró után évi 49 euró, szemben az Invesco 19 eurójával. Tízéves tartás mellett ez már háromszáz eurónál is nagyobb eltérés.
iShares Physical Silver ETC
- Ticker: PPFD (Xetra), ISLN (London)
- ISIN: IE00B4NCWG09
- TER (éves díj): 0,20%
- Letétkezelő: J.P. Morgan Chase Bank N.A.
Ez a legnagyobb ezüst ETC Európában, 2 757 millió eurós vagyonnal, 2011 áprilisa óta a piacon. Aki a legszűkebb vételi-eladási sávra és a legnagyobb napi forgalomra optimalizál, itt találja meg.
Invesco Physical Silver
- Ticker: 8PSB
- ISIN: IE00B43VDT70
- TER (éves díj): 0,19%
- Letétkezelő: J.P. Morgan Chase Bank N.A.
A piac legalacsonyabb díjú ezüst ETC-je, ugyanazzal a letétkezelővel, mint az iShares terméke. A 933 millió eurós vagyon kisebb, de a napi forgalom hosszú távú tartáshoz bőven elegendő.
Xtrackers IE Physical Silver ETC Securities
- Ticker: XSLR
- ISIN: DE000A2T0VS9
- TER (éves díj): 0,20%
- Bejegyzés helye: Írország
A négy termék közül ez a legkisebb, 255 millió eurós vagyonnal, és a legfiatalabb is: 2020 áprilisában indult. Ír bejegyzésű, szigorúan szabályozott konstrukció, a német Xetrán jegyzik.
WisdomTree Physical Silver
- Ticker: VZLC (korábban PHAG)
- ISIN: JE00B1VS3333
- TER (éves díj): 0,49%
- Letétkezelő: HSBC Bank plc
A legrégebbi európai ezüst ETC: 2007 áprilisa óta fut, és 2 502 millió eurós vagyont kezel. A díja két és félszerese a legolcsóbb alternatívának, cserébe a HSBC letétkezelői hálózata és a leghosszabb működési előélet szól mellette.
Ezüstbányász ETF-ek: tőkeáttétel az iparágra
Ha a fém árfolyamán túl az iparági növekedésből is profitálnál, a bányavállalatok nyújtanak megoldást. Ezek volatilitása még az ezüsténél is magasabb, mert a kitermelési költség és az eladási ár közötti rés a nyereségben felnagyítva jelenik meg.
Global X Silver Miners UCITS ETF
- Ticker: SILV (London), SLVR (Xetra)
- ISIN: IE000UL6CLP7
- TER (éves díj): 0,65%
- Kezelt vagyon: 1,72 milliárd USD
Ez a legfontosabb európai (UCITS) alap, amely a globális ezüstbányászati szektor vezetőit tömöríti a Solactive Global Silver Miners index alapján. Legnagyobb tétele a Wheaton Precious Metals 12,3%-kal, és a tiszta kitermelők mellett a stabilabb hozamú streaming cégeket is tartalmazza.
iShares Essential Metals Producers UCITS ETF
- Ticker: CEBT
- ISIN: IE000ROSD5J6
- TER (éves díj): 0,55%
- Kezelt vagyon: 819 M EUR
Bár ez egy szélesebb körű bányászati ETF, jelentős kitettsége van olyan óriásvállalatokban (pl. Rio Tinto, BHP), amelyek melléktermékként a világ ezüsttermelésének jelentős részét adják. Kevésbé volatilis, mint a tiszta ezüstbányász alapok, viszont az ezüstárat sem követi olyan szorosan.
Ezüstbányász részvények
Egyedi részvényekkel célzottabb kitettséget lehet felvenni, cserébe vállalati kockázatot is vállalsz:
- Wheaton Precious Metals (WPM) – Streaming vállalat, közvetett ezüstkitettség alacsonyabb működési kockázattal
- Fresnillo PLC (FRES) – Elsődleges ezüstkitermelő, árfolyama erősen követi az ezüst világpiaci árát
- Pan American Silver (PAAS) – Diverzifikált bányavállalat, ezüst mellett arany- és rézkitermeléssel
- First Majestic Silver (AG) – „Pure play” ezüstbányász, magas volatilitással
Fizikai ezüst: rúd, érme, ékszer
Közvetlen birtokláshoz a legnépszerűbb formák:
- Ezüstrudak: A legalacsonyabb prémiummal (vétel és eladás közötti különbség) rendelkeznek a spot árhoz képest.
- Befektetési érmék: Világszerte elismert típusok az amerikai Silver Eagle, a kanadai Maple Leaf vagy az osztrák Philharmoniker.
- Ékszerek: Befektetési szempontból kevésbé hatékonyak a magas megmunkálási díj és az áfatartalom miatt.
A fizikai tartás kis mennyiségnél (néhány uncia vagy rúd) ésszerű. Nagyobb portfólió esetén a biztonságos tárolás — például banki széfbérlet — költségei már érezhetően rontják a hozamot.
A magyar befektető szempontjából azonban van egy súlyosabb tétel is: a fizikai forma áfaterhe. A következő fejezet erről szól.
Mennyi adót fizetsz az ezüst után Magyarországon?
Ez a szempont többet dönt a nettó hozamról, mint a néhány század százalékos díjeltérés — a legtöbb ezüstös cikk mégsem tárgyalja.
A fizikai ezüstöt 27% áfa terheli, az aranyat nem
Az áfatörvény (2007. évi CXXVII. tv.) 235–236. §-a kizárólag a befektetési aranyra ad áfamentességet: a legalább 995 ezrelék tisztaságú aranyrúdra és -lemezre, valamint az 1800 után vert, legalább 900 ezrelékes aranyérmére.
Az ezüst ebben a felsorolásban nem szerepel. A befektetési ezüstrúd és -érme értékesítése ezért az általános, 82. § (1) bekezdés szerinti 27%-os áfakulcs alá esik.
A gyakorlatban ez azt jelenti, hogy fizikai ezüst vásárlásakor rögtön 27%-os hátrányból indulsz a spot árhoz képest, amit az árfolyamnak először le kell dolgoznia. Egyes kereskedők vámszabad területi tárolással vagy a használt ezüstre alkalmazható különbözeti adózással mérséklik a terhet — ez legális, de az első esetben a fém nem hagyja el a raktárt.
ETC-k és bányarészvények: 15% szja, TBSZ-en nulla
Az értékpapír-alapú kitettség adózása kedvezőbb. Ha a vásárlás felügyelt brókeren keresztül, ellenőrzött tőkepiaci ügyletként történik, a nyereség után 15% személyi jövedelemadót kell fizetni (NAV, 2026), szociális hozzájárulási adó nélkül. A veszteség ugyanezen ügyletkörön belül levonható, és két évig továbbvihető.
A tartós befektetési számla (TBSZ) ezt a 15%-ot is nullára tudja vinni: öt teljes év tartás után a hozam adómentes. Osztalékot fizető bányarészvényeknél érdemes külön átnézni az osztalék adózása és a TBSZ szabályait, mert a forrásadó országonként eltér.
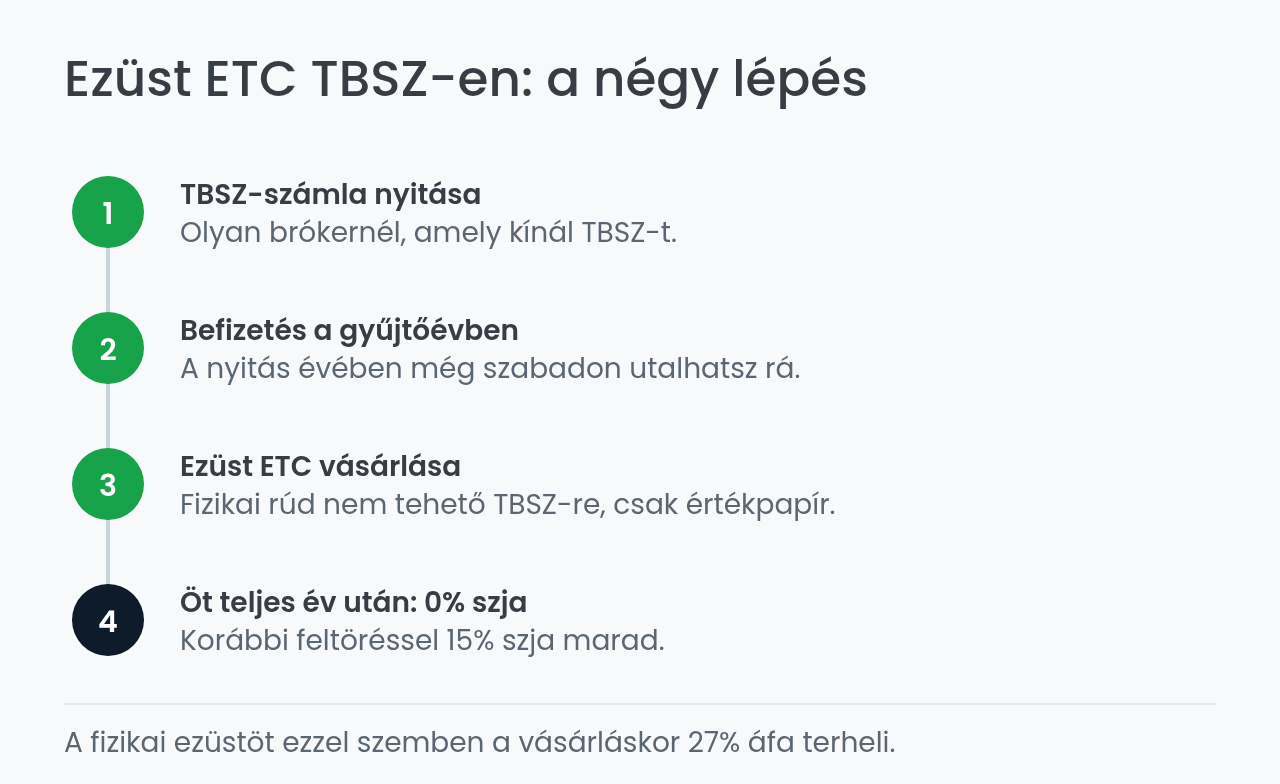
Az ezüst ETC-ket és a bányarészvényeket bármelyik olyan brókernél megvásárolhatod, amely hozzáférést ad a londoni, a frankfurti vagy az amerikai tőzsdéhez — a magyar piacon például az XTB, a K&H Értékpapír, a Lightyear vagy az eToro. A TBSZ elérhetősége és a számlavezetés költsége brókerenként eltér, ezért ezt még a számlanyitás előtt érdemes ellenőrizni.
Mi mozgatja az ezüst árát? A kereslet három pillére
A Silver Institute adatai szerint a teljes ezüstkereslet 2025-ben 1,13 milliárd uncia volt, 2%-os csökkenéssel. A szerkezete három pilléren áll.
Ipari felhasználás: napelem, elektronika, AI
Az ipari felhasználás 2025-ben 657,4 millió unciát tett ki, a teljes kereslet 58%-át. Négy erős növekedési év után ez 3%-os visszaesés.
A részletek fontosak, mert nem minden szegmens mozog egy irányba:
- Elektronika: az AI-infrastruktúra, az autóipari végfelhasználás és a hálózati beruházások továbbra is húzzák.
- Napelem: itt fordult a trend. A gyártók az emelkedő ezüstárra a fémtartalom csökkentésével és helyettesítéssel válaszoltak, így a PV-kereslet esik, miközben a telepített kapacitás tovább nő.
- Forrasztóanyagok: az autóipar és a repülőgépipar húzására 1%-kal emelkedtek.
- Etilén-oxid katalizátorok: a lassuló EO-piac miatt az „egyéb ipari” kategória 7%-ot esett.
Ez a bontás egy fontos következtetést hordoz: az energiaátmenet önmagában már nem garantálja az ipari kereslet növekedését, mert az ipar takarékoskodni tud a fémmel.
Ékszeripar és ezüsttárgyak
Az ékszeripar a kereslet körülbelül 17%-át adja. 2025-ben 8%-kal esett, a legnagyobb visszaeséssel Indiában (–20%), ahol a rúpiában mért rekordárak vitték el a vásárlóerőt. Az ezüsttárgyak (silverware) kereslete 21%-kal, négyéves mélypontra csökkent.
Ez ciklikus és árérzékeny kereslet: gazdasági visszaesés vagy áremelkedés idején a fogyasztók ezeket a tételeket vágják vissza először. Kivétel Kína, ahol 2025-ben 5%-os növekedés volt, részben az aranyat helyettesítő vásárlások miatt.
Befektetői kereslet: érme, rúd és ETP
A harmadik pillér az egyetlen, amely 2025-ben nőtt: az érme- és rúdkereslet 14%-kal emelkedett két csökkenő év után. India 33%-os pluszt hozott, Európa pedig három év után fordult újra növekedésbe.
Az Egyesült Államok kivétel volt: ott harmadik éve esik a befektetési kereslet. A tőzsdén kereskedett termékek (ETP) állománya viszont világszerte nőtt, 2026 elején 1,31 milliárd unciát tett ki — a jelenlegi árfolyamon ez nagyságrendileg 88 milliárd dollár.
Hol áll a strukturális ezüsthiány?
Ötödik éve deficit, de a hiány szűkül
Az ezüstpiacon valóban ötödik éve tart a strukturális deficit: a teljes kereslet 2021 óta minden évben meghaladta a kínálatot. A hiány mértéke azonban nem növekszik, hanem élesen csökken.
| Év | Bányatermelés | Teljes kereslet | Piaci deficit |
|---|---|---|---|
| 2023 | 812,4 M uncia | 1 195 M uncia | −184,3 M uncia |
| 2024 | 819,7 M uncia | 1 164 M uncia | −148,9 M uncia |
| 2025 | 846,6 M uncia | 1 130 M uncia | −40,3 M uncia |
| 2026 (előrejelzés) | változatlan | 1 110 M uncia | −46,3 M uncia |
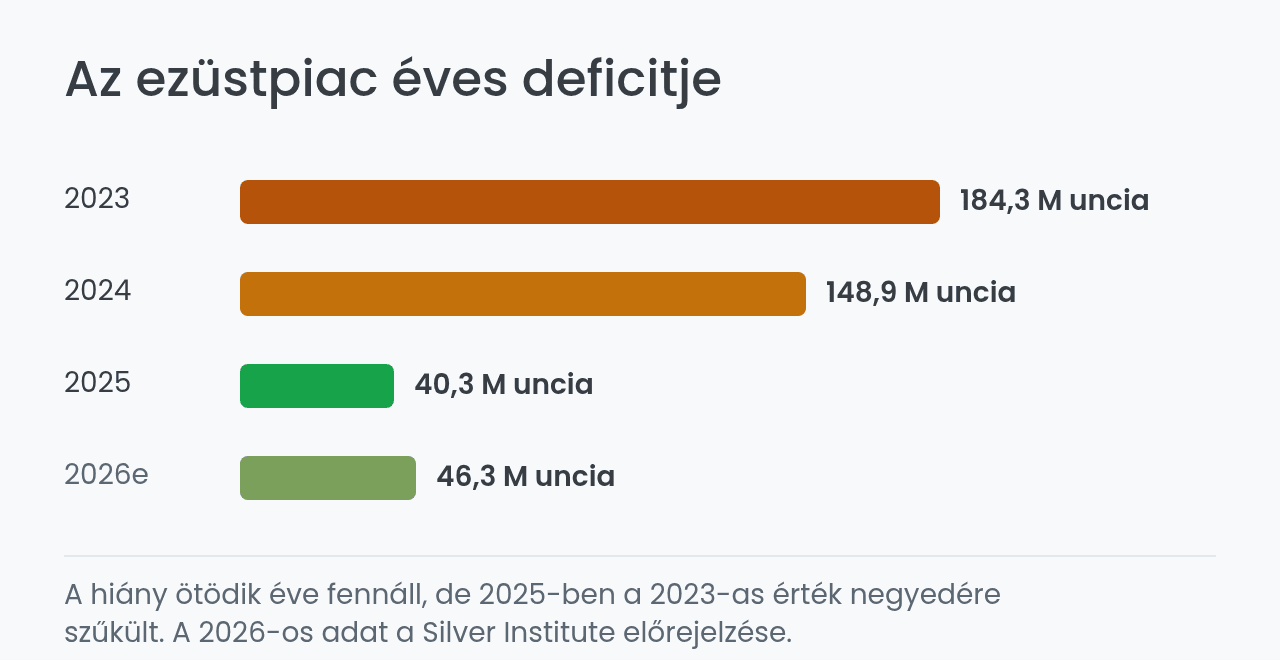
A szűkülésnek két oka van. A bányatermelés 2025-ben 3%-kal, 846,6 millió unciára emelkedett — perui rézbányák melléktermék-kibocsátása és az oroszországi Prognoz bánya felfutása miatt —, az újrahasznosítás pedig 2%-kal, 12 éves csúcsra (197,6 millió uncia) nőtt.
Vagyis a „fogyó készletek” narratíva óvatosabb kezelést kíván: a hiány valós és a hatodik évébe lép, de a 2025-ös 40,3 millió uncia a 2023-as érték negyede. A Silver Institute 2026-ra 46,3 millió unciás deficitet vár.
Miért nem reagál a kínálat az árra?
Fontos megérteni a kínálat rugalmatlanságát: az ezüst közel 70-80%-a melléktermékként keletkezik az ólom-, cink-, réz- és aranybányászat során. Ez azt jelenti, hogy a kitermelés volumene nem az ezüst árához, hanem a bázisfémek (pl. réz) iránti kereslethez igazodik, így a magas ezüstár nem von maga után azonnali kínálatbővülést.
A képet 2026-ban két új tényező bonyolítja. Kína 2026. január 1-jétől exportengedélyhez kötötte az ezüstöt, stratégiai anyagként kezelve azt, ami szűkíti a nemzetközi piacon elérhető mennyiséget. Az Egyesült Államok pedig 2025. november 7-én felvette az ezüstöt a kritikus nyersanyagok listájára, ami a fém geopolitikai súlyát is megnövelte.
Kik a legnagyobb ezüstkitermelők?
Bár az ezüst bányászata globálisan szétszórt, néhány kulcsország dominálja a piacot. Az USGS 2026 februári adatai szerint a 2025-ös világtermelés 26 000 tonna volt.
| Ország | Termelés (t) | Részarány | Tartalékok (t) |
|---|---|---|---|
| Mexikó | 6 300 | ~24% | 37 000 |
| Peru | 3 600 | ~14% | 110 000 |
| Kína | 3 400 | ~13% | 67 000 |
| Bolívia | 1 500 | ~6% | 22 000 |
| Chile | 1 400 | ~5% | 33 000 |
| Lengyelország | 1 300 | ~5% | 59 000 |
Mexikó évtizedek óta piacvezető, a bizonyított tartalékai azonban a globális készletnek mindössze 6%-át teszik ki, ami kérdésessé teszi a hosszú távú fenntarthatóságot.
Ezzel szemben Peru rendelkezik a világ legnagyobb tartalékaival, 110 000 tonnával, és 2025-ben a második helyre lépett elő Kína előtt. A politikai instabilitás és a gyakori bányászsztrájkok viszont rendszeresen akadályozzák a kitermelés növelését. Európában Lengyelország a legjelentősebb kitermelő a KGHM révén, 59 000 tonnás tartalékkal.
Milyen kockázatokkal jár az ezüst befektetés?
A volatilitás kezelése
Rövid távon is kiemelkedő profitot termelhet, és dinamikusabb eleme lehet a portfóliónak. Az árfolyam hirtelen esései azonban próbára tehetik a befektető türelmét, ami érzelmi alapú pánikeladáshoz vezethet.
Nem elméleti kockázat: az ezüst a januári 121,64 dolláros csúcsról a 70 dolláros sávba esett néhány hónap alatt. Aki a csúcs közelében vásárolt, ma is veszteségben ül.
Ciklikus és iparági kockázatok
Mivel a kereslet 58%-a az iparból származik, egy súlyosabb globális recesszió érdemben csökkentheti az igényt. A 2025-ös adatok ráadásul egy második, kevesebbet tárgyalt kockázatot is megmutattak: a napelemgyártók csökkentették a panelek ezüsttartalmát.
Ez a helyettesítési („thrifting”) kockázat strukturális, nem ciklikus. A megújuló energia és az EV-szektor bővülése tehát nem fordítható át automatikusan növekvő ezüstkeresletre, ha az iparág egységnyi termékre kevesebb fémet használ.
Amikor az ezüst nem jó választás
Nem minden portfólióba illik. Kerüld, vagy legalábbis súlyozd nagyon alacsonyan, ha:
- Rendszeres jövedelemre van szükséged a befektetéseidből: az ezüst nem fizet kamatot vagy osztalékot.
- Rövid, egy-két éves időtávval dolgozol: ennyi idő alatt a volatilitás dominál, nem a trend.
- Nehezen viselsz nagy értékingadozást: a 40–45%-os visszaesés ennél a fémnél normális piaci esemény.
- Fizikai formában, kis összeggel kezdenél: a 27% áfa és a tárolás együtt megeszi a kis tételek hozamát.
Az ezüst befektetés előnyei és hátrányai
Előnyök
- Ipari és befektetési célra is használt nemesfém
- Szorosan kapcsolódik a technológiai és zöldenergia-trendekhez
- Ötödik éve kínálati hiány jellemzi a piacot
- Diverzifikációs szerepet tölthet be egy portfólióban
Hátrányok
- Árfolyama az aranynál jellemzően volatilisabb
- Az ipari kereslet gazdasági lassuláskor és helyettesítés miatt is csökkenhet
- Fizikai formában 27% áfa terheli Magyarországon
- USD-alapú árazás miatt devizakockázatnak van kitéve
Gyakori kérdések az ezüst befektetésről
Figyelmeztetések:
Felhívjuk figyelmed, hogy pénzügyi eszközökbe, árupiaci termékekbe vagy egyéb eszközökbe történő befektetés és kereskedés jelentős kockázattal jár, és akár a teljes befektetett tőkédet is elveszítheted. Az ilyen tevékenységekben csak akkor vegyél részt, ha teljes mértékben tisztában vagy a kapcsolódó kockázatokkal. A Rankia nem nyújt befektetési vagy egyéb pénzügyi tanácsadást. További információért kérjük, olvasd el az Felelősség és adatvédelmi politikánkat.