
Stablecoin: mi az, hogyan működik, és melyiket válaszd?

Tartalomjegyzék
A kriptopiac legtöbb eszköze napon belül akár tíz százalékokat is mozoghat. A stablecoin ezzel szemben egy külső eszközhöz – jellemzően az amerikai dollárhoz – rögzített árfolyamot tart, így a kriptoinfrastruktúrán belül működik, de nem hordozza a bitcoin ingadozását
Az alábbiakban végigmegyünk azon, hogyan tartja a stablecoin a rögzített árfolyamát, milyen típusai vannak, melyek ma a legnagyobb tokenek, mit változtatott az európai és az amerikai szabályozás, és hogyan kezeli a NAV a stablecoinban tartott vagyont.
Mi az a stablecoin?
A stablecoin olyan kriptovaluta, amelyet arra terveztek, hogy egy alapul szolgáló eszközhöz kötött, stabil értéket tartson fenn. A referencia leggyakrabban az amerikai dollár, de lehet euró, arany vagy akár egy eszközkosár is.
A többi kriptovalutával szemben itt nem az árfolyam emelkedése a cél, hanem a kiszámíthatóság. Egy USDT vagy egy USDC nagyjából mindig egy dollárt ér, ezért a kriptopiacon ugyanazt a szerepet töltik be, mint a bankszámlán tartott készpénz.
A rögzítést két, egymástól élesen eltérő módon lehet elérni: valós tartalékeszközökkel vagy algoritmikus kínálatszabályozással. A kettő nem egyformán robusztus, és ahogy a következő fejezetekben látni fogod, a piac ítélete is világos ebben a kérdésben.
Hogyan működik egy stablecoin?
A fedezett stablecoinok a kibocsátás (mint) és a visszaváltás (redeem) párosán működnek. Amikor egy jogosult partner egy dollárt utal a kibocsátónak, az egy új tokent hoz létre; amikor visszaküldi a tokent, a kibocsátó kifizeti a dollárt és megsemmisíti az érmét.
Ez a két irány tartja helyben az árfolyamot a piacon is. Ha a token 0,99 dolláron forog, megéri felvásárolni és a kibocsátónál egy dollárért visszaváltani; a különbségre épülő arbitrázs addig veszi a tokent, amíg az ár visszaáll.
A mechanizmus tehát nem magától működik: a kibocsátó visszaváltási ígéretén áll vagy bukik. Ha a tartalék nem elérhető, nem elég likvid, vagy a visszaváltás gyakorlatilag elérhetetlen a kisbefektetőnek, az arbitrázs megszűnik – és vele a rögzítés is.
Mi történik, ha egy stablecoin elveszíti a rögzítést?
A rögzítés elvesztését nevezik depegnek. Ilyenkor a token a referenciaérték alatt vagy fölött forog, mert a piac megkérdőjelezi a fedezetet vagy a visszaváltás lehetőségét.
Nem csak a kockázatos konstrukciókkal fordul elő. 2023 márciusában az USDC 0,88 dollár közelébe esett, mert tartalékának egy része a fizetésképtelenné vált Silicon Valley Banknál volt elhelyezve; az árfolyam napokon belül helyreállt, amint a betétekhez való hozzáférés tisztázódott.
A tanulság nem az, hogy a depeg mindig végleges, hanem hogy a stablecoin kockázata a kibocsátó és a tartalék kockázata. Ezért érdemes megnézni, mi van a fedezet mögött, mielőtt hosszabb időre stablecoinban parkoltatod a pénzed.
A stablecoinok típusai
A stablecoinokat a fedezet jellege szerint érdemes csoportosítani, mert ez határozza meg, milyen kockázatot vállalsz velük. Négy fő típus terjedt el.
Fiat pénzzel fedezett stablecoinok
Ez a leggyakoribb fajta, és a piac túlnyomó részét ez adja. Minden forgalomban lévő egység mögött egy egyenértékű fiat pénzösszeg vagy rövid lejáratú állampapír áll, elkülönített számlán vagy letétkezelőnél.
A fedezet célja az 1:1 arány fenntartása a kibocsátott tokenek és a tartalék között. Ez adja a felhasználó bizalmát abban, hogy a tokent bármikor visszaváltható egy meghatározott összegre.
Ide tartoznak a piacvezetők és az újabb, intézményi kibocsátású tokenek is:
- USDT (Tether) – a legnagyobb és leglikvidebb stablecoin.
- USDC (USD Coin) – a Circle kibocsátásában, MiCA szerint engedélyezett e-pénztokenként.
- PYUSD (PayPal USD) – a PayPal dollártokene.
- RLUSD (Ripple USD) – a Ripple 2024-ben indított tokene.
- EURC (Euro Coin) – a legnagyobb euróhoz kötött stablecoin, szintén a Circle-től.
A korábban gyakran említett EURT-t (Tether EUR) a kibocsátó 2024 novemberében kivezette, a MiCA hatálybalépése előtt, így ma nem euró-alternatíva. Euróban a gyakorlatban az EURC maradt a referencia, körülbelül 463 millió dolláros kapitalizációval.
Kriptovalutával fedezett stablecoinok
Itt a fedezet nem bankszámlán, hanem okosszerződésben zárolt kriptoeszköz. Mivel a fedezet maga is ingadozik, a rendszer túlfedezettséggel dolgozik: 100 dollár értékű stablecoinhoz jóval több, jellemzően 120–170 dollár értékű biztosíték tartozik.
A legismertebb példa a DAI, amelyet a MakerDAO indított, és amelynek biztosítékai az Ethereum blokkláncán, nyilvánosan ellenőrizhető okosszerződésekben vannak zárolva.
A protokoll időközben Sky néven újrapozicionálta magát, és fő tokenje az USDS lett, amely 6,6 milliárd dollárral ma nagyobb, mint a DAI 4,8 milliárdjánál.
Fontos pontosítás, amit sok leírás elvét: a DAI nem algoritmikus, hanem túlfedezett kriptostablecoin, és a fedezete ma már nem kizárólag natív kriptoeszköz – dollárstablecoint és tokenizált állampapírt is tartalmaz. Ugyanebbe a csoportba tartozik az Aave GHO tokene, illetve a bitcoint biztosítékként használó konstrukciók is.
Nyersanyaggal fedezett tokenek
Bizonyos tokenek mögött fizikai nyersanyag, jellemzően aranyrúd áll letétkezelőnél. Szigorú értelemben ezek nem stabil árfolyamú eszközök: az árfolyamuk a nyersanyag árát követi, tehát a dollárral szemben ingadoznak.
A két elterjedt példa a PAX Gold (PAXG) és a Tether Gold (XAUT); egy token egy troyuncia aranyat képvisel, ami a jelenlegi aranyárfolyamon körülbelül 4 470 dollár. A tokenizált arany szegmens teljes kapitalizációja 5,22 milliárd dollár.
Ezüsttel vagy más nemesfémmel fedezett tokenek is léteznek, de likviditásuk és nyilvános adataik érdemben szűkösebbek, ezért befektetési célra jóval kevésbé forgalmazottak, mint az aranytokenek.
Algoritmikus stablecoinok és a Terra USD bukása
Az algoritmikus stablecoinok valódi fedezet nélkül, a kínálat automatikus szűkítésével és bővítésével próbálják tartani az árfolyamot. A modell elméletben elegáns, a gyakorlatban azonban a legnagyobb kudarcokat termelte a szektorban.
A Terra USD (UST) 2022 májusában néhány nap alatt omlott össze a párostokenjével, a LUNA-val együtt. A bukás nem egyetlen okra vezethető vissza:
- Fedezet nélküli konstrukció: a rögzítést csak a LUNA-val szembeni átváltás tartotta, valós tartalék nem állt mögötte.
- Anchor Protocol: a betétekre időnként 20%-ot meghaladó éves hozamot ígért, ami mesterségesen tartotta bent a tőkét; a kamat csökkentésével a betétesek kiléptek.
- Önerősítő pánik: ahogy az UST ára elszakadt, a helyreállítást célzó mechanizmus egyre több LUNA-t bocsátott ki, amivel annak árát is összeomlasztotta.
Az esemény több tízmilliárd dolláros ökoszisztéma eltűnésével járt, és 2022 többi csődjével együtt (3AC, FTX) végleg elvitte a piac bizalmát a fedezetlen modellektől. Ma a top tokenek között nincs klasszikus algoritmikus stablecoin.
Külön kategória az Ethena USDe (4,3 milliárd dollár), amelyet gyakran sorolnak ide tévesen. Ez valójában delta-neutrális, származtatott pozíciókkal fedezett szintetikus dollár: van mögötte eszköz, de a stabilitást határidős pozíciók biztosítják, nem banki tartalék.
A legnagyobb stablecoinok piaci kapitalizáció szerint
A stablecoinpiac teljes kapitalizációja 305,2 milliárd dollár, és szélsőségesen koncentrált: az első két token adja az érték körülbelül 85%-át. A 2024-ben még gyakran hivatkozott BUSD és FDUSD mára kiesett a meghatározó szereplők közül.
| Stablecoin | Kibocsátó | Fedezet típusa | Piaci kapitalizáció |
|---|---|---|---|
| USDT (Tether) | Tether | Fiat és állampapír | 183,3 mrd USD |
| USDC (USD Coin) | Circle | Fiat és állampapír | 74,5 mrd USD |
| USDS (Sky Dollar) | Sky (korábban MakerDAO) | Túlfedezett kripto és RWA | 6,6 mrd USD |
| DAI | Sky (korábban MakerDAO) | Túlfedezett kripto és RWA | 4,8 mrd USD |
| USDe (Ethena) | Ethena | Delta-neutrális szintetikus | 4,3 mrd USD |
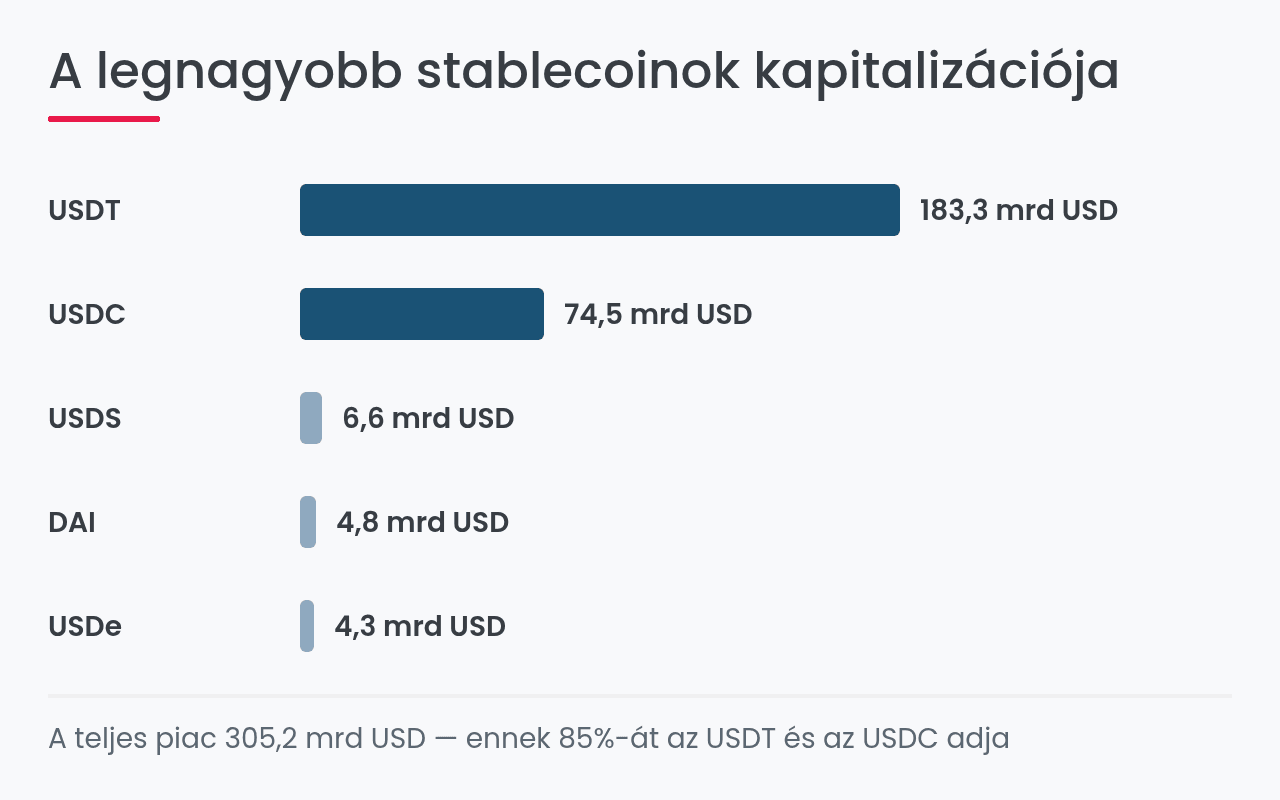
A dollárhoz kötött tokenek után nagy ugrás következik: az euróalapú EURC kapitalizációja 463 millió dollár, vagyis a piac ezer forintjából alig három forint jut euróra. Aki euróban gondolkodik, jóval szűkebb likviditással számoljon.
Az adatok forrása a DeFiLlama stablecoin-nyilvántartása, 2026. szeptember 4-i állapot szerint. A kapitalizáció hetek alatt is érdemben mozdulhat, ezért friss adatot mindig a kibocsátó vagy egy adatszolgáltató oldalán érdemes ellenőrizni.
Mennyire szilárd a fedezet? Tartalékok és átláthatóság
A fedezet létét a kibocsátók igazolással (attestation) vagy könyvvizsgálattal (audit) támasztják alá, és a kettő nem ugyanaz. Az igazolás egy adott napra vonatkozó pillanatkép a tartalékról, a teljes könyvvizsgálat ennél lényegesen szélesebb bizonyosságot ad.
A Tether negyedéves igazolásokat közöl a tartalékáról, ami évek óta a szektor egyik legtöbbet vitatott pontja: a kritika nem a tartalék létét, hanem a részletezettségét és a teljes auditálás hiányát érinti.
A Circle havi tartalékjelentéseket ad ki, és 2025 júniusában a New York-i tőzsdén nyilvános társasággá vált (CRCL), ami tőzsdei közzétételi kötelezettséggel is jár.
Ami a magyar felhasználó szempontjából a legfontosabb: a stablecoinban tartott egyenleget nem védi betétbiztosítás. Az Országos Betétbiztosítási Alap (OBA) legfeljebb 100 000 eurónak megfelelő forintösszegre nyújt kártalanítást hitelintézetenként és betétesenként, de kizárólag banki betétekre – kriptoeszközre nem.
Ugyanez igaz a Befektető-védelmi Alapra (BEVA) is: a kriptoeszközök nem tartoznak a hatálya alá. Ha tehát a kibocsátó vagy a szolgáltató fizetésképtelenné válik, nincs mögötte állami garanciaalap – ez a stablecoin és a bankbetét közötti leglényegesebb különbség.
Stablecoin-szabályozás: MiCA Európában, GENIUS Act az USA-ban
2024 és 2025 között a stablecoin a szürke zónából a szabályozott termékek közé került. Két jogszabály határozza meg a piacot, és a kettő eltérő logika szerint működik.
Mit jelent a MiCA a magyar felhasználóknak?
Az uniós MiCA-rendelet (EU 2023/1114) a stablecoinokat két kategóriába sorolja: az egy valutához kötött tokenek e-pénztokenek (EMT), az eszközkosárhoz kötöttek eszközalapú tokenek (ART).
A stablecoinokra vonatkozó szabályok 2024. június 30-án, a szolgáltatókra vonatkozók 2024. december 30-án léptek hatályba.
A rendelet szerint EMT-t csak engedélyezett hitelintézet vagy elektronikuspénz-kibocsátó hozhat forgalomba az EU-ban, teljes tartalékkal és nyilvános tájékoztatóval. A szolgáltatókra – a tőzsdékre, tárcaszolgáltatókra – átmeneti időszak vonatkozott, amely legkésőbb 2026. július 1-jén lezárult.
Magyarországon a kriptoeszköz-szolgáltatók engedélyezése és felügyelete a Magyar Nemzeti Bank (MNB) feladata; az átmeneti időszak lejárta után engedély nélkül nem nyújthatnak szolgáltatást.
A gyakorlati következmény a felhasználó számára: az EU-s platformokon a nem engedélyezett tokenek elérhetősége korlátozottá vált. Ez érintette az USDT-t is, míg az USDC és az EURC engedélyezett e-pénztokenként forgalomban maradt.
GENIUS Act: az első amerikai stablecoin-törvény
Az Egyesült Államokban a GENIUS Act (S.1582) 2025. július 18-án lépett hatályba 119-27. számú szövetségi törvényként. Ez az első átfogó amerikai keret a fizetési célú stablecoinokra.
A törvény a kibocsátóktól 100%-os tartalékot követel meg készpénzben vagy rövid lejáratú állampapírban, és rendszeres közzétételt ír elő.
Ezen túl megtiltja, hogy a kibocsátó kamatot fizessen a token birtokosának. Ez magyarázza, miért a kibocsátón kívüli platformokon jelenik meg a stablecoinhozam.
A két rendszer együtt azt jelenti, hogy a stablecoin már nem szabályozatlan eszköz, de a védelem szintje messze nem azonos a bankbetéttel. A szabályozás a tartalékra és az átláthatóságra vonatkozik, nem a befektető pénzének megtérülésére.
Mire használhatod a stablecoinokat?
A stablecoin ma nem elsősorban befektetés, hanem infrastruktúra: az a réteg, amelyen a kriptopiac elszámol. A négy legfontosabb gyakorlati funkciója a következő.
- Kereskedési pár: a tőzsdék többsége stablecoin-párokban jegyzi az eszközöket, így nem kell minden ügylethez fiat pénzre váltani.
- Kilépés a volatilitásból: eséskor a pozíció stablecoinba fordítható anélkül, hogy a pénz elhagyná a kriptorendszert.
- DeFi-részvétel: a hitelezési és likviditási protokollok elszámolási egysége, mert értéke a futamidő alatt nem mozdul el.
- Nemzetközi átutalás: határon átnyúló utalás percek alatt, hálózati díj mellett, banki nyitvatartástól függetlenül.
Ez utóbbi ott a leglátványosabb, ahol a helyi valuta gyenge vagy a bankrendszer lassú: dollárstablecoinban hétvégén is néhány másodperc alatt megérkezik az átutalás. Magyarországon a fő motiváció inkább a kriptokereskedés és a devizakitettség, mint a fizetés.
Lehet hozamot elérni stablecoinnal?
A stablecoin önmagában nem termel hozamot: egy dollárból egy dollár lesz. Hozam ezért nem a tokenből, hanem abból származik, hogy valaki más használja a pénzed – és ez már hitelezési kockázat.
Három út létezik a gyakorlatban. A centralizált platformok kamatprogramjai a legegyszerűbbek, de a szolgáltató fizetésképtelensége esetén az egyenleg nem elkülönített vagyon.
A DeFi-hitelezési protokollok (például Aave vagy Compound) átlátható, változó kamatot fizetnek, viszont okosszerződési kockázatot hordoznak.
A harmadik út a hozamtermelő tokenek csoportja: az USDe, a tokenizált állampapírra épülő USDY vagy a bejegyzett értékpapírként működő YLDS. Itt a hozam a token szerkezetéből jön, de a konstrukció összetettebb, és a mögöttes eszköz kockázatát is átvállalod.
Egy dolgot érdemes fejben tartani: a stablecoinon elért kamat nem betéti kamat. Nincs mögötte betétbiztosítás, és ahogy a GENIUS Act példája is mutatja, a szabályozó éppen azért választja el a kibocsátót a kamatfizetéstől, hogy a kettő ne legyen összekeverhető.
Hogyan adózik a stablecoin Magyarországon?
Ez a pont a magyar befektető szempontjából a leggyakoribb félreértés, és a nemzetközi cikkekből teljesen kimarad. A NAV szabályai szerint a kriptoügyletekből származó ügyleti nyereség után 15% személyi jövedelemadót kell fizetni, szociális hozzájárulási adót nem.
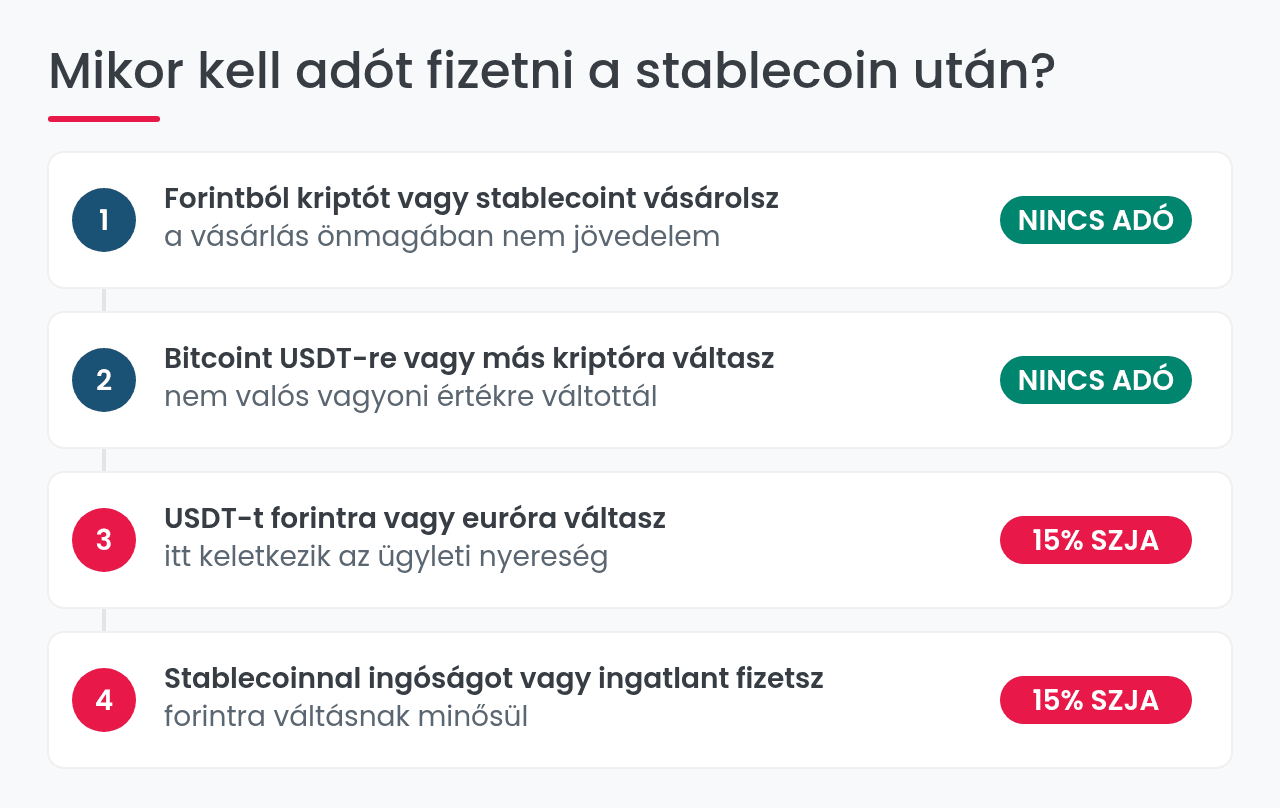
A kulcs az, mikor keletkezik egyáltalán jövedelem. A NAV álláspontja szerint akkor, ha a kriptoeszközt valós vagyoni értékre – például törvényes fizetőeszközre – váltod, vagy abból ingóságot, ingatlant vásárolsz. Ebből következik a gyakorlati szabály:
- Bitcoin átváltása USDT-re: nem adóköteles esemény, mert nem valós vagyoni értékre váltottál.
- USDT átváltása forintra vagy euróra: itt keletkezik a jövedelem, és itt merül fel a 15%-os szja.
- Vásárlás stablecoinnal: ha ingóságot vagy ingatlant fizetsz vele, az forintra váltásnak minősül.
- Költségek levonása: az adóévben a megszerzésre fordított igazolt kiadások – díjak és jutalékok is – levonhatók a bevételből.
Veszteséges évben sem vagy teljesen kiszolgáltatott: az adókiegyenlítés révén a tárgyévi vagy az azt megelőző két évben bevallott kriptoveszteség 15%-a beszámítható. Ehhez viszont be kell vallani a veszteséget is abban az évben, amikor keletkezett.
Vagyis a stablecoin adózási szempontból is hasznos: a kriptorendszeren belüli parkoltatás nem indít adóévet, míg egy bankszámlára történő kivezetés igen. Összetettebb portfólió vagy külföldi szolgáltató esetén érdemes adószakértővel egyeztetni.
USDT vagy USDC? Így válassz stablecoint
A két piacvezető nem ugyanarra a feladatra optimális, és a választás nem "melyik a jobb", hanem mire használod. Négy szempontot érdemes végigfutni.
- Likviditás és elfogadottság. Az USDT 183,3 milliárd dolláros kapitalizációval és a legtöbb kereskedési párral a globális kereskedés alapértelmezett tokene. Ha külföldi tőzsdéken kereskedsz, ez a legkisebb spreadet és a legtöbb piacot jelenti.
- Szabályozási státusz az EU-ban. Itt az USDC és az EURC előnye világos: MiCA szerint engedélyezett e-pénztokenként az uniós platformokon fennmaradtak, míg az USDT elérhetősége korlátozottá vált. Ha EU-s szolgáltatót használsz, ez a szempont dönt.
- Átláthatóság. A Circle havi tartalékjelentése és tőzsdei jelenléte több nyilvános adatot ad, mint a Tether negyedéves igazolása. Ez nem a fedezet létéről szól, hanem arról, mennyit tudsz róla ellenőrizni.
- Devizakitettség. Mindkét dollártoken dollárkitettséget is jelent: forintban mérve az árfolyamuk a EUR/USD és a HUF/USD mozgásával változik. Ha nem akarsz devizakockázatot, az euróhoz kötött EURC a logikus választás – szűkebb likviditás mellett.
A stablecoinvásárlás előnyei és hátrányai
Előnyök
- Értékstabilitás a rögzített referenciaeszközzel szemben.
- Megkönnyítik a kriptoökoszisztémába való belépést és kilépést.
- DeFi-részvétel volatilitási kitettség nélkül.
- Gyors és alacsony költségű átutalások, hétvégén is.
- A kriptorendszeren belüli parkoltatás nem adóköteles esemény.
Hátrányok
- Önmagában nulla hozam; kamat csak külső, kockázatos platformon keresztül.
- Kibocsátói és tartalékkockázat, betétbiztosítás nélkül.
- Depeg lehetősége a fedezet vagy a visszaváltás megkérdőjelezésekor.
- Dollártokennél devizakockázat forintban mérve.
- A MiCA miatt nem minden token elérhető az EU-s platformokon.