Wekerle Plusz 2027: így működik az új lakáshitel és az államilag támogatott lakástakarék

Tartalomjegyzék
A Wekerle Plusz (Wekerle+) az Otthon Start utódja: 2026. október 28. óta a 18–45 évesek kamattámogatott hitelt vehetnek fel lakásvásárlásra vagy -építésre, 2027 januárjától pedig újra állami támogatás jár a lakástakarékra. A legnagyobb változás a használt lakásoknál van: ott 3% helyett 5% a fix kamat.
Egy 30 millió forintos, 25 éves hitelnél ez havonta nagyjából 33 ezer forint különbséget jelent. Az alábbiakban a kormányrendelet és a kormány hivatalos tájékoztatója alapján vesszük sorra a feltételeket, a költségeket és a még nyitott kérdéseket.
Mi a Wekerle Plusz program, és mióta igényelhető?
A Wekerle Plusz három elemből álló állami lakásprogram: a Vásárlási és Építési Hitel, a Lakástakarék és az Energetikai Felújítási Támogatás és Hitel.
A lakáshitelt a 298/2026. (X. 27.) Korm. rendelet szabályozza, amely a Magyar Közlöny 2026. október 27-i számában jelent meg, és 2026. október 28-án lépett hatályba.
A másik két elem később indul a kormány tájékoztatója szerint: a lakástakarék állami támogatása 2027 januárjában, az energetikai felújítási program 2027 februárjában (családi házak) és márciusában (társasházak).
Wekerle Plusz lakáshitel: feltételek, kamat és hitelösszeg
Mennyi hitel vehető fel, és milyen kamattal?
- Hitelösszeg: legfeljebb 50 millió forint.
- Futamidő: legfeljebb 25 év, a kamattámogatás is legfeljebb 25 évig jár.
- Wekerle Plusz kamat: új lakás vásárlásánál vagy építésénél legfeljebb 3%, használt lakásnál legfeljebb 5%, és a fizetendő kamat a futamidő alatt nem változik.
- Önerő: legalább 10%, kivéve ha a bank megfelelő pótfedezetet fogad el.
- Díjak: az igénylésért és a folyósításért a bank összesen legfeljebb 30 ezer forintot kérhet (az értékbecslés és a helyszíni szemle díja ezen felül van), az előtörlesztés költsége pedig legfeljebb az előtörlesztett összeg 1%-a.
Ki igényelheti?
A rendelet szerint az igénylő legalább 18 éves, és legkésőbb a 45. születésnapján nyújthatja be a kérelmet.
Nem feltétel a gyermekvállalás, a házasság vagy a többéves társadalombiztosítási jogviszony.
A Wekerle Plusz feltételek közül a tulajdoni korlát a legfontosabb: az igénylőnek soha nem lehetett 50%-os vagy nagyobb tulajdoni hányada lakásban. Kivétel, ha a korábbi vagy meglévő lakás értéke legfeljebb 30 millió forint, ha lebontották, vagy ha haszonélvezettel terhelten került a tulajdonába.
További feltételek:
- büntetlen előélet, a jogszabályi határt meghaladó köztartozás nélkül
- nincs nyilvántartott tartozás a KHR-ben, vagy legalább egy éve rendezték
- a hitel egy személynek csak egyszer jár, a házas- és élettársak pedig csak közösen igényelhetik
- adóstársként kizárólag szülő vagy testvér vonható be, aki nem szerezhet tulajdont a lakásban
Milyen ingatlanra használható?
Magyarországi lakásra, egylakásos lakóépületre, tanyára vagy birtokközpontra. A vételár lakásnál legfeljebb bruttó 100 millió, családi háznál legfeljebb 150 millió forint, a négyzetméterár pedig legfeljebb bruttó 1,5 millió forint. Ez utóbbit 2028. január 1-jétől évente a KSH újlakásár-indexével emelik.
Új lakásnak csak az alapozástól újonnan épült, használatbavételi engedéllyel rendelkező ingatlan számít. A vételár legfeljebb 20%-kal térhet el a bank által megállapított forgalmi értéktől.
Otthon Start vs. Wekerle Plusz: mennyibe kerül a 3 és az 5% közti különbség?
Az Otthon Start minden lakásra fix 3%-ot adott. A Wekerle Plusz új lakásnál ugyanennyit kér, használt lakásnál viszont 5%-ot.
| Jellemző | Otthon Start | Wekerle Plusz |
|---|---|---|
| Fix kamat | 3% minden lakásra | 3% új, 5% használt lakásra |
| Életkor | 18 évtől, felső korhatár nélkül | 18 évtől a 45. születésnapig |
| Max. hitel / futamidő | 50 millió Ft / 25 év | 50 millió Ft / 25 év |
| Max. vételár | 100 / 150 millió Ft | 100 / 150 millió Ft |
| Korábbi lakástulajdon | Legfeljebb 50%-os hányad vagy 15 millió Ft-os érték | 50% alatti hányad vagy legfeljebb 30 millió Ft-os érték |
Mit jelent ez forintban egy használt lakásnál? Saját számításunk annuitásos törlesztéssel, 25 éves futamidőre, díjak nélkül:
| Hitelösszeg | Havi törlesztő 3% | Havi törlesztő 5% | Többlet 25 év alatt |
|---|---|---|---|
| 30 millió Ft | 142 263 Ft | 175 377 Ft | kb. 9,9 millió Ft |
| 50 millió Ft | 237 106 Ft | 292 295 Ft | kb. 16,6 millió Ft |
Használt lakásnál a 2 százalékpont havi 33–55 ezer forint plusz terhet jelent. Új lakásnál a törlesztő ugyanannyi, mint az Otthon Startnál volt.
Fordítva is érdemes számolni: a havi kb. 175 ezer forintos törlesztőből 5%-on 30 millió, 3%-on viszont kb. 37 millió forint hitel fizethető vissza. Ugyanakkora havi teherrel tehát egy új lakásnál nagyobb hitelkeret jön ki, a 100, illetve 150 millió forintos vételár-korláton belül.
Wekerle Plusz lakástakarék: így működik az LTP állami támogatás 2027-től
A lakástakarék-pénztári szerződés a havi megtakarítás egyik formája: rendszeresen befizetsz egy összeget, amelyet a pénztár kamatoztat, az állam pedig évente kiegészít. A lakástakarék állami támogatás 2027 januárjában indul újra.
A megtakarítási idő 5–10 év, a minimum 5 év. A pénzt lakásvásárlásra, -építésre vagy energiahatékony felújításra lehet fordítani, vagyis a lakáshitel önerejének összegyűjtésére is alkalmas.
| Időszak | Állami támogatás | Évi maximum |
|---|---|---|
| 1–5. év | a befizetés 10%-a | 120 000 Ft |
| 6–10. év | a befizetés 20%-a | 240 000 Ft |
| Összesen 10 év alatt | — | 1,8 millió Ft |
A támogatáson felül a lakástakarék-pénztár legalább 3% betéti kamatot fizet. Mindkét évi maximumot évi 1,2 millió forintos, azaz havi 100 ezer forintos befizetés éri el. Az első öt évben így legfeljebb 600 ezer, a második ötben legfeljebb 1,2 millió forint támogatás jár, vagyis a hosszabb futamidő kétszer annyit hoz.
Saját számításunk szerint havi 100 ezer forint befizetésével, évi 3%-os kamattal és év végi támogatás-jóváírással 10 év alatt nagyjából 16 millió forint gyűlik össze: 12 millió saját befizetés, 1,8 millió állami támogatás, a többi a kamatos kamat eredménye.
Ha valaki a minimális 5 év után lép ki, ugyanígy számolva kb. 7,1 millió forinttal rendelkezik.
Energetikai felújítás: a program harmadik eleme
A Wekerle Plusz energetikai felújítási programja 2027 februárjától családi házak korszerűsítésére ad legfeljebb 15 millió forint hitelt 15 évre, fix 3%-kal. A ház energetikai besorolásától függően a hitel 30 vagy 50%-a vissza nem térítendő támogatássá válhat, amelyet előtörlesztésként vonnak le a tőkéből. A társasházak és panelházak 2027 márciusától kamatmentes hitelt kaphatnak.
Mi lesz az Otthon Starttal?
Az Otthon Start 2025. szeptember 1. óta volt igényelhető, és a Wekerle Plusz hatálybalépésével lezárul. A rendelet szerint október 28. után már csak akkor lehet Otthon Startot igényelni, ha az adásvételi szerződést legkésőbb 2026. október 31-én megkötötték, vagy építésnél addig megindult az engedélyezési eljárás, illetve megtörtént az építési bejelentés.
Ezekben az esetekben a kérelmet 2026. november 15-ig lehet benyújtani; ez jogvesztő határidő. A már megkötött Otthon Start szerződésekre továbbra is a régi szabályok vonatkoznak.
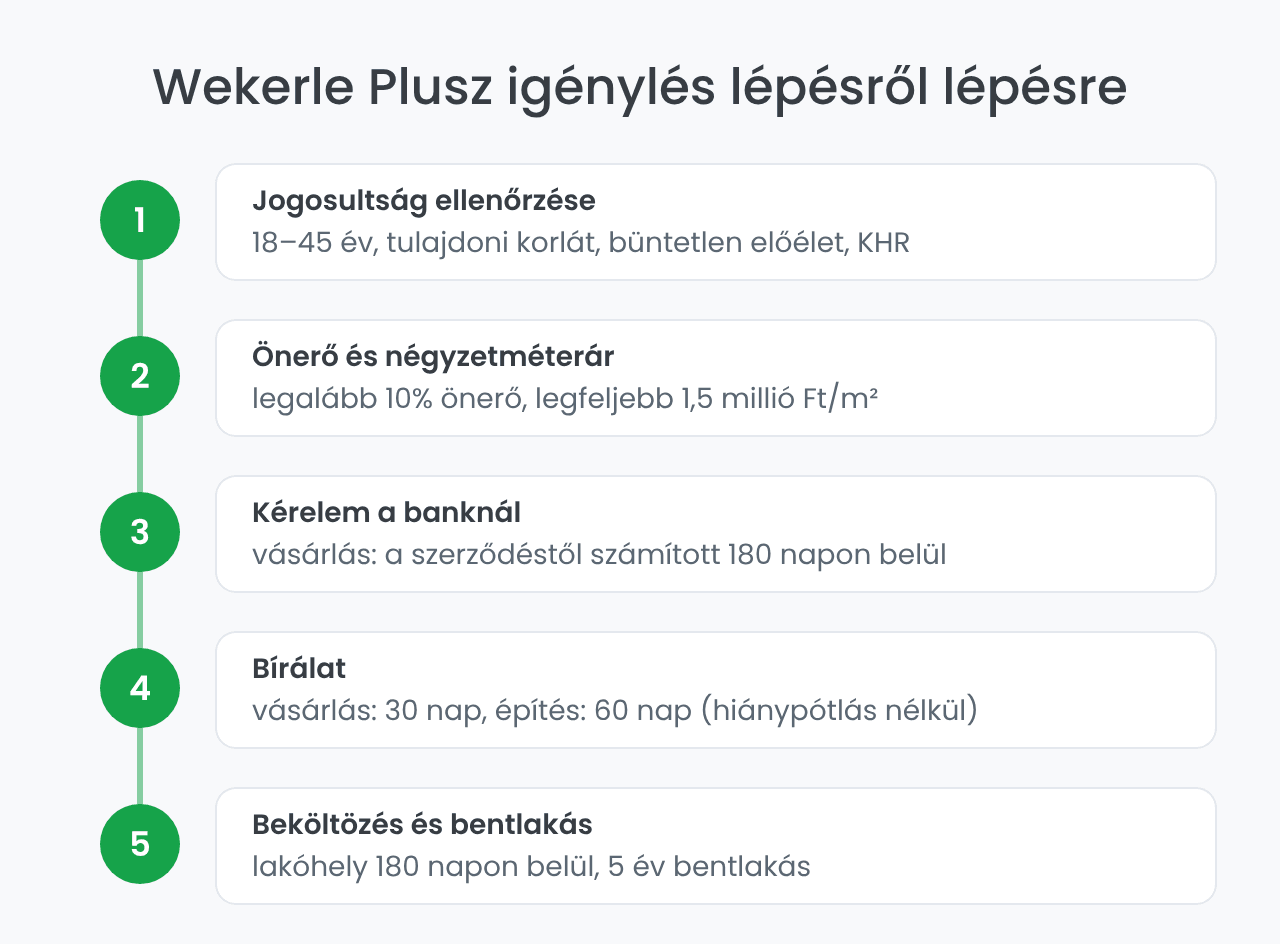
Wekerle Plusz igénylés lépésről lépésre
- Jogosultság ellenőrzése: életkor, korábbi lakástulajdon, büntetlen előélet, köztartozás és KHR.
- Önerő és négyzetméterár kiszámítása: legalább 10% önerő, legfeljebb 1,5 millió forint/m².
- Kérelem beadása a banknál: vásárlásnál az adásvételi szerződés aláírását követő 180 napon belül, építésnél a használatbavételi engedély kiadása előtt.
- Bírálat: a bank vásárlásnál 30, építésnél 60 nap alatt dönt; a legalább 14 napos hiánypótlás ebbe nem számít bele.
- Beköltözés: a folyósítást követő 180 napon belül lakóhelyet kell létesíteni a lakásban, és 5 évig életvitelszerűen ott kell lakni.
Ha valaki jogosulatlanul vette igénybe a támogatást, a kamattámogatást a jegybanki alapkamat plusz 5 százalékpontos kamattal kell visszafizetnie, és a hitel hátralévő részére megszűnik a kedvezmény.
Kinek éri meg a Wekerle Plusz? A Rankia véleménye
Új lakást vásárlóknak vagy építőknek a Wekerle Plusz ugyanazt a fix 3%-ot adja, mint az Otthon Start, ráadásul az eddigi 15 helyett 30 millió forintig nem kizáró ok egy korábbi kis értékű lakás. Használt lakásnál a fix 5% drágább, de a teljes futamidőre kiszámítható marad.
Véleményünk szerint a legtöbbet a kombináció ér: aki 5–10 évvel előre tervez, a lakástakarékkal gyűjtheti az önerőt, majd Wekerle Plusz hitellel vásárolhat. A 40 év körülieknek ezt a 45 éves korhatárhoz kell igazítaniuk.
Nem jár a hitel annak, aki a kérelem napján már betöltötte a 45. évét, vagy akinek valaha legalább 50%-os tulajdoni hányada volt egy 30 millió forintnál értékesebb lakásban. Nekik a lakástakarék és az energetikai felújítási program maradhat.
Ha a pénzre 5 éven belül szükség lehet, a lakástakarék helyett inkább a legjobb megtakarítási számlák közül érdemes választani, mert ott nincs kötelező megtakarítási idő.
Mi nem biztos még?
A lakáshitel szabályai a rendeletben véglegesek, a lakástakarékról azonban még nem jelent meg jogszabály. Nyitott kérdések:
- mely lakástakarék-pénztárak kínálják majd, és személyenként hány szerződés támogatható
- köthető-e szerződés gyermek nevére, és hogyan adózik a betéti kamat
- mi történik, ha valaki 10 év előtt veszi ki a pénzt
- melyik bank mikortól fogadja ténylegesen a Wekerle Plusz igénylést
- milyen eljárásban lehet majd beadni az energetikai felújítási kérelmeket
- mennyivel emelik 2028-ban először a négyzetméterár-korlátot
Gyakori kérdések a Wekerle Pluszról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.