
HFT, azaz nagyfrekvenciás kereskedés: hogyan működik és mit jelent a befektetőnek?

Tartalomjegyzék
Mi az a HFT (nagyfrekvenciás kereskedés)?
A high-frequency trading (HFT) olyan automatizált kereskedési forma, amelyben nagy teljesítményű számítógépek és előre megírt algoritmusok kötik az ügyleteket, emberi beavatkozás nélkül. A döntéstől a megbízás végrehajtásáig eltelt idő mikroszekundumokban mérhető.
A cél nem a nagy nyereség egy-egy ügyleten, hanem a nagyon apró — akár egy cent törtrészét kitevő — árkülönbség sokszorozása: naponta több millió tranzakcióval. A HFT-cégek ezért jellemzően alacsony tőkeáttételt használnak, és nem halmoznak fel pozíciókat: a papírokat legfeljebb egyik napról a másikra tartják meg, sokszor csak másodpercekig.
A módszer gyökerei az 1930-as évekig nyúlnak vissza, amikor a tőzsde fizikai parkettjén nagy sebességű távíró jelentette az információs előnyt. A mai, számítógépes értelemben vett HFT 1983 körül indult, miután a NASDAQ áttért a tisztán elektronikus kereskedésre. A végrehajtási idő a 2000-es évek eleji másodpercekről 2010-re milliszekundumokra, majd mikroszekundumokra zsugorodott. A szélesebb közönség figyelmét a New York Times 2009 júliusi cikke irányította rá először a témára.
Hogyan működik a nagyfrekvenciás kereskedés?
A HFT lényege a késleltetés — a látencia — minimalizálása. Fontos megkülönböztetni két fogalmat: a sebesség azt méri, milyen gyorsan fut le egy művelet, a látencia pedig azt az időt, amely a megbízás elküldése és tényleges végrehajtása között telik el. A látenciába beleszámít minden közvetítő, amelyen a megbízás áthalad.
Ezért versenyeznek a cégek co-locationnel: szervereiket fizikailag a tőzsde adatközpontja mellé telepítik, optikai kábelt és célhardvert (FPGA) használnak a jelfeldolgozásra. Néhány mikroszekundum előny dollármilliós különbséget jelenthet.
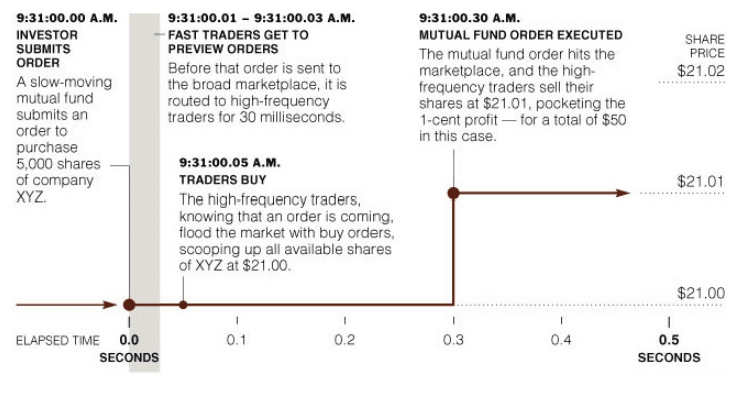
Egy tipikus eset: egy eszközzel több tőzsdén is kereskednek (NYSE, Turquoise, Cboe). Amikor az egyik helyszínre beérkezik egy megbízás, amely ott nem teljesül, az algoritmus kikövetkezteti, hogy a másik platformon fog teljesülni — ott előre megveszi a papírt, és eladási ajánlatot tesz, mielőtt az eredeti megbízás odaérne. A különbözet a HFT-cégé.
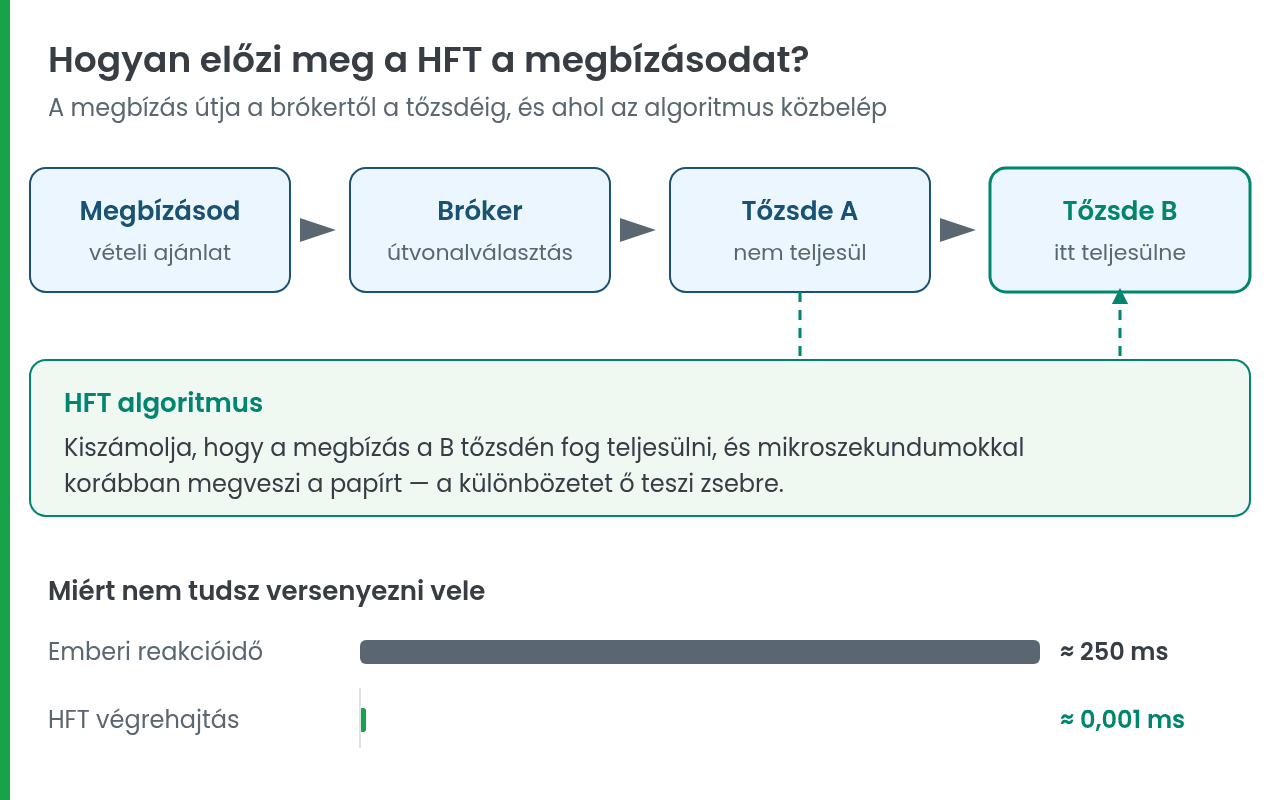
A nagy intézményi befektetők ezért úgy programozzák rendszereiket, hogy megbízásaik egyszerre érkezzenek meg minden piacra. Ha egy szereplő már azelőtt ismerné a megbízás adatait, hogy az az adott piacra beérkezne, az illegális front runningnak minősülne.
A legfőbb HFT stratégiák és technikák
A HFT nem egyetlen stratégia, hanem technikák családja. A négy leggyakoribb:
Telítési technika (layering)
A cégek érzékelik, hogy nagy vételi megbízás érkezik a piacra, ezért lavinaszerűen küldenek saját vételi megbízásokat egy adott áron, hogy néhány centtel drágábban adhassák tovább, mielőtt az eredeti megbízás teljesülne. Csak a leggyorsabbak jutnak hozzá ehhez a különbözethez.
Zavaró technika (quote stuffing)
A cég lead egy megbízást, majd ugyanabban a milliszekundumban vissza is vonja. Az ajánlati könyv megtelik olyan ajánlatokkal, amelyek szinte soha nem teljesülnek. A látszólag élénkülő forgalom új pozíciók nyitására ösztönzi a kisbefektetőket — mire kiderül, hogy csak zaj volt, már benne ragadtak.
Megtévesztő technika (spoofing)
A cégek úgy tesznek, mintha vásárolni akarnának, de a valódi szándék az eladás (vagy fordítva). A határidős piacokon különösen elterjedt, és mivel a részvénypiac figyeli a határidős árakat, oda is átgyűrűzik.
Híralapú kereskedés
Az automatizált rendszerek felismerik a vállalatneveket, a kulcsszavakat és a szöveg hangulatát a hírfolyamokban — a Bloomberg-en, a hírportálokon vagy az X-en (korábban Twitter) —, és a hírre már azelőtt kereskednek, hogy egy ember elolvasná.
Ezeken kívül elterjedt még a ticker-tape kereskedés, az esemény-, a statisztikai és az index arbitrázs is.
Mekkora a HFT piaci részesedése?
A HFT súlya akkora, hogy érdemben befolyásolja egy eszköz árfolyamát. A becslések forrásonként szórnak, de a nagyságrend egyértelmű:
| Időszak | Piac | A HFT részesedése |
|---|---|---|
| 2009 | USA, részvények | A kereskedő cégek ~2%-a adta a volumen ~73%-át |
| 2010 | Európa / Ázsia | ~40% / 5–10% (Bank of England becslése) |
| 2012 | USA, határidős piac | A teljes volumen több mint 60%-a (TABB Group) |
| Napjainkban | USA részvények / EU | ~50% / ~25–40% |
Fontos árnyalat: a 2009-es adat gyakran félreidézve terjed. Akkor az amerikai piacon nagyjából 20 000 kereskedő cég működött, és ezeknek a 2%-a — vagyis néhány száz cég — adta a forgalom közel háromnegyedét. Nem 20 000 HFT-cégről van tehát szó: a nagyfrekvenciás kereskedés erősen koncentrált iparág.
Kik a legnagyobb HFT cégek?
A HFT-vel foglalkozó cégek egyszerre tartanak rövid és hosszú pozíciókat, és limitáras megbízásokat helyeznek el a piaci ár közelében, mindkét oldalon — a nyereség az így befogott különbözetből jön. Jellemzően statisztikai arbitrázsban erősek.
A piac legnagyobb nagyfrekvenciás szereplői |
|---|
Virtu Financial |
Citadel Securities |
Jump Trading |
Jane Street |
Hudson River Trading |
XTX Markets |
Az iparág az elmúlt évtizedben erősen konszolidálódott: a korábban meghatározó Knight Capital Group a 2012-es kereskedési hibája után beolvadt a Getco-ba (KCG Holdings), amelyet 2017-ben a Virtu vásárolt fel.
A HFT előnyei és hátrányai
Előnyök: likviditás és szűkebb spreadek
A HFT folyamatosan jelen van a vételi és az eladási oldalon is, ezzel likviditást ad a piacnak: könnyebb ellenoldalt találni egy ügylethez. Ennek közvetlen következménye a spreadek szűkülése, ami éppen a kisbefektetőnek kedvez, hiszen olcsóbban tud be- és kiszállni. A technológiai verseny ráadásul gyorsabbá teszi az árazást: az információ hamarabb épül be az árfolyamokba.
Hátrányok: manipuláció, volatilitás, információs aszimmetria
A kritikák három pontra futnak ki. Az első a piaci manipuláció lehetősége a fent leírt technikákkal. A második a volatilitás: stresszhelyzetben a HFT-algoritmusok kikapcsolnak, és a likviditás egyik pillanatról a másikra eltűnik — ezt hívják szellem likviditásnak. A harmadik az információs aszimmetria: a kisbefektető sebességben elvileg sem tud versenyezni egy mikroszekundumokban gondolkodó rendszerrel.
A 2010-es flash crash: amikor a HFT megbillentette a piacot
2010. május 6-án a Wall Street néhány perc alatt, addig példátlan mintázat szerint omlott össze. Sokan a görög adósságválságra gyanakodtak — a megszorítások elleni tüntetések előző nap három ember halálát okozták Athénban —, de a sokk nem onnan érkezett.
A kiváltó ok egy algoritmikus eladás volt: a Waddell & Reed alapkezelő 75 000 E-mini S&P 500 határidős kontraktust dobott piacra rendkívül gyorsan. Ez önmagában még nem billentette volna fel a piacot, de a HFT-rendszerek is eladásba kezdtek, majd a zuhanást érzékelve leálltak — és velük tűnt el a likviditás.
A chicagói tőzsde öt másodpercre megszakította a kereskedést, ami megállította az esést; a teljes zuhanás és visszapattanás nagyjából 36 perc alatt zajlott le (SEC–CFTC vizsgálat, 2010).
Illegális HFT technikák és szabályozás
Maga a HFT legális. A quote stuffing és a spoofing azonban piaci manipulációnak minősül, és tilos — utóbbiért a CME Globexen és az amerikai határidős piacokon is szabtak ki büntetéseket.
Európában a keretet a MiFID II adja (2018 óta): kötelező tesztelni és dokumentálni az algoritmusokat, kockázati kontrollokat kell beépíteni, korlátozott a megbízás/ügylet arány, és az árjegyzői szerepet vállaló HFT-cégeknek folyamatos jelenléti kötelezettségük van. Az ESMA külön felügyeli a piac stabilitását és átláthatóságát, a cégeknek pedig jelenteniük kell a stratégiáikat és a tranzakciós adataikat.
Az adóztatás oldaláról: 2013. szeptember 2-án Olaszország vezetett be elsőként kifejezetten HFT-re irányuló adót, 0,02%-os illetéket a 0,5 másodpercnél rövidebb idő alatt módosított vagy törölt megbízásokra. Franciaország hasonló konstrukciót alkalmaz.
Mit jelent a HFT a magyar kisbefektetőnek?
Röviden: a HFT nem olyasmi, amit használni fogsz — hanem olyan környezet, amelyben kereskedsz. A belépési küszöb (co-location, célhardver, alacsony késleltetésű piaci hozzáférés, megfelelési háttér) nagyságrendekkel magasabb annál, mint amit egy magánbefektető ki tud gazdálkodni.
A Budapesti Értéktőzsde forgalma és mérete miatt kevéssé vonzó a nagyfrekvenciás szereplőknek, így a hazai papíroknál ritkán találkozol velük. Amint azonban amerikai részvényt vagy globális ETF-et veszel — és ez a magyar befektetők többségére igaz —, már olyan ajánlati könyvben kötsz üzletet, amelynek a másik oldalán jó eséllyel egy algoritmus áll.
A gyakorlati következtetés egyszerű: limitáras megbízással dolgozz piaci megbízás helyett, és kerüld a nyitás és zárás körüli legvolatilisebb perceket. Sebességben versenyezni értelmetlen. Hosszabb időtávon a HFT jelenléte inkább segít — a szűkebb spread a te költségedet is csökkenti.
Gyakori kérdések a nagyfrekvenciás kereskedésről
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.