
OTP-részvény: miért esik, és hol lehet jó beszálló?

Tartalomjegyzék
Ha van OTP-d, most az a lényeges kérdés: átmeneti eladási hullámot látsz, vagy a bank jövőbeli értékéről kell másképp gondolkodnod?
A válaszhoz három dolgot kell különválasztani: az orosz üzletág esetleges egyszeri veszteségét, a későbbi profit alakulását és azt, hogy mekkora OTP-kockázatot vállalsz a saját portfóliódban.
Miért esik az OTP, és mi ebből a tartós kockázat?
Az OTP szeptember 28-án megerősítette, hogy felülvizsgálja oroszországi stratégiáját, és a teljes kivonulás lehetőségét is mérlegeli. A döntés várhatóan az év végéig születhet meg. Közben az emelkedő kötvényhozamok és a dráguló olaj a nemzetközi részvénypiaci hangulatot is rontották.
Az orosz ügyben két eltérő veszteségforrást árazhat a piac:
- Egyszeri veszteség: mennyi értéket kellene leírni egy kivonuláskor?
- Tartós profitkiesés: mekkora nyereséget nem termelne meg többé az OTP-csoportnak az orosz leánybank?
A Világgazdaság által ismertetett Concorde-elemzés az orosz leánybank június végi saját tőkéjét 548 milliárd forintra tette; ennek teljes leírását részvényenként körülbelül 1960 forintos hatással szemléltette. Ez azonban egy feltételezett forgatókönyv, nem bejelentett veszteség.
Ebből nem következik, hogy az árfolyam legfeljebb 1960 forintot eshet. A tőzsdei érték a későbbi nyereségtől és annak kockázatától is függ. Ha a befektetők tartósan alacsonyabb profitra számítanak, annak hatása nagyobb lehet az egyszeri könyvelési veszteségnél.
Ellensúlyt jelenthetne a bizonytalanság csökkenése. Ráadásul az orosz profit hozzáférhetősége eddig is korlátozott volt: a Concorde-elemzést ismertető beszámoló szerint az OTP 2025 ősze óta nem tudott osztalékot kivonni onnan. Emiatt a kimutatott nyereség kiesése és a részvényesek számára elérhető pénz csökkenése nem feltétlenül azonos.
A bank üzleti modelljéhez és régiós működéséhez az OTP-részvény részletes elemzése ad hátteret; az ottani korábbi várakozásokat az új fejleményekkel együtt érdemes értelmezni.
Olcsóbb lett, de valóban olcsó? Egy konkrét példa
A részvény árát a fenntartható nyereséghez is viszonyítani kell. Erre szolgál a P/E mutató: árfolyam osztva az egy részvényre jutó éves eredménnyel, vagyis az EPS-sel.
Vegyünk egy 38 500 forintos szemléltető árfolyamot, és három feltételezett éves profitot:
| Feltételezett éves EPS | P/E 38 500 forintos árfolyamon |
|---|---|
| 4500 Ft | 8,6 |
| 3500 Ft | 11,0 |
| 3000 Ft | 12,8 |
Ugyanaz a részvény ugyanazon az áron egészen más értékeltséget mutat attól függően, mennyi nyereséget várunk tőle. Ha például korábban 45 000 forintos árfolyammal és 4500 forintos EPS-sel számoltál, a P/E 10 volt. Ha az ár 38 500 forintra esik, de a feltételezett EPS is 3500 forintra csökken, a P/E már 11.
Az árfolyam tehát csökkent, miközben a nyereséghez viszonyított értékeltség emelkedett.
OTP-részvényesként ezért azt érdemes ellenőrizned, hogy a vásárlásod alapjául szolgáló profitvárakozás még tartható-e. A korábbi csúcsár önmagában nem megfelelő viszonyítási pont.
Rávennél az esésre? Így változik a veszteséged
Tegyük fel, hogy 100 OTP-részvényt vettél 45 000 forinton, összesen 4,5 millió forintért. A példában az árfolyam 38 500 forintra esik.
Ha további 50 részvényt vásárolsz, 1 925 000 forint új tőkét teszel a pozícióba:
| Mutató | Ráadásvásárlás nélkül | További 50 részvény vásárlásával |
|---|---|---|
| Részvények száma | 100 db | 150 db |
| Teljes bekerülési érték | 4 500 000 Ft | 6 425 000 Ft |
| Átlagos vételi ár | 45 000 Ft | kb. 42 833 Ft |
| Nem realizált veszteség 38 500 Ft-nál | 650 000 Ft | 650 000 Ft |
| Nem realizált veszteség 35 000 Ft-nál | 1 000 000 Ft | 1 175 000 Ft |
A számítás nem tartalmaz díjakat, adókat vagy osztalékot. A 35 000 forint feltételezett stresszárfolyam, nem előrejelzés.
A ráadásvásárlás lejjebb hozza a nullszaldóhoz szükséges árfolyamot, a már meglévő 650 ezer forintos veszteséget azonban nem tünteti el. További esésnél pedig nagyobb lesz a forintban mért veszteséged.
38 500-ról 35 000 forintra esve a plusz 50 részvény további 175 000 forint veszteséget okozna. Ez a ráadásvásárlás egyik valódi költsége: nagyobb tőkét teszel ki ugyanannak a vállalati kockázatnak.
A döntés előtt érdemes megkérdezned: ezt az újabb 50 részvényt akkor is megvenném, ha nem lenne már OTP-m? Ha kizárólag az átlagár javítása motivál, hiányzik az új vásárlás önálló indoka. A pozíció súlyának átgondolásához a diverzifikáció gyakorlati útmutatója ad további szempontokat.
Melyik következő adat segíthet dönteni?
Az OTP hivatalos pénzügyi naptára szerint a 2026. harmadik negyedéves eredmények közzétételének tervezett időpontja november 11. Ez lehet a következő fontos alkalom a működési teljesítmény ellenőrzésére.
| Mit keress a jelentésben? | Miért fontos most? |
|---|---|
| Az orosz üzletág nélküli eredmény alakulása | Megmutatja, mennyire erős a csoport többi része. Azonos alapon számolt adatokat hasonlíts össze. |
| Kockázati költségek, problémás hitelek | A növekvő hitelveszteség tartósabban is terhelheti a profitot. |
| CET1 tőkemegfelelési mutató | Segít megítélni a veszteségviselési és növekedési mozgásteret. |
| Menedzsmentvárakozások | A jövőbeli kilátások változása többet mondhat, mint egy önmagában erős múltbeli negyedév. |
A CET1 összehasonlítási alapja 2026. június végén 17,6 százalék volt az OTP féléves jelentése szerint. Egy későbbi változásnál annak okát is keresni kell: eredmény, osztalék, devizaárfolyam vagy szabályozói hatás áll-e mögötte?
Hol lehet beszálló, és mikor indokolt a kivárás?
A napi grafikonon elsőként a 34 100–34 900 forintos zónát figyelem, amelyet zölddel jelöltem. Ebből a korábbi konszolidációs tartományból erős emelkedés indult, ezért lehetséges vételi zónaként kezelem.
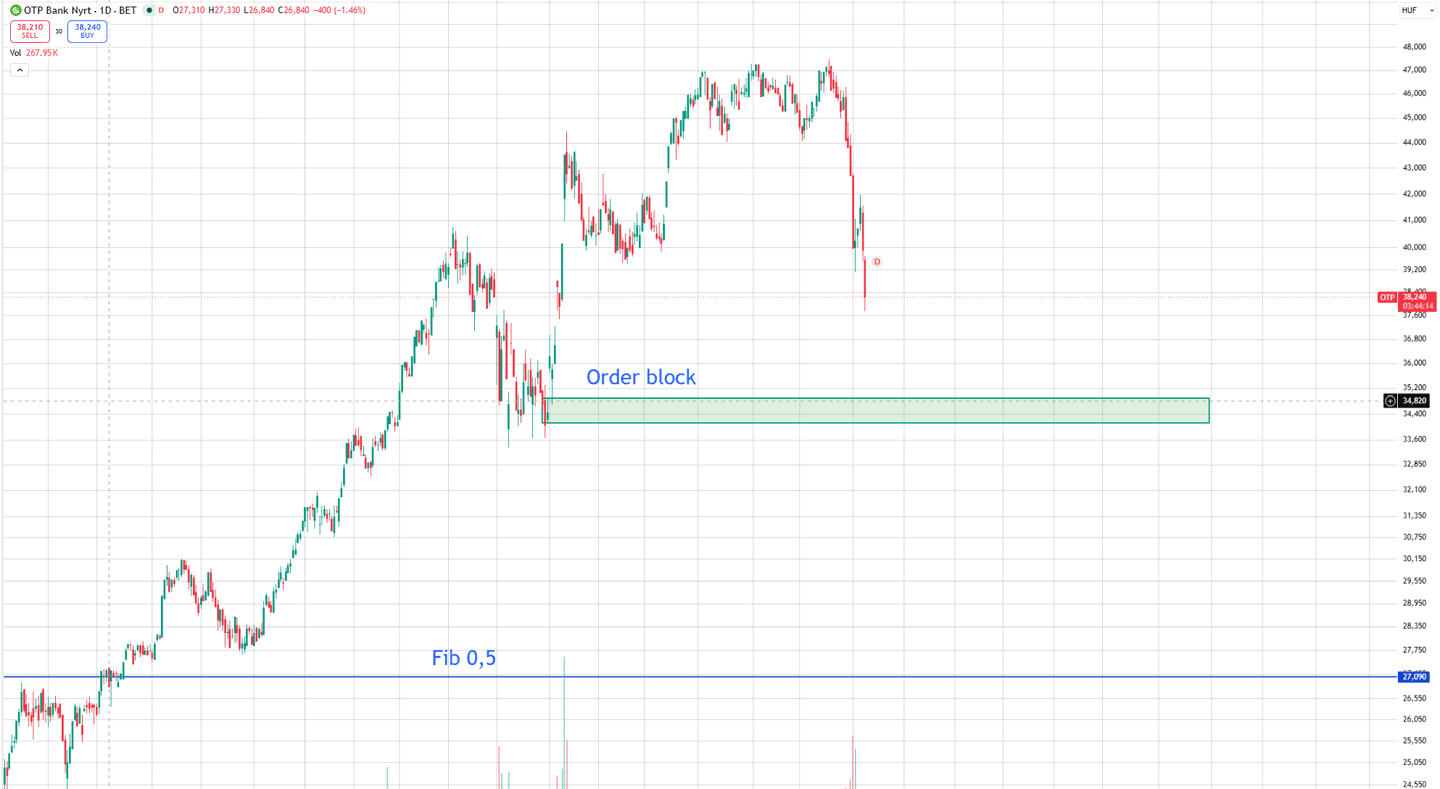
Pusztán az érintésére még nem vásárolnék: azt keresném, hogy az árfolyam elutasítja-e az alacsonyabb szinteket, visszazár-e a sáv fölé, majd kialakít-e egy magasabb mélypontot. A zóna alatti tartós kereskedés gyengítené a beszállási elképzelésemet.
Távolabb a 27 090 forintos, a grafikonon 0,5-ös Fibonacci-szintként jelölt vonalat tartom szem előtt. Ez számomra egy mélyebb korrekció esetén figyelendő szint, nem árfolyamcél.
A képen látható 38 240 forinthoz képest már az első zónáig is mintegy 9–11 százalékos esés férne bele.
Mit árul el a BÉT többi részvénye?
Az OTP és a BUX összevetése hasznos, de van egy korlátja: maga az OTP is befolyásolja a BUX mozgását. Ezért a többi vezető részvényt és az európai bankszektort külön is érdemes figyelni.
Ha ezek stabilizálódnak, miközben az OTP tovább gyengül, az vállalatspecifikus aggodalomra utalhat. Ha együtt mozognak, valószínűbb a szélesebb piaci hatás.
Mielőtt változtatsz a pozíciódon, három számot érdemes felírnod: az OTP teljes portfóliósúlyát, egy általad vizsgált további esés forintban mért hatását és azt a profitfeltételezést, amely mellett még indokoltnak tartod az értékeltséget.
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.