
Legjobb eurószámla 2026: bankok és fintechek összehasonlítása

Tartalomjegyzék
Egy eurószámla ma már nem csak a külföldön dolgozók terméke: aki euróban tartja a megtakarítása egy részét, gyakran utazik vagy külföldi webshopban vásárol, szintén spórolhat vele. A legjobb eurószámla ott van, ahol olcsón és jó árfolyamon válthatsz. A számlavezetési díj ugyanis több banknál már akciósan nulla.
Gyors döntési segítség a 2026. októberi kondíciók alapján:
- Rendszeres, nagyobb összegű váltáshoz: Gránit Bank, középárfolyamon akár havi 1,5 millió forintig.
- Ha már Erste-ügyfél vagy: Erste Bank, a devizaszámla a díjcsomag havi díjában benne van.
- Ha OTP-s a forintszámlád: OTP Bank, akciósan díjmentes számlavezetéssel.
- Fiókos ügyintézéshez: K&H Bank, négy devizanemmel.
- Utazáshoz, egy appban sok devizához: Revolut vagy Wise.
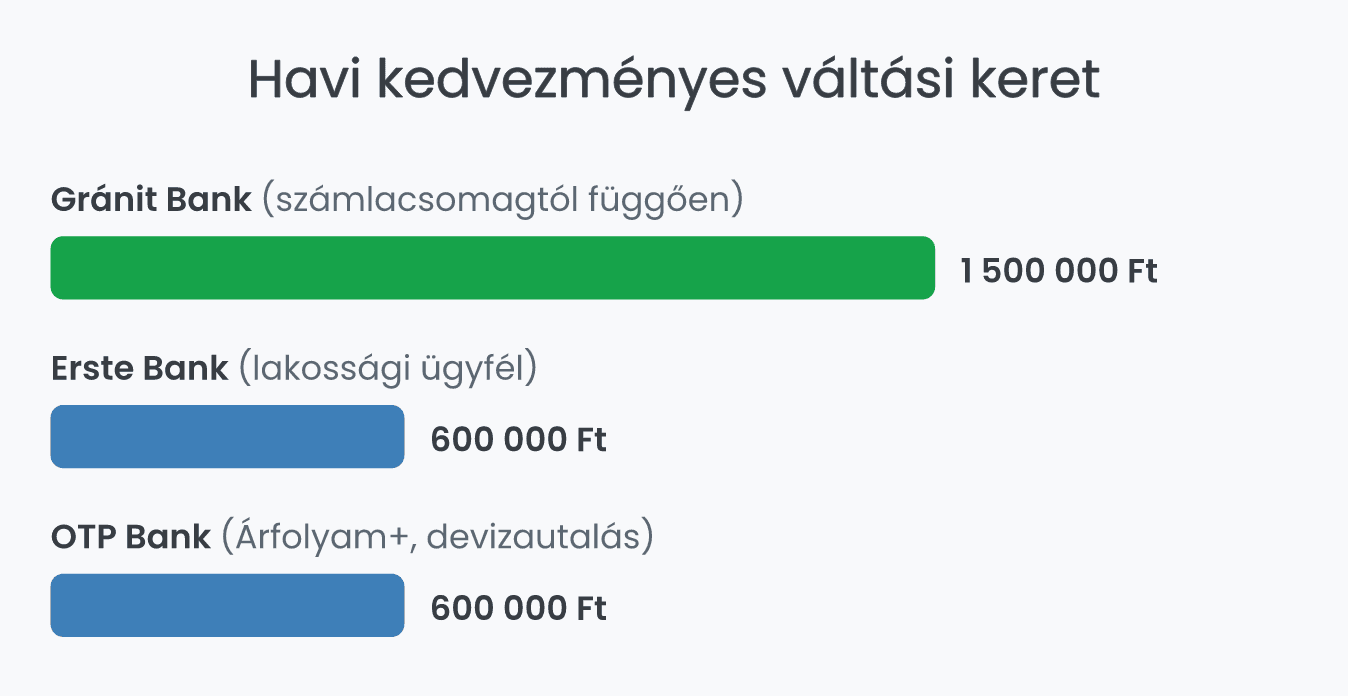
Tegyük fel, hogy havonta 1 millió forintot váltasz euróra. A Gránitnál ez a teljes összeg beleférhet a középárfolyamos keretbe, az Ersténél lakossági ügyfélként 600 ezer forint. Az alábbiakban bankonként és fintechenként összevetjük a díjakat, a devizaváltást, a kamatot és a betétbiztosítást.
Eurószámlák összehasonlítása egy táblázatban
A devizaszámla összehasonlítás során a legjobb devizaszámla három kérdésen múlik: mennyibe kerül havonta a számla, mennyibe kerül hozzá az euró alapú kártya, és milyen árfolyamon váltasz. A táblázat az október 29-én a szolgáltatók honlapján közzétett kondíciókat mutatja.
| Szolgáltató | Havi számlavezetési díj | Euró alapú kártya | Kedvezményes devizaváltás |
|---|---|---|---|
| Gránit Bank | 0 (akció 2026. 12. 17-ig) | Virtuális: 0 EUR; fizikai: kibocsátás 0–20,77 EUR, 1. év díjmentes | Középárfolyam akár havi 1,5 millió Ft-ig, munkanapokon 9–17 óra |
| Erste Bank | A díjcsomag havi díján belül | Nem kell külön kártya | Díjmentes árfolyam havi 600 000 Ft-ig, munkanapokon 8–19 óra |
| OTP Bank | 0 (akció, visszavonásig) | 1. év 0 EUR, 2. évtől 43,20 EUR/év | Árfolyam+: középárfolyam havi 600 000 Ft-ig |
| K&H Bank | 1,61 EUR | 9 418 Ft/év | — |
| Revolut | 0 (Standard csomag) | Csomagtól függ | Hétköznap díjmentes havi 1 000 euróig |
| Wise | Nincs előfizetési díj | 2 420 Ft egyszeri díj | Középárfolyam, váltási díj 0,4%-tól |
A táblázatból látszik, hogy a havi díj ma már ritkán dönt. A valódi különbség a váltási árfolyamban és annak havi keretében van.
A legjobb eurószámlák részletesen
Gránit Bank: középárfolyam akár havi 1,5 millió forintig
A Gránit Bank appjában devizapiaci középárfolyamon, díjmentesen válthatsz, a számlacsomagtól függően akár havi 1 500 000 forintig. Az árfolyam banki napokon 9 és 17 óra között ötpercenként frissül. A keret felett, valamint hétvégén és 17 óra után a bank számlakonverziós árfolyamon vált, és ezek a tranzakciók a havi keretet is csökkentik.
Az EUR, USD, GBP és RON devizaszámlák havi díja akció keretében 2026. december 17-ig ingyenes. Euró alapú Mastercardot virtuálisan díjmentesen kaphatsz, a fizikai kártyának az első évben nincs éves díja. A számlanyitás teljesen online, az appból, elektronikus aláírással történik.
Kinek ajánljuk? Annak, aki havonta nagyobb összeget vált forintról euróra, és munkaidőben is eléri az appot.
- Előnyök: a legnagyobb középárfolyamos keret, kamatozó eurólekötés, online nyitás.
- Hátrányok: a kedvezményes váltás csak munkaidőben él, a díjmentesség akcióhoz kötött.
Erste Bank: devizaszámla a díjcsomag díján belül
Az Ersténél díjcsomagos ügyfélként 15 devizanemben nyithatsz számlát, köztük euróban, és egy havi díjért annyi devizaszámlád lehet, amennyit szeretnél. Külön devizakártya sem kell: a George appban átállíthatod, hogy a meglévő kártyád a forint- vagy az eurószámládhoz tartozzon.
Az Erste Díjmentes Árfolyam munkanapokon 8 és 19 óra között érhető el a George-ban, a saját számláid között. A havi keret lakossági ügyfélként 600 000, Prémium ügyfélként 750 000, Erste World és Private Banking ügyfélként 1 000 000 forint. Az ajánlat visszavonásig, de legkésőbb 2026. december 31-ig él.
Ha még nem vagy erstés, a számlát a George appban szelfivel nyithatod meg (NFC-képes telefonnal és 2016 utáni chipes személyivel), videóazonosítással vagy bankfiókban. Annak ajánljuk, aki több devizát is használna egy kártyával.
- Előnyök: egy kártya több devizához, este 7-ig váltható.
- Hátrányok: a kedvezmények díjcsomaghoz kötöttek, az ajánlat év végéig szól.
OTP Bank: díjmentes számlavezetés és Árfolyam+
Az OTP 11 devizanemben vezet lakossági devizaszámlát. A havi számlavezetési díjat a bank akciósan elengedi, visszavonásig, de legkésőbb a KSH 2026. évi inflációs adatának közzétételét követő második hónap első napjáig. Euróalapú számlához Mastercard devizakártya igényelhető: az első évben díjmentes, a második évtől évi 43,20 euró.
A kedvezményes váltás az Árfolyam+ számlacsomag-elemen keresztül működik. Ezzel az OTP középárfolyamán indíthatsz forintszámládról devizautalást havi 600 000 forintig, és külföldön, fizikai üzletben is ugyanennyi keretig vásárolhatsz a forintkártyáddal. Online és hitelkártyás vásárlásra a kedvezmény nem érvényes.
Devizakártyát csak az euróalapú számlához kérhetsz, a többi devizához nem. A számlára bankfiókban forintot vagy valutát is befizethetsz. Annak ajánljuk, akinek már OTP-s a forintszámlája, és ritkábban, de rendszeresen utal euróban.
- Előnyök: 11 devizanem, akciósan nulla havidíj, középárfolyamos utalási keret.
- Hátrányok: online nyitáshoz már OTP-s forintszámla kell, a kártya a második évtől évi 43,20 euró.
K&H Bank: hagyományos devizaszámla fiókhálózattal
A K&H lakossági devizaszámlát euróban, dollárban, svájci frankban és angol fontban nyithatod. A havi számlavezetési díj 1,61 euró, a hozzá tartozó K&H Mastercard érintőkártya éves díja 9 418 forint. A számlapénz után 0,01% EBKM jár.
A számlanyitás bankfiókban történik, személyazonosító okmányokkal. Utána a K&H e-bankban és mobilbankban is kezelheted az eurószámlát, és forintban is indíthatsz róla utalást.
A devizaszámla mellé az e-bankban megtakarítási számla is tartozik online tervezővel, a TeleCenter pedig a nap 24 órájában elérhető. Annak ajánljuk, aki személyesen intézné az ügyeit, és kis összegű euró-megtakarítást tartana biztonságban.
- Előnyök: személyes ügyintézés, kiterjedt fiók- és ATM-hálózat.
- Hátrányok: fix havidíj, csak fiókban nyitható, kevés devizanem.
Revolut: többdevizás számla egy appban
A Revoluttal 38 pénznemben tarthatsz és válthatsz pénzt egyetlen appban, saját európai IBAN-nal. A szolgáltató a Revolut Bank UAB, amely a Litván Nemzeti Bank és az Európai Központi Bank engedélyével működik. 2026-ban indítja magyarországi fióktelepét, ahová a magyar ügyfelek átkerülnek.
A díjmentes Standard csomagban hétfőtől péntekig külön díj nélkül válthatsz, havonta 1 000 euró értékig. A keret felett 1% méltányossági díj jár, hétvégén pedig felár. A fizetős csomagok havi 1 600 és 19 500 forint között mozognak.
Az appból több mint 160 országba utalhatsz, az ügyfélszolgálat a nap 24 órájában, több mint 100 nyelven érhető el. A Standard csomagban havi 75 000 forintig díjmentes az ATM-es készpénzfelvétel, utána 2% a díj. Annak ajánljuk, aki sokat utazik és több devizát használ.
- Előnyök: sok deviza, azonnali kezelés appból, IBAN euróhoz.
- Hátrányok: kisebb díjmentes váltási keret, hétvégi felár.
Wise: középárfolyam, de nem bank
A Wise 40 pénznem tárolását és váltását kínálja, és 22 devizában ad számlaadatokat a pénzfogadáshoz. Euróban a belföldi (nem SWIFT) jóváírás díjmentes. A váltás piaci középárfolyamon történik, a díj devizánként változik, 0,4%-tól.
Előfizetési díj nincs, a Wise betéti kártya egyszeri 2 420 forintba kerül. Havonta 300 000 forintig díjmentes az ATM-es készpénzfelvétel, felette 3,59%. Fontos különbség, hogy a Wise nem bank, hanem pénzforgalmi intézmény.
A kártyával 51 pénznemben fizethetsz, a Wise pedig mindig középárfolyamon váltja át az összeget a helyi devizára. Annak ajánljuk, aki külföldről kap euróban pénzt, vagy gyakran utal több devizában.
- Előnyök: átlátható díjak, középárfolyam bármikor, sok deviza.
- Hátrányok: minden váltásnak van díja, nem banki betétként kezeli a pénzed.
Mire figyelj, ha eurószámlát választasz?
Számlavezetési díj és devizakártya
A havi díjnál mindig nézd meg, meddig szól az akció. A Gránit 2026. december 17-ig, az OTP visszavonásig engedi el a díjat, a K&H-nál fix 1,61 euró. A devizakártya éves díja nagyobb tétel lehet, mint a számláé: az OTP-nél a második évtől 43,20 euró, a K&H-nál 9 418 forint.
Az Erste más utat választ: nem kér külön devizakártyát, a meglévő kártyát állíthatod át az eurószámlára. A Gránitnál a virtuális euró alapú kártya teljesen díjmentes, ami online és mobiltárcás fizetéshez elég lehet.
Érdemes a számlanyitás előtt összeadni az első két év költségét. Ha az OTP-nél euróalapú kártyát kérsz, az első évben nincs kártyadíj, a második évben viszont 43,20 euró jön, miközben a számlavezetés az akció végéig ingyenes. A K&H-nál a havi 1,61 euró és a kártyadíj együtt minden évben fizetendő.
Átváltási árfolyam: középárfolyam vagy banki árfolyam
A bank saját vételi és eladási árfolyama és a középárfolyam közötti különbség rejtett költség. A devizaváltás középárfolyamon gyakorlatilag felár nélküli váltást jelent, de a bankoknál csak havi keretig és munkaidőben jár.
A keretek 2026 októberében: Gránit akár 1 500 000 forint, Erste 600 000–1 000 000 forint, OTP Árfolyam+ 600 000 forint utalásra és ugyanennyi kártyás vásárlásra. A Revolut Standard csomagja havi 1 000 euróig díjmentes hétköznap, a Wise mindig középárfolyamon vált, de 0,4%-tól díjat számol fel.
Egy egyszerű, hipotetikus példa: ha havonta 2 000 eurót váltasz a Revolut Standard csomagjában, a második 1 000 euróra 1%, azaz 10 euró méltányossági díj jut. Ugyanez a Wise-nál a legalacsonyabb, 0,4%-os díjjal 2 000 euróra 8 euró lenne. A Gránit kerete ennél nagyobb összegre is felár nélküli váltást adhat, de csak munkaidőben.
Figyelj arra is, hol érvényes a kedvezmény. Az OTP Árfolyam+ a forintszámládról indított devizautalásokra és a külföldi, fizikai üzletben fizetett kártyás vásárlásokra vonatkozik, az Erste és a Gránit kedvezménye a saját számláid közötti váltásra.
Kamat az eurón: lekötött betét
A folyószámlán tartott euró alig kamatozik: a K&H devizaszámláján 0,01% az EBKM. Ha euróban szeretnél megtakarítani, a lekötött betét a reálisabb út.
A Gránit Egyszerű lekötött betét euróban 1 hónapra 1,50%, 12 hónapra 2,25% EBKM-et fizet, minimum 350 euróval, feltétel nélkül. A lekötéshez devizaszámla kell, ami az akció idején ingyenes. A futamidő 1, 3, 6 vagy 12 hónap, a 3 hónapos lekötés 1,75%-ot, a 6 hónapos 2,00%-ot fizet.
A 350 eurós minimum miatt kisebb euró-megtakarítással is elkezdheted. Ha a pénzed forintban is tarthatod, érdemes összevetni a legjobb megtakarítási számlák ajánlataival is. A kamat változhat, ezért lekötés előtt mindig nézd meg a bank aktuális hirdetményét.
Betétbiztosítás: bank vagy pénzforgalmi szolgáltató
A magyar bankoknál elhelyezett euróbetéteket az Országos Betétbiztosítási Alap (OBA) védi, betétesenként és hitelintézetenként legfeljebb 100 000 euróig. A kártalanítást forintban fizetik ki, az MNB devizaárfolyamán.
A Revolutnál a litván betét- és befektetésbiztosítási intézmény véd, szintén 100 000 euróig. A Wise ezzel szemben nem bank: az ügyfélpénzeket elkülönítve kezeli (safeguarding), ami más jellegű védelem, mint a betétbiztosítás. Nagyobb megtakarítást ezért érdemes banki eurószámlán tartani.
A Revolut magyarországi fióktelepének elindulása ezen nem változtat: a fióktelepnél elhelyezett betéteket is a litván intézmény védi, nem az OBA. A 100 000 eurós határ a Revolut Bank UAB-nál és a fióktelepnél tartott összes betétre együtt vonatkozik.
Mikor éri meg eurószámlát nyitni?
Eurószámlát akkor érdemes nyitni, ha a pénzed egy része eleve euróban mozog. Tipikus esetek:
- Euróban kapod a fizetésed vagy a megbízói díjaidat, és csak a szükséges részt váltanád forintra.
- Euróban takarékoskodnál, mert a megtakarítás egy részét nem szeretnéd forintban tartani.
- Gyakran utazol vagy vásárolsz euróban, és el akarod kerülni a kártyás konverziót.
- Rendszeresen utalsz euróban külföldi rokonnak, iskolának vagy ingatlanhoz kapcsolódó kiadásra.
Ha csak évente egyszer nyaralsz, a havi díj és a kártyadíj könnyen többe kerülhet, mint amennyit a jobb árfolyammal nyersz. Ilyenkor egy díjmentes app vagy a forintszámlához kötött kedvezményes árfolyam is elég lehet.
Arra is gondolj, hogy az euróban tartott pénz forintban mért értéke az árfolyammal együtt ingadozik. Az eurószámla nem szünteti meg az árfolyamkockázatot, csak azt dönti el, mikor és milyen áron váltasz. Aki forintban költ, annak a megtakarítás egy részét érdemes forintban hagynia, és néhány hónapos célra a legjobb rövid távú befektetések is szóba jöhetnek.
Gyakori kérdések az eurószámláról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.