Kriptovaluta adózás 2026: mikor kell adóznod, és hogyan időzítsd a forintra váltást év végén?

Tartalomjegyzék
A kriptoadó szempontjából nemcsak a nyereség számít, hanem az is, melyik évben váltod pénzre a kriptót. A decemberi és a januári eladás más adóévbe kerül, így a bevallás és a befizetés határideje is eltér. Mutatjuk a számítás, a veszteségelszámolás és az év végi időzítés lényegét.
Hogyan adózik a kriptovaluta Magyarországon 2026-ban?
A magánszemélyek kriptós ügyleti nyereségét 15 százalék szja terheli, szocho nélkül. A szabályokat az Szja tv. 67/C. §-a és a NAV tájékoztatója ismerteti.
Ez a bárki számára elérhető ügyletekre vonatkozik, és a bitcoin, az ether, az altcoinok, valamint a stablecoinok is ide tartoznak.
A közvetlenül tartott kriptóra nincs TBSZ-kedvezmény, a tartási idő nem csökkenti az adót. A kriptóhoz kötött tőzsdei termékek (ETP-k) adózása ettől eltérhet. Részletek: TBSZ és adózás, illetve kriptovaluta-brókerek összehasonlítása.
Mikor kell kriptoadót fizetni?
Akkor keletkezhet adóköteles bevétel, ha a kriptóért pénzt, terméket vagy szolgáltatást kapsz. A vásárlás és az árfolyam-emelkedés önmagában nem adóköteles.
| Ügylet | Adózási következmény |
|---|---|
| Kriptovásárlás forintért | Nem bevétel; a vételár adott évi kiadás |
| Tartás, árfolyam-emelkedés | Nem adóköteles |
| Kripto–kripto csere, például BTC → ETH | Nem keletkezik adóköteles bevétel |
| Eladás forintért vagy euróért | Bevétel keletkezik |
| Fizetés kriptóval termékért vagy szolgáltatásért | Bevétel keletkezik; kis összegnél lehet mentesség |
A stablecoinra váltás is kripto–kripto csere. A fiatpénzre váltás viszont akkor is bevétel, ha az összeg a platformon marad. A tényleges adót az éves eredmény alapján számolod ki.
Hogyan számold ki az ügyleti nyereséget?
Éves eredmény = az adott évi bevételek − az adott évi igazolt kiadások.
A bevételt az átruházáskori szokásos piaci értéken kell számításba venni. Pozitív eredménynél 15 százalék az adó, negatívnál ügyleti veszteség keletkezik — akkor is, ha csak vásároltál, de nem adtál el.
A számítás éves összesítésen alapul, nem az egyes coinok vételi és eladási árának párosításán. Aktív kriptovaluta-kereskedésnél is az összes érintett platform adatait együtt kell kezelni.
Mit vonhatsz le kiadásként?
Az adóévben felmerült, igazolt tételeket:
- a kriptovásárlások vételárát, akkor is, ha még nem adtad el az eszközöket;
- a kereskedési, átváltási és kiutalási díjakat;
- a tartáshoz kapcsolódó elszámolható költségeket;
- a bányászat és validálás kapcsolódó kiadásait.
Korábbi évek vételára nem vonható le közvetlenül az idei bevételből. A korábban bevallott veszteség azonban adókiegyenlítéssel felhasználható.
Milyen nyilvántartást vezess?
Minden használt kriptotőzsdéről töltsd le a kereskedési előzményeket, és őrizd meg a banki bizonylatokat. Külön vezesd a bevallott veszteségeket és azok felhasználását.
Adókiegyenlítés: így használhatod fel a veszteséget
A bevallott veszteség 15 százaléka adókiegyenlítésként érvényesíthető. Ehhez a veszteségnek szerepelnie kell a keletkezése évének bevallásában.
A 2025. évi LXXXIII. törvény alapján már bármely korábbi év bevallott, még fel nem használt vesztesége figyelembe vehető. Ez először a 2025-ös adóévről 2026-ban beadott bevallásban alkalmazható, és a 2025 előtti bevallott veszteségekre is kiterjed.
A felső korlát az adóév és az azt megelőző két év bevallott kriptoadója, csökkentve a már érvényesített adókiegyenlítéssel. Így az idei veszteség a két előző év adójával szemben is elszámolható.
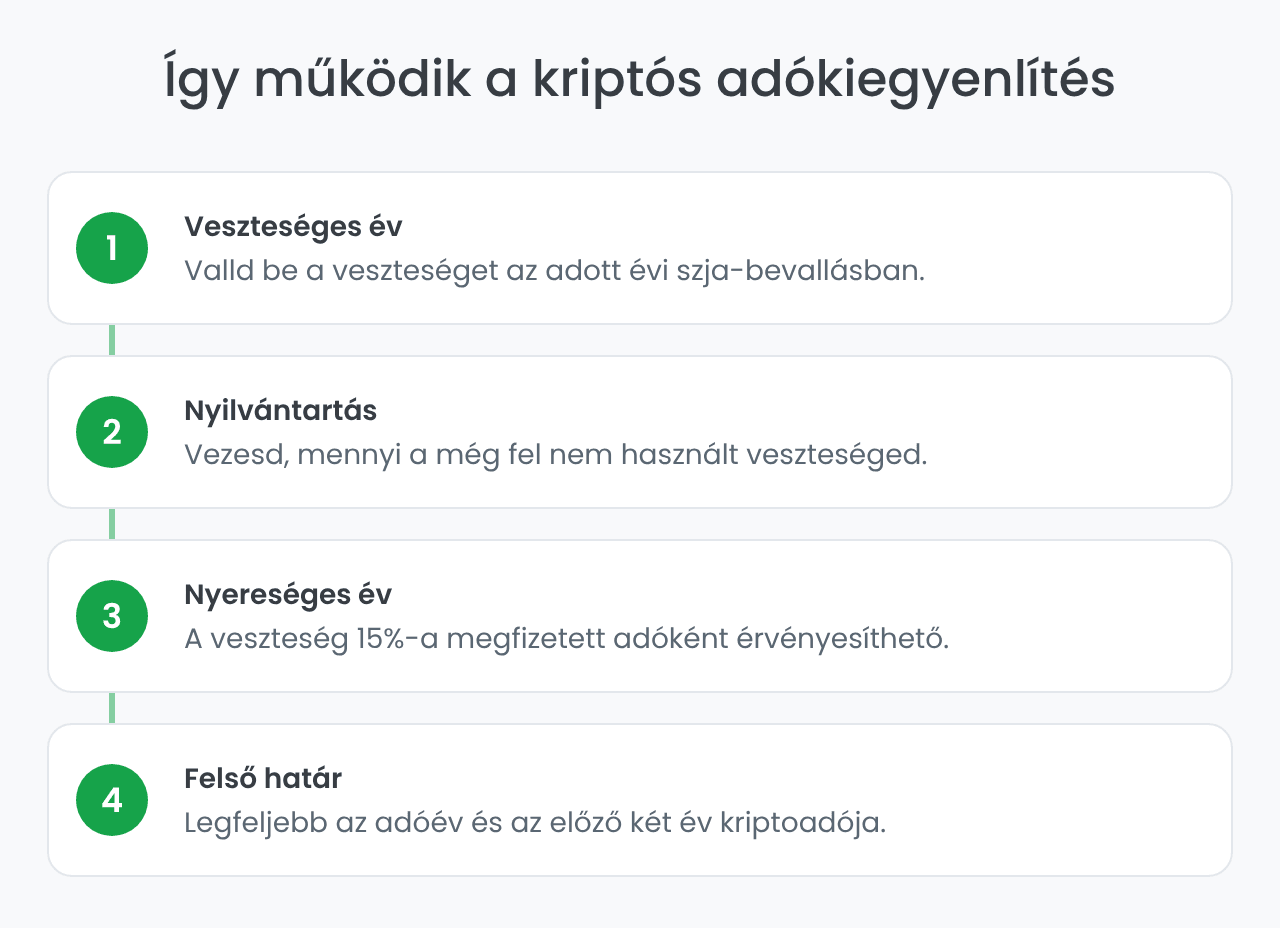
Példa: 2022-ről 2 millió forint bevallott, fel nem használt veszteséged maradt, 2024-ben és 2025-ben pedig nem volt kriptoadód. A 2026-os egymillió forintos nyereség 150 000 forintos adóját a régi veszteség teljesen fedezi. A veszteség fennmaradó, 150 000 forintos adótartalmát később használhatod fel.
A még fel nem használt veszteségről nyilvántartást kell vezetned, összegét pedig a bevallásban tájékoztató adatként feltüntetned.
Adómentes kis összegű kriptós ügyletek
Nem kell bevételt megállapítani, ha mindhárom feltétel teljesül:
- az ügylet bevétele legfeljebb a minimálbér 10 százaléka;
- aznap nincs más, azonos tárgyú ügyletből bevételed;
- az ilyen bevételek éves összege nem haladja meg a minimálbért.
A 2026-os, 322 800 forintos minimálbérrel a határ ügyletenként 32 280 Ft, évente 322 800 Ft.
Egy 25 000 forintos kriptós fizetés tehát mentesülhet, ha a többi feltétel is teljesül. Egy 40 000 forintos fizetés viszont teljes összegében bevétel, nem csak a határ feletti része.
CARF és DAC8: mi változik 2026-tól?
A DAC8/CARF adatszolgáltatás és a nemzetközi információcsere átláthatóbbá teszi a kriptós ügyleteket.
A NAV tájékoztatója szerint az érintett szolgáltatóknak 2026-tól regisztrálniuk kell, és nyilatkozatot kell kérniük az ügyfelek adóügyi illetőségéről és adóazonosítójáról. A meglévő ügyfelek átvilágításának határideje 2027. január 1.
Külföldi platformon, például a Krakenen is számíthatsz adóügyi adatkérésre. A bevallásod összegeit ezért egyeztesd a platformok kivonataival.
Decemberben vagy januárban válts pénzre?
Az eladás dátuma dönti el, melyik adóévbe kerül a bevétel. Tegyük fel, hogy a korábban vásárolt kriptódat 3 millió forintért adod el, 2026-ban pedig további egymillió forintért vásároltál. A példában nincs más ügylet, korábbi felhasználható veszteség vagy árfolyamváltozás.
| Eladás 2026 decemberében | Eladás 2027 januárjában | |
|---|---|---|
| 2026-os eredmény | 2 millió Ft nyereség | 1 millió Ft veszteség |
| 2026-os adó | 300 000 Ft | 0 Ft; a veszteséget be kell vallani |
| 2027-es eredmény | 0 Ft | 3 millió Ft nyereség |
| 2027-es adó | 0 Ft | 450 000 − 150 000 = 300 000 Ft |
Az összes adó mindkét esetben 300 000 Ft. A januári eladás egy évvel eltolja az adófizetést, de közben vállalod az árfolyamkockázatot. Az adókiegyenlítéshez a 2026-os veszteséget be kell vallanod.
A decemberi vásárlás növeli az idei kiadást, de ugyanaz a vételár a következő évben már nem vonható le újra. Ha pedig idén veszteséged van, az idei eladás bevétele először ezt ellensúlyozza.
Az ugyanabban az évben, azonos összegért végzett eladás és visszavásárlás önmagában nem hoz létre további elszámolható veszteséget: a bevétel és a kiadás kiegyenlíti egymást.
Hogyan vallod be a kriptojövedelmet?
A kriptós jövedelmet, veszteséget és adót neked kell feltüntetned a bevallásban, illetve hozzáadnod a NAV tervezetéhez. A 2026-os ügyletek bevallási és befizetési határideje 2027. május 20.
A 2025-ös adóévre vonatkozó 25SZJA-ban:
- 164. sor: nyereség az „e”, adó az „f”, veszteség az „a” oszlopban;
- 06-os lap: az adókiegyenlítés számítása, amely a 75. sorban érvényesíthető;
- 10-es lap: az ügyletek tételes adatai.
A 2026-os nyomtatvány sorszámai változhatnak. Mindig az adott adóév útmutatóját használd; a korábbi 25SZJA kitöltési útmutatója itt érhető el.
Ellenőrzőlista december 31. előtt
- Összesítsd az éves bevételeket és az igazolt kiadásokat.
- Mentsd le minden platform kivonatait és a banki bizonylatokat.
- Ellenőrizd a korábban bevallott, fel nem használt veszteségeket.
- Számold ki a decemberi és januári eladás következményeit, az árfolyamkockázattal együtt.
- Vizsgáld meg a kis összegű ügyletek mentességi feltételeit.
- Teljesítsd a szolgáltató adóügyi adatkérését.
A januári eladás elhalaszthatja, de nem törli el az adót. Az időzítés mellett a pontos nyilvántartás és a veszteségek bevallása is számít. Összetett ügyleteknél érdemes adószakértőt bevonni.
Gyakori kérdések a kriptovaluta adóról
Figyelmeztetések:
A jelen cikk nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így az itt szereplő információkat az olvasó csak saját felelősségre használhatja fel.